この記事の結論
財務管理は、帳簿をつけることではなく経営判断の土台を整えることです。核心はキャッシュが尽きないようにしながら、数字から経営判断する仕組みを作ること。
財務管理は、帳簿をつけることではなく経営判断の土台を整えることです。核心はキャッシュが尽きないようにしながら、数字から経営判断する仕組みを作ること。
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
財務管理は、帳簿をつけることではなく経営判断の土台を整えることです。核心はキャッシュが尽きないようにしながら、数字から経営判断する仕組みを作ること。
「試算表は税理士から届くけれど、読み方がよくわからないまま次の月になっている」「売上は伸びているのに、なぜか口座残高に余裕がない」「入金予定は営業のスプレッドシート、支払予定は経理のExcelにあって、数か月先の資金が見えない」——経営者自身が財務を担う企業では、こうした声がよく聞かれます。
財務管理とは、企業の資金(ファイナンス)に関する計画・調達・運用・評価・管理を行う包括的な経営機能です。P/L(損益計算書)だけでなくキャッシュフローを常に把握し、月次レビューで異常を早く検知できる体制が、事業の持続的な成長の基盤になります。
経営者が自ら財務を担う中小企業・スタートアップで、財務の仕組みをどこから整え、どう経営判断につなげるかを整理します。
財務管理は、経理の記帳作業とは別のものです。記帳は過去の取引を正しく記録する仕事で、財務管理はその記録と将来の予測を使って「次に何をするか」を決める仕事です。ここでは5つの領域と、中小企業における担い手の考え方を整理します。
財務管理には、主に次の5つの領域が含まれます。
5領域は独立しているわけではありません。財務計画で立てた予測をキャッシュフロー管理で日々の資金に落とし、不足が見えれば資金調達を検討し、財務分析で計画とのずれを見つけて次の投資判断に反映する、という1つの循環として捉えると、どこから手をつけるべきかが見えやすくなります。
財務管理の最大の目的は、キャッシュが尽きないようにすることです。損益計算書上は利益が出ているのに、キャッシュがなくなって事業が続けられなくなる——いわゆる黒字倒産を防ぐには、P/Lだけでなく、いつ・いくら入金と支払いが発生するかというCF(キャッシュフロー)を常に把握する習慣が欠かせません。
中小企業・スタートアップでは、CFO(最高財務責任者)を置かず、経営者自らが財務管理を担うケースが多くあります。そのため、最低限の財務知識とツールの整備が経営者にとって欠かせない土台になります。
なお、中小企業基本法では業種ごとに資本金と従業員数で中小企業者を定義しており、例えば製造業その他の業種では、資本金3億円以下または常時使用する従業員300人以下の会社が該当します(出典:中小企業者の定義)。この範囲の中でも規模や事業モデルは大きく異なるため、財務管理の仕組みは自社の資金の流れに合わせて設計することをおすすめします。
StartLinkでは、財務管理を「税理士に任せきり」から「経営者自身がデータを読んで判断する仕組み」へ転換することが、経営の意思決定スピードと精度を高める鍵になると考えています。税理士には正確な決算と税務を任せ、経営者は毎月の数字から打ち手を決める、という役割分担です。
財務管理の重要性は、「問題が起きる前に気づけるかどうか」に集約されます。売上が伸びている局面ほど支出も増え、資金の動きは複雑になります。ここでは、黒字倒産の防止、スタートアップのランウェイ管理、シナリオによる備えの3点から整理します。
売上が上がっていても、資金回収の遅れや固定費の膨張によって手元資金が底をつき、経営が行き詰まるケースがあります。財務管理が整備されていれば、この兆候を事前に検知し、資金調達・費用構造の見直し・回収の前倒しといった対策を早い段階で打てます。
判断の分かれ目は、CF予測で資金が不足する月が見えたときです。不足の原因が「売掛金の回収が遅れている」なら回収条件の見直しを、「固定費が売上の伸びを上回っている」なら採用や投資計画の見直しを、「一時的な投資による不足」なら資金調達の前倒しを検討します。原因ごとに打ち手が異なるため、不足額だけでなく原因を月次レビューで記録しておくことをおすすめします。
スタートアップの場合、特に成長フェーズでは売上と支出が同時に増加し、キャッシュバーン(現金消費速度)の管理が経営の核心になります。ランウェイ(現在の資金がいつ尽きるか)を常に把握し、必要に応じて調達活動を計画することが、経営の安定性を保ちます。
そのため、固定の割り算ではなく、後述する財務モデルの月次予測から「資金が最低水準を下回る月」を読み取る形にしておくと、計画変更の影響をすぐに反映できます。
財務計画(財務モデル)は、経営判断の精度を高める経営ツールです。売上の楽観・中間・悲観シナリオを数値でモデル化し、各シナリオでの採用計画・投資計画をシミュレーションすることで、「何が起きてもどう対応するか」を事前に準備できます。
財務管理の各領域が経営にどう貢献するかは、次の表のとおりです。
| 財務管理の領域 | 主な内容 | 経営への貢献 |
|---|---|---|
| 財務計画 | 売上・費用・CF予測、3シナリオ分析 | 経営判断の精度向上 |
| キャッシュフロー管理 | 月次・週次CF予測、ランウェイ把握 | 黒字倒産の予防 |
| 資金調達 | 融資・増資の計画と実行 | 成長フェーズの安定 |
| 財務分析 | B/S・P/L・CFの読み取りと改善 | コスト構造の最適化 |
| 投資意思決定 | 設備投資・M&Aへの資本配分 | ROI最大化 |
この表は、上から順に整備するという意味ではありません。本記事では、まず「キャッシュフロー管理」と「財務分析(月次レビュー)」を回し始め、そこで得た実績をもとに「財務計画」を精緻にし、「資金調達」「投資意思決定」の判断材料にしていく順番を推奨します。
多くの企業では、売上見込みは営業のスプレッドシート、請求は請求書ソフト、支払いと記帳は会計ソフトというように、財務に関わるデータが分散しています。この状態では、月次レビューのたびに転記と突き合わせが発生し、数字が揃うころには判断のタイミングを逃しがちです。ここでは、データ分散の問題と、CRMと会計をつなぐ考え方を整理します。
スプレッドシートでの管理は始めやすい反面、次のような問題が起きやすくなります。
| 状況 | スプレッドシート管理で起きること | 一元化した場合 |
|---|---|---|
| 売上見込みの集計 | 営業ごとのシートを手で集計し、更新漏れが残る | 取引データから自動で集計される |
| 請求書の発行 | 受注情報を請求書ソフトへ転記し、金額や宛名の差分が生まれる | 受注した取引から請求書を作成できる |
| 取引先情報 | 顧客リストと会計の取引先マスターで情報が食い違う | 取引先情報を同期して1か所で管理できる |
| 月次レビュー | 資料作成に時間がかかり、確認が月の後半にずれ込む | ダッシュボードで常に最新の数字を見られる |
本記事では、この表の左の状態から右の状態へ移ることを「財務データの一元化」と整理します。ポイントは、担当者の注意力に頼って転記ミスを防ぐのではなく、転記そのものが発生しない仕組みにすることです。担当者が変わっても同じ品質で数字が揃うため、引き継ぎもしやすくなります。
HubSpotのようなCRMでは、コンタクト(担当者)・会社・取引(商談)がリレーショナルデータベースとして紐づいています。財務管理の観点では、この流れを「コンタクトから取引が生まれ、受注して顧客になり、請求と入金で会計に記録される」という一続きのフローとして捉えると、営業データがそのまま財務の予測材料になります。
例えば、取引ステージごとに受注確度を設定しておくと、パイプライン上の金額に確度を掛けた加重金額で売上見込みを把握できます。HubSpotでは取引パイプラインの各ステージに受注確率を設定できます(出典:Set up and customize pipelines)。この売上見込みに、契約条件から想定される入金時期を合わせれば、CF予測の入金側を営業データから組み立てられます。
HubSpotと会計ソフトの連携には、StartLinkが開発する連携アプリが利用できます。freee会計とはSync for freee、マネーフォワード クラウドとはSync for Money Forwardで、取引情報からの見積書・請求書作成や取引先・品目の同期が可能です。主要なクラウド会計ソフトの双方に対応しているため、経理体制に合わせて選択できます。
次の画像は、Sync for freeeで取引データをfreee会計に自動登録する機能を紹介したものです。
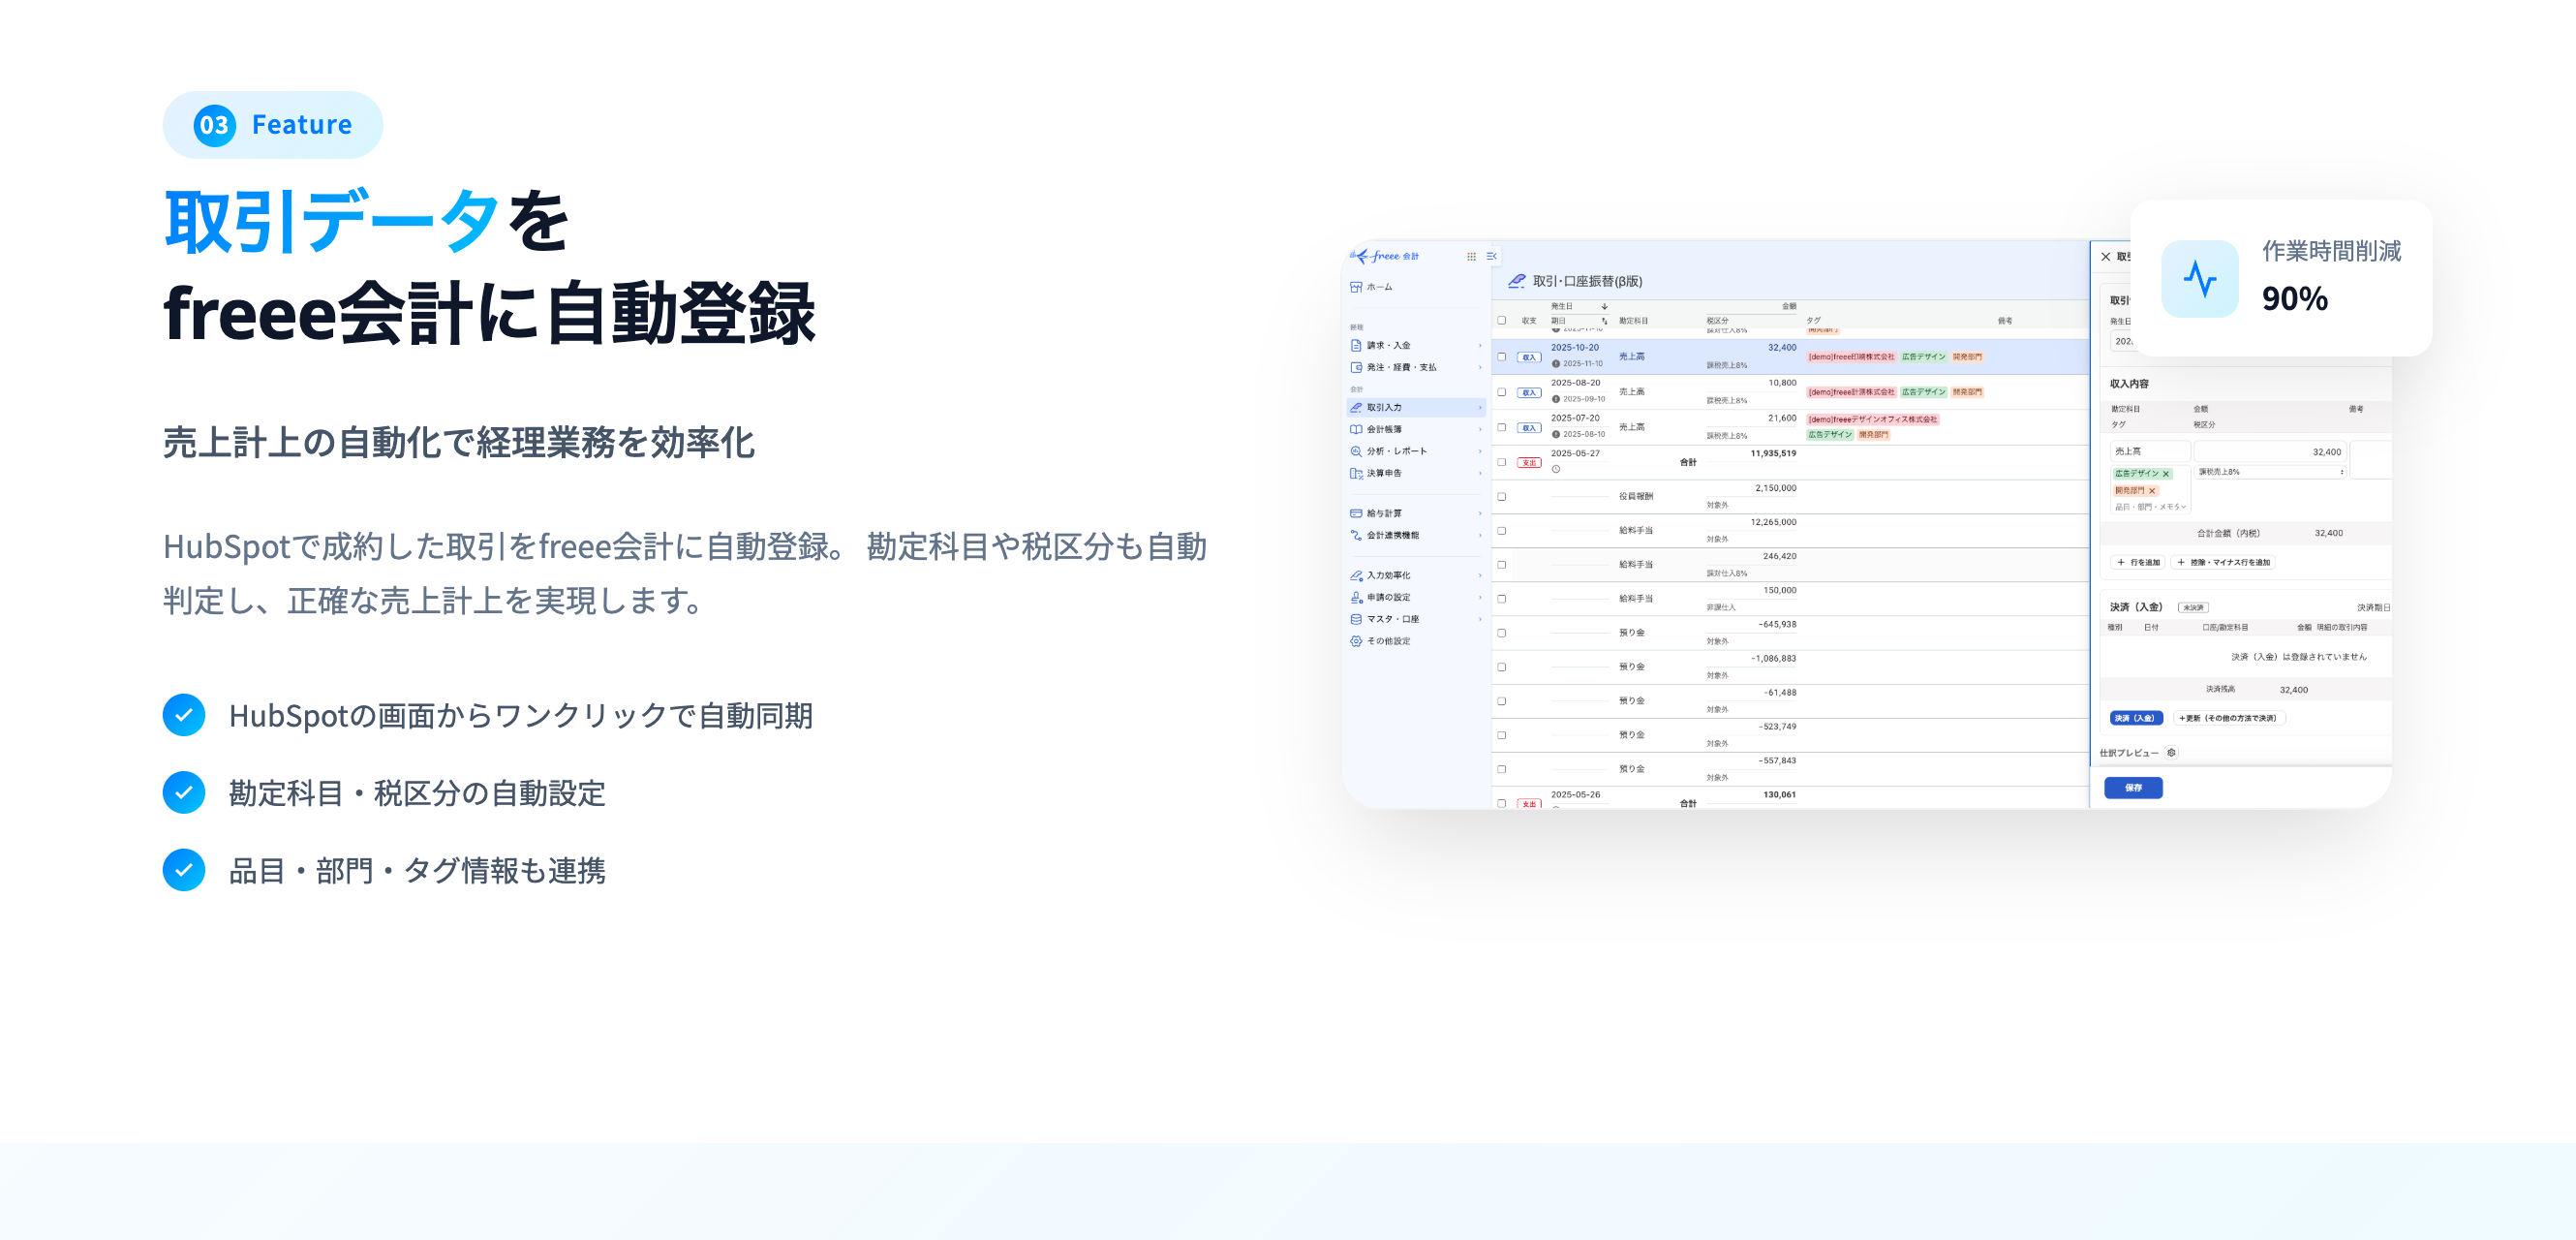
ただし、連携によって自動化できるのはデータの受け渡しまでです。勘定科目の判断や決算整理、税務上の取り扱いは、これまでどおり経理担当者や税理士の領域として残ります。連携を検討するときは、「転記で発生している作業」と「専門判断が要る作業」を分けて書き出し、前者だけを連携の対象にすると、導入後の役割分担で迷いにくくなります。
キャッシュフロー管理は、財務管理の中で最優先に整えたい領域です。P/Lに黒字が出ていても、キャッシュが尽きれば事業は続けられません。ここでは、CF予測表の作り方、運転資本の見方、資金調達のタイミングを順に解説します。
キャッシュフロー管理では、月次・週次のCF予測表(直接法)を維持し、数か月先のキャッシュポジションを常に把握することが、運転資金ショートのリスクを管理する基本です。直接法とは、「売上の入金」「仕入・外注の支払」「人件費」「家賃」のように、実際のお金の出入りを項目ごとに並べる方法です。
作り方は次の順序で進めます。
| 手順 | やること | 次へ進む目安 |
|---|---|---|
| 1 | 期首の手元資金を口座残高から入れる | 全口座の残高が1つの数字にまとまっている |
| 2 | 入金予定を、受注済み取引と回収条件から月ごとに置く | 主要取引先の入金月が埋まっている |
| 3 | 支払予定を、固定費と変動費に分けて置く | 毎月発生する支払いが漏れなく並んでいる |
| 4 | 月末残高を計算し、最低限確保したい残高と比べる | 下回る月があるかどうかが一目でわかる |
| 5 | 毎月、実績で上書きし、先の月を1か月分追加する | 予測と実績の差の理由を説明できる |
最低限確保したい残高の水準は、固定費の大きさや入金の安定性によって企業ごとに異なります。まずは「この金額を下回ったら資金調達や支出見直しを検討する」というラインを経営者自身が決め、予測表に書き込んでおくことをおすすめします。
手元資金は、利益だけでなく運転資本の動きにも左右されます。売掛金の回収サイトが長い、買掛金の支払いが早い、在庫が積み上がっている、といった状態では、利益が出ていてもキャッシュが手元に残りにくくなります。運転資本の改善は、CCC(キャッシュコンバージョンサイクル)、つまり支払ってから回収するまでの期間を短くする取り組みとして整理できます。
判断の分かれ目は、CF予測表で入金と支払のタイミングを並べたときに見えます。入金が支払より大きく遅れている場合は回収条件の見直しや前受金の検討を、在庫が増え続けている場合は発注量と販売見込みの照合を優先します。どちらにも当てはまらず資金が減っている場合は、費用構造の問題として次の利益率改善の論点に進みます。
資金調達の計画では、必要になる前に動くことが重要です。銀行融資であれば、決算後の黒字の実績があるタイミングが、交渉力が高い時期です。
CF予測表で数か月先に最低残高を下回る月が見えた時点で、調達の検討を始めます。その際は、どのシナリオで不足が起きるのか、不足の原因は一時的な投資か恒常的な赤字かを整理しておくと、融資か増資か、あるいは支出計画の見直しかという選択の材料になります。
財務計画(財務モデル)は、将来の売上・費用・キャッシュフローを数字で表し、経営判断の前提をそろえるための道具です。正確な予測を当てることより、前提を明示して定期的に更新することが価値を生みます。ここでは、モデルの構造、前提の置き方、シナリオ運用を解説します。
財務モデルは、P/L・B/S・CF計算書を連動させた3表一体の形で設計すると、売上や費用の前提を変えたときに手元資金への影響まで一度に見られます。Excelまたはスプレッドシートで、年次・月次の売上・費用・キャッシュフローを予測するモデルを作成するのが一般的です。
一般的には、年次の予算計画と、数年単位の中期計画を作成します。月次レベルで売上・費用・キャッシュフローを予測できる粒度のモデルが、月次レビューと突き合わせやすく実用的です。
主要な前提(平均顧客単価・チャーンレート・採用計画・固定費)を変数として設定することで、シナリオ分析が容易になります。変数はモデルの中に直接書き込まず、1か所の「前提シート」にまとめ、計算シートはそれを参照する形にします。
前提の数字をどこから取るかも決めておきます。平均顧客単価や受注件数はCRMの取引データから、チャーンレートは契約更新の実績から、固定費は会計データから、というように出どころを固定しておくと、担当者が変わっても同じ方法でモデルを更新できます。前提の出どころが人の記憶にしか残っていない状態は、引き継ぎで崩れやすいポイントです。
財務計画は、楽観・中間・悲観の3シナリオを設定し、毎月実績と比較・更新することで経営判断の精度が上がります。重要なのは「正確に予測すること」より「前提を明示して定期的に更新すること」で、実績との乖離を分析してモデルを改善するサイクルが財務計画の精度を高めます。
| 実績の状況 | 読み取り方 | 次の行動 |
|---|---|---|
| 中間シナリオに沿っている | 前提が妥当に機能している | 計画どおり採用・投資を進める |
| 悲観シナリオに近づいている | どの前提が外れたかを特定する | 外れた前提を修正し、悲観シナリオの対応策を準備する |
| 楽観シナリオを上回っている | 一時的な要因か構造的な変化かを見極める | 構造的なら前提を上方修正し、投資の前倒しを検討する |
財務計画と事業計画は別々に作るのではなく、目標売上・採用計画・投資計画を同じ財務モデルに落とし込み、月次でPDCAを回せる形にしておくと、計画の変更がすぐに資金の見通しに反映されます。
キャッシュの不足が恒常的な構造の問題である場合、打ち手は利益率の改善に向かいます。また、改善の進み具合を毎月追うには、見るべき指標を絞った財務KPIが必要になります。ここでは、粗利率から考える理由、着手の順番、KPIの選び方を解説します。
利益率改善では、粗利率の改善が大きな効果を生みやすい領域です。粗利は売上から原価を引いた残りで、ここが改善されると、固定費を変えなくても営業利益に直接効いてきます。
次の画面は、freeeの損益レポートを取引先別に表示したものです。
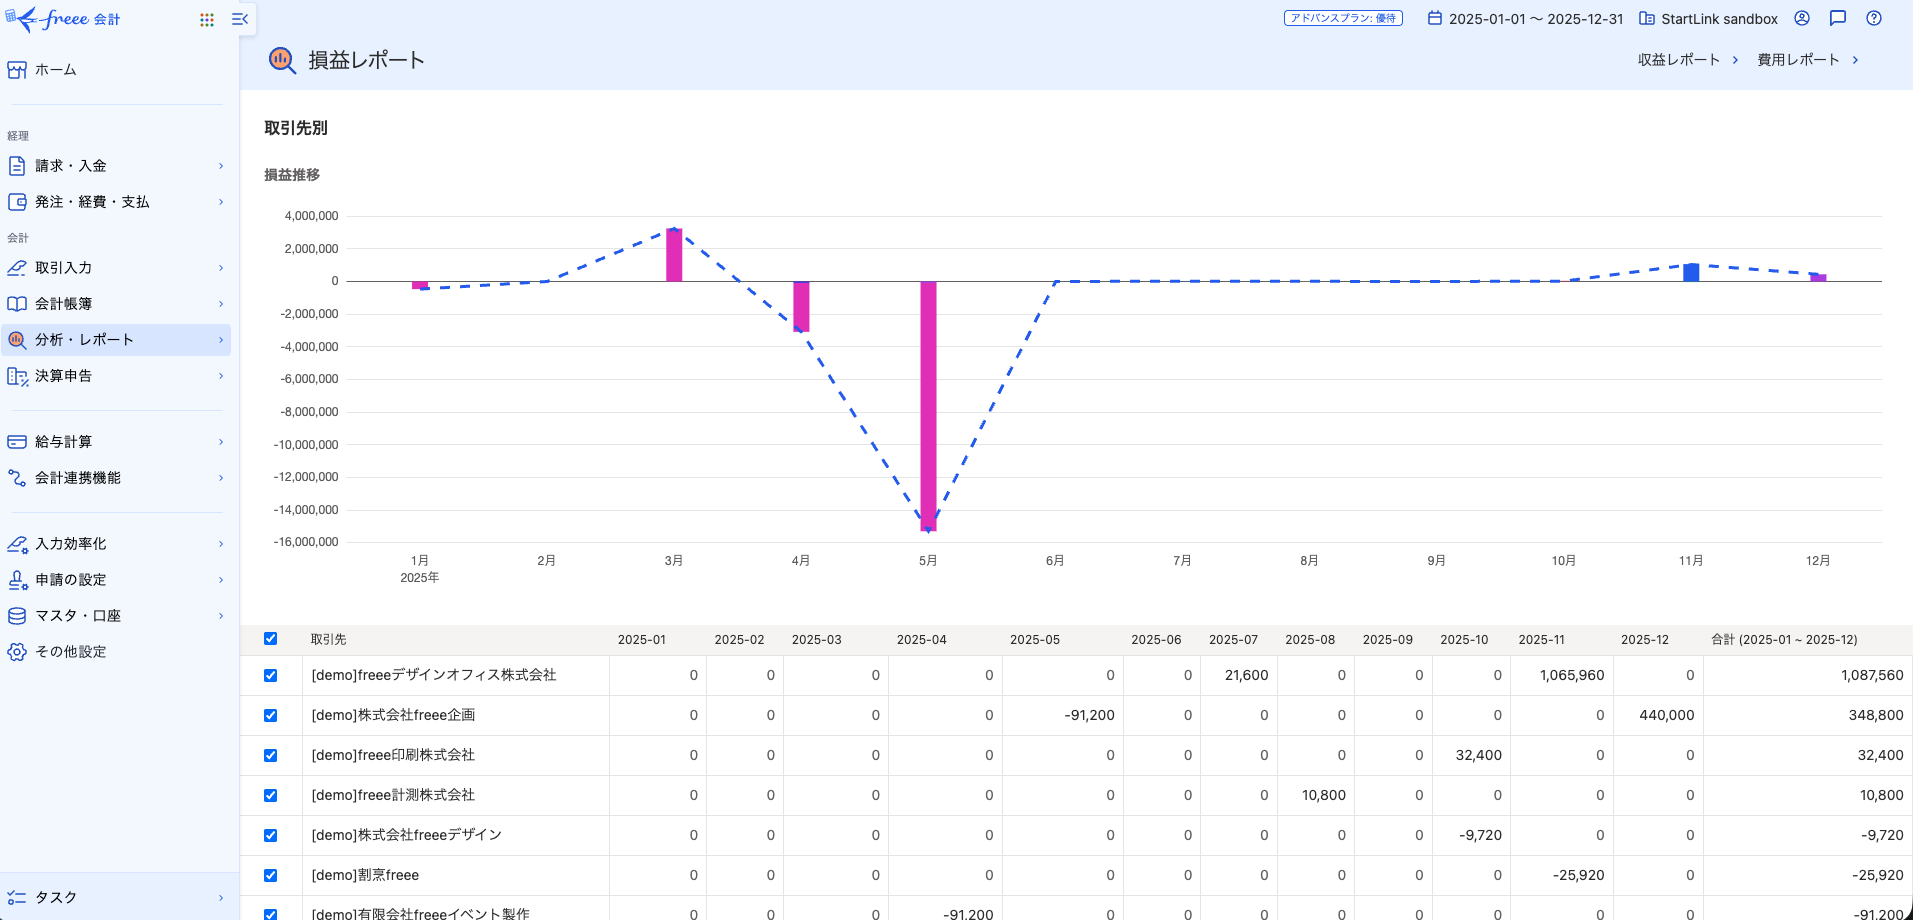
取引先単位で損益を見ると、売上は大きいものの利益への貢献が小さい取引先が見つかることがあります。全体の粗利率だけでは見えない差が、改善の手がかりになります。
利益率改善のアプローチには、価格設定の見直し・原価の見直し・商品ミックスの最適化・固定費の圧縮・不採算顧客の整理などがあります。本記事では、着手しやすさと効果の出方から、価格設定の見直し→不採算顧客の整理→商品ミックスの最適化の順で進めるのが現実的と整理します。
| 打ち手 | 判断材料 | 進める条件 |
|---|---|---|
| 価格設定の見直し | 商品・サービス別の粗利率、値引きの発生状況 | 値引きが常態化している、または原価上昇を価格に反映できていない |
| 不採算顧客の整理 | 取引先別の損益、対応工数 | 取引先別に見て利益への貢献が小さい顧客がいる |
| 商品ミックスの最適化 | 商品別の粗利率と販売構成 | 粗利率の高い商品の販売比率を高める余地がある |
財務KPIは、収益性・安全性・効率性・成長性の4軸から少数に絞り、月次でモニタリングする仕組みを作ります。指標を増やしすぎると、毎月の確認が形骸化し、どれが重要な変化なのかが埋もれてしまいます。
| 軸 | 指標の例 | 何を見るか |
|---|---|---|
| 収益性 | 粗利率、営業利益率 | 事業がもうかる構造になっているか |
| 安全性 | 自己資本比率、流動比率、固定比率、ランウェイ | 資金が尽きない状態か、財務体質は健全か |
| 効率性 | CCC(売掛金・買掛金・在庫の回転) | 資金が事業の中でどれだけ早く回っているか |
| 成長性 | 売上の前年比・計画比 | 計画どおりに事業が伸びているか |
選び方は、各軸から自社の経営課題に直結するものを1つずつ選び、足りない軸だけ追加するのが進めやすい方法です。例えば、資金繰りが課題ならランウェイとCCCを、利益率が課題なら粗利率を優先します。目標値は業界水準を参考にしつつ、自社の過去の実績と財務計画の中間シナリオから決めると、月次レビューで計画比として使えます。
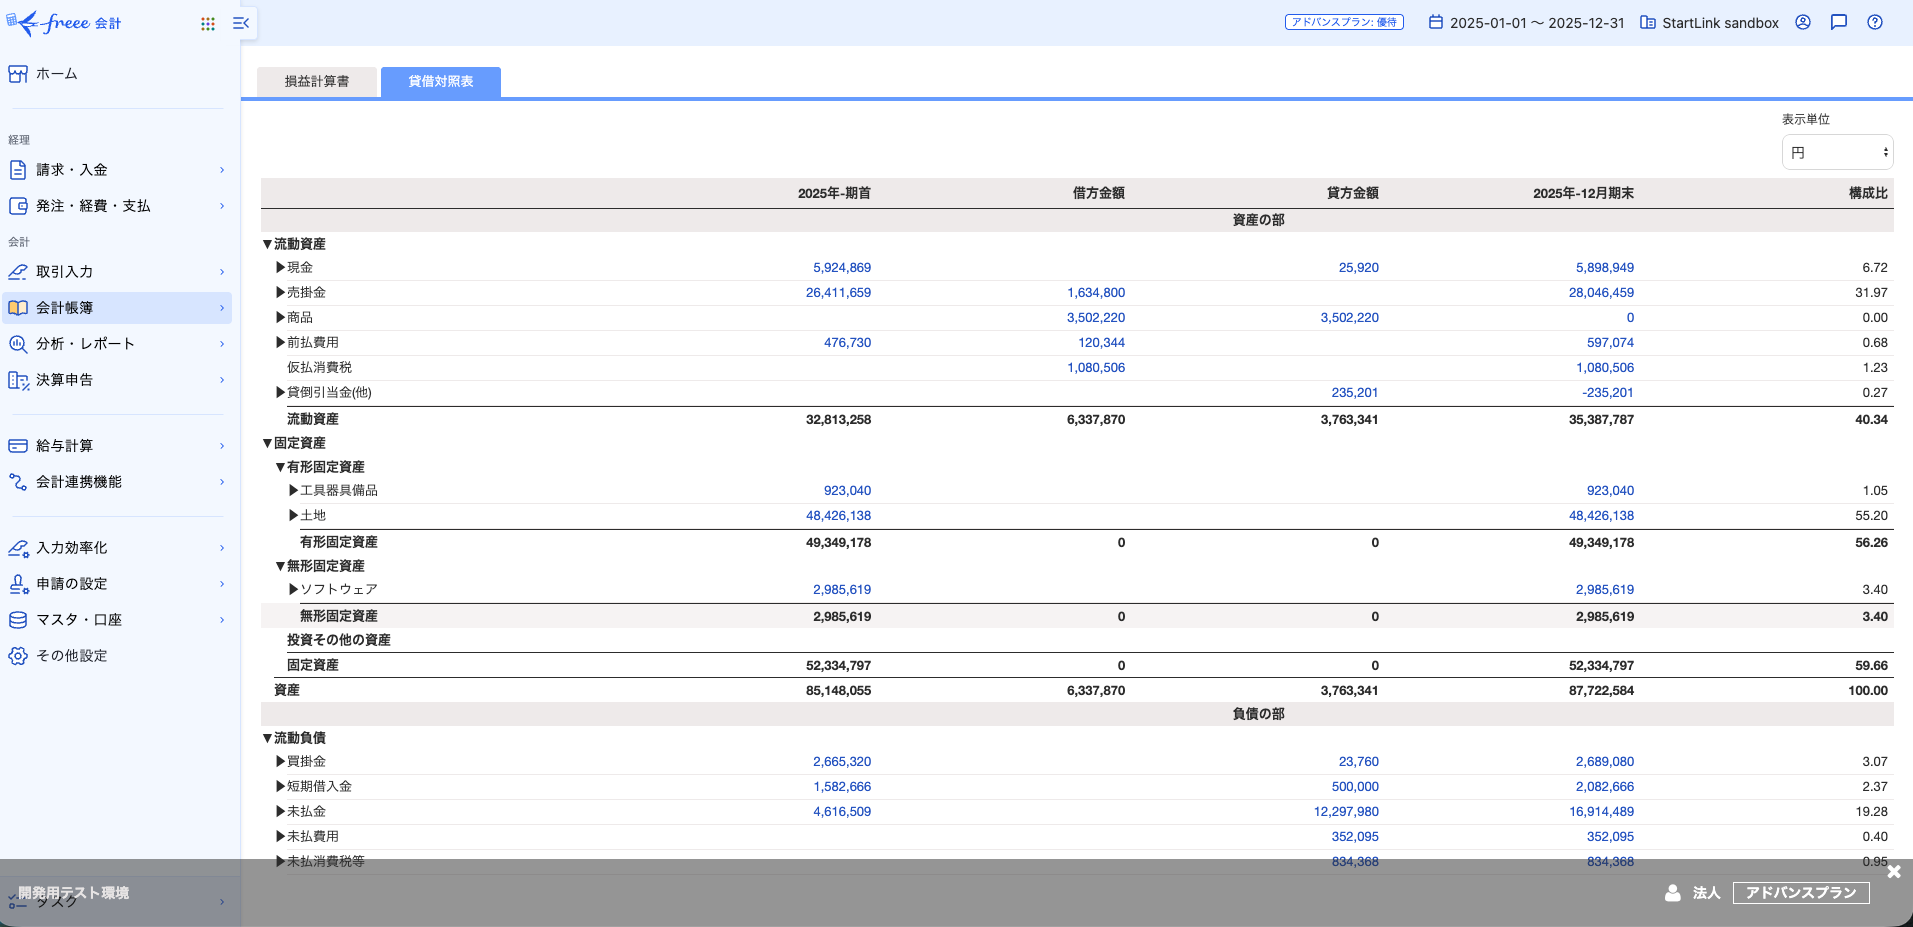
自己資本比率や流動比率など安全性の指標は、B/S(貸借対照表)から読み取ります。次の画面は、freeeの貸借対照表です。
財務データを経営判断に活用する習慣は、月次レビュー(月次財務会議)の定例化から始めます。P/L・B/S・CFを毎月確認し、前月比・計画比で異常値を見つける習慣が、財務の問題を早期発見する文化を作ります。ここでは、レビューの進め方、AIとの役割分担、段階的な始め方を解説します。
月次財務レビューは、月末から日を空けずに、毎月決まった日程で当月のP/L・B/S・CFを確認する会議として設定します。前月比・計画比で主要な変化を、経営者・経理責任者で共有します。この習慣が、問題の早期発見と意思決定の加速を同時に実現します。
レビューの日程を早めるには、月次決算を早く締める仕組みが前提になります。請求書の発行と取引先情報の登録をCRMから会計ソフトへ連携しておくと、月末に転記作業が集中せず、締めの作業を短くしやすくなります。
最初のステップは、月次P/L・B/S・CFをA4一枚に整理して経営者が読める状態にすることです。詳細な数値の羅列ではなく、前月比・計画比での主要な変化と、改善が必要なポイントを3つ程度ハイライトしたサマリーレポートを作成します。
サマリーには毎月同じ順番で、次の項目を並べます。
最後の「今月決める打ち手」を空欄のまま終えないことが、レビューを報告会で終わらせないポイントになります。決めた打ち手は翌月のサマリーで結果を振り返り、効果がなければ前提ごと見直します。
freeeなどのクラウド会計ソフトとAIエージェントを組み合わせることで、財務データの集計・分析・月次財務レポートの下書き作成を大幅に効率化できます。ただし、AIが作るのはあくまで判断の材料です。数字の背景にある事情や、打ち手の優先順位は経営者が決める領域として残ります。
| AIに任せやすい作業 | 人が判断すること |
|---|---|
| 会計データ・取引データの集計 | どの指標を財務KPIにするか |
| 前月比・計画比の差分の抽出 | 差分の原因と、それが一時的か構造的か |
| サマリーレポートの下書き作成 | 今月実行する打ち手と優先順位 |
| 定型的な異常値の検出 | 資金調達や投資の意思決定 |
AIが作成したサマリーは、数字が会計データと一致しているかを担当者が見比べてから会議資料にする運用をおすすめします。最初はAIに下書きを作らせ、人が修正した箇所を指示文に反映していくと、毎月の修正量が減っていきます。
すべてを一度に整える必要はありません。本記事では、次の3段階で広げていく進め方を推奨します。
| 段階 | 整えるもの | 次の段階へ進む目安 |
|---|---|---|
| 第1段階 | CF予測表と月次レビューの定例化 | 毎月同じ日程でレビューが開かれ、手元資金の見通しを説明できる |
| 第2段階 | CRMと会計ソフトの連携、財務KPIの設定 | 請求と取引先情報の転記がなくなり、KPIを毎月追えている |
| 第3段階 | 3シナリオの財務モデル、AIによるレポート下書き | 計画比での乖離をもとに前提を更新できている |
第1段階は特別なツールがなくても始められます。まずはスプレッドシートでCF予測表を作り、月次レビューを1回開いてみることで、どのデータが足りないか、どこで転記が発生しているかが見えてきます。その発見が、第2段階で何を連携すべきかの判断材料になります。
このカテゴリでは、ここまでに触れたテーマを個別の記事で詳しく解説しています。自社の課題に近いものから読み進めてください。
A. 小規模な段階では、経営者が財務管理を兼務し、クラウド会計ソフトの活用と税理士との月次連携で基本的な財務管理は可能です。社員数が増え、資金調達・M&A・複雑な財務構造が生じる段階で、CFO的な役割を持つ人材(社員または顧問CFO)の確保を検討することをおすすめします。外部のCFOサービスを活用して、週次・月次で財務顧問として関与してもらう形態もあります。
A. 一般的には年次の予算計画と、数年単位の中期計画を作成します。月次レベルで売上・費用・キャッシュフローを予測できる粒度のモデルが実用的です。重要なのは「正確に予測すること」より「前提を明示して定期的に更新すること」で、実績との乖離を分析してモデルを改善するサイクルが財務計画の精度を高めます。
A. 最初のステップは、月次P/L・B/S・CFをA4一枚に整理して経営者が読める状態にすることです。前月比・計画比での主要な変化と、改善が必要なポイントを3つ程度ハイライトしたサマリーレポートを作成し、毎月の定例会議で確認します。この習慣が、財務データを経営の意思決定に活かすスタートになります。
A. 受注した取引から請求書を作成でき、取引先情報も同期されるため、営業データと会計データの間の転記がなくなります。その結果、月次の締め作業が軽くなり、レビューを早い日程で開きやすくなります。また、取引ステージと受注確度から売上見込みを把握できるため、CF予測の入金側を営業データから組み立てられるようになります。
まずは、スプレッドシートで直接法のCF予測表を1枚作ることから始めてみてください。
CRMを活用した業務効率化やAIとの連携に関するご相談は、StartLinkまでお気軽にお問い合わせください。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。