この記事の結論
利益が出ていても手元資金が足りなくなる原因は、売掛金・在庫・買掛金のタイミングのずれにあります。CCCで現金の戻り方を把握し、回収までの日数を縮める仕組みを持つことが資金繰り改善の土台です。
利益が出ていても手元資金が足りなくなる原因は、売掛金・在庫・買掛金のタイミングのずれにあります。CCCで現金の戻り方を把握し、回収までの日数を縮める仕組みを持つことが資金繰り改善の土台です。
利益が出ていても手元資金が足りなくなる原因は、売掛金・在庫・買掛金のタイミングのずれにあります。CCCで現金の戻り方を把握し、回収までの日数を縮める仕組みを持つことが資金繰り改善の土台です。
「利益は出ているのに、毎月末が資金繰りで苦しい」「売上が伸びているのに、手元現金が減っていく」「どの取引先の入金が遅れているのか、Excelを何枚も開かないと分からない」——成長期の中小企業で多く聞かれる悩みです。
運転資本管理とは、売掛金・在庫・買掛金のバランスを管理し、支払った現金が売上として回収されて手元に戻るまでの日数を短くする取り組みです。利益の額ではなく、現金が動くタイミングを管理対象にする点が損益管理との違いです。
この現象の原因の多くは「運転資本の膨張」にあります。売上が増えると売掛金が増え、事業拡大に伴い在庫が増え、それを支えるために現金が使われます。利益が増えても現金が残らないのは、利益とキャッシュフローの構造的な違いを把握できていないからです。
この記事では、運転資本(売掛金・買掛金・在庫)の管理方法と、手元資金を守るための具体的な資金繰り改善策を解説します。 この領域の全体像は財務管理完全ガイドで体系的に整理しています。
利益が出ているのに手元資金が不足する原因を運転資本の構造から解き明かし、売掛金・買掛金・在庫の最適化で手元キャッシュを増やす具体策を紹介します。
対象読者: 成長期の資金繰りに課題を抱える中小企業の経営者・経理担当者
資金繰りの悩みを解くには、まず「利益」と「現金」がそれぞれ別のタイミングで動くことを押さえておくと整理しやすくなります。損益計算書(P/L)は取引が発生した時点で売上や費用を計上しますが、現金は請求・入金・支払いのタイミングでしか動きません。このずれを生むのが運転資本です。
運転資本(Working Capital)とは、事業を日々運営するために必要な資金のことです。貸借対照表(B/S)上では以下の式で定義されます。
運転資本 = 流動資産 − 流動負債
ただし、財務管理の文脈では「営業運転資本」として以下の3項目を主に管理します。
営業運転資本 = 売掛金 + 在庫 − 買掛金
売上が増えると売掛金と在庫が増えます。これらは「資産」ですが現金ではありません。一方、買掛金は「まだ支払っていない負債」であり、これが増えると手元現金の流出を後ろにずらすことができます。つまり営業運転資本は、会社が自前の資金で取引先や在庫を「立て替えている」金額だと捉えると理解しやすくなります。
利益が出ていても現金が不足する主な原因は次の3つです。
自社がどれに当てはまるかは、貸借対照表を前期と並べると見当がつきます。売上の伸びよりも売掛金の伸びが大きければ1の回収側、在庫の伸びが大きければ2の在庫側、売掛金と在庫に大きな変化がないのに現金が減っていれば3の支払い側から調べる、という順番で原因を絞り込むのがおすすめです。
多くの企業では、資金繰り表をExcelやスプレッドシートで管理しています。資金繰り表そのものは有効な道具ですが、入金予定の元データが「営業の案件管理表」「経理の請求一覧」「銀行の入出金明細」に分かれていると、どの取引先のどの請求が遅れているのかを突き止めるまでに手作業の突き合わせが発生します。表ごとに数字の差分が生まれ、更新した人しか最新状態を知らない、という属人化も起きやすくなります。
判断の目安として、入金予定を更新するたびに経理担当者が営業担当者へ個別に問い合わせているなら、資金繰り表の作り方ではなく「データの置き場所」を見直す段階だと本記事では整理します。その具体的な設計は、後半のCRMの節で扱います。
運転資本の大きさは金額で見るだけでなく、「何日分の現金を寝かせているか」という日数で見ると改善の打ち手が選びやすくなります。そのための指標がCCCです。ここでは計算式と、結果から優先領域を決める読み方を解説します。
CCC(Cash Conversion Cycle)は、現金が事業活動を通じて再び現金に戻るまでの日数を表す指標です。
CCC = 売掛金回収日数(DSO) + 棚卸資産回転日数(DIO) − 買掛金支払日数(DPO)
| 指標 | 計算式 | 意味 |
|---|---|---|
| DSO(売掛金回収日数) | 売掛金 ÷ 売上高 × 365 | 売上から入金までの平均日数 |
| DIO(棚卸資産回転日数) | 棚卸資産 ÷ 売上原価 × 365 | 在庫が販売されるまでの平均日数 |
| DPO(買掛金支払日数) | 買掛金 ÷ 売上原価 × 365 | 仕入れから支払いまでの平均日数 |
CCCが短いほど現金の循環が速く、少ない運転資本で多くの売上を支えられます。
CCCは「DSOとDIOを足した日数から、DPOを引いた日数」だけ、会社が自前の資金で事業を立て替えている状態を表します。同じ売上規模でもCCCを短縮できれば、その分だけ必要な運転資本を圧縮できます。
どこから手をつけるかは、3指標のうちどれが突出しているかで決めます。本記事では次のように整理します。
| 3指標の状況 | 優先して取り組む領域 | 次に記録・設定すること |
|---|---|---|
| DSOが他の2指標より長い | 請求の即時化・入金照合・督促フロー | 取引先別の請求日・入金予定日・実入金日 |
| DIOが長い(在庫を持つ業種) | 適正在庫の設定・デッドストック削減 | 品目別の最終出庫日と在庫金額 |
| DPOがDSOより大幅に短い | 支払いサイクルの標準化・期日の延長交渉 | 支払先別の支払条件と振込日 |
一度に3つすべてを動かそうとすると、どの施策が効いたのか分からなくなります。四半期ごとにCCCを計算し、もっとも長い指標を1つ選んで集中的に改善する進め方をおすすめします。
サービス業(コンサルティング・IT系など)はDIOがゼロに近いため、CCCの改善はDSOの短縮とDPOの延長が主軸になります。在庫を持たない分、請求と入金のスピードがそのまま資金繰りに表れます。
一方で、外注費を先に支払い、顧客からの入金は検収後というプロジェクト型の事業では、DPOがDSOより短くなりやすい構造があります。この場合は請求条件そのもの(着手金・中間金の設定など)を見直すことが、支払い側の交渉よりも効きやすい打ち手になります。
売掛金の回収遅延は、資金繰り悪化の大きな原因のひとつです。回収の改善は「早く請求する」「入金をすぐ把握する」「遅れを放置しない」の3段で考えると、どこが弱いのかが見えやすくなります。以下のアプローチで改善できます。
受注・納品後すぐに請求書を発行する習慣をつけます。請求書の発行が遅れるとその分入金も遅れます。クラウド会計ソフト(freeeなど)を使えば、受注データから即座に請求書を発行できます。
即時化を習慣ではなく仕組みにするには、請求の起点を明確にしておくことがポイントになってきます。例えば「取引が受注ステージに移ったら、経理に請求依頼のタスクが届く」という流れにしておけば、営業担当者が請求依頼を忘れても処理が止まりません。受注から請求までの日数を取引ごとに記録し、日数のばらつきが大きい担当者や商材から、請求の起点を見直していきます。
銀行口座の入出金データをクラウド会計と連携させると、入金の自動照合が可能になります。手動確認より漏れが減り、未入金の早期発見につながります。
自動照合で一致しなかった入金は、振込名義の違いや複数請求の合算振込が原因になっているケースがあります。照合できなかった入金だけを毎週まとめて処理する担当と曜日を決めておくと、「未入金と思っていたら実は入金済みだった」という督促の空振りを防げます。
毎月末に売掛金の年齢管理(Age Analysis)を行い、入金期日を超えた売掛金をリスト化します。年齢管理とは、売掛金を「期日内」「期日超過後の経過期間ごと」に区分して一覧にする方法です。
督促は担当者の判断に任せると、関係性を気にして連絡が遅れがちです。本記事では次の順番で段階を決めておくことをおすすめします。
各段階に進む経過期間は、自社の請求条件や業界の慣行に合わせて社内で定め、督促フローの文書に明記しておくと、担当者が替わっても同じ対応が取れます。
HubSpotのようなCRMを使っている場合、取引先ごとの入金状況を商談・コンタクトデータと紐づけて管理することができます。請求金額・請求日・入金予定日・実入金日を記録し、滞留している取引先をCRMのレポートで一覧管理する設計が効果的です。
CRMで「この顧客は過去に入金が遅れた実績がある」というデータを蓄積しておくと、新規取引条件(前払い・短縮サイトなど)の判断根拠にもなります。営業が次の提案をする前に入金履歴を見られる状態にしておくことで、回収リスクの判断を受注前に移せます。
買掛金(仕入れ・外注費などの未払金)の支払いタイミングを適切に管理することで、手元資金の流出を遅らせることができます。ただし支払い側の改善は取引先との関係に直結するため、社内で完結する「標準化」から始め、交渉はその後に回す順番をおすすめします。
外注先・仕入先との支払いサイクルを統一します。毎月複数回の振込が発生している場合は、月末払い1回に集約するだけで管理工数が削減できます。
標準化の第一歩は、支払先ごとの支払条件を一覧にすることです。一覧にした結果、締め日と支払日がばらばらで振込日が月内に散らばっているなら集約を、すでに月末に集まっているなら次の延長交渉を検討する、という順で判断します。
継続的な取引がある外注先・仕入先に対して、支払いサイクルの延長を交渉することは資金繰り改善の有効な手段です。ただし関係性を損なわない範囲で行うことが前提です。
交渉の対象を選ぶときは、取引の継続期間、取引額の大きさ、相手先の事業規模を並べて見ます。長く安定して取引していて取引額も大きい相手は交渉の余地がありますが、小規模な外注先に一方的に支払いを遅らせると、相手の資金繰りを圧迫し、品質や納期に跳ね返ることがあります。条件を変える場合は、発注量の見通しを共有するなど相手側の利点も合わせて提示してください。
光熱費・SaaS費用・リース料などの固定費は、原則として自動引落し(口座振替)に統一し、支払い漏れのリスクを減らします。引落日を一覧にしておくと、月内のどの時点で残高が薄くなるのかを資金繰り表に反映しやすくなります。
翌月以降の残高予測を見て、下限を割り込まない時期に限って切り替えるのが判断の分かれ目です。
製造業や小売業では在庫が運転資本の大部分を占めます。サービス業・BtoB企業でも「仕掛品(未完成の役務提供)」が実質的な在庫に相当することがあります。在庫の最適化は「適正在庫の設定」と「デッドストックの削減」の2段階で取り組みます。
適正在庫の設定には、過去の販売実績・リードタイム・季節変動を考慮した安全在庫の計算を行います。安全在庫とは、需要のぶれや仕入れの遅れがあっても欠品しないために持っておく最低限の在庫です。
品目ごとに「販売実績が安定しているか」「仕入れのリードタイムが長いか」を見て、安定していてリードタイムも短い品目は在庫を薄く、ぶれが大きくリードタイムも長い品目は厚めに持つ、と分けて考えます。全品目を同じ基準で管理するより、在庫金額の大きい品目から順に基準を決めていくほうが、運転資本への効果が早く表れます。
デッドストックは「この期間動いていない在庫」の閾値を設定し、定期的に現金化する仕組みを整えます。閾値は商材の性質によって異なるため、社内で品目区分ごとに決めておきます。
閾値を超えた在庫は、値引き販売・返品交渉・用途変更などの選択肢を並べ、処分によって戻る現金と保管を続けるコストを比べて判断します。判断結果と理由を記録しておくと、次回の仕入れ判断で同じ失敗を繰り返しにくくなります。
サービス業やBtoBのプロジェクト型事業では、作業は進んでいるのに請求できない期間が「仕掛品」として現金を寝かせます。検収まで請求できない契約が多い場合、プロジェクトが長期化するほど運転資本が膨らみます。
対策としては、契約時にマイルストーン(要件定義完了・中間納品など)ごとの分割請求を設定する方法があります。仕掛中のプロジェクトを一覧にし、着手からの期間が長いのに請求が一度も発生していない案件から、請求条件の見直し対象にしていきます。
資金繰りを安定させるには、月次で以下のフローを回すことが重要です。ここでは毎月のサイクルと、その中で行う残高予測の判断、そして担当者が替わっても回る運用の作り方を整理します。
| タイミング | 作業 |
|---|---|
| 月初 | 前月末の現預金残高確認・今月の入金予定整理 |
| 月中 | 入金確認・未入金の督促・今月の支払い予定確認 |
| 月末 | 翌月・翌々月の資金繰り予測・ショートリスクの有無確認 |
| 四半期 | CCC計算・運転資本水準の確認・改善施策の優先順位付け |
この表は、前半で扱った施策を時間軸に並べ直したものです。月中の督促は売掛金の節、月末の予測は本節、四半期のCCC計算は前半の指標の節にそれぞれ対応しています。
月末時点で「翌月末の現預金残高予測」を毎月算出します。入金予定と支払い予定を差し引いた残高が、社内で決めた最低残高を上回っているかが判断の目安です。
最低残高をどこに置くかは、入金サイトの長さや売上の季節変動によって変わるため、月次固定費の何か月分を下限とするかを社内で決め、資金繰り表に明記しておくことをおすすめします。予測残高が下限を上回っていれば通常運転、下回る見込みなら「どの入金を前倒しできるか」「どの支払いを調整できるか」を売掛金・買掛金の一覧から洗い出し、それでも埋まらなければ金融機関への相談時期を決める、という順で対応を決めます。
月次フローは、特定の経理担当者の頭の中だけにあると、異動や退職のたびに止まります。作業ごとに「誰が・いつ・どのデータを見て・何を記録するか」を手順書にし、予測に使う入金予定データはできるだけ一か所にまとめておくことが、属人化を防ぐポイントになってきます。
特に入金予定は営業側の情報が起点になるため、営業が案件を更新すれば経理の予測にも反映される流れを作れると、月末に担当者へ聞いて回る作業が減ります。新しく担当になった人でも、手順書と一元化されたデータがあれば同じ予測を作れる状態を目指すのがよいです。
CRMのデータを活用した顧客別の入金状況管理と、資金繰り予測の仕組み構築が可能です。ここでは、コンタクト→取引→顧客→請求・入金という一連の流れの中に入金管理をどう置くかを解説します。
まず、取引オブジェクトに請求・入金の情報を記録するプロパティを用意します。HubSpotのカスタムプロパティでは、日付ピッカーや数値、ドロップダウン選択などのフィールドタイプを選んで作成できます(出典:Create and edit properties)。
| プロパティ(例) | フィールドタイプ | 使い道 |
|---|---|---|
| 請求金額 | 数値 | 顧客別・月別の売掛金残高を集計する |
| 請求日 | 日付 | 受注から請求までの日数を測る |
| 入金予定日 | 日付 | 資金繰り表の入金予定の元データにする |
| 実入金日 | 日付 | 予定とのずれから回収の遅れを把握する |
| 入金ステータス | ドロップダウン選択 | 未請求・請求済み・入金済み・滞留を区分する |
項目は最小限に絞ることをおすすめします。使われない項目が増えると入力が形骸化し、肝心の入金予定日が空欄のまま、という状態になりがちです。上の表の項目で運用を始め、レポートで実際に使うことが決まった項目だけを追加していく順番が扱いやすいと考えています。
入金予定日を過ぎても入金ステータスが「入金済み」にならない取引を、ワークフローで担当者に通知します。ワークフロー機能は、Marketing Hub・Sales Hub・Service HubなどのProfessional以上のエディションで提供されています(出典:HubSpot製品・サービスカタログ)。
通知は、受け取った担当者が当日中に行動を決められる条件に絞ります。1か月ほど運用して、対応されないまま残った通知があれば、その条件から外すか通知先を見直します。督促を担当者の記憶に頼らずタスクとして残すことで、担当が替わっても対応履歴が引き継がれます。
蓄積したデータは、レポートで顧客別・月別に可視化します。HubSpotのカスタムレポートビルダーでは、取引や会社など複数のデータソースを組み合わせてレポートを作成できます(出典:Create reports with the custom report builder)。
以下の画面は、HubSpotのレポートで取引をクローズ日別に集計し、色分けして表示したテーブルの例です。
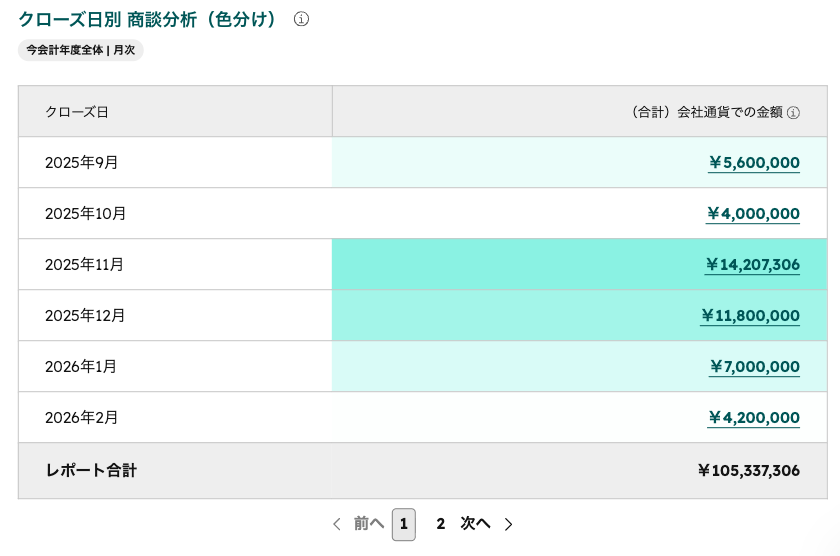
受注のタイミングを月別に把握しておくと、その先の請求・入金予定を見積もる起点になります。同じ考え方で入金予定日や実入金日を軸にしたレポートを作れば、Excelの資金繰り表を手で更新しなくても、入金予定の一覧をダッシュボードから参照できるようになります。
HubSpotなどのCRMは、本来の意味での「売掛金管理」機能(仕訳や消込といった会計機能)を持っていません。CRMが得意なのは、取引や顧客と紐づけた請求・入金のステータス管理と、その可視化です。
そのため、実際の売掛金残高や入金実績は会計ソフトを正としておき、CRMはそれを顧客・案件の文脈で見るための場所と位置づけるのが現実的です。StartLinkは、CRMと会計データをつなぐ設計支援を行っています。HubSpotの案件・取引ステータスと、「Sync for freee」で連携したfreeeの売掛金・入金実績を突き合わせることで、顧客別のDSO(売掛金回転日数)を見える化し、滞留の早期検知ができる設計のご相談を承っています。資金調達支援、与信管理制度の構築、記帳・決算業務の代行は対応範囲外です。
運転資本の管理は、仕組みを一度に作り込もうとすると現場の入力が追いつかず、データが揃わないまま止まりがちです。小さく始めて、データが溜まった段階で自動化や分析を広げていく進め方をおすすめします。あわせて、AIに任せられる作業と人が判断する作業の線引きも整理しておきます。
本記事では、運転資本の見える化を次の3段階で進めることを提案します。
| 段階 | やること | 次の段階へ進む目安 |
|---|---|---|
| 第1段階 | CCCを計算し、もっとも長い指標を特定する。月次フローの表を回し始める | 四半期分のCCCが記録され、改善対象が1つに絞れている |
| 第2段階 | 取引に請求・入金のプロパティを追加し、入金予定日を営業が入力する運用にする | 進行中の取引で入金予定日の空欄がほぼ無くなっている |
| 第3段階 | ワークフローで滞留通知を自動化し、レポートで顧客別の入金状況を共有する | 月末の入金予定の集計を、担当者への聞き取りなしで作れる |
各段階で目安を満たせていなければ、次へ進まずに前の段階の運用を見直します。例えば第2段階で入金予定日の空欄が多いままなら、通知を自動化しても空欄の取引は拾えないため、先に入力を必須にするタイミング(受注ステージへの移行時など)を決めるほうが効果的です。
以下の画面は、Breezeで生成した商談動向レポートの例です。サマリーと月次推移がまとめられています。
入金データやレポートが揃ってくると、AIを分析の補助に使えるようになります。

AIは、データの要約や傾向の下書きを作るアシスタントとして使い、取引条件の変更のような判断は人が行う、という役割分担をおすすめします。
| AIに任せやすい作業 | 人が判断する作業 |
|---|---|
| 入金状況や商談動向のレポートの要約 | 滞留顧客との取引条件の見直し |
| 滞留リストから傾向の候補を挙げる | 督促の強さや連絡の順番の決定 |
| 督促メールの文面の下書き | 下書きを送るかどうかの最終判断 |
| 月次の数字の変化点の洗い出し | 最低残高の基準や改善施策の優先順位 |
特に督促の連絡は顧客との関係に直結するため、AIが作った文面は担当者が内容を見てから送る運用にしてください。
A. P/L(損益計算書)上は利益が計上されているにもかかわらず、現金不足で支払いができなくなり倒産する状態です。主な原因は売掛金の回収遅延や、急速な成長に伴う運転資本の膨張です。利益とキャッシュフローは別物であることを理解し、翌月末の現預金残高を毎月予測しておくことが予防の基本になります。
A. 取引先が増え、担当者の記憶だけでは入金状況を追えなくなった段階で実施することをお勧めします。特に入金サイトが長い取引先や、過去に入金遅延があった取引先は月次でモニタリングする習慣をつけてください。期日超過の区分ごとに督促の段階を決めておくと、対応の判断も早くなります。
A. HubSpotなどのCRMは本来の意味での「売掛金管理」機能(会計機能)を持っていませんが、商談・請求書のステータス管理として運用することは可能です。より本格的な売掛金管理にはfreeeなどのクラウド会計ソフトとの連携が有効です。会計ソフトの数字を正とし、CRMは顧客・案件と紐づけて滞留を見つける場所と位置づけるのが扱いやすい形です。
A. 計算できます。サービス業の場合、DIOは省略し、CCC = DSO − DPO で計算します。サービス業は在庫を持たない分、売掛金回収のスピード改善が中心的なCCC改善策になります。プロジェクト型で検収まで請求できない契約が多い場合は、分割請求の設定も合わせて検討してください。
利益が出ていても現金が不足する原因は、売掛金の回収遅延・在庫の固定化・買掛金との支払いタイミングのズレです。CCC(キャッシュコンバージョンサイクル)を計算し、現金循環の速度を把握・改善することが運転資本管理の核心です。
押さえておきたいポイントは以下の通りです。
まずは、直近の貸借対照表からCCCを計算し、3指標のうちもっとも長いものを特定することから始めてみてください。次の行動は次の3ステップです。
CRMを活用した業務効率化やAIとの連携に関するご相談は、StartLinkまでお気軽にお問い合わせください。
記事の内容を、そのまま実務に落とし込みたい方向け
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。