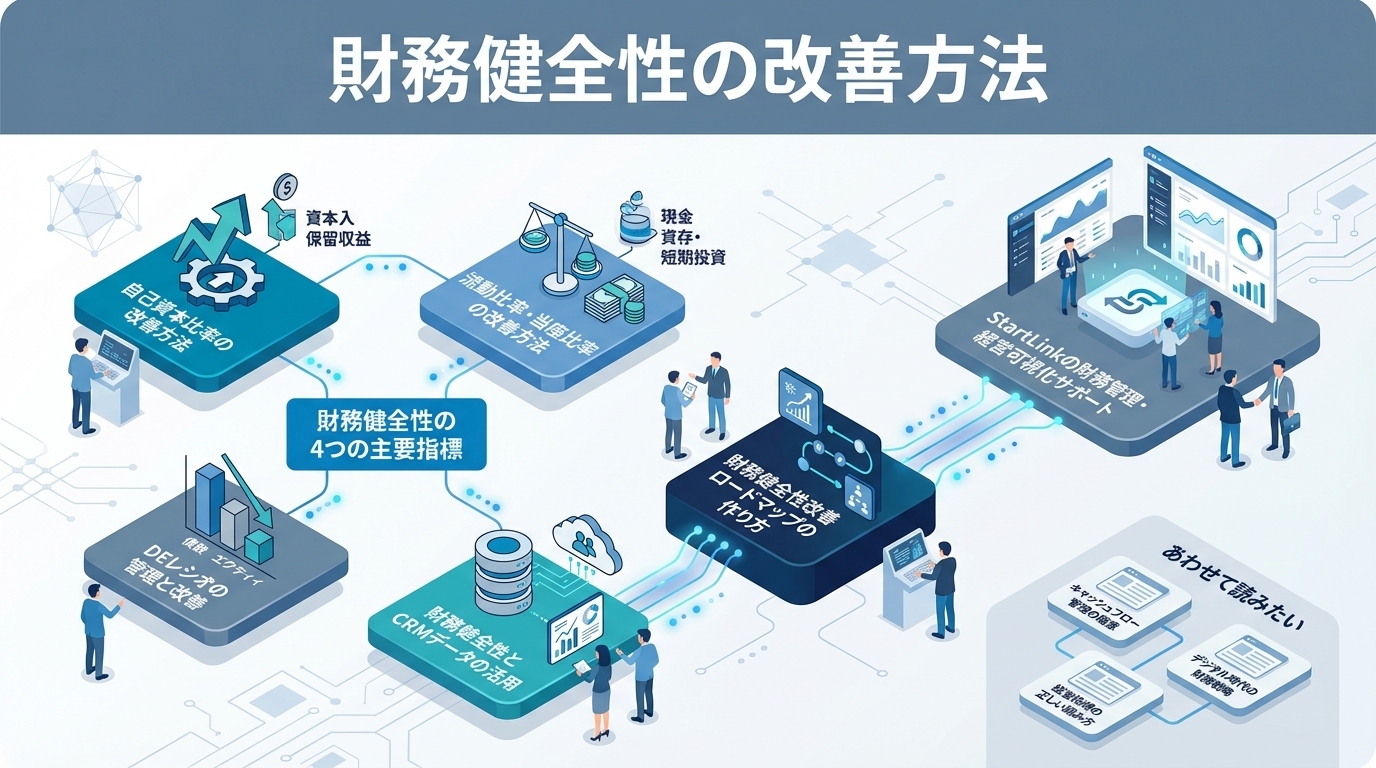
財務健全性を示す4つの主要指標とその目標値。自己資本比率が低い企業が取るべき具体的な改善アクション。
「決算書を見ると自己資本比率が低い。どうすれば改善できるのか」「流動比率が100%を切っていると言われたが、具体的に何をすべきか」——財務健全性の改善方法がわからず、税理士から指摘されても対応できない経営者は多くいます。
財務健全性とは、企業が経営上のリスクに耐えられる財務構造を持っているかどうかを表す概念です。健全性が低い企業は、売上が一時的に落ち込んだだけで資金難に陥るリスクがあります。
この記事では、財務健全性を示す主要指標の意味と、それぞれを改善するための具体的なアクションを解説します。 この領域の全体像は財務管理完全ガイドで体系的に整理しています。
この記事でわかること
自己資本比率や流動比率といった財務健全性指標の意味を理解し、それぞれを改善するための具体的なアクションとロードマップを解説します。
- 財務健全性を示す4つの主要指標とその目標値 — 財務健全性を評価するには、以下の4つの指標を使います。それぞれの意味と目安を押さえておきましょう。
- 自己資本比率が低い企業が取るべき具体的な改善アクション — 自己資本比率を改善するには、自己資本を増やすか、総資産(=負債+純資産)を減らすかのどちらかです。
- 流動比率・当座比率の改善方法と資金繰りとの関係 — 流動比率が100%を切っている場合、「短期的な支払い義務を賄える流動資産が不足している」状態であり、資金繰りリスクが高い状態です。
- DEレシオ(負債資本比率)の意味と管理方法 — DEレシオが高いほど、金利負担が重く、財務上のリスクが高い状態です。
- 財務健全性とCRMデータ活用の関係 — 財務健全性の改善は「利益を出し続ける仕組みを作ること」が前提です。
- 健全性改善に向けたロードマップの作り方 — 3〜5年のロードマップを作成し、毎年の目標を設定することが重要です。
対象読者: 財務体質の強化や金融機関からの評価向上を目指す中小企業の経営者・財務担当者
財務健全性の4つの主要指標
財務健全性を評価するには、以下の4つの指標を使います。それぞれの意味と目安を押さえておきましょう。
1. 自己資本比率
自己資本比率 = 自己資本 ÷ 総資産 × 100
自己資本(純資産)が総資産に占める割合です。この比率が高いほど「返済不要の資金」の割合が多く、財務構造が安定しています。
- 目安 ── 40%以上が健全、60%以上が優良。20%未満は要注意。
- 中小企業全体の中央値 ── 中小企業庁の中小企業実態基本調査(2023年度)によれば、約25〜30%です。
- 業種による差 ── 業種によって大きく異なりますが、サービス業・コンサルティング業では50%以上が比較的達成しやすい水準です。
2. 流動比率
流動比率 = 流動資産 ÷ 流動負債 × 100
1年以内に現金化できる資産(流動資産)が、1年以内に支払わなければならない負債(流動負債)の何倍あるかを示します。
- 安全圏 ── 200%以上
- 許容範囲 ── 150%以上
- 危険シグナル ── 100%未満
3. 当座比率
当座比率 = 当座資産 ÷ 流動負債 × 100
流動資産から在庫・前払費用などの換金しにくい資産を除いた「当座資産(現金・売掛金・有価証券)」で流動負債を賄える割合です。
- 位置づけ ── 流動比率より厳しい指標です。
- 目安 ── 100%以上が健全。
4. DEレシオ(負債資本比率)
DEレシオ = 有利子負債 ÷ 自己資本
有利子負債(借入金)が自己資本の何倍あるかを示します。数値が低いほど財務健全性が高いです。
- 健全 ── 1.0倍以下
- 理想的 ── 0.5倍以下
財務健全性指標サマリー
| 指標 |
計算式 |
健全な目安/要注意ライン |
| 自己資本比率 |
自己資本 ÷ 総資産 × 100 |
40%以上が健全/20%未満は要注意 |
| 流動比率 |
流動資産 ÷ 流動負債 × 100 |
200%以上が健全/100%未満は要注意 |
| 当座比率 |
当座資産 ÷ 流動負債 × 100 |
100%以上が健全/80%未満は要注意 |
| DEレシオ |
有利子負債 ÷ 自己資本 |
1.0倍以下が健全/2.0倍超は要注意 |
自己資本比率の改善方法
自己資本比率を改善するには、自己資本を増やすか、総資産(=負債+純資産)を減らすかのどちらかです。
方法1:利益を内部留保として積み上げる
最も基本的かつ確実な方法は、当期純利益を配当として社外に流出させず、内部留保として積み上げることです。
- 試算 ── 当期純利益が年500万円の企業が10年間、全額を内部留保に回せば、純資産が5,000万円増加します。
- 必要な期間 ── 自己資本比率を年0.5〜2ポイント程度改善するためには、最低でも数年単位での継続が必要です。
「利益を出し続ける仕組みを作ること」が財務健全性改善の根本です。
方法2:不要資産の売却による総資産の圧縮
自己資本比率の計算式の分母(総資産)を小さくすることでも比率を改善できます。
- 売却して現金化 ── 使用していない設備・不動産・遊休資産が対象です。
- 現金の使い道 ── その現金を利益留保や運転資本に充てます。
方法3:収益性向上による利益の拡大
粗利率・営業利益率の改善は、自己資本(利益剰余金)の積み上げ速度を加速させます。
利益率改善の具体的な方法については「利益率改善の実践方法」の記事で詳しく解説しています。
流動比率・当座比率の改善方法
流動比率が100%を切っている場合、「短期的な支払い義務を賄える流動資産が不足している」状態であり、資金繰りリスクが高い状態です。
方法1:売掛金回収の早期化
売掛金を早期に回収することで、流動資産の現金比率が高まり、流動比率が改善します。主なアプローチは次の3つです。
- 請求書発行の即時化
- 前払い・短縮サイトへの変更交渉
- 督促フローの整備
具体的な方法は「運転資本管理と資金繰り改善」の記事で詳しく解説しています。
方法2:流動負債(短期借入金)の削減
流動比率の分母(流動負債)を小さくすることでも改善できます。
- 返済期間の延長交渉 ── 短期借入金がある場合は、返済期間の延長交渉(短期→長期への変換)を検討します。
- 区分の違い ── 長期借入金は流動負債ではなく固定負債に区分されるため、流動比率は改善します。
方法3:過剰在庫の現金化
在庫が多い場合は、適正在庫を設定してデッドストックを処分することで現金を創出できます。これにより流動資産の現金比率が高まります。
DEレシオの管理と改善
DEレシオは有利子負債÷自己資本です。DEレシオが高いほど、金利負担が重く、財務上のリスクが高い状態です。
DEレシオを改善するには、次のいずれかです。
- 自己資本の増加 ── 利益の内部留保
- 有利子負債の削減 ── 計画的な返済
基本的には利益を内部留保として積み上げながら、毎期計画的に返済していくアプローチが王道です。
財務健全性とCRMデータの活用
財務健全性の改善は「利益を出し続ける仕組みを作ること」が前提です。そのためには、収益性の高い顧客・案件を増やし、収益性の低い顧客・案件を見直すことが必要です。
HubSpotのようなCRMを活用すると、顧客ごとの売上・粗利・回収状況を可視化できます。
- 高粗利の顧客セグメントへの営業リソース集中
- 低粗利・回収リスクの高い顧客への対応方針の見直し
これらはCRMデータがあってこそ精度高く実行できます。
さらに、CRMのパイプライン管理(加重フォーキャスト)を財務計画に組み込むことで、将来の利益・キャッシュフローの予測精度が向上し、健全性改善ロードマップの信頼性が高まります。
財務健全性改善ロードマップの作り方
財務健全性は一朝一夕で改善できません。3〜5年のロードマップを作成し、毎年の目標を設定することが重要です。
ロードマップ設計の手順
- ステップ1:現状の指標値を算出する ── まず自社の自己資本比率・流動比率・当座比率・DEレシオを算出し、各指標が「健全」「許容範囲」「要注意」のどの水準にあるかを確認します。
- ステップ2:優先指標を決める ── 4つの指標のうち、最も改善が急務な指標を1〜2つに絞ります。
- 流動比率が100%未満なら短期的な流動性確保を最優先にします。
- 自己資本比率が低い場合は利益の内部留保を中期的に取り組みます。
- ステップ3:年次目標を設定する ── たとえば「3年後に自己資本比率30%→40%に改善する」という目標を設定し、そのために毎年必要な純利益額と内部留保率を逆算します。
- ステップ4:中間KPIで進捗管理する ── 年次目標だけでなく、四半期ごとに中間KPIを設定します。「今期末の流動資産額」「今期の当期純利益目標」などの指標を毎月モニタリングします。
まとめ
押さえておきたいポイントは以下の通りです。
- 主要指標 ── 財務健全性の主要指標は「自己資本比率」「流動比率」「当座比率」「DEレシオ」の4つ。
- 自己資本比率の改善 ── 「利益の内部留保」「不要資産の圧縮」「収益性向上」の3アプローチ。
- 流動比率の改善 ── 「売掛金早期回収」「短期負債の長期化」「在庫の現金化」が主な手法
- ロードマップ ── 財務健全性の改善には3〜5年のロードマップと年次目標の設定が不可欠
- CRMデータの活用 ── 顧客別収益分析が、利益の持続的な向上を支える
- 根本 ── 「利益が出る仕組みを設計すること」が財務健全性改善の根本であり、個別の削減努力だけでは限界がある
よくある質問
Q. 自己資本比率を短期間で大幅に改善する方法はありますか?
A. 利益の内部留保が基本です。短期で劇的に改善する魔法の方法はありません。
ただし、不要な資産(遊休設備・未使用のソフトウェアライセンスなど)を売却・解約することで総資産を圧縮し、比率を改善することは可能です。
Q. 流動比率が100%を切っていたら経営危機ですか?
A. 直ちに経営危機ではありませんが、短期的な支払い能力に余裕がない状態です。
特に売掛金回収が遅れたときや、大きな支払いが重なったときにキャッシュが不足するリスクがあります。早めに資金繰り管理を強化し、改善施策を始めることをお勧めします。
Q. 自己資本比率の目標値は業種によって変わりますか?
A. 変わります。製造業・小売業などの有形資産が多い業種は平均的に低く、サービス業・コンサルティング業は高い傾向があります。
自社の業種の平均値を調べた上で、相対的な位置づけを把握することが重要です。
Q. 毎年利益が出ているのに自己資本比率が改善しないのはなぜですか?
A. 主な原因は2つです。ひとつは配当や役員報酬として利益を社外に流出させている場合です。もうひとつは資産(設備投資など)が増えていて、純資産の増加と相殺されているケースです。総資産が増えるペースより純資産の増加が遅いと比率が改善しません。
StartLinkのHubSpot × freee連携と Claude Code エージェント活用サポート
StartLinkはHubSpotゴールドパートナーとして、CRM・SFA・MAの設計・導入・運用を一気通貫で支援しています。加えて、独自開発した Sync for freee により HubSpot と freee 会計をリアルタイムに連携し、営業パイプラインと会計データを一元化した経営可視化基盤を構築します。さらに Claude Code エージェントを活用したAI業務自動化により、月次レポート作成やKPIモニタリングといった繰り返し業務の省力化もご提案可能です。
なお、財務健全性改善施策そのものの実行代行や記帳・決算業務の代行、基幹会計システムのリプレースは対応範囲外です。HubSpot を起点にした「顧客データ × 会計データ × AI」の連携領域に特化してご支援します。
財務の見える化やCRMと会計の連携設計でお困りの方は、まずはお気軽にご相談ください。
あわせて読みたい