この記事の結論
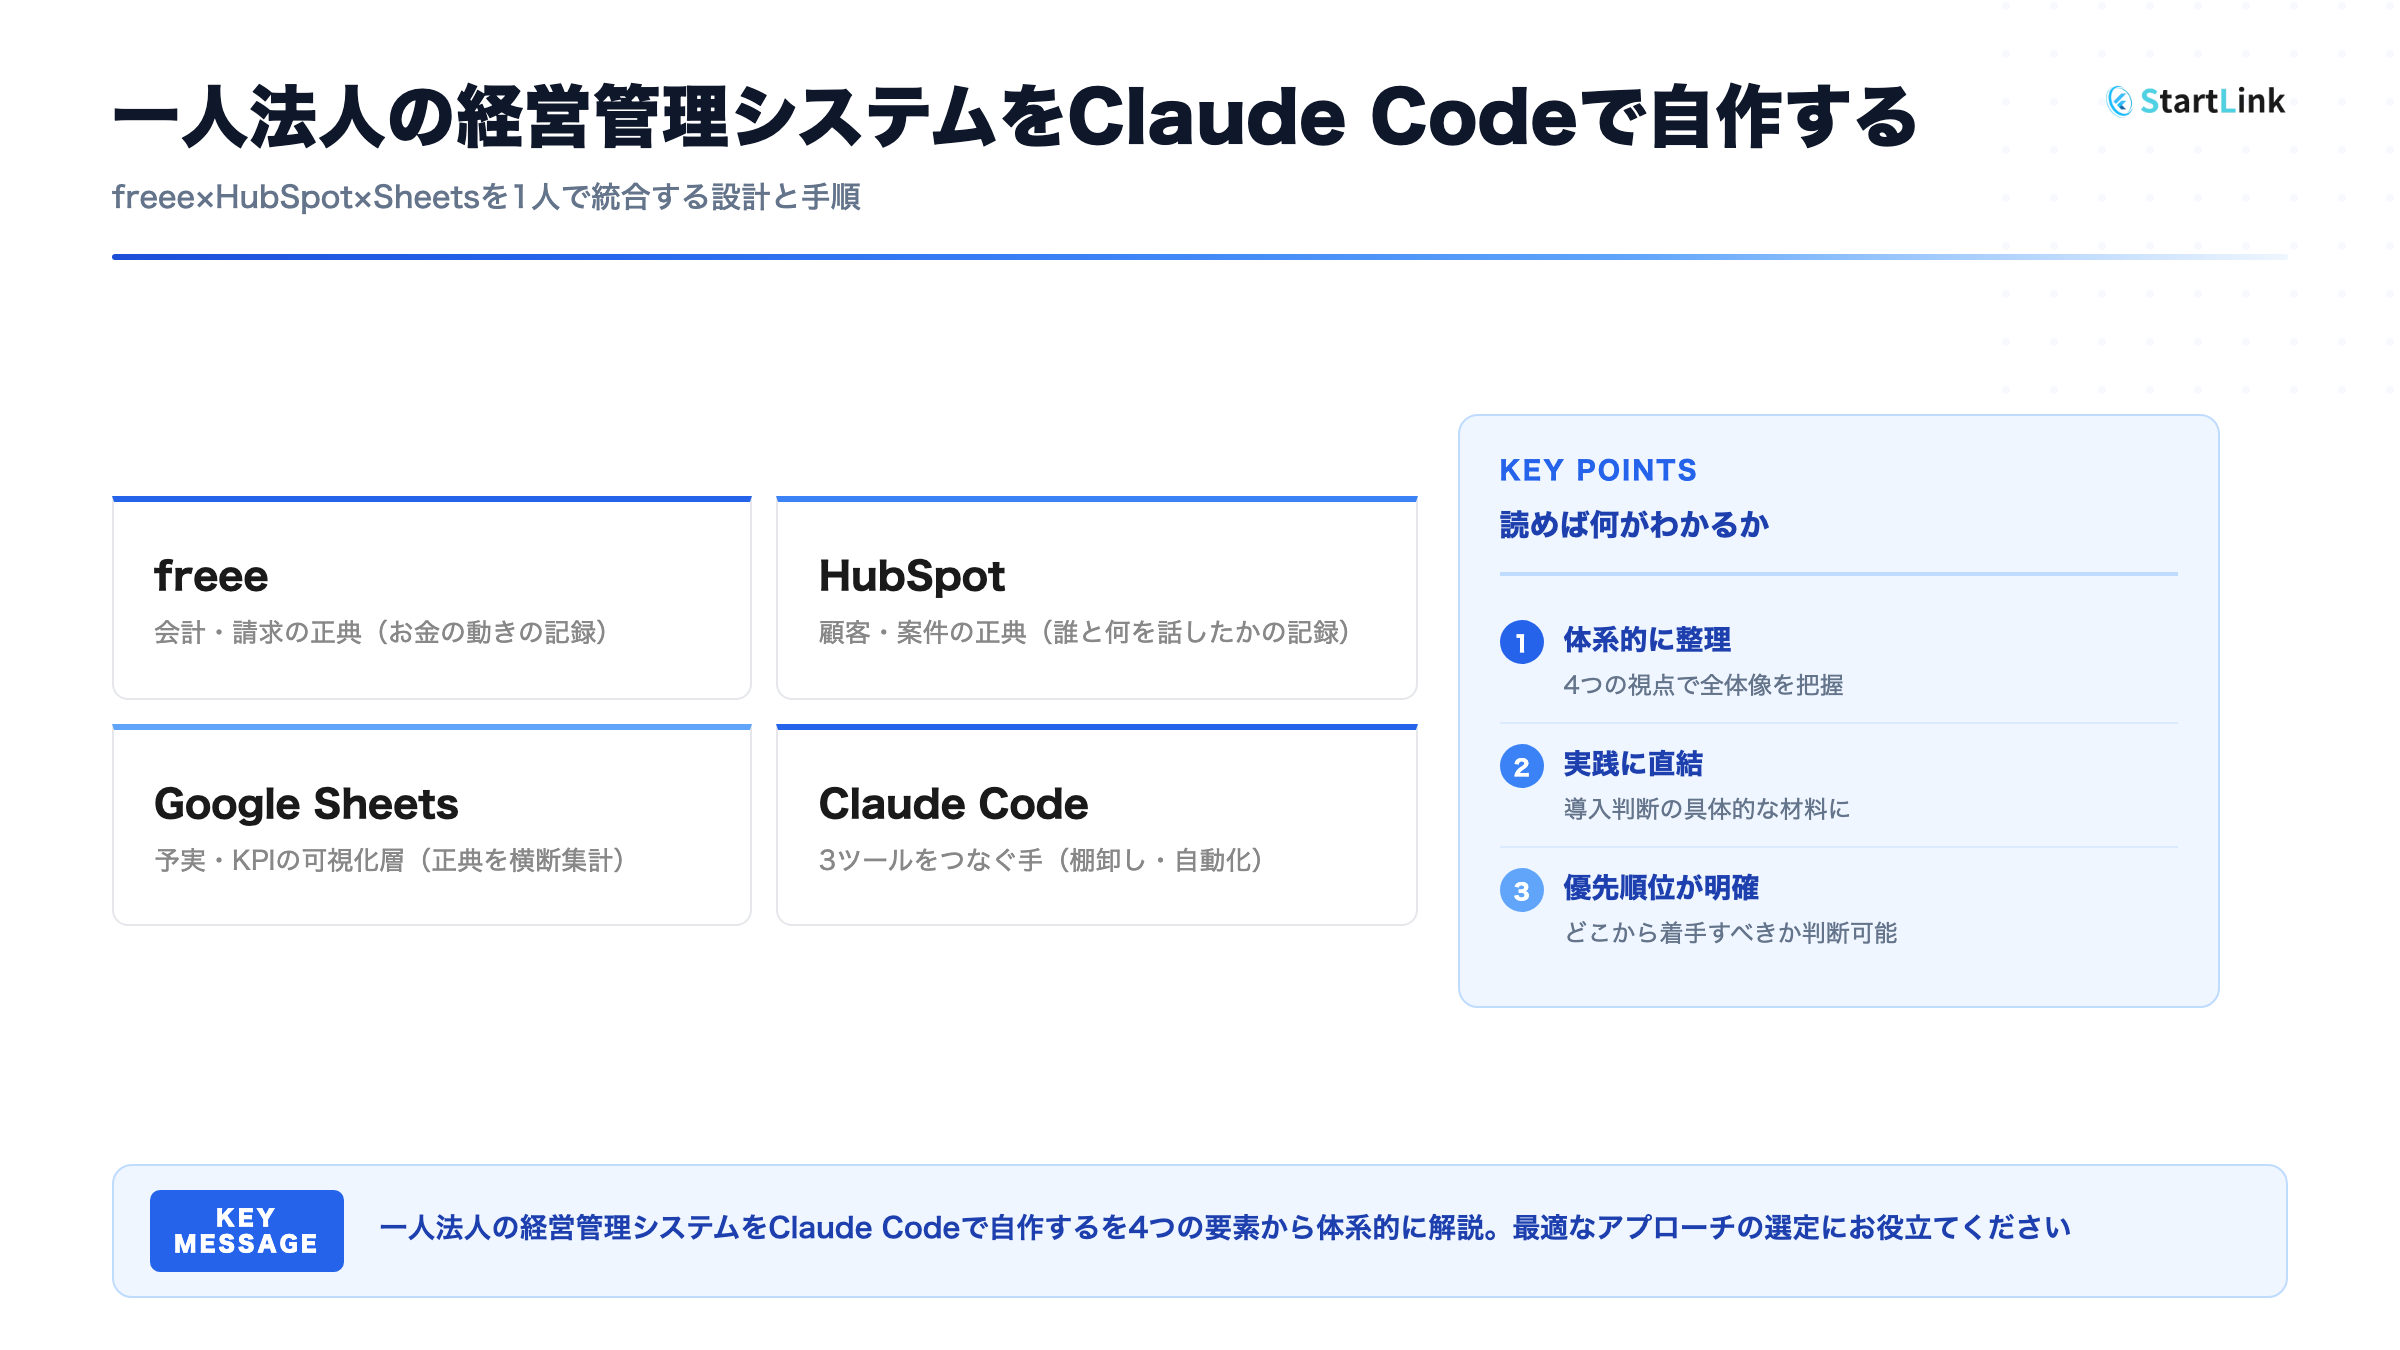
財務管理は、月々の数字を経営判断につなげる仕組みです。毎月同じ手順で確かめ、次の打ち手を決める管理サイクルから始めます。
財務管理は、月々の数字を経営判断につなげる仕組みです。毎月同じ手順で確かめ、次の打ち手を決める管理サイクルから始めます。
財務管理は、月々の数字を経営判断につなげる仕組みです。毎月同じ手順で確かめ、次の打ち手を決める管理サイクルから始めます。
「売上は伸びているのに、なぜかお金が足りない」「決算書は税理士に任せているが、月々の数字はよくわからない」「集計を担当者に頼っていて、引き継げるか不安」——こうした状態では、数字がそろっていても判断に間に合わないことがあります。
中小企業の財務管理とは、経営者が意思決定するために、自社の財務状態を把握・分析・計画する活動です。税務申告のための会計とは目的が異なり、月次で数字を確認し、次の行動を決める仕組みが要になります。
財務の仕組みが整わないまま事業が伸びると、売上が増える一方で資金繰りが苦しくなるケースがあります。経理担当者がいない、税理士に任せきりになっている、売上や入出金の記録が複数の場所に分かれていると、月次の状況をつかむまでに時間がかかります。まずは数字を絞り、毎月回せる手順を決めることが出発点です。
この領域の全体像は財務管理完全ガイドで体系的に整理しています。
財務管理をこれから整える経営者や担当者に向けて、確認する数字、仕組みを作る順序、月次の運用方法を解説します。自社の現在地を確認し、次に取り組む作業を選べるように構成しています。
財務会計と財務管理は、同じ決算書類を使っていても目的が異なります。税務申告や外部への報告が整っているかだけでは、経営判断に必要な数字が適切なタイミングで見えているとは限りません。
まず担当と確認頻度を照らし合わせ、社内に管理の空白がないかを確認します。
財務会計とは、決算書を作成し、税務署や金融機関など外部の関係者に報告するための会計です。税理士が担う仕事の中心はこの領域です。
法律で定められた形式や期限に沿って、正確に記録・報告することが重視されます。年次や四半期の報告を整える一方、月々の経営判断に使うには情報が遅れて届く場合があります。
財務会計の資料があることと、それを毎月の判断に使えることは分けて考える必要があります。
財務管理とは、経営者が意思決定するために財務状態を把握・分析・計画する活動です。管理会計、つまり社内の判断を支える会計の一部であり、見る項目や頻度は目的に合わせて設計できます。
次の表では「担当」と「頻度」を確認します。
| 項目 | 財務会計 | 財務管理 |
|---|---|---|
| 目的 | 外部への報告(税務・融資) | 経営者の意思決定支援 |
| 対象 | 外部(税務署・金融機関) | 社内(経営者・幹部) |
| 形式 | 法定様式(B/S・P/L・C/F) | 自由(目的に応じて設計) |
| 頻度 | 年次・四半期 | 月次・週次・日次 |
| 担当 | 税理士・会計士 | 経営者・財務担当 |
税理士・会計士が財務会計を担っていても、経営者や財務担当が毎月の数字を読み、計画へ反映する役割が社内に決まっていなければ、財務管理は空白になりやすいからです。
決算書以外に、毎月決まって確認する数字があるかを書き出します。
| 現状 | 今の段階 | 次に進む節 |
|---|---|---|
| 毎月見ている数字が特にない | 財務会計のみの段階 | 「経営者が最初に把握すべき3つの数字」 |
| 数字は見ているが、届くのが翌月末以降 | 財務管理を始めたが仕組みが未整備 | 「中小企業が最初に整備すべき3つの仕組み」 |
| 月次で数字が届くが、判断に使われていない | 仕組みはあるがサイクルが回っていない | 「月次財務管理サイクルの設計方法」 |
財務管理を始める段階では、スプレッドシートで売上や入出金を管理する方法も選択肢になります。
ただし、売上、請求、入金、経費の数字が別々の場所に分かれると、手集計や転記が増えて月次の締めが遅れます。どこに負担が生じているかを確かめ、仕組みに移す範囲を決めます。
営業のシート、請求書ソフト、銀行明細、会計ソフトなどに数字が分かれていると、集計のたびに転記や突き合わせが発生します。差分があったときに、どの記録が正しいかを探す作業も必要です。
その作業に時間がかかり、数字を読んで対応を決める時間が後ろへずれることがあります。まず、同じ数字を複数の場所へ入力しているかを確認します。
表計算の管理では、列の意味やデータの出どころが、作った人の頭の中だけに残ることがあります。担当者が不在になると、数字の更新が止まるおそれがあります。
次の項目を短い手順書にまとめておくと、別の人も同じ流れで更新できます。
本記事では、手作業の状態と仕組み化した状態の違いを次のように整理します。表の右側を目標にする場合も、現在の作業を一度に置き換えるのではなく、手作業の多い項目から移します。
| 項目 | 手作業中心の管理 | 仕組み化した管理 |
|---|---|---|
| 売上の把握 | 営業のシートから手で集計 | CRMの取引データから自動で集計 |
| 経費の入力 | 明細を見ながら手入力 | 銀行口座・カードと会計ソフトを自動連携 |
| 資金繰りの見通し | 担当者が都度作り直す | 同じ様式を毎月更新 |
| 引き継ぎ | 作った人に聞かないとわからない | 手順と締め日が文書化されている |
スプレッドシートが常に不向きというわけではありません。
判断に迷ったら、まず次の3つから始めます。
売上データとの突き合わせが残る場合に、CRM連携を次の候補にします。手順が担当者以外にもわかるかを確認し、引き継げる状態になった項目から運用を広げます。
指標を一度に増やすと、毎月の確認が続かなくなることがあります。まず粗利率、営業利益率、月次キャッシュフローを並べ、前月から動いた数字の原因を探します。
変化の組み合わせごとに確認先を決めておくと、次の対応までつながります。
売上高から売上原価を差し引いた利益が売上総利益、いわゆる粗利です。粗利率は、売上に対する粗利の割合を示します。
粗利率 = 売上総利益 ÷ 売上高 × 100
例えば売上高が1,000万円で売上原価が600万円なら、粗利は400万円、粗利率は40%です。この計算例は、自社の目標値を示すものではありません。
粗利率が前月より下がったときは、売上単価と原価のどちらが動いたかを確認します。
確認結果は月次メモに残します。
粗利から販売費・一般管理費を差し引いた利益が営業利益です。人件費、家賃、広告費などを含む費用を差し引いて、本業でどれだけ利益が残ったかを確認できます。
営業利益率 = 営業利益 ÷ 売上高 × 100
粗利率が安定しているのに営業利益率が下がった場合は、前月比で増えた費目を確認します。
月次キャッシュフローは、現金の入金と出金の動きを見るための数字です。利益が出ていても、売上の計上から入金まで時間が空けば、月末の現預金残高が減ることがあります。
月末残高と翌月以降の入出金予定を並べ、利益と現金がずれた理由を確認します。
| 変化の組み合わせ | 起きている可能性 | 最初に見る場所 |
|---|---|---|
| 売上は増えたが粗利率が下がった | 値引きや原価の上昇 | 取引ごとの単価と原価 |
| 粗利率は安定、営業利益率が下がった | 販売費・一般管理費の増加 | 前月比で増えた科目 |
| 利益は出ているが現預金が減った | 入金までの期間が長い取引の増加 | 売掛金の残高と入金予定 |
この表で当てはまる行が見つかったら、最初に見る場所を確認し、原因と次の対応を記録します。
複数の行に該当する場合は、現預金の減少に関わる入金予定を先に確認し、次に粗利や費用の変化をたどります。
毎月の数字を判断に使うには、作成・確認・更新の手順が必要です。次の3点を決めます。
最初から理想の運用を完成させるのではなく、続けられる概算管理から精度を高めます。
目標として、月次P/Lを翌月10営業日以内に確定できる体制を設計します。
銀行口座の自動連携、経費精算の締め切り、税理士との試算表共有日を一緒に決めると、数字が遅れる工程を見つけやすくなります。
どの資料がいつまでにそろえばP/Lを確認できるかを一覧にし、遅れた場合は原因となった入力や共有の工程を記録します。
簡易資金繰り表では、入金予定、出金予定、月末残高見通しを月ごとに並べます。精緻な予測を最初から目指すのではなく、確定した入出金と見込みを区別し、毎月同じ様式を更新します。
| 月 | 入金予定(確定+見込み)/出金予定(固定費+変動費) | 月末残高見通し |
|---|---|---|
| 4月 | 入金:○○万円 出金:○○万円 |
○○万円 |
| 5月 | 入金:○○万円 出金:○○万円 |
○○万円 |
| ... | ... | ... |
この表の金額は記入例です。自社の予測値ではありません。更新後は月末残高見通しを上から確認し、自社で決めた最低限の残高を下回る月があるかを見ます。
固定費は、SaaSの契約、保険料、通信費、顧問料、オフィス関連費用など、継続して発生する支出です。棚卸は年2回行うことを提案します。
半年ごとに対象を一覧化し、次の点を確認します。
棚卸の結果は、解約候補、プラン変更候補、継続の3つに分けて記録します。
次の担当者も同じ情報から判断できるようにします。
月次管理は、単発で分析するのではなく、毎月同じ順序で作業を繰り返す仕組みです。売上と入金を確定し、P/Lを確認し、幹部共有で対応を決め、資金繰りを更新します。
各工程の成果物が次の作業の開始条件になるようにすると、止まった場所をたどりやすくなります。
次の表は、月次財務管理の標準サイクルにおける作業と所要時間の目安です。自社の締め日や資料の届く時期に合わせて日程を調整し、作業を始める条件と完了した成果物を記録します。
| タイミング | 作業内容 | 所要時間の目安 |
|---|---|---|
| 月初1〜3営業日 | 先月の売上・入金を確定 | 1〜2時間 |
| 月初3〜5営業日 | 月次P/Lの作成・確認 | 1〜2時間 |
| 月半ば | 月次報告(幹部共有) | 30分 |
| 月末 | 翌月・翌々月の資金繰り予測 | 1時間 |
| 四半期末 | 予実比較・年間計画との対比 | 2〜3時間 |
前の工程の成果物がそろわない場合は次へ進めず、何が不足しているかを担当と期限とともに記録します。
毎回資料の構成が変わると、準備に時間がかかり、月ごとの比較もしにくくなります。見る数字と画面の順番を固定し、数字の更新後に次の2点を判断します。
以下の画面は、HubSpotのレポート「売上目標の達成」で、担当者別のクローズ済み金額と目標を表示した例です。
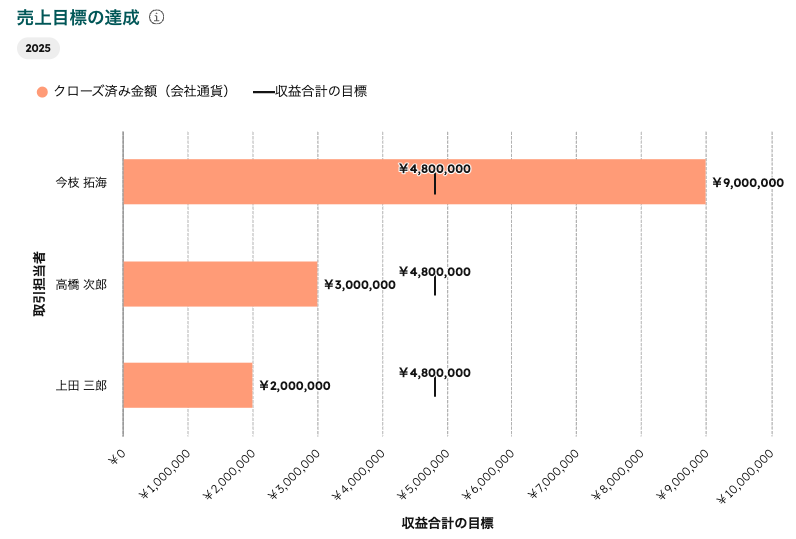
目標に届いていない担当者がいる場合は、次のように進めます。
売上の見込みと現金の予定を同じ場で確認すれば、営業と財務の数字を対応づけて管理できます。
月次サイクルが止まったとき、最初からすべてをやり直す必要はありません。症状に対応する工程へ戻り、元データや締め日を調べます。戻った先で不足が解消したら、後続工程を順に再開します。
| 症状 | 戻る工程 | 見直す内容 |
|---|---|---|
| 月次P/Lの確定が遅れる | 月初1〜3営業日の売上・入金確定 | 経費精算の締め日、口座連携の漏れ |
| 資金繰りの見通しが外れる | 月末の資金繰り予測 | 入金予定の元データと入金サイト |
| 幹部共有で判断が出ない | 月半ばの月次報告 | 見る数字を3つに絞り直す |
会計データには確定した実績が記録され、CRMの取引データには進行中の商談が記録されます。両方を使うと、過去の実績を確認するだけでなく、これからの受注見込みを資金繰りの検討に加えられます。
見込み金額をそのまま入金として扱わず、受注確度と入金時期を分けて考えることが判断の要点です。
HubSpotでは、取引パイプラインのステージごとに確率を設定でき、ステージ確率は加重金額の算出に使われます(出典:Set up and manage object pipelines)。
確度が担当者の感覚だけで決まっている場合は、ステージの条件を見直します。
以下の画面は、HubSpotのレポートで取引をクローズ日の月ごとに集計したテーブルの例です。
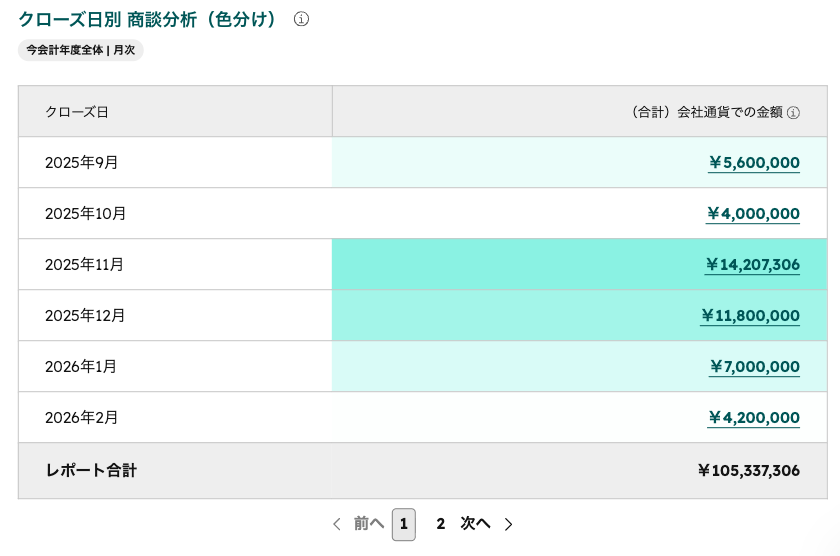
パイプラインの金額は受注見込みであり、入金額ではありません。
財務予測にCRMを使うには、金額を登録するだけでは十分ではありません。本記事では、取引ステージ、受注確度、ステージ定義、必須入力プロパティの4つを、予測を支える設計要素として整理します。
| 要素 | 財務予測との関係 |
|---|---|
| 取引ステージ | 受注の見込みが変わるポイントで区切ると、見込み金額の精度が上がる |
| 受注確度 | ステージごとの確率を掛けて、見込み金額を出す |
| ステージ定義 | 「このステージは何が済んだ状態か」を社内で共有し、担当者ごとのずれを減らす |
| 必須入力プロパティ | 金額とクローズ日を入力必須にし、予測に使う値の欠けを防ぐ |
金額やクローズ日が欠けた取引が多い場合、まず入力が止まるステージを確認します。そのうえで、ステージを進めるときに必要な情報を入力する運用を設けます。
財務予測でCRMを使うときは、個別の機能だけを見るのではなく、コンタクト、取引、顧客、請求の流れに沿って数字の発生箇所を確認します。
各段階のデータが別々に管理されている場合は、どこで突き合わせ作業が生じているかを調べ、その工程から連携を検討します。
StartLinkは、HubSpotのパイプラインデータを「Sync for freee」でfreeeの実績と連携させ、売上・粗利・入金状況を確認する設計をご提案しています。
経理組織や制度の設計、記帳・決算業務の代行は対応範囲外です。
月次レポートの集計や下書きは、AIを活用できる作業です。AIがまとめた数字や文章を経営者が読み直し、自社の状況を踏まえて判断を加える進め方が適しています。
財務計画の作り方は「財務計画(財務モデル)の作り方|3〜5年の売上・費用・キャッシュフロー予測の設計手順」で解説しています。
CRMパイプラインを使った予測設計は「売上予測(フォーキャスト)の設計方法」で解説しています。
ゼロから始める場合は、次の順に進めます。
各週の作業がそろってから次へ進むことで、資料不足のまま予測を作る状態を避けられます。最初の月に完成させるのは、精緻な予測ではなく、月次で更新できる基礎です。
次の図は、初月に資料整理から資金繰り予測へ進める4週の作業を示します。
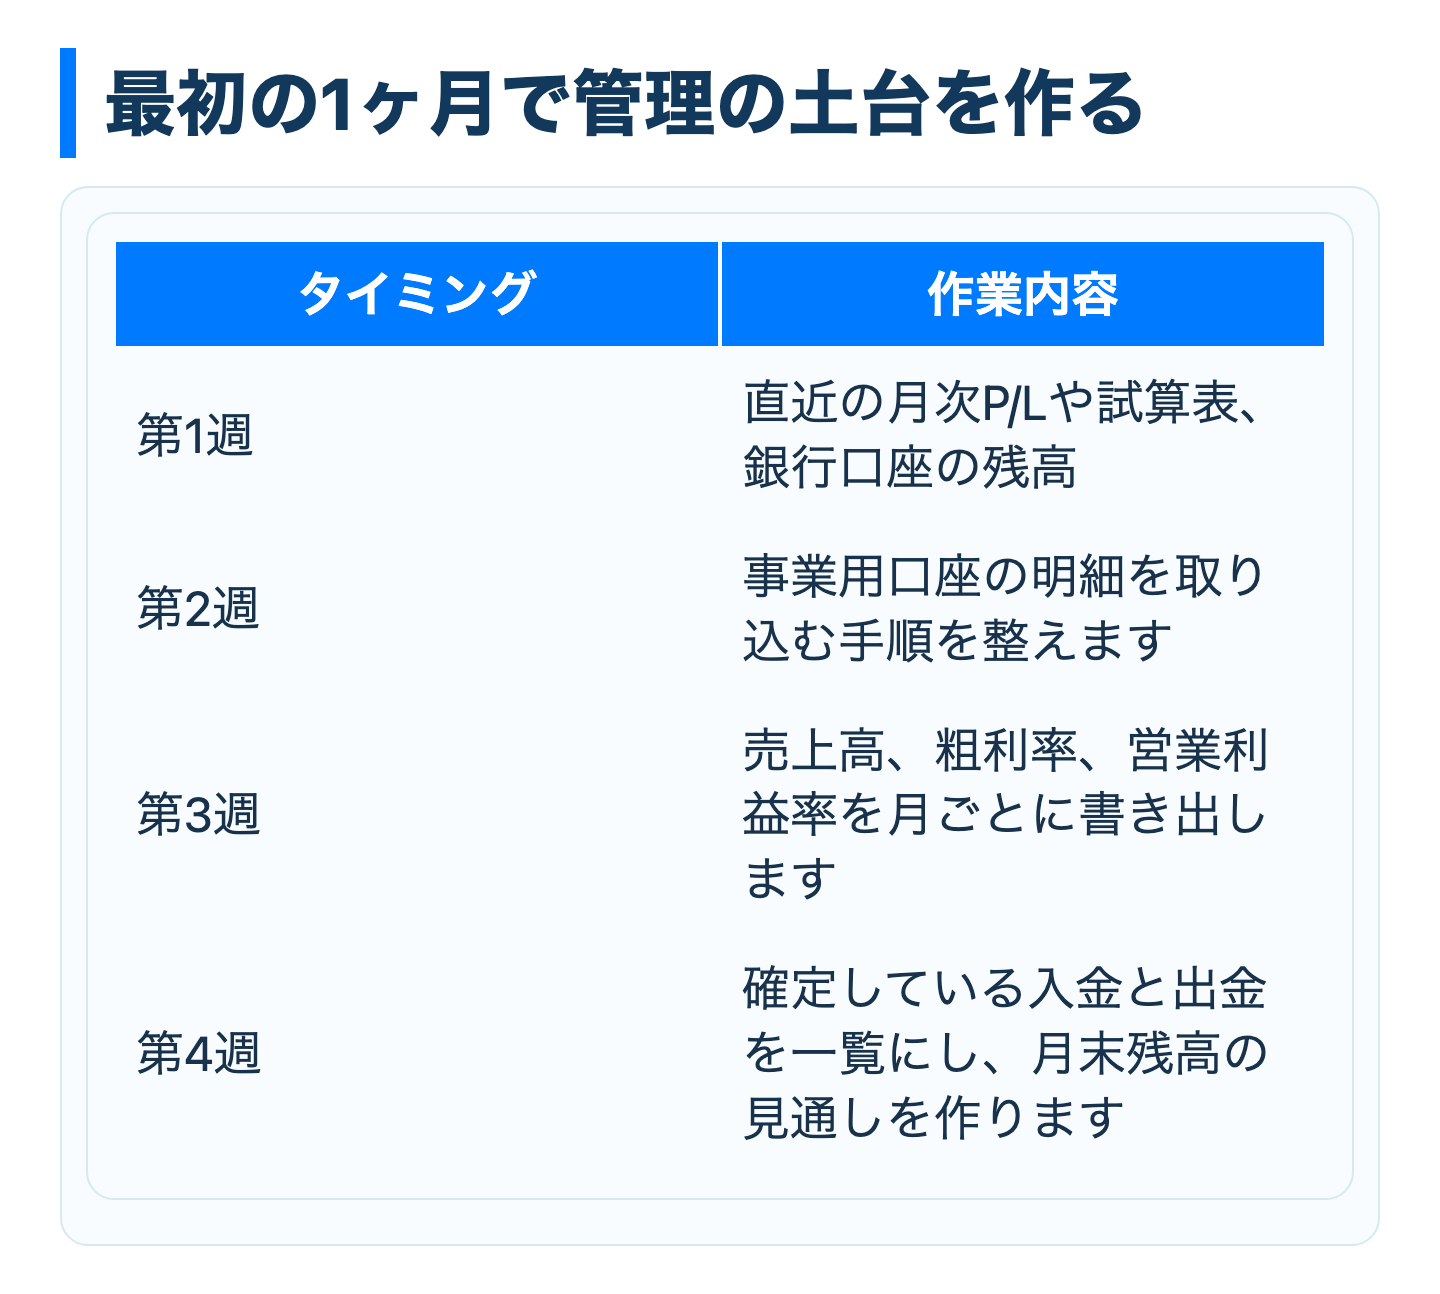
直近の月次P/Lや試算表、銀行口座の残高、契約中のSaaSなどを集めます。口座ごとの残高と、継続している支出を一覧にすると、資金繰り表へ載せる元情報が見えてきます。
資料がそろわない場合は、不足している資料と入手先を記録して依頼します。
クラウド会計ソフトを使っていない場合は、候補を確認し、事業用口座の明細を取り込む手順を整えます。税理士と月次試算表の共有日を決め、毎月どの資料をいつ渡すかを確認します。
明細が取得でき、共有の予定が決まったら、次週の数字確認へ進みます。
第3週は、手元の試算表から売上高、粗利率、営業利益率を月ごとに書き出します。前月比で動いた項目を確認し、税理士に聞きたい点をまとめます。数字がそろわない場合は、先に不足資料を特定して取り寄せます。
第4週は、確定している入金と出金を一覧にし、月末残高の見通しを作ります。
A. 税理士が主に担う財務会計と、経営判断に数字を使う財務管理は目的が異なります。月次試算表を受け取っている場合は、誰が数字を読み、次の計画へ反映するかを社内で決めます。疑問点をまとめて税理士との面談で確認すると、数字の理解と運用をつなげやすくなります。
A. 最初から複雑な分析を行う必要はありません。月次の試算表を受け取り、売上、粗利、現預金残高を並べて、前月から動いた項目を確認するところから始めます。数字の意味がわからない場合は、質問として記録し、専門家へ確認した内容を次月の手順に反映します。
A. 営業活動があり、複数の商談を並行して管理している場合は、CRMの取引データを売上見込みの材料にできます。金額、クローズ日、ステージの定義がそろっているかを確認し、そろっていれば見込みとして資金繰り表に反映します。入金予定とは分けて扱い、入金時期は請求条件に照らして設定します。
A. 月次サイクルの初期段階では、毎月3〜5時間程度を確保するのが目安です。実際に必要な時間は、資料の集まり方や手作業の量によって変わります。まず各工程にかかった時間を記録し、時間がかかる作業から手順やデータ連携を見直します。
まずは直近の試算表を取り寄せ、売上高・粗利率・営業利益率を月ごとに並べるところから始めます。次の行動は次の3ステップです。
CRMを活用した業務効率化やAIとの連携に関するご相談は、StartLinkまでお気軽にお問い合わせください。
記事の内容を、そのまま実務に落とし込みたい方向け
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。