この記事の結論
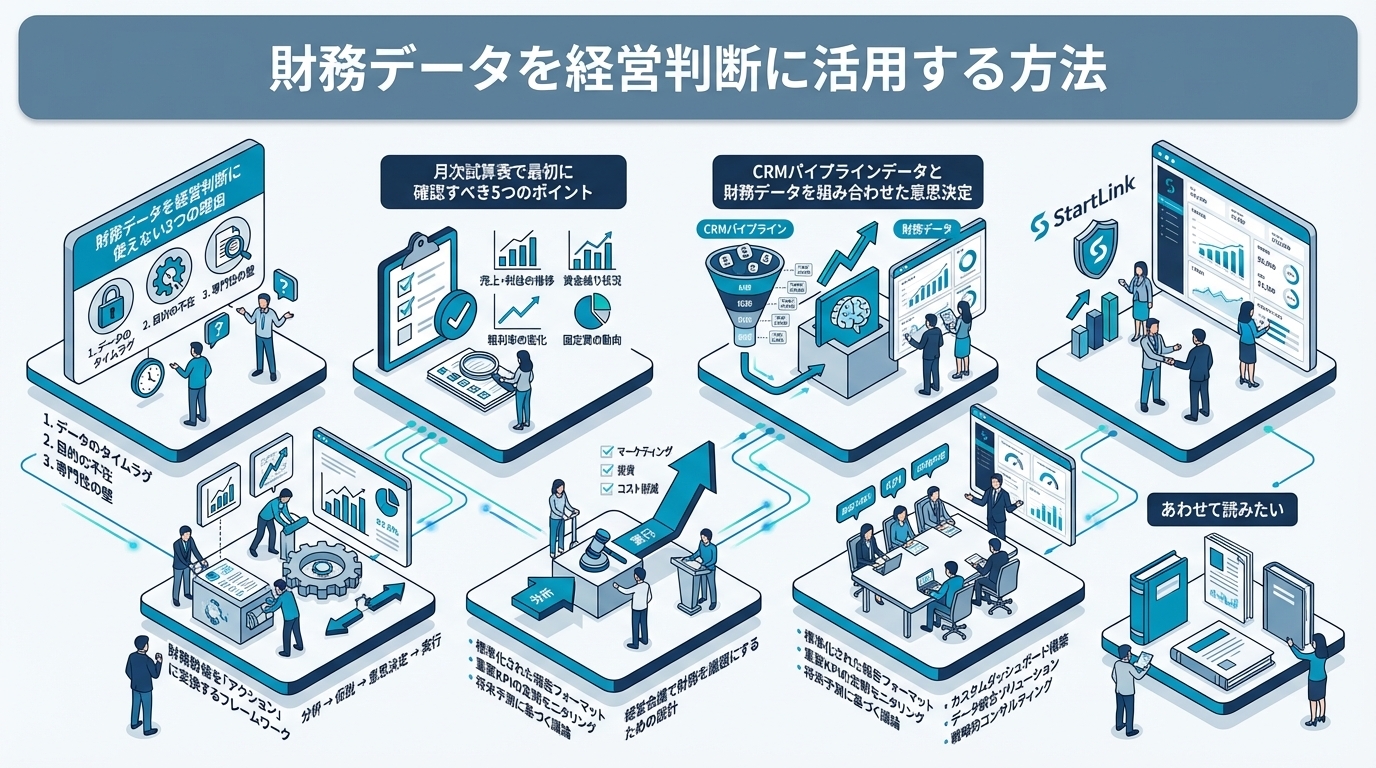
財務データは「結果の報告書」ではなく「経営判断のインプット」です。月次で「変化→仮説→アクション」を回す仕組みが、意思決定のスピードを決めます。
財務データは「結果の報告書」ではなく「経営判断のインプット」です。月次で「変化→仮説→アクション」を回す仕組みが、意思決定のスピードを決めます。
財務データは「結果の報告書」ではなく「経営判断のインプット」です。月次で「変化→仮説→アクション」を回す仕組みが、意思決定のスピードを決めます。
「毎月試算表を受け取っているが、どこを見れば何がわかるのかがよくわからない」「財務数値を見せられても、そこから具体的なアクションにつなげる方法がわからない」——経営者からこうした声を聞くことは珍しくありません。
財務データを経営判断に活用するとは、月次の試算表から変化を見つけ、その原因の仮説を立て、翌月の具体的な行動まで決めきることです。数字を「読む」ことではなく、「次に何をするかを決める」ことがゴールになります。
この記事では、月次の財務データの読み方と、それを経営判断に活かす具体的な方法を解説します。 この領域の全体像は財務管理完全ガイドで体系的に整理しています。
毎月の財務データを「結果の報告」で終わらせず、具体的な経営判断につなげるための読み方・活かし方を解説します。月次レビュー体制の設計方法もわかります。
対象読者: 財務データの活用方法に悩む中小企業の経営者・管理部門責任者
多くの経営者が財務データを意思決定に活かせていない理由は、大きく3つに整理できます。いずれも個人の能力の問題というより、数字の受け取り方と使い方の「仕組み」の問題です。自社がどれに当てはまるかによって、最初に手を付ける場所が変わります。
第一に、「試算表は税理士に任せているから自分で読めなくていい」という思い込みです。試算表の意味を理解していないと、異常値があっても気づけません。
税理士は数字の正確さには責任を持ちますが、その数字を見て自社が来月何をするかを決めるのは経営者です。読み方の基本を押さえておかないと、税理士から説明を受けても「問題なさそうですね」で面談が終わってしまいます。
第二に、数字を見ても「だからどうすべきか」というアクションに変換できないことです。「売上が減った」はわかっても、「何を増やすべきか、何を削るべきか」という判断につながりません。
この状態の多くは、財務の数字と営業の数字が別々の場所にあることから起きています。売上が減った理由を探ろうとしても、商談の状況が手元に無ければ仮説が立たないためです。
第三に、財務データを事後報告として使っていることです。「先月の結果」だけを見て終わりでは、来月の行動が変わりません。財務データは「先月の結果から今後の意思決定を変える」ために使うものです。
自社の状況を次の表に当てはめると、最初に整えるべきものが見えてきます。複数当てはまる場合は、上の行から順に手を付けることをおすすめします。読めない数字は行動に変換できず、行動に変換できない数字は予測にも使えないためです。
| 当てはまる症状 | 主な原因 | 最初に手を付けること |
|---|---|---|
| 試算表を受け取っても見る場所が決まっていない | 理由1:読み方の型が無い | 次章の「5つのポイント」を毎月同じ順で見る |
| 変化には気づくが、議論が「様子を見よう」で終わる | 理由2:仮説を立てる材料が無い | 3ステップで仮説とアクションを書き出す |
| 会議が先月の振り返りだけで終わる | 理由3:未来の数字が無い | CRMの加重フォーキャストを資料に並べる |
月次の試算表(損益計算書=P/L)を受け取ったら、最初に見る順番を決めておくと、毎月の読み取りが速くなります。本記事では、売上から利益、最後に現金へと流れる順で5つのポイントを整理します。全体を一度に読もうとせず、この順に「前月・前年同月・計画と比べて変化があるか」だけを見ていく使い方を想定しています。
| 順番 | ポイント | 見る資料 | 変化があったときに次に見るもの |
|---|---|---|---|
| 1 | 売上高の前月比・前年同月比 | P/L | 新規・既存別の受注、季節要因 |
| 2 | 粗利率の変化 | P/L | 原価の内訳(変動費率・外注費) |
| 3 | 固定費の増減 | P/L | 新規契約・採用など計画外の支出 |
| 4 | 営業利益率の水準 | P/L | 売上の問題かコスト構造の問題か |
| 5 | 現預金残高の推移 | B/S | 売掛金の増減、計画外の支出 |
売上高は、前月比・前年同月比でどう変化したかを見ます。増減があれば、その原因の仮説を3つ以内で立てます。「新規顧客獲得が増えた」「既存顧客の単価が下がった」「季節的な変動」など、原因の仮説を持つことが重要です。仮説を持たないまま数字だけを見ていても、行動が変わりません。
売上高だけでなく、粗利率の変化も同時に見ます。売上高が増えても粗利率が下がっている場合は、原価構造に問題が起きているサインです。粗利率が動いていたら原価の内訳を開き、変動費率が上がっているのか、外注費が増えているのかを特定します。売上が「量」、粗利率が「質」と捉えると、どちらに手を打つべきかが分かれます。
固定費は、合計額と前月・前年比を見て、計画外の増加(新たなサービス契約、採用コストの増加など)が無いかをチェックします。固定費は一度増えると下げにくい性質があるため、増加した時点で認識しておくことが重要です。
その上で、営業利益率が自社の目標に対して現在どの水準にあるかを把握します。目標を下回っている場合は、次の分かれ目で考えます。
B/Sから現預金残高を読み、前月比でどう変化したかを把握します。P/Lが黒字でも現預金が減っている場合は、売掛金の増加か計画外の支出が発生している可能性があります。損益だけを見ていると、この種の変化は見落とされやすくなります。現預金が減っていたら、B/Sの売掛金残高と、支払期日を過ぎて滞留している取引先が無いかを続けて見てください。
財務データを経営判断に活かすには、数字を見たあとの思考の順番を固定しておくことが効果的です。
財務データを経営判断に活かすには、「数字の変化 → 原因の仮説 → アクション」という3ステップのフレームワークが有効です。
この3ステップを毎月同じ形で記録していくと、担当者が替わっても判断の経緯が引き継げるようになります。
前月比・前年同月比で「予想外の変化」を特定します。変化が大きい指標を1〜3個に絞ります。すべての指標を同じ重さで扱うと議論が散らばるため、ここで「今月扱う論点」を決めてしまうことがポイントになってきます。
変化の原因として考えられる仮説を3つ以内で立てます。「新規顧客の獲得が想定より少なかった」「外注費の比率が高くなった」など、できるだけ具体的に仮説を立てます。仮説は、次のステップで「どのデータを見れば白黒がつくか」まで書けている状態を目安にしてください。書けない仮説は、まだ具体化が足りていません。
CRMデータ・営業報告・支払い明細などを使って仮説を検証します。原因が特定できたら、翌月以降の具体的なアクションを1〜2個決定します。アクションには担当者と期限を付け、翌月のレビューで「実行したか」「数字は動いたか」を最初に振り返ります。数字が動いていなければステップ2に戻り、別の仮説を検証します。
次の表は、3ステップを当てはめた例です。表中の金額・比率は考え方を示すための例示であり、特定の企業の実績値ではありません。
| 財務データの変化 | 原因の仮説 | 検証方法 | アクション |
|---|---|---|---|
| 売上高が前月比▲15% | 新規顧客獲得の減少 | CRMパイプラインの商談数を確認 | 来月の新規アポ件数目標を設定 |
| 粗利率が▲5ポイント | 外注費比率の上昇 | 支払い明細から外注費内訳確認 | 外注先の見直しまたは価格交渉 |
| 現預金が▲200万 | 売掛金回収の遅延 | 売掛金Age Analysisを確認 | 滞留先への督促フロー発動 |
| 固定費が+30万 | 計画外のSaaS追加契約 | 銀行明細・契約一覧の確認 | 未使用SaaSの解約検討 |
| 売上高は横ばいだが営業利益率が▲3ポイント | 人件費の増加(中途採用) | 人件費勘定の内訳確認 | 採用済人材の早期戦力化プランを策定 |
| 売上高が前年同月比+20%だが現預金が減少 | 売上増に伴う仕入・外注費の先行支出 | 支払サイトと入金サイトの比較 | 前払い条件の交渉、または入金サイト短縮の交渉 |
| 特定月だけ広告宣伝費が+50万 | 展示会出展や広告キャンペーンの集中投下 | マーケティング予算の月別計画と照合 | 費用対効果(CPAとリード獲得数)の検証を実施 |
| 粗利率は改善したが売上高が▲10% | 低粗利案件の終了・高粗利案件への集中 | 案件別の粗利率一覧をCRMから取得 | 粗利率の改善が持続するか翌月まで推移を確認 |
この表で注目していただきたいのは「検証方法」の列です。8行のうち、売上・粗利・案件に関わる行の多くは、CRMの商談データを見ないと原因が特定できません。
例えば粗利率の低下は、会計上は「原価が上がった」としか見えませんが、CRM側で案件ごとの単価や契約形態を見れば、どの種類の案件が利益を押し下げているかまで絞り込めます。
財務データだけで完結させず、営業側のデータと往復できる状態を作っておくことが、仮説を検証できるかどうかの分かれ目になります。
財務データの変化を見たとき、「すぐにアクションを取るべきか」「もう1ヶ月様子を見るべきか」の判断に迷うことがあります。迷うたびに議論していると、会議の時間がそこに吸い取られてしまいます。本記事では、あらかじめ自社の判断基準を決めておき、変化をどちらかに振り分ける運用をおすすめします。
次のような変化は、翌月まで待つと影響が積み上がるため、その月のうちに動きます。
次のような変化は、単月で動くと判断を誤りやすいため、数ヶ月の推移で傾向をつかみます。
「急落」「小幅」の線引きは、業種・粗利構造・手元資金の厚みによって異なります。そのため、他社の数字を借りるのではなく、自社の過去の推移から基準を決めて表にしておくことをおすすめします。
| 指標 | すぐ動く条件(自社で設定) | 傾向を見る条件(自社で設定) | すぐ動くときの最初の行動 |
|---|---|---|---|
| 現預金残高 | 月間固定費の◯ヶ月分を下回る | 下限より上で推移 | 売掛金の回収促進、支払いサイトの交渉 |
| 粗利率 | 構造的な原因による◯ポイント以上の低下 | 案件ミックスによる小幅な上下 | 原価内訳と案件別単価の確認、受注ルールの見直し |
| 固定費 | 計画外で年間換算◯円以上の増加 | 計画内の増加 | 契約の見直し、承認ルールの設定 |
| 売上高 | 計画から◯%以上の乖離が続く | 単月の小幅な上下 | 商談数・受注率をCRMで分解 |
◯の部分は、過去1年分の月次推移を並べ、「この幅なら毎年起きている」という範囲を傾向側、それを超える部分をすぐ動く側に置くと決めやすくなります。基準を表にしておけば、経理担当者が替わっても同じ判断ができ、判断が個人の感覚に依存しなくなります。半年ほど運用して、「すぐ動いたが結果的に不要だった」ケースが多ければ条件を緩め、「見送ったが動くべきだった」ケースがあれば条件を厳しくしてください。
財務データだけでは「過去の結果」しかわかりません。「今後どうなるか」を予測するためには、CRMのパイプラインデータとの組み合わせが不可欠です。その手前の「取引」の段階を見ることで、数ヶ月先の売上を先回りして判断できるようになります。
CRMパイプラインの加重フォーキャスト(商談金額 × ステージ別受注確度)を使った売上予測の詳細は、財務計画(財務モデル)の作り方を参照してください。ここでは、その予測値を月次の意思決定にどう組み込むかに焦点を当てます。
加重フォーキャストで算出した来月の売上見込みを、財務計画の月次売上目標と比較します。この差分が「今月中に追加で積まなければならない受注額」を示します。
判断の分かれ目は次のとおりです。
以下の画面は、HubSpotのレポート「売上目標の達成」で、担当者別のクローズ済み金額を目標と並べて表示した例です。
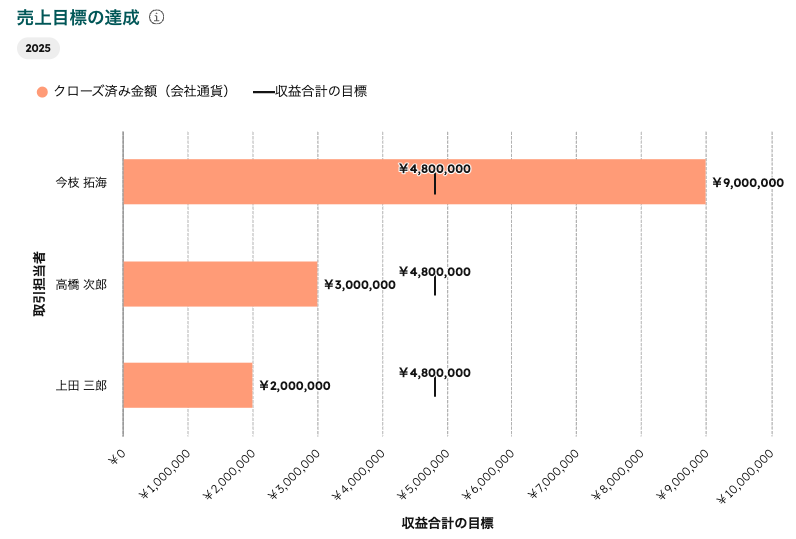
担当者単位で目標との差が見えると、差額を「誰の、どの商談で埋めるか」まで会議で決めやすくなります。
加重フォーキャストは、パイプラインの設計とデータ入力の質が低いと、経営判断に使えない数字になります。HubSpotの取引パイプラインでは、取引ステージごとに受注確度を設定でき、取引金額に確度を掛けた見込みでパイプラインを評価できます(出典:Set up and customize pipelines)。この仕組みを経営の数字として使うために、本記事では次の4要素で設計を見直すことをおすすめします。
| 要素 | 内容 | 経営判断への影響 |
|---|---|---|
| 取引ステージ | 受注の可能性が変わるポイントでステージを分ける | 粒度が粗いと、見込みが実態より楽観・悲観に振れる |
| 受注確度 | 各ステージの受注確率を設定する | 加重フォーキャストの精度を左右する |
| ステージ定義 | 各ステージの条件を文章で定義し、社内で共有する | 担当者ごとの判断のぶれを抑える |
| 必須入力プロパティ | ステージ移行時に金額・クローズ予定日などの入力を必須にする | 集計の抜け漏れを防ぐ |
例えば、高額の商談を多く抱えていても、それがまだ初回接触の段階であれば、確度を掛けた見込みは大きく目減りします。営業担当者の「感触」ではなく、ステージと確度の掛け算で見込みを出せることが、財務計画と突き合わせられる数字にするための前提です。
もう一つ大切なのは、受注後に金額やクローズ日が後から書き換えられない運用です。受注済みの取引の数字が変わると、「先月閉めた数字とレポートが合わない」という状態が起き、会議の時間が数字の照合に消えてしまいます。必須入力プロパティは、新しく入った営業担当者に「このステージでは何を確認しておくべきか」を伝える役割も果たします。
月次の経営会議では、以下の3つのデータを統合してレビューすることをお勧めします。
この3点を毎月同じフォーマットで確認することで、「先月の結果 → 今後の予測 → 必要なアクション」という意思決定サイクルが回るようになります。
次の画面は、HubSpotのレポート「クローズ日別 商談分析(色分け)」のテーブルです。
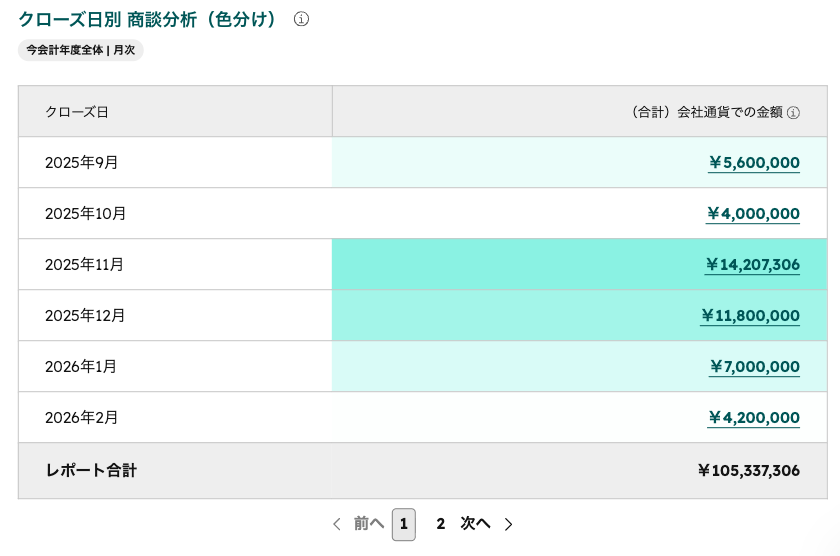
クローズ予定日の月ごとに商談を並べておくと、「来月・再来月の売上見込み」を財務の月次計画と同じ時間軸で見比べられます。複数のオブジェクトをまたいで集計したい場合は、HubSpotのカスタムレポートビルダーで、取引・コンタクト・会社など複数のデータソースを組み合わせたレポートを作成できます(出典:Create reports with the custom report builder)。
最初から会計とCRMをシステムで連携させる必要はありません。まずは、CRMのパイプラインレポートをエクスポートし、財務の月次集計シートに貼り付ける形で十分です。この段階で「どの数字を、どの粒度で並べると判断に使えるか」を固めておくと、後から自動化するときの設計がぶれません。
ただし、スプレッドシートでのつなぎ込みは、貼り付け作業そのものが毎月の手作業として残り、担当者が休むと資料が揃わなくなります。また、ファイルが複数できると、どれが最新かの差分も起きやすくなります。次の条件に当てはまり始めたら、会計ソフトとCRMの自動連携を検討するタイミングです。
経営会議で財務が議題にならない企業の多くは、「財務資料が難しすぎる」か「資料が渡されるだけでディスカッションがない」かのどちらかです。財務を経営会議の実質的な議題にするには、資料の設計と会議の運営ルールの両方を整える必要があります。会議の型を決めておくと、司会が誰であっても同じ質で回せるようになります。
まず、資料を「1ページのサマリー」に絞ります。売上・粗利率・営業利益率・現預金残高の4指標と、計画比を1枚に収めます。CRMデータを会議資料に組み込み、パイプラインの加重フォーキャストを財務資料に並べることで、「先月の結果」と「来月の見込み」を同時に議論できます。
1枚に収まらない指標が出てきたら、それが毎月の判断に使われているかを振り返ってください。直近数ヶ月の会議で一度も議論に使われていない指標は、サマリーから外して詳細資料に回すことをおすすめします。項目が少ない方が、参加者は差異に集中できます。
30分で完結する月次財務レビュー会議のアジェンダは以下のとおりです。
| 時間 | 議題 | 担当 | アウトプット |
|---|---|---|---|
| 0〜5分 | 先月P/Lサマリー(売上・粗利率・営業利益率・現預金の4指標) | 経理/CFO | 事実確認——計画比の乖離が大きい指標を共有 |
| 5〜15分 | 計画比差異の原因仮説と議論 | 全員 | 仮説リスト——差異の原因候補を3つ以内に絞る |
| 15〜25分 | CRM加重フォーキャスト確認(来月・再来月の売上見込み) | 営業責任者 | フォーキャストと目標の差額を数字で確認 |
| 25〜30分 | アクション決定(最大3件) | 経営者 | 担当・期限付きアクション——翌月の会議で進捗を確認 |
このアジェンダのポイントは、前半15分で「過去」を、後半15分で「未来とアクション」を扱う構造です。過去の振り返りだけで時間を使い切らないよう、意識的にアクション決定まで持っていくことが重要です。
中小企業の多くにはCFO(最高財務責任者)がいません。経理担当者が1人いるか、あるいは経理作業自体を税理士事務所に委託しているケースも珍しくないでしょう。このような企業でも、経営者が月1回の財務レビューを行うための体制を整えることは可能です。
CFOがいなくても、経営者が月に1回、30分だけ以下の点を見れば、財務に基づく意思決定の最低ラインは維持できます。月初の早い時期に予定を固定しておくと、他の業務に押し出されにくくなります。
この4点は、freeeやマネーフォワードなどのクラウド会計ソフトの月次レポート画面から読み取れる項目です。残りの時間で、異常値がある場合の原因仮説を考え、必要なアクションを1つ決めるという流れです。4点とも許容範囲内であれば、その月は「異常なし」と記録して終えて構いません。
多くの中小企業は税理士と月次面談を行っていますが、その面談が「試算表を受け取るだけ」で終わっているケースが少なくありません。月次面談を財務レビューの場として機能させるには、経営者側から質問リストを事前に準備することが重要です。
税理士への月次質問リスト(例)
最後の質問は、税理士が複数の企業の財務を見ている立場を活かすものです。同業種・同規模の企業と比較した客観的な視点をもらうことで、自社だけの数字を見ていては気づかない改善点が見えることがあります。税理士の回答は面談のたびに記録し、翌月の経営会議の「原因仮説」の候補として持ち込むと、面談と会議がつながります。
月次レビューに加えて、半年に1回(期首と中間)は、より踏み込んだ財務分析を行うことを推奨します。
これらの分析は、税理士に依頼すれば試算表の数字をベースに算出してもらえます。自社で計算する場合も、クラウド会計ソフトのレポート機能を使えば基礎データの取得は容易です。CCCが前回より伸びていれば、次の半年は入金サイトと支払サイトの条件見直しを優先課題に置く、という形で月次レビューのテーマにつなげてください。
月次レビューの準備には、数字の集計、前月との差分の洗い出し、資料の整形といった定型作業が多く含まれます。こうした作業はAIで叩き台を作りやすい一方、「どの変化に手を打つか」を決める部分は経営者の判断が欠かせません。本記事では、AIを資料づくりのアシスタントとして位置づけ、判断は人が行う分担を前提に整理します。
以下の画像は、Breezeで生成した商談動向レポートの例で、サマリーと月次推移がまとめられています。

このように商談データの動きを文章と推移で要約したものは、会議資料の「来月の見込み」パートの下書きとして使えます。前月との差分の抽出や、1ページサマリーの体裁を整える作業も、AIに任せやすい領域です。
AIが出す要約は、あくまで手元のデータから読み取れる範囲の整理です。データの背景にある事情(大口顧客との関係、採用計画、業界の動き)は反映されないため、次の判断は人が担います。
| AIに叩き台を任せやすい作業 | 人が判断すること |
|---|---|
| 商談データの動向の要約 | どの変化を今月の論点にするか |
| 前月比・前年同月比の差分の抽出 | 原因仮説の妥当性の評価 |
| 会議資料の体裁の整形 | アクションの優先順位と担当・期限 |
| 定例レポートの文章化 | 「すぐ動く」「傾向を見る」の振り分け |
最初は、毎月作っている1ページサマリーの文章部分だけをAIで下書きし、経理担当者か経営者が読み直して修正する運用から始めることをおすすめします。AIの要約が実際の数字や現場の感覚と食い違った箇所を記録しておき、数ヶ月続けて食い違いが減った作業から、任せる範囲を広げていきます。食い違いが減らない作業は、元のデータの入力ルールに抜けがある可能性が高いため、CRM側の必須入力プロパティの見直しに戻ってください。
A. 月次試算表は毎月作成する暫定的な財務諸表で、税務申告前の数字です。年次の決算書は税務申告・監査を経た確定値です。月次の意思決定には試算表を使い、対外的な報告には決算書を使います。
A. 共有する範囲は企業によって異なりますが、幹部やマネージャーには関連する数字を共有することが経営管理の精度向上につながります。全員共有が難しい場合は、部門別のKPIに落とし込んで共有する方法が有効です。営業部門であれば、受注額と加重フォーキャストを共有するだけでも、財務目標との距離感が伝わりやすくなります。
A. まず自社の試算表を使って練習することをおすすめします。税理士との月次面談で「この数字が変化した原因は何か」を毎回議論する習慣をつけるだけで、読解力は着実に上がっていきます。本記事の5つのポイントを、毎月同じ順番で見ることから始めてください。
A. 最初は不要です。CRMのパイプラインレポートをExcelにエクスポートし、財務の月次集計シートに貼り付けるだけで十分です。運用が定着してから、自動連携の仕組みを検討してください。
財務データを「税理士に渡す結果の報告書」ではなく「経営判断のインプット」として扱う意識転換が、中小企業の経営水準を一段引き上げる分岐点です。月次試算表を開いたら、売上高前月比・粗利率変化・固定費増減・営業利益率・現預金残高の5点をまず見て、変化があれば「原因の仮説→検証→アクション」の3ステップで経営判断に変換してください。
即応すべき変化と傾向で見るべき変化は、自社の過去の推移から基準を決めて表にしておくと、担当者が替わっても同じ判断ができます。
さらに、CRM側の加重フォーキャストと財務データを組み合わせれば、「過去の結果+未来の予測」で意思決定できるようになります。そのためには、パイプラインのステージ・確度・定義・必須入力を整え、フォーキャストを信頼できる数字にしておくことが土台になります。
CFOが不在でも、経営者自身の月1回30分のレビューと、税理士面談前の質問準備で、財務レビュー体制は構築できます。
まずは、来月の試算表を5つのポイントの順番で読むことから始めてください。
StartLinkは、CRM・SFA・MAの設計・導入・運用を一気通貫で支援しています。加えて、独自開発した Sync for freee により HubSpot のパイプラインデータと freee 会計の月次実績を連携し、経営者が意思決定に使えるダッシュボードの構築を支援します。Claude Code エージェントを活用したAI業務自動化により、経営会議資料やKPIレポートの自動生成もご提案可能です。なお、記帳・決算業務そのものの代行や、基幹会計システムのリプレースは対応範囲外です。HubSpot を起点にした「顧客データ × 会計データ × AI」の連携領域に特化してご支援します。
CRMを活用した業務効率化やAIとの連携に関するご相談は、StartLinkまでお気軽にお問い合わせください。
記事の内容を、そのまま実務に落とし込みたい方向け
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。