この記事の結論
財務KPIは、数を増やすほど経営判断に使えなくなります。経営目標に直結する5〜7個に絞り、CRMの先行指標と並べて毎月見る仕組みをつくること。
財務KPIは、数を増やすほど経営判断に使えなくなります。経営目標に直結する5〜7個に絞り、CRMの先行指標と並べて毎月見る仕組みをつくること。
財務KPIは、数を増やすほど経営判断に使えなくなります。経営目標に直結する5〜7個に絞り、CRMの先行指標と並べて毎月見る仕組みをつくること。
「KPIを設定しようとしたが、何を選べばいいかわからない」「指標が多すぎて、どれを優先すべきかが見えない」「スプレッドシートに毎月数字を転記するだけで、会議が終わってしまう」——中小企業の経営者が財務KPIの設計で直面する悩みは、この3点に集約されます。
財務KPIとは、経営目標の達成度を測る財務指標の中から、自社の経営管理に最も重要なものを選んだものです。KPIは多ければよいわけではなく、経営者が毎月モニタリングできる数に絞り込み、その数字を基に意思決定できる状態にすることが設計の目的です。
この記事では、中小企業が実際に経営管理に使うべき財務KPIの選び方と、目標値の設定方法を解説します。 この領域の全体像は財務管理完全ガイドで体系的に整理しています。
中小企業が経営管理に本当に必要な財務KPIを厳選し、目標値を設定して月次モニタリングで経営課題を早期発見する仕組みの作り方を解説します。
対象読者: 財務KPIの選定・設計に取り組む中小企業の経営者・経営企画担当者
財務KPIの設計は、指標を「足す」作業になりがちです。ところが経営管理に効くKPIは、何を「外すか」を決めた結果として残るものです。まずは多くの企業がつまずくパターンを整理し、自社の現状がどれに当てはまるかを見ていきます。
| よくある失敗 | 起きること | 見直す点 |
|---|---|---|
| 指標が多すぎる | 20〜30個のKPIを毎月追うと、どの指標が重要か見えなくなる | 「この数字が悪化したら、翌月に何を変えるか」に答えられない指標は、コアKPIから外し、部門の参考データに移すことをおすすめします |
| 過去実績の延長を目標にする | 達成がほぼ見えている指標では、経営管理の意味が薄くなる | 「経営目標からの逆算」で、本来必要な水準との差を出す |
| 財務指標だけで構成する | 遅行指標だけでは、問題の発生を後から知ることしかできない | 先行指標を対応させる |
財務KPIの設計で最もよくある失敗は「指標が多すぎること」です。20〜30個のKPIを毎月追いかけていると、どの指標が経営判断に本当に重要かが見えなくなります。
転記に時間を取られ、会議では数字の読み上げで終わってしまうケースもあります。
判断の目安として、今の管理表から「この数字が悪化したら、翌月に何を変えるか」を答えられない指標を洗い出してください。
答えられない指標は、経営者のコアKPIから外し、部門の参考データに移すことをおすすめします。
次によくある失敗は「過去の実績をそのままKPIにすること」です。「売上高は今期も前年実績以上」のように、達成がほぼ見えている指標をKPIにしても、経営管理の意味は薄くなります。
目標は、達成するために何かを変える必要がある水準に置いてはじめて、打ち手の議論を生みます。前年並みの目標しか並んでいない場合は、後述する「経営目標からの逆算」で、本来必要な水準との差を一度出してみてください。
また、「財務指標しかない」KPI設計も問題です。財務KPIは過去の結果を示す遅行指標(Lagging Indicator)であり、先行指標(Leading Indicator)がないと、問題の発生を後から知ることしかできません。
この連動の方法は後半の節で詳しく解説します。
失敗パターンを避けるには、候補となる指標を共通の物差しでふるいにかけるのが近道です。財務KPIを選ぶ際は、以下の3つの基準で絞り込みます。
3つすべてを満たす指標だけを経営者のコアKPIとして残してください。
自社の最重要経営目標(例:「3年で営業利益率15%達成」)に対して、その達成度を測れるKPIを選びます。目標と関係のない指標は外します。
判断の手順は、まず経営目標を1文で書き出し、各候補指標がその目標の「分子」か「分母」か「前提条件」のどれに当たるかを書き添えることです。どれにも当たらない指標は、目標とのつながりが弱いと判断できます。
四半期に1回しか変化しない指標や、数値が変わっても具体的なアクションを取れない指標は除外します。
例えば自己資本比率は経営の健全性を示す重要な指標ですが、月ごとの変化は小さく、毎月の打ち手に結びつきにくい場合があります。そうした指標は月次のコアKPIではなく、後述する年次KPIとして扱う整理が有効です。
経営者がモニタリングすべきコアKPIは5〜7個が上限です。部門長・担当者レベルで管理するKPIは別途設定してください。
本記事では、経営者のコアKPIと部門KPIを「階層」で分けて考えることをおすすめします。経営者は5〜7個のコアKPIを見て異常を察知し、原因の掘り下げは部門KPIで行うという分担です。この分け方にしておくと、担当者が替わっても見るべき数字が引き継がれ、特定の人の勘に頼らない管理になります。
| 判断項目 | 当てはまる場合 | 当てはまらない場合 |
|---|---|---|
| 経営目標の分子・分母・前提条件のどれかに当たるか | コアKPI候補に残す | 部門の参考データへ移す |
| 毎月の変化で翌月の打ち手を決められるか | 月次KPIとして扱う | 年次KPIとして期末に評価する |
| 残った候補が7個以内か | そのまま運用を始める | 経営目標との距離が遠い順に部門KPIへ移す |
財務KPIは、事業フェーズによって優先すべき指標が変わります。同じ指標でも、創業期と安定成長期では経営に与える意味が異なるためです。以下の表の「目安」は、社内で議論を始めるための参考値として扱い、業種や事業モデル、自社の過去実績と照らして調整してください。
このフェーズでは「生き残ること」が最優先です。収益性より流動性を重視します。
| KPI | 目安 |
|---|---|
| 月末現預金残高 | 固定費3ヶ月分以上 |
| 粗利率 | 目標粗利率の達成率 |
| 月次売上高 | 計画比±10%以内 |
| 売掛金回収日数(DSO) | 60日以内 |
この段階では、売上の伸びよりも「入金がいつ、いくら入るか」が資金繰りを左右します。売掛金回収日数が延びている場合は、新規獲得の強化より先に請求・回収の流れを見直すほうが、手元資金の改善につながりやすいと考えています。
このフェーズでは「利益率の改善と成長の両立」が課題です。収益性KPIを強化します。
| KPI | 目安 |
|---|---|
| 売上高成長率 | 前年比120%以上 |
| 営業利益率 | 5〜10%以上 |
| 粗利率 | 前期比維持または改善 |
| 自己資本比率 | 30%以上 |
| 流動比率 | 150%以上 |
成長期に起きやすいのは、売上高成長率は伸びているのに営業利益率が下がる状態です。この2つが逆方向に動いた月は、値引きの増加や人員増による固定費の先行など、どちらが原因かを切り分ける議題として経営会議に上げることをおすすめします。
このフェーズでは「資本効率の最大化」が課題です。ROE・ROAなどの資本生産性指標が重要になります。
| KPI | 目安 |
|---|---|
| ROE(自己資本利益率) | 8〜10%以上 |
| ROA(総資産利益率) | 5%以上 |
| 営業利益率 | 10%以上 |
| 自己資本比率 | 40%以上 |
自社がどのフェーズかの判断は、売上規模だけでなく「今いちばん困っていること」で考えるのが実務的です。資金繰りが最大の悩みなら創業〜成長初期の構成から、利益が残らないことが悩みなら成長期の構成から始めてください。
フェーズ別の構成を決めたら、次は個々の指標を定義します。財務KPIは4つのカテゴリから各1〜2個を選ぶことが基本です。計算式を社内で統一しておかないと、部門ごとに数字の出し方が違い、会議で数字の正しさを議論するだけで時間が過ぎてしまいます。
| KPI名 | 計算式 | 目安 |
|---|---|---|
| 売上高成長率 | (当期売上 − 前期売上)÷ 前期売上 × 100 | 年率10〜30%(フェーズによる) |
| 既存顧客継続率 | 継続顧客数 ÷ 前期顧客数 × 100 | 90%以上 |
| 新規顧客売上比率 | 新規顧客売上 ÷ 総売上 × 100 | 20〜40%(成長期) |
既存顧客継続率と新規顧客売上比率は、「顧客」の定義をそろえないと計算できません。誰を継続顧客と数えるかは、CRMの会社レコードと取引の紐づけで決まります。スプレッドシートで顧客リストと売上表が別々に管理されていると、同じ会社が表記揺れで二重に数えられることもあるため、顧客マスターを1か所に寄せることが前提になります。
| KPI名 | 計算式 | 目安 |
|---|---|---|
| 粗利率 | 粗利 ÷ 売上高 × 100 | 業種平均以上 |
| 営業利益率 | 営業利益 ÷ 売上高 × 100 | 5%以上 |
| 1顧客当たり粗利 | 粗利合計 ÷ 顧客数 | 前期比維持または改善 |
粗利率が下がった月は、商品ミックスの変化と値引きのどちらが原因かで打ち手が変わります。取引ごとに商品と金額が記録されていれば原因を分解できますが、売上総額しか記録がない場合は、まず取引に商品情報を紐づけるところから始めることをおすすめします。
| KPI名 | 計算式 | 目安 |
|---|---|---|
| 流動比率 | 流動資産 ÷ 流動負債 × 100 | 150%以上 |
| 売掛金回収日数(DSO) | 売掛金 ÷ 売上高 × 365 | 60日以内 |
| 月末現預金残高 | 通帳残高確認 | 固定費2〜3ヶ月分以上 |
| KPI名 | 計算式 | 目安 |
|---|---|---|
| ROE | 当期純利益 ÷ 自己資本 × 100 | 8%以上 |
| ROA | 当期純利益 ÷ 総資産 × 100 | 5%以上 |
| 固定費回収率 | 粗利 ÷ 固定費 × 100 | 120%以上(安全域) |
流動性・健全性と効率性のカテゴリは、貸借対照表の数値を使う指標が中心です。CRMの取引データだけでは算出できないため、会計データから月次で取り込むのか、会計ソフトのレポートで別に見るのかを、設計段階で決めておくと運用が止まりにくくなります。
KPIを選んだら、各指標の目標値を設定します。目標値設定には3つのアプローチがあります。どれか1つで決めるのではなく、逆算で出した「必要な水準」を、業界平均と過去実績で現実性の面から点検する使い方をおすすめします。
業界の平均値・中央値を参考に、「平均以上」を最低限の目標とします。中小企業庁の「中小企業実態基本調査」や業界団体の統計データが参考になります(出典:中小企業実態基本調査|中小企業庁)。
業界平均を使うときは、自社と比べる区分(業種・規模)がずれていないかを見てください。区分が合わない統計しか見つからない場合は、業界平均を目標に使わず、過去実績と逆算の2つで決める判断もあり得ます。
直近3年の実績を確認し、「過去最高値」か「年率改善幅」を目標に設定します。自社の過去データから目標を設定するため実現可能性が高い一方、外部環境の変化を反映しにくいデメリットがあります。
過去3年の数字が、スプレッドシートの版違いで食い違っているケースもあります。過去実績を使う前に、会計ソフトの確定値とそろっているかを照合し、ずれがあれば会計側の数字を正としてください。
最終的な経営目標(例:3年後に売上高1億円、営業利益率10%)から逆算して、各KPIの目標値を設定します。「この利益目標を達成するには、粗利率が何%必要か」「固定費を何%以内に抑える必要があるか」を計算します。
この逆算アプローチが最も戦略的であり、財務計画との整合性も取りやすい方法です。逆算は「営業利益目標 → 必要な粗利額 → 必要な売上高 → 必要な受注件数 → 必要な商談数」と、財務の数字から営業活動の数字までつなげていくと、次の節で扱うCRMの先行指標まで一続きで目標を置けます。
本記事では、3つのアプローチを次のように組み合わせる手順として整理します。
| 手順 | やること | 次へ進む条件 |
|---|---|---|
| 1 | 経営目標から逆算して各KPIの必要水準を出す | 全コアKPIに数値が入っている |
| 2 | 過去実績と比べ、改善幅が過去の実績から大きく離れていないかを見る | 離れている指標について、何を変えて達成するかを1行で書けている |
| 3 | 業界平均と比べ、平均を下回る指標がないかを見る | 下回る指標は、期中に優先して改善する対象として合意できている |
手順2で「何を変えて達成するか」を書けない指標は、目標が高すぎるか、打ち手の検討が足りていない状態です。その場合は手順1に戻り、経営目標の時間軸を見直してください。
財務KPIは「結果」を示す遅行指標です。財務KPIだけを追っていると、問題が発生してから気づくことになります。そこで、CRMのパイプラインデータを「先行KPI」として財務KPIと組み合わせる設計が、経営管理の精度を左右します。
| 財務KPI(遅行指標) | 対応するCRM先行指標 |
|---|---|
| 月次売上高 | パイプライン加重フォーキャスト |
| 新規顧客売上比率 | 新規商談数・新規アポ件数 |
| 既存顧客継続率 | 既存顧客の活動履歴・更新見込み |
| 1顧客当たり粗利 | 平均商談金額・商品ミックス |
新規アポ件数はコンタクトと会社の段階、加重フォーキャストは取引の段階、継続率や更新見込みは顧客になった後の段階で生まれます。財務KPIを1か所の数字として見るのではなく、この流れのどこで変化が起きたかをたどれるようにしておくと、悪化の原因を特定しやすくなります。
加重フォーキャストは、取引金額に取引ステージごとの受注確度を掛け合わせて算出する見込み額です。HubSpotでは、取引パイプラインのステージごとに受注確度(確率)を設定できます(出典:Set up and customize pipelines|HubSpot Knowledge Base)。
ただし、ステージの定義があいまいなままでは、フォーキャストは営業担当者の感覚の集計にとどまります。先行指標として使えるパイプラインにするには、次の4つをそろえることをおすすめします。
| 要素 | 決めること |
|---|---|
| 取引ステージ | 受注率が変わるポイントでステージを区切る |
| 受注確度 | 各ステージの受注確率を設定し、加重金額を出せるようにする |
| ステージ定義 | 「このステージに進む条件」を文章で社内共有する |
| 必須入力プロパティ | ステージ移行時に金額・クローズ予定日などの入力を必須にする |
必須入力プロパティは、入力の抜け漏れを担当者の注意力ではなく仕組みで防ぐ設定です。新しく入った営業担当者も、どの段階で何を顧客に確認すべきかを入力画面から把握できるため、引き継ぎや教育の負担も軽くなります。
HubSpotのダッシュボードに「CRM先行KPI」と「財務結果KPI」を並べて表示することで、「今の営業活動が来月の財務結果にどう影響するか」を毎月確かめられます。
以下の画面は、HubSpotのレポート「売上目標の達成」で、担当者別のクローズ済み金額を目標と並べて表示した例です。
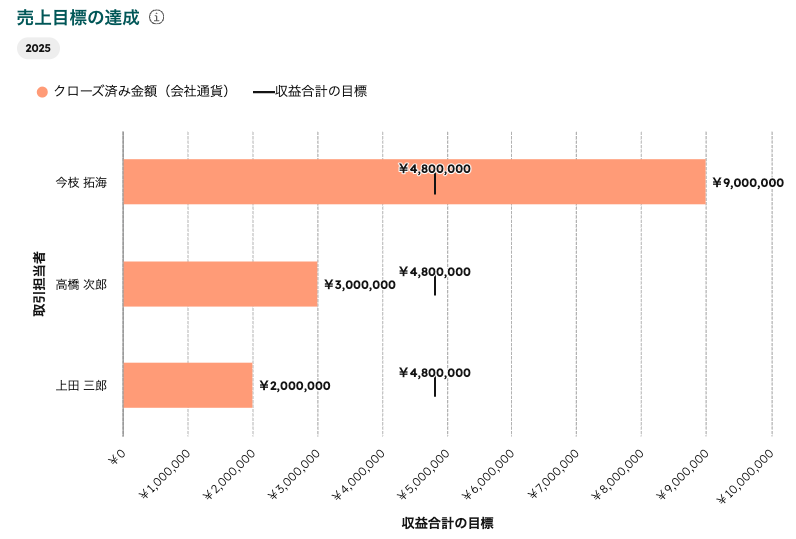
月次売上高という財務KPIの手前にある数字を、担当者単位で目標と対比できると、未達の原因がチーム全体の問題か特定の担当者の案件状況かを切り分けられます。
次の画面は、HubSpotのレポート「リード獲得数(目標対比)」を月次の棒グラフで表示した例です。

リード獲得数は、新規顧客売上比率よりさらに手前で動く指標です。判断の分かれ目は次のとおりです。リード獲得数が目標を下回っている月はマーケティング施策の見直しを議題にし、リードは足りているのに新規商談数が伸びない月は、商談化の基準や営業のフォロー体制を議題にします。どちらの月かを記録しておくと、翌月以降に打ち手の効果を比べられます。
CRMと会計データをつなぐ方法としては、「Sync for freee」でfreeeと連携し、売上・粗利率などの結果指標をHubSpotのダッシュボードに並べる設計があります。
ただし、流動比率・自己資本比率・ROE・ROAのように貸借対照表を使う指標まで、すべてをCRMの画面で完結させようとすると、連携の設計が複雑になります。本記事では、売上・粗利率といった損益の結果指標はCRMの先行指標と同じ画面に置き、貸借対照表系の指標は会計ソフトのレポートで月次に見る、という分担から始めることをおすすめします。運用が定着してから、1画面に寄せる範囲を広げていくほうが、設定が止まらずに済みます。
KPIを設定しても、運用が続かなければ経営判断には使えません。運用が止まる原因の多くは、確認の日程や担当が人の記憶に頼っていることです。継続的に運用するためのルールを、仕組みとして決めておきます。
毎月の確認タイミングを固定します(例:毎月10日の経営会議でレビュー)。
確認日を固定したら、その日までに数字がそろう流れを逆算してください。会計の月次締めが確認日に間に合わない場合は、その月は先行指標と売上の速報値だけで議論し、確定値は翌月に振り返る、という2段構えにすると会議が空転しません。HubSpotのダッシュボードをメンバーと共有しておけば、会議の前に各自が同じ画面を見て臨めるため、資料作成のための転記作業も減らせます。
目標を外れた指標は「理由と対策」を翌月までに明示するルールにします。
このルールを形だけにしないために、記録の置き場所を1か所に決めることをおすすめします。外れた指標ごとに、原因(先行指標のどこで変化が起きたか)、対策、担当者、翌月の確認結果を同じ表に残していくと、同じ理由で外れ続けている指標が見えてきます。
KPIの見直しは年1回(期初)に限定し、毎月変更しないようにします。
期中に「この指標は意味がない」と感じた場合でも、その場で入れ替えず、期初の見直し候補として記録しておきます。期初には、1年分の記録を見ながら「1年間で一度も意思決定に使われなかった指標」を外し、代わりに議論の中で何度も参照された部門KPIを昇格させる、という手順で入れ替えると、主観に流されない見直しができます。
最初から5〜7個すべてを完璧に運用しようとすると、数字をそろえる作業が負担になり、運用自体が止まりやすくなります。まずは「月末現預金残高」と「月次粗利」の2つから始め、毎月同じ日に見る習慣ができてから、フェーズに合った指標を1つずつ足していく進め方をおすすめします。
| 段階 | 見る指標 | 次の段階へ進む目安 |
|---|---|---|
| 1 | 月末現預金残高・月次粗利 | 毎月の確認日に数字がそろっている状態が続いている |
| 2 | フェーズ別の推奨KPIを追加 | 外れた指標の理由と対策を翌月までに出せている |
| 3 | CRMの先行指標を対応させる | パイプラインのステージ定義と必須入力が運用されている |
A. KGI(Key Goal Indicator)は最終目標の指標(例:年間売上高1億円)で、KPIはKGIを達成するためのプロセス指標(例:月次新規顧客獲得数10社)です。財務KPIはKGIに近い位置づけのものが多く、CRM系の先行指標がKPIに相当します。両者を対応表でつないでおくと、KGIの未達を早い段階で察知できます。
A. 月次KPIは「今月の経営判断に使う指標」(売上高・営業利益率・現預金残高など)、年次KPIは「期末の目標達成度を測る指標」(自己資本比率・ROE・売上高成長率など)として使い分けます。毎月の変化で翌月の打ち手を決められるかどうかが、どちらに分類するかの分かれ目です。
A. 必要です。その際、指標は最小限に絞ってください。「月末現預金残高」と「月次粗利」の2つから始めるだけで、経営判断の基盤ができます。
A. 問題があります。KPIの目標値を頻繁に変えると、計画と実績の比較が意味をなさなくなります。目標値の見直しは年1回(期初)に限定し、年中は同じ目標に対して進捗を追いかけてください。
財務KPIは5〜7個に絞り込み、経営目標と直接リンクしたものを選びます。
事業フェーズによって優先すべきKPIが異なり、創業期は流動性、成長期は収益性、安定期は資本効率が中心になります。
押さえておきたいポイントは以下の通りです。
まずは「月末現預金残高」と「月次粗利」の2つを、毎月決まった日に見るところから始めてください。そのうえで、次の3ステップで広げていくことをおすすめします。
CRMを活用した業務効率化やAIとの連携に関するご相談は、StartLinkまでお気軽にお問い合わせください。
記事の内容を、そのまま実務に落とし込みたい方向け
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。