この記事の結論
限界利益は、取引ごとに「固定費の回収にいくら貢献するか」を示す利益です。売上高ではなく限界利益で比べると、値引き・受注・資源配分の判断を同じ物差しでそろえられます。
限界利益は、取引ごとに「固定費の回収にいくら貢献するか」を示す利益です。売上高ではなく限界利益で比べると、値引き・受注・資源配分の判断を同じ物差しでそろえられます。
限界利益は、取引ごとに「固定費の回収にいくら貢献するか」を示す利益です。売上高ではなく限界利益で比べると、値引き・受注・資源配分の判断を同じ物差しでそろえられます。
「値引きの要請があったが、どこまで応じてよいかわからない」「新規案件を取るべきか、利益率が低いから断るべきか」「売上は伸びているのに、思ったほど利益が残らない」——こうした判断を正しく行うには、限界利益の概念が不可欠です。
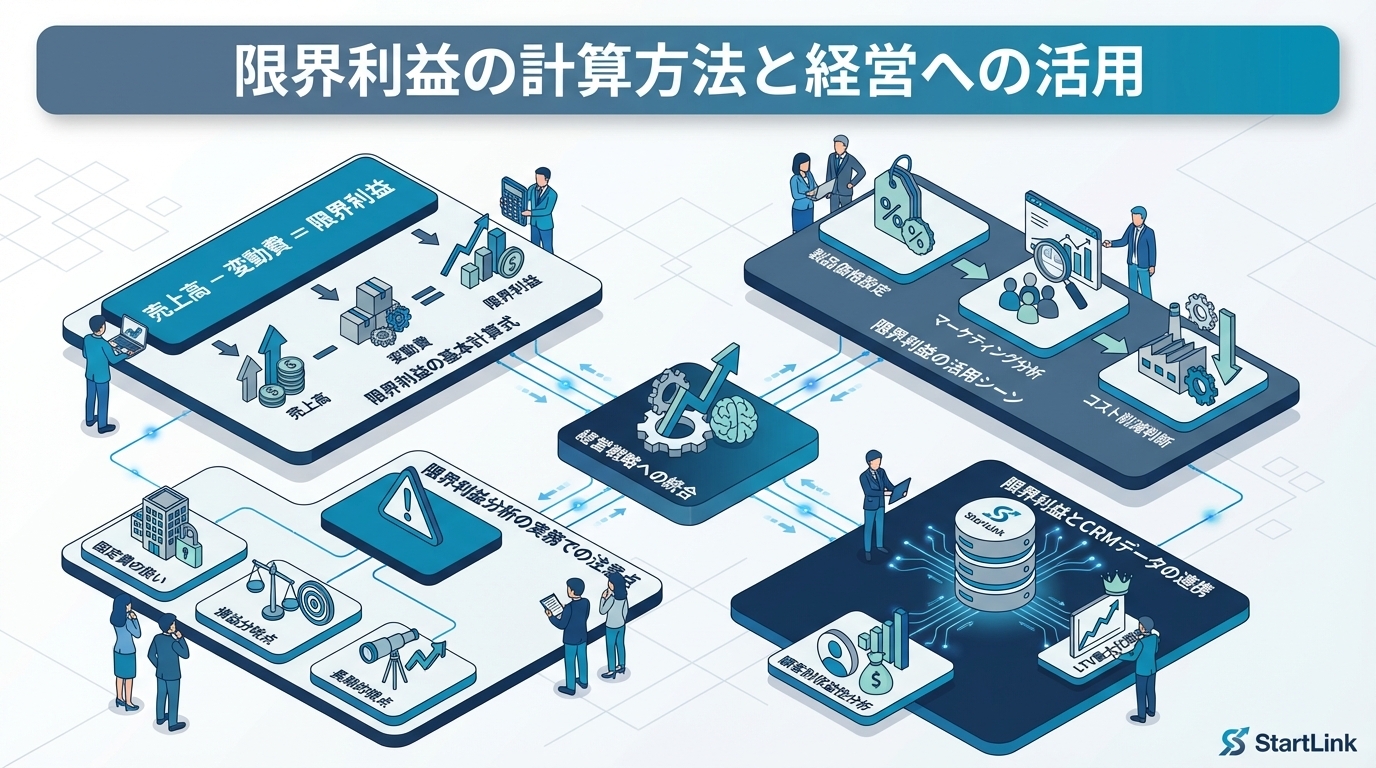
限界利益とは、売上高から変動費だけを差し引いた利益のことです。固定費を回収する前の、一段階目の利益と考えるとわかりやすいでしょう。限界利益がプラスであれば、その取引は固定費の回収に貢献しているため、受注を検討する価値があると判断できます。なお、キャッシュフロー経営の実践でも触れているように、利益とキャッシュの違いを意識しながら限界利益を活用することが重要です。
本記事では、限界利益の計算方法と、価格設定・損益分岐点分析への実務的な活用方法、さらにCRMで案件別の限界利益を管理する仕組みまでを解説します。
本記事は「中小企業の予算管理|基本の進め方とExcel脱却のタイミング」シリーズの一部です。
本記事はStartLinkの「経営管理DX完全ガイド」関連記事です。
限界利益の計算方法と経営への活用について理解を深めたい方に、特に参考になる内容です。計算式の基本から、営業現場の判断に組み込むまでの流れを次の4点で整理します。
限界利益の計算そのものはシンプルで、売上高から変動費を引くだけです。実務で迷いやすいのは計算式ではなく、どの費用を変動費に入れるかを決める部分です。本記事では、計算式、費用の区分、区分しにくい費用の扱いの順に整理します。
限界利益と限界利益率は、次の2つの式で求めます。
| 指標 | 計算式 |
|---|---|
| 限界利益 | 売上高 − 変動費 |
| 限界利益率 | 限界利益 ÷ 売上高 × 100 |
限界利益率は、売上1円のうち固定費の回収と利益に回る割合を表します。たとえば限界利益率が高い商材は、同じ売上でも固定費の回収が早く進みます。金額(限界利益)と割合(限界利益率)のどちらで比べるかは場面によって変わるため、本記事の各節で使い分けを示します。
変動費と固定費は、売上に連動して増減するかどうかで分けます。
| 区分 | 定義 | 例 |
|---|---|---|
| 変動費 | 売上に比例して増減する費用 | 原材料費、外注費、販売手数料、配送費 |
| 固定費 | 売上に関係なく発生する費用 | 家賃、正社員人件費、減価償却費、保険料 |
仕分けに迷ったときは、「この案件を1件増やしたら、この費用も増えるか」と問いかけてみてください。増えるなら変動費、増えないなら固定費に置きます。外注費のように案件ごとに発生する費用は変動費に、案件の有無にかかわらず毎月発生する費用は固定費に入る、という判断になります。
注意: 実務では厳密に変動費・固定費に分けられない費用(準変動費・準固定費)も存在します。例えば、残業代(基本給は固定、残業代は変動)や電気代(基本料金は固定、従量分は変動)などです。完璧な分類を目指すよりも、主要な費目について「概ね変動費寄り」「概ね固定費寄り」に分けることが実務的です。
判断の分かれ目は、その費目の金額の大きさと、分析の結論を左右するかどうかです。金額が大きく、変動費に入れるか固定費に入れるかで受注判断が変わる費目は、内訳を分けて扱います。金額が小さく結論に影響しない費目は、どちらかに寄せて構いません。決めた区分は費目ごとの一覧にして共有し、次回以降の計算でも同じ区分を使うと、担当者が変わっても数字がぶれにくくなります。
限界利益の考え方は知っていても、日々の営業判断にまでは使えていないケースがあります。原因は計算式ではなく、売上と変動費のデータが別々の場所にあり、判断の時点で数字がそろわないことにある場合があります。ここでは、スプレッドシートやExcelで管理している場合に起きやすい状況を整理します。
案件の金額は営業のスプレッドシート、外注費や原材料費は経理の会計データ、というように、売上と変動費が別々のファイルで管理されていることがあります。この状態では、案件別の限界利益を出すたびに2つのデータを手作業で突き合わせることになり、転記ミスや差分が生まれやすくなります。
手作業で突き合わせる運用では、限界利益が分かるのは受注・請求が終わった後になりがちです。値引きの可否を判断したいのは見積もりの段階なのに、その時点では変動費の見込みが手元にありません。結果として、値引きは担当者の感覚で決まり、限界利益は月次の振り返りでしか見られない状態になります。
ファイルごとに担当者が計算していると、「外注費は入れたが配送費は入れていない」といった定義のずれが起きることがあります。同じ限界利益率という名前でも中身が違えば、案件同士や製品同士を比べられません。
自社の状況は、次の3つの問いで点検できます。
| 確認項目 | 「いいえ」の場合の打ち手 | 参照する節 |
|---|---|---|
| 見積もりの段階で、案件の変動費の見込みが分かるか | 取引の段階で変動費を記録する仕組みを作る | CRMで案件別の限界利益を管理する仕組み |
| 全員が同じ変動費の定義で計算しているか | 費目ごとの区分一覧を作り、共有する | 限界利益の基本計算式と変動費・固定費の区分 |
| 受注後に、見込みと実績の変動費を照合しているか | 会計データとの突き合わせを月次の手順に組み込む | 限界利益を営業判断に組み込む進め方 |
3つとも「はい」であれば、すでに限界利益を判断に使える土台があります。「いいえ」が多い場合は、計算式を覚えるよりも先に、データの置き場所と定義をそろえることをおすすめします。
限界利益が最も直接的に役立つのが、値引き要請への対応です。値引きによって限界利益がどこまで減るかを計算すれば、「どこまでなら応じられるか」を感覚ではなく数字で議論できます。ここでは計算例と、受けるかどうかの判断の分かれ目を示します。
新規顧客から通常価格の80%で見積もり依頼があった場合、受けるべきかどうかを考えます(以下は説明用の計算例です)。
例:
限界利益がプラスであるため、固定費の回収能力が余剰にあるなら受注する価値があります。ただし、既存顧客への価格整合性や将来の値上げ可能性もあわせて検討してください。
値引きをしても変動費は減らないため、値引き額はそのまま限界利益の減少になります。この例でも、価格は2割下がっていますが、限界利益率は50%から37.5%へと、価格の下げ幅以上に大きく下がっています。
値引き案件の判断は、次の順で進めると整理しやすくなります。
| 状況 | 判断 | 次の行動 |
|---|---|---|
| 値引き後の限界利益がマイナス | 原則として見送る | 値引き幅を限界利益がプラスになる範囲に戻して再提案する |
| 限界利益がプラスで、人員や設備に余力がある | 受注候補にする | 既存顧客の価格との整合性を検討する |
| 限界利益がプラスだが、人員や設備に余力がない | 他の案件と比較する | 制約資源あたりの限界利益で優先順位を付ける |
| 既存顧客の価格水準に影響しそう | 条件付きで検討する | 数量・期間・提供範囲などの条件を変えて価格差の理由を明確にする |
値引きを認めた案件は、値引き額だけでなく理由(競合対抗、数量、初回取引など)も記録しておくと、後から振り返れます。理由ごとに受注後の継続率や追加受注の有無を見れば、「どの理由の値引きなら将来の利益につながっているか」が分かり、次回以降の値引き基準の見直しに使えます。
損益分岐点は、固定費をちょうど回収できる売上水準のことです。限界利益率が分かれば、損益分岐点売上高は1つの式で求められます。ここでは計算方法に加えて、限界利益率の変化が損益分岐点にどう影響するかを見ていきます。
損益分岐点売上高は、固定費をちょうど回収できる売上水準です。
損益分岐点売上高 = 固定費 ÷ 限界利益率
例:
月次に分解すると、毎月約417万円の売上があれば黒字という計算になります。損益分岐点の計算と活用でも詳しく解説しています。
式の分母が限界利益率であるため、限界利益率が下がると、同じ固定費を回収するのに必要な売上高は増えます。値引き案件の比重が増えて全体の限界利益率が下がっているのに、損益分岐点を以前の限界利益率のまま計算していると、「黒字ラインを超えているつもりで実は届いていない」状態になりかねません。
値引き案件が増えてきたと感じたら、直近の実績から限界利益率を計算し直し、損益分岐点売上高を更新してください。更新後の数字を月次の目標売上と並べておくと、目標設定の妥当性も見直せます。
損益分岐点は年に一度計算して終わりにせず、累計の限界利益が累計の固定費にどこまで近づいたかを月次で追うと、判断に使いやすくなります。累計の限界利益が固定費に届くまでは、限界利益率の高い案件を優先し、届いた後は後述する追加受注の考え方に切り替える、という使い分けができます。
複数の製品やサービスを持つ企業では、どの製品に営業の時間や販促の予算を振り向けるかで、全社の利益が変わります。限界利益で製品を比べると、売上金額だけでは見えない違いが分かります。あわせて、損益分岐点を超えた後の追加受注の考え方も整理します。
複数の製品・サービスを提供している場合、限界利益率の高い製品に経営資源を集中させることで、全社の利益を高められます。管理会計の導入ステップのPhase 4で解説しているセグメント分析と組み合わせると、より精緻な収益管理が実現します。
| 製品 | 売上 | 変動費 | 限界利益 | 限界利益率 |
|---|---|---|---|---|
| 製品A | 500万 | 200万 | 300万 | 60% |
| 製品B | 800万 | 500万 | 300万 | 37.5% |
| 製品C | 200万 | 50万 | 150万 | 75% |
売上金額では製品Bが最大ですが、限界利益率では製品Cが最も効率的です。営業リソースの配分を限界利益率に基づいて見直すことで、全社の収益性を改善できます。こうした分析精度を高めるには、管理会計と財務会計の違いを正しく理解し、意思決定に適した会計情報を使い分けることが前提となります。
この表では、製品Aと製品Bの限界利益額はどちらも300万円で同じですが、限界利益率は大きく異なります。どちらの指標で比べるかは、何が売上を増やす上での制約になっているかで決めます。
本記事では、まず自社の制約がどちらにあるかを決め、それに合う指標を1つ選んで会議で使い続けることをおすすめします。指標が会議ごとに変わると、配分の議論がまとまりにくくなります。
固定費をすでに回収しているフェーズ(損益分岐点を超えた後)では、限界利益がプラスの案件はすべて純粋な利益の上積みになります。
「利益率が低いから断る」という判断が、機会損失になっている場合もあります。限界利益の視点があれば、より合理的な受注判断ができます。ただし、追加受注によって人員や設備が埋まり、より限界利益の大きい案件を受けられなくなる場合は、次の節で扱うキャパシティ制約の考え方で比較してください。
限界利益は判断を速く、筋の通ったものにしてくれる一方で、向いていない場面もあります。ここでは、分析を誤った結論に導かないための3つの注意点を整理します。どれも「使う場面」と「定義」を最初に決めておくことで避けられます。
限界利益分析は短期的(数ヶ月〜1年)の意思決定には有効ですが、長期的な事業判断には不向きです。長期的な視点でのコスト構造の見直しには、固定費・変動費の見直し方法が参考になります。長期的には固定費も変動するため、全部原価計算ベースの分析を組み合わせます。
たとえば、限界利益がプラスだからと値引き案件を受け続けると、その価格が取引の前提になり、人員の増強や設備の更新といった固定費の増加を回収できなくなるおそれがあります。単発の判断には限界利益を、価格体系や事業の継続判断には全部原価の視点を、と使い分けてください。
変動費の範囲を広く取りすぎると限界利益が小さく計算され、狭く取りすぎると大きく計算されます。業界の慣行や自社の費用構造に合わせて、合理的な範囲を設定しましょう。
範囲そのものの正解を探すより、一度決めた範囲を全案件・全製品で同じように使うことのほうが、比較の精度には効きます。範囲を変えるときは、変更日と変更内容を記録し、過去の数字と比べるときに区別できるようにしておくと混乱を防げます。
限界利益がプラスでも、リソース(人員、設備、時間)に制約がある場合は、限界利益額ではなく「制約資源あたりの限界利益」で比較します。
制約資源あたりの限界利益 = 限界利益 ÷ 制約資源の消費量
制約資源は、「今いちばん足りていないもの」を1つ選びます。担当者の稼働時間が埋まっているなら工数、設備の稼働が埋まっているなら設備時間です。案件ごとにその資源をどれだけ使うかを見積もり、割り算した結果の大きい順に優先します。制約が解消したら、比較の物差しを限界利益額に戻してください。
限界利益分析の精度を上げるには、案件ごとの売上と変動費のデータが欠かせません。CRMで案件別の売上金額を管理し、会計データの変動費と紐づけることで、案件別の限界利益を算出できます。ここでは、コンタクト→取引→顧客→請求という流れの中で、どの段階で何を記録すると判断に使えるかを整理します。
HubSpotの取引パイプラインでは、案件ごとの金額・原価をカスタムプロパティで管理できます。取引オブジェクトには、数値型などのカスタムプロパティを作成できます(出典:Create and edit properties)。
記録するタイミングは、値引きの判断が発生する「見積もり提示」の段階が適しています。パイプラインの設定では、ステージを移動する際に入力を求めるプロパティ(条件付きステージプロパティ)を設定できます(出典:Set up and customize pipelines)。見積もり提示に進むときに「変動費の見込み」を必須入力にしておけば、担当者の経験に頼らず、新しく入ったメンバーでも同じ項目をそろえて記録できます。
変動費の見込みが入れば、限界利益と限界利益率は計算で出せます。HubSpotの計算プロパティでは、同じレコード内の数値プロパティを使った計算式を設定できます(出典:Create calculation properties)。
「取引金額 − 変動費の見込み」で限界利益を、それを取引金額で割って限界利益率を自動計算するようにしておくと、営業担当者は値引き額を入力した時点で限界利益の変化を見られます。これを活用すれば、営業チームが案件の限界利益を意識しながら見積もり・値引き判断を行える仕組みを構築できます。
なお、プロパティは判断に使うものだけに絞り、使わない項目を増やさないことをおすすめします。項目が多いほど入力の負担が増え、肝心の変動費の見込みが空欄のまま残りやすくなるためです。
取引の段階で記録するのは、あくまで見込みの変動費です。受注・請求の後は、会計側の実績と照合して、見込みとの差を把握します。HubSpotの案件パイプラインとfreeeの実績データは「Sync for freee」で連携でき、CRMと会計のデータを同じ取引先の単位でつなげられます。
次の画面は、freeeの損益レポートを取引先別に表示した例です。
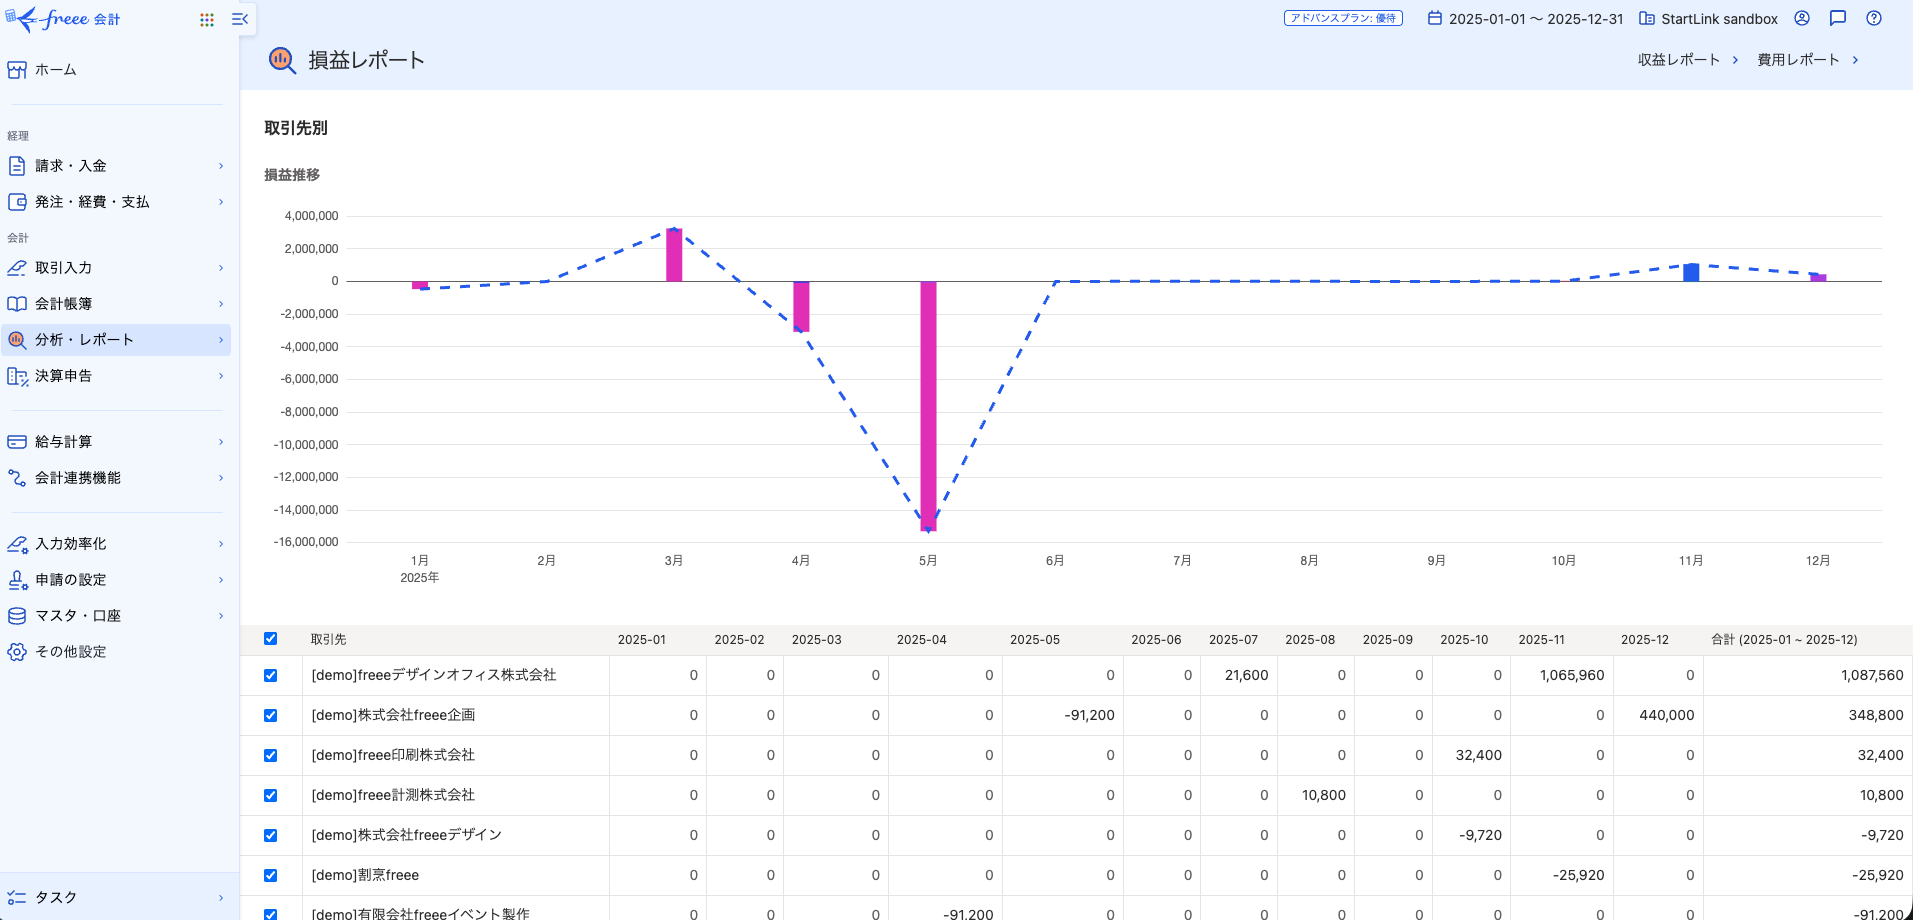
取引先別の損益と、CRM側で記録した案件別の見込みを並べると、見込みより変動費が膨らみやすい案件の傾向が見えてきます。差が大きい商材は、見積もり時の変動費の見込み方を見直す対象になります。部門別損益計算の方法で述べた管理会計体制と組み合わせることで、より精緻な収益管理が実現します。
案件別の限界利益がCRMにたまれば、製品別・担当者別・値引き理由別に集計し、ダッシュボードで経営判断に使えます。詳しくは「経営ダッシュボードの作り方|KPIを一覧で可視化する設計手順」で解説しています。HubSpotでの具体的な設定方法は「HubSpotで予実管理を自動化!KPIダッシュボードの設定方法と活用術」が参考になります。
ただし、CRMで計算できるのは入力された見込みに基づく数字です。会計上の正式な損益は会計システム側の数字であり、CRMのダッシュボードは「判断を早めるための見込みの把握」と位置づけて使い分けてください。
限界利益の仕組みは、最初から全商材・全案件で整えようとすると、入力が定着しないまま止まってしまうことがあります。本記事では、対象を絞って始め、実績を見ながら範囲を広げる進め方をおすすめします。各段階で「何ができていれば次へ進むか」をあわせて示します。
まずは売上の大きい商材、または値引き要請が多い商材を1つ選び、その商材の変動費の範囲を決めます。費目ごとの区分一覧ができ、営業と経理が同じ定義で合意できれば、次の段階に進みます。HubSpotの基本設定がまだの場合は、「HubSpot初期設定・オンボーディング完全マニュアル」から始めてください。
次に、本記事の「受けるかどうかの判断の分かれ目」のような基準を、自社の言葉で社内ルールにします。たとえば「限界利益がマイナスになる値引きは上長の承認を得る」「制約資源が埋まっている月は、制約資源あたりの限界利益で優先順位を付ける」といった形です。ルールが文書化され、CRM上の必須入力項目と結びついていれば、担当者が替わっても同じ判断ができます。
運用を始めたら、月次で見込みと実績の変動費を突き合わせ、差の大きい商材から定義や見込み方を修正します。差の原因が分かり、修正が回るようになったら、対象の商材を広げていきます。
| ステップ | やること | 次へ進む目安 |
|---|---|---|
| 1 | 主要な商材の変動費の範囲を決める | 営業と経理が同じ区分一覧で合意できている |
| 2 | 値引き・受注の判断基準をルール化し、CRMの必須入力と結びつける | 見積もり提示の段階で変動費の見込みが入力されている |
| 3 | 見込みと実績を月次で照合し、定義を見直す | 差の原因が説明でき、対象商材を広げられる |
原則として、限界利益がプラスであればその取引は固定費の回収に貢献しているため、受注する価値があります。ただし、次の点は別途検討してください。
単発の案件を判断する短期的なツールとして活用し、価格体系そのものの見直しには全部原価の視点を組み合わせるのがおすすめです。
完璧な分類を目指すよりも、主要な費目について「概ね変動費寄り」「概ね固定費寄り」に分けることが実務的です。残業代や電気代のような準変動費は、金額の大きさと分析目的に応じて判断してください。区分を決めたら一覧にして共有し、全案件で同じ区分を使うことのほうが比較の精度に効きます。
損益分岐点を超えた後は、限界利益がプラスの案件はすべて純粋な利益の上積みになります。ただし、人員・設備・時間に制約がある場合は、限界利益額ではなく「制約資源あたりの限界利益」で優先順位を判断してください。追加受注で資源が埋まり、より大きな案件を受けられなくなる状況を避けられます。
取引に変動費の見込みを入れるカスタムプロパティを作り、計算プロパティで「取引金額 − 変動費の見込み」を設定すると、案件ごとの限界利益を自動で表示できます。計算プロパティを利用できるプランは、HubSpotの公式ナレッジベースに記載されています。会計上の実績は会計システム側の数字になるため、受注後に実績と照合する運用とあわせて使ってください。
限界利益は売上高から変動費を引いた、固定費回収前の一段階目の利益です。価格設定・損益分岐点分析・製品ミックスの見直し・受注判断の4つの場面で活用できます。
実践にあたっては、以下のポイントを押さえておくことが大切です。
まずは、値引き要請の多い商材を1つ選び、その変動費の範囲を決めるところから始めてみてください。次の行動は、次の3ステップです。
StartLinkでは、CRMと会計データをつなぐ設計支援を行っています。HubSpotの案件パイプラインとfreeeの実績データを「Sync for freee」で連携し、案件別・商品別の限界利益を可視化する設計のご相談を承っています。Claude Codeエージェントを使って、値引き判断や受注可否の社内ルール化を支援することも可能です。
管理会計システムや原価計算システムそのものの構築、記帳・決算業務の代行は対応範囲外ですが、「CRMのデータから限界利益を見える化したい」「営業判断に限界利益の考え方を組み込みたい」というご相談はお気軽にどうぞ。
CRMを活用した業務効率化やAIとの連携に関するご相談は、StartLinkまでお気軽にお問い合わせください。
記事の内容を、そのまま実務に落とし込みたい方向け
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。