この記事の結論
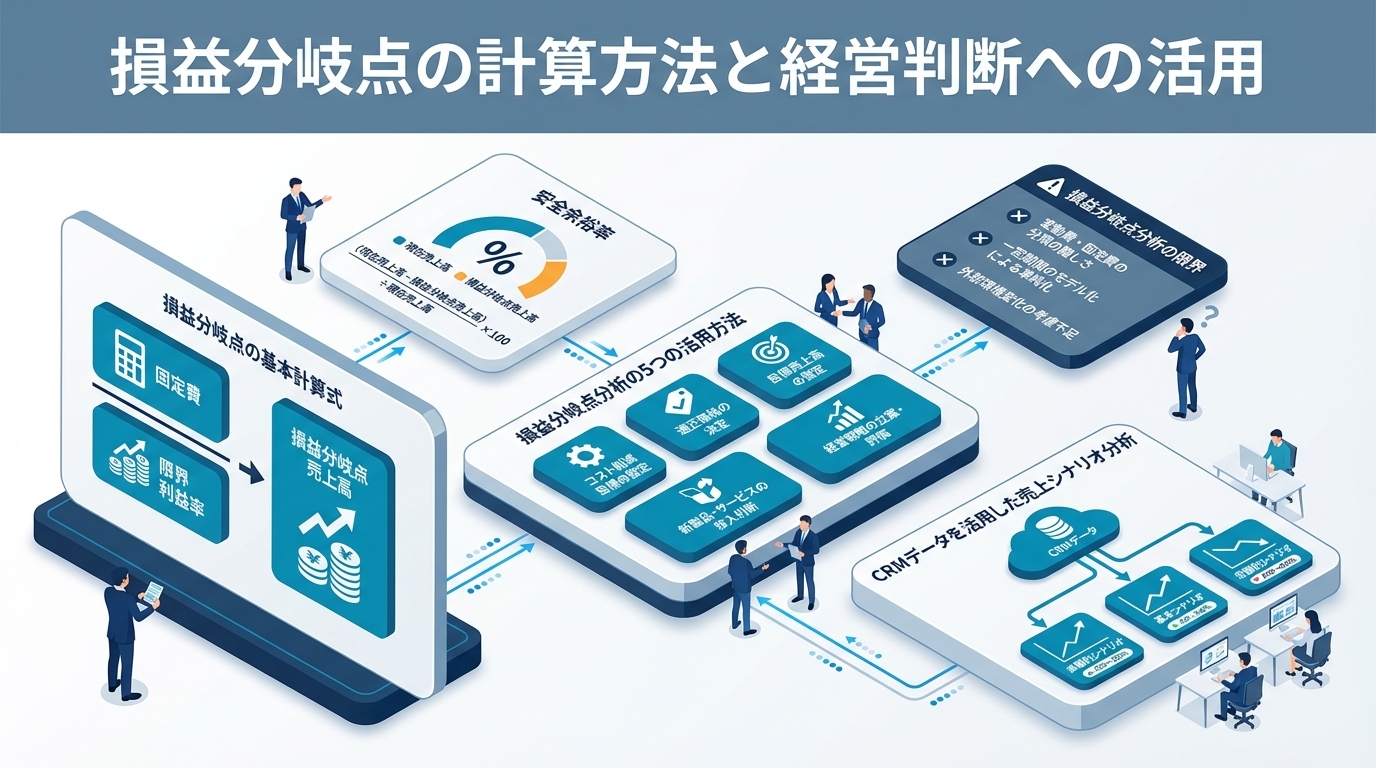
損益分岐点は、売上高と費用が等しくなり、利益がゼロになる売上水準です。固定費を限界利益率で割って求めます。現在の売上との差を安全余裕率で確かめると、採算について検討すべき点を整理できます。
損益分岐点は、売上高と費用が等しくなり、利益がゼロになる売上水準です。固定費を限界利益率で割って求めます。現在の売上との差を安全余裕率で確かめると、採算について検討すべき点を整理できます。
損益分岐点は、売上高と費用が等しくなり、利益がゼロになる売上水準です。固定費を限界利益率で割って求めます。現在の売上との差を安全余裕率で確かめると、採算について検討すべき点を整理できます。
「いくら売れば赤字にならないのか、すぐに答えられない」「値引き後も利益が残るか判断できない」「固定費の見直しが採算ラインにどう影響するか説明したい」。こうした場面では、損益分岐点(BEP: Break-Even Point)を、売上・費用・利益の関係を確かめるために使います。
計算結果だけで結論を出さず、固定費と変動費の分け方、売上見込みの根拠、前提が変わったときの結果を順に確認することが大切です。本記事では、計算式から安全余裕率、値引きや投資の検討、CRMの売上見込みとの比較まで、判断の進め方を解説します。
本記事は「企業のコスト削減方法|優先順位と具体策を実務的に解説」シリーズの一部です。
本記事はStartLinkの「経営管理DX完全ガイド」関連記事です。
採算ラインを経営判断に使いたい方に向けて、次の内容を扱います。
計算に使う期間と費用の範囲をそろえたうえで、自社の実績に置き換えて読み進めてください。
損益分岐点は、売上高でも販売数量でも計算できます。先に決めたいのは、経営会議や営業現場で比較する単位です。金額で目標を管理するなら売上高、個数や契約件数で管理するなら販売数量を使います。複数の製品をまとめて扱う場合は、数量だけでは構成の違いが見えにくいため、売上高で全体を確認した後、必要に応じて製品別に分けます。
限界利益は売上高から変動費を差し引いた額です。限界利益率は、売上高のうち固定費の回収と利益に充てられる割合を示します。
| 指標 | 計算式 |
|---|---|
| 損益分岐点売上高 | 固定費 ÷ 限界利益率 |
| 限界利益率 | (売上高 − 変動費) ÷ 売上高 × 100 |
計算するときは、固定費、売上高、変動費を同じ対象期間と事業範囲でそろえます。限界利益率を割合で表示した場合、割り算にはその小数表記を使います。変動費が売上高以上になる場合は、この式で必要売上を求める前に、価格と変動費の関係を確認してください。販売を増やしても固定費を回収できる前提になっていないためです。
算出した損益分岐点と実際の売上を比べ、差が大きく動いたときは、売上だけでなく費用の内訳も確認します。
以下は計算手順を示すための仮定です。自社の採算ラインや達成目標を示すものではありません。
この結果は、仮定した費用と売上構成が続く場合の採算ラインです。自社に当てはめる際は、まず対象期間の実績から限界利益率を求め、次に同じ期間の固定費を入れます。月次で比べるなら、年間の計算結果を月割りするだけでなく、売上や費用に季節変動がないか確認します。変動がある場合は月ごとの固定費と限界利益率を使って計算し、当月の実績や見込みと比較します。
販売単価と、販売数量に応じて増える費用を把握できる場合は、数量で採算ラインを表せます。
| 指標 | 計算式 |
|---|---|
| 損益分岐点販売数量 | 固定費 ÷ (販売単価 − 変動費単価) |
販売単価から変動費単価を引いた額が、販売単位ごとの固定費回収に充てられます。
以下も、計算式を確かめるための仮定です。
数量の計算結果を営業目標に使う前に、想定する製品構成と販売単価が実際の取引に合っているかを確認します。構成や単価が変わるなら、前提を更新して再計算します。必要数量を販売できる見込みは、計算式とは別に受注状況や供給できる数量から確かめます。
損益分岐点の式が正しくても、費用の分け方が実態と違えば判断に使える数字にはなりません。まず対象期間の費用を一覧にし、売上や販売数量の変化に応じて各費目がどう動くかを確認します。
勘定科目名だけで決めず、費用が発生する契約や取引の条件を見ます。売上がなくても発生する部分と、取引量に応じて増える部分が一つの科目に含まれることもあります。
| 区分 | 判断の基準 | 振り分けの考え方 |
|---|---|---|
| 固定費 | 売上がゼロでも発生するか | 発生するなら固定費に入れる |
| 変動費 | 売上が増えると比例して増えるか | 比例して増えるなら変動費に入れる |
| 判断が分かれる費目 | どちらの性質も持つ | 主な性質で寄せ、寄せた理由を一覧に書き残す |
費目ごとに、参照した資料、分類、判断理由を残します。特に判断が分かれる費目は、採用した分類で計算した結果だけでなく、別の分類にした場合に結論が変わるかも確かめます。次回の計算で契約条件や費用の発生のしかたが変わっていれば、分類を見直してから過去との比較を行います。
基本料金と従量料金が組み合わさった費用は、把握できるなら部分ごとに分けます。分けられない場合は、その費目の扱いによって意思決定が変わるかを先に調べます。
同じ費目を固定費として扱う場合と変動費として扱う場合を計算し、採算ラインや施策の優先順位を比べてください。結論が変わらなければ採用した分類と理由を記録して先に進めます。結論が変わる場合は、契約条件や取引明細を確認して分け方を決め、再計算します。明細を見ても分けられないなら、その費目を含む判断を保留し、どの情報があれば決められるかを明確にします。
会計データを確認するときは、画面に表示されている集計期間と対象範囲を確かめてから、費用の内訳を見ます。画像は確認する画面の手がかりとして参照し、実際に分析する数字は利用中のデータで確認してください。
次の画像を参照してください。
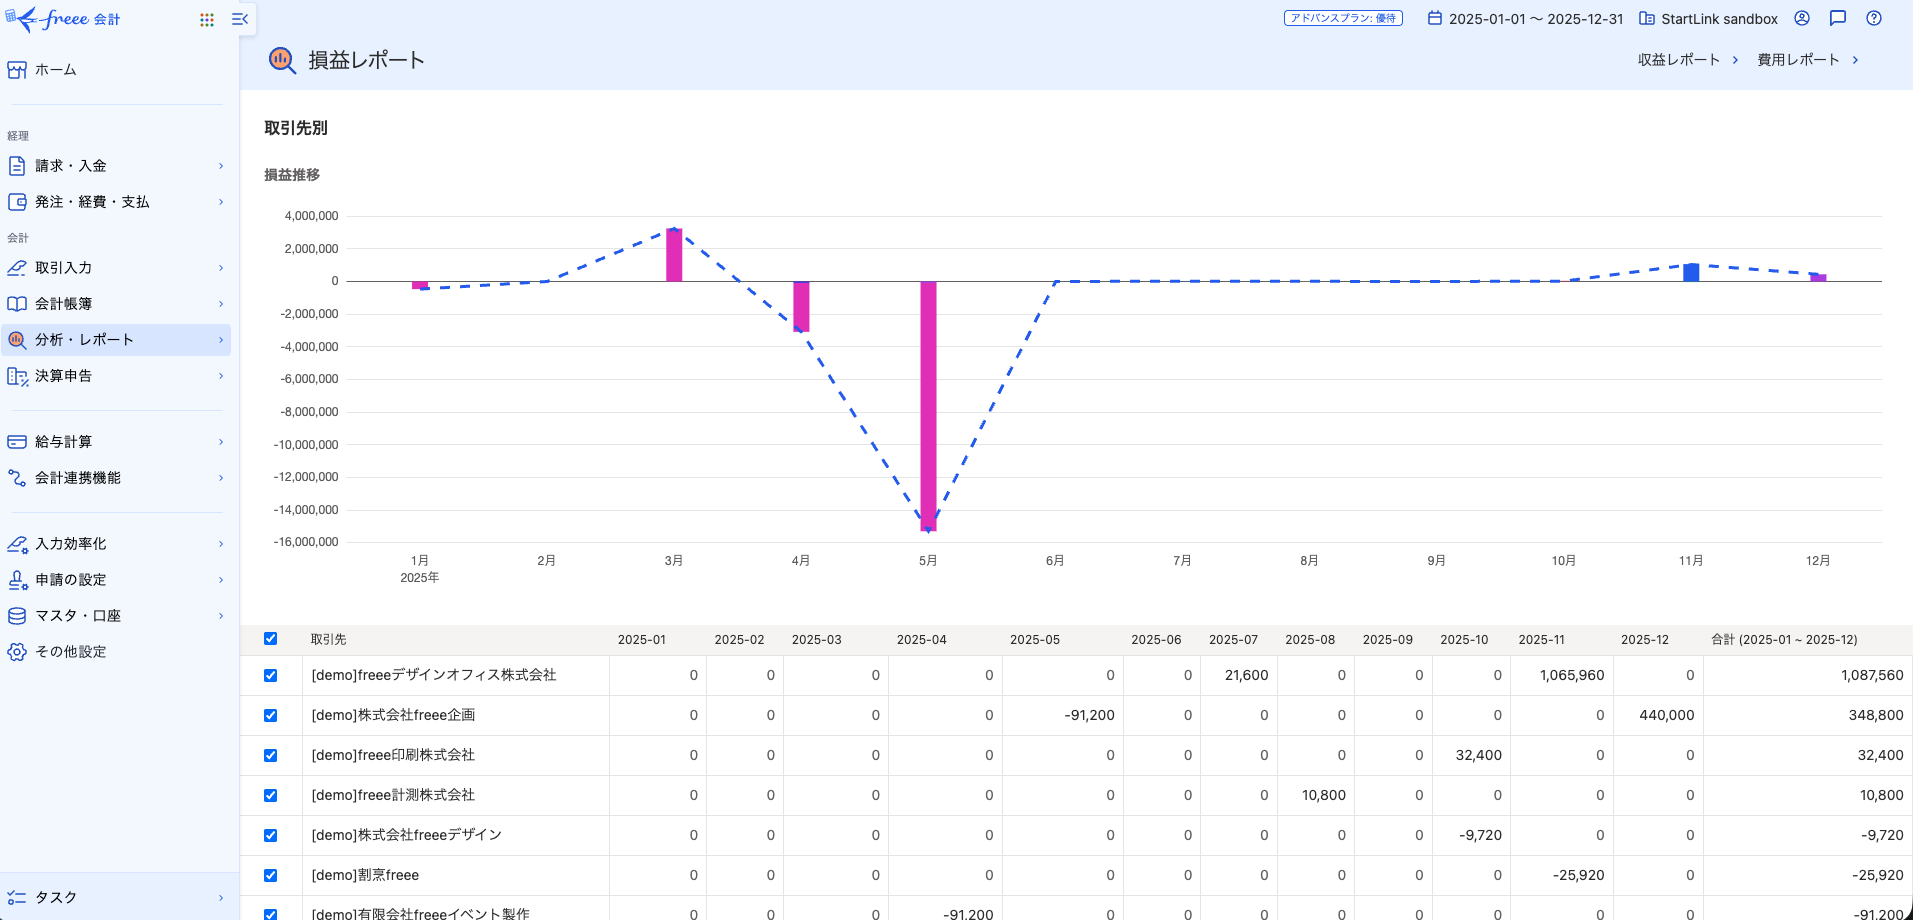
会計側では費用の発生額と分類を、CRM側では売上や取引の状況を確認します。両方を比較するときは、対象期間、取引先、製品・サービスの区分をそろえることが先決です。数字が合わない場合は、転記方法を変える前に、計上時点や集計対象の違いを調べます。差の理由を説明できた範囲から比較に使い、説明できない差は判断材料として残します。
損益分岐点を算出したら、現在の売上との差を確認します。安全余裕率は、その差を現在の売上に対する割合で表す指標です。割合だけで判断せず、過去の推移や売上見込みと並べて読みます。
| 指標 | 計算式 |
|---|---|
| 安全余裕率 | (実際売上高 − 損益分岐点売上高) ÷ 実際売上高 × 100 |
先ほどの仮定では、安全余裕率 = (1億 − 5,000万) ÷ 1億 × 100 = 50%です。
この計算は、比較する範囲で固定費と限界利益率が変わらないことを前提にしています。売上減少に伴って製品構成や単価も変わるなら、同じ割合だけ売上が下がった場合の利益を別途試算します。実際売上高がない期間にはこの割合を計算できないため、費用と販売計画の前提を確認して損益分岐点そのものを使います。
次の表は、安全余裕率の違いに応じて検討を始めるための区分例です。各境界値は、業種を問わず安全性を判定できる基準ではありません。
| 安全余裕率 | 評価 |
|---|---|
| 30%以上 | 安全 |
| 20〜29% | やや安全 |
| 10〜19% | 注意 |
| 10%未満 | 危険 |
表の評価名をそのまま経営判断に使わず、自社の過去の推移、売上の変動幅、費用を調整できる範囲と照らし合わせます。安全余裕率が下がっていても、その原因が一時的な売上のずれなのか、限界利益率や固定費の変化なのかで次の行動は異なります。自社で判断基準を設ける場合は、基準を選んだ理由に加え、どの実績を確認したら基準を見直すかも記録してください。
最初に、売上・限界利益率・固定費のどれが変わったかを、同じ期間と集計範囲の実績で比べます。
| 確認すること | 結果 | 次の行動 |
|---|---|---|
| 限界利益率が過去より下がっているか | 下がっている | 値引きや変動費の上昇を先に見直す |
| 固定費が売上の伸び以上に増えているか | 増えている | 固定費の見直し候補を一覧にする |
| どちらも変わっていない | 売上が落ちている | パイプラインの受注見込みと商談数を確認する |
複数の要因が同時に動いているなら、一つずつ元の値に戻して安全余裕率への影響を比べます。値引きが原因なら販売量の増加見込みを、固定費の増加が原因ならその支出で得る効果を確認します。売上の落ち込みが主因でも、対象月に計上できる商談が足りなければ、見込みを上積みするだけで採算改善とは判断できません。原因と対応案が対応し、実行後に確認する指標が決まってから施策を選びます。
新規事業、値引き、コスト削減を比べるときは、変更前後で対象期間と事業範囲をそろえます。損益分岐点がどう動くかに加え、その採算ラインへ到達する見込みを別に評価します。施策によって固定費と限界利益率の両方が変わるなら、両方を更新して比較します。
事業開始前は費用と販売条件を仮置きし、必要な売上を計算します。次の表は、計算方法を示すための仮定です。
| 項目 | 金額 |
|---|---|
| 固定費(人件費、家賃、システム費) | 月額200万円 |
| 限界利益率(想定) | 50% |
| 損益分岐点売上高 | 月額400万円 |
判断するときは、表の損益分岐点を売上見込みと比べます。見込みを満たすなら、その根拠となる販売件数、単価、受注時期を確認します。必要な売上を超えていても、売上を計上できる時期が費用の発生より遅れるなら、時期ごとの資金の動きも別に確認します。見込みを満たさない場合は、費用、価格、提供範囲を変えた案を計算し直します。
開始後は想定値を実績値に置き換え、採算ラインと到達見込みを更新します。想定と実績の差について、受注時期のずれなのか単価・費用の前提違いなのかを分けて確認し、事業を続ける条件や規模を見直します。
値引きでは、単価の低下と販売量の変化を一緒に見ます。次は、変動費単価が変わらないという仮定で、価格だけを変えた計算例です。
例: 現在の販売価格10万円を9万円に値下げした場合
この計算結果は、値引き後に販売量がどれだけ変わるかを示すものではありません。値引き案を判断する際は、値引き後の単価で見込める販売数量を確認し、変更後の損益分岐点販売数量と比べます。さらに、既存の販売分にも値引きが及ぶのか、対象を限定できるのかを確かめます。対象範囲によって減る限界利益が違うためです。見込みの根拠が足りなければ、値引き幅や提供範囲を調整して再試算します。
固定費の削減案も、ほかの条件を固定して変更前後の損益分岐点を比較できます。以下は、限界利益率が変わらないと仮定した計算例です。
この差を、そのまま削減施策の成果とは扱いません。費用を減らすことで販売能力や提供品質が変わるなら、売上見込みや限界利益率も更新します。削減の対象を決める前に、解約や縮小が可能な条件、提供に必要な作業への影響を確認します。変更後の条件で採算ラインと実行可能性を確かめ、実行後は想定した費用の減少と売上への影響を実績で見直します。
利益ゼロの売上水準を把握したら、目標利益に必要な売上を逆算できます。さらに、売上、変動費率、固定費を動かして、計画がどの前提に左右されるかを調べます。
| 指標 | 計算式 |
|---|---|
| 目標利益達成売上高 | (固定費 + 目標利益) ÷ 限界利益率 |
次は、目標利益と費用を仮定した計算例です。
必要売上高を出した後は、現在の売上との差を求め、単価と販売数量に分けて実現可能性を確認します。営業の受注目標へ落とし込む場合は、受注時期と計上時期もそろえます。差を埋める商談が見込めないなら、目標利益、費用、販売条件のどの前提を変えるか決めて再計算します。前提を変えた結果だけを比べず、その変更を実行できる根拠も確認してください。
次の表は、仮定したベースケースから売上、変動費率、固定費を変えた例です。
| シナリオ | 売上 | 変動費率 | 固定費 | 利益 |
|---|---|---|---|---|
| ベースケース | 1億 | 40% | 3,000万 | 3,000万 |
| 売上-20% | 8,000万 | 40% | 3,000万 | 1,800万 |
| 変動費率+5pt | 1億 | 45% | 3,000万 | 2,500万 |
| 固定費+500万 | 1億 | 40% | 3,500万 | 2,500万 |
| 最悪ケース | 8,000万 | 45% | 3,500万 | 1,100万 |
利益は「売上×(1−変動費率)−固定費」で検算し、各シナリオを同じ式で確認してください。
そのうえで、変数を一つずつ動かした行をベースケースと比較します。影響が大きい変数については、実績で変動の理由を調べ、見込みの管理や費用の見直しにつなげます。複数の前提が同時に変わる行は、その組み合わせが起きる条件と、条件が見えた時点で取れる対応を確認します。表の変化幅は予測結果ではなく検討のための仮定なので、自社の実績に照らして置き直します。
表を作るときは、次の順で進めます。
AIには表の下書きや計算式の点検を任せられます。ただし、変化幅の根拠、計算結果の検算、どの条件で行動を変えるかは、事業の実績と照らし合わせて決めます。実績と異なる条件を置いた行には仮定であることを記し、会議では確定値と混同しないようにします。
損益分岐点は前提をそろえた比較に役立ちます。一方、費用の性質や売上構成が変われば、計算に使った限界利益率も変わります。結果を使う前に、次の点を確認します。
一つの費目に固定部分と従量部分が含まれると、分類によって損益分岐点が変わります。
まず契約や取引明細を確認し、分けられる部分を分けます。残る費目は分類理由を記録し、扱いを変えた場合の損益分岐点も計算します。判断結果が変わるなら、費目の内訳を調べ直してから意思決定します。判断結果が変わらない場合も、次回の計算で同じ分類を使えるよう、採用した理由を残します。
複数の製品・サービスで限界利益率が異なる場合、売上構成が変わると全体の限界利益率も変わります。全社の損益分岐点だけを見ると、どの製品の変化が採算に影響したか分かりにくくなります。
製品・サービス別の売上と変動費を確認し、構成比を反映して全体の限界利益率を計算します。全社の数字が変わったときは、まず製品ごとの率が変わったのか、売上構成が変わったのかを分けて調べます。構成が想定から変わったら再計算します。CRMで製品や商品区分を管理する場合は、会計側の集計区分と対応しているかを先に確かめます。
損益分岐点は、対象期間の売上と費用の関係を見る方法です。設備やシステムへの投資のように、支出と効果が異なる時期に発生する判断では、それだけで投資の妥当性を決められません。
判断の分かれ目は、比較する期間をまたいで支出や効果が続くかどうかです。続く場合は、時期ごとの支出と回収見込みを並べ、必要に応じてNPVやIRRなどの投資評価も確認します。投資後に必要となる売上水準を損益分岐点で調べる際も、いつから費用が発生し、いつ売上を計上する計画かをそろえます。
損益分岐点が「必要な売上」を示すのに対し、CRMは「どの取引から、いつ売上が見込めるか」を確認する材料になります。両者を比べる前に、確定した売上と未確定の商談を分け、対象期間と計上の基準をそろえます。
商談金額に受注確度を掛けた加重見込みは、未確定の商談を集計する方法の一つです。確定した売上と混ぜずに表示し、過去の受注実績と見込みのずれを確認します。
| 設計要素 | 損益分岐点分析との関係 |
|---|---|
| 取引ステージ | 受注の可能性が変わる時点で区切ると、見込みの段階を正しく分けられる |
| 受注確度 | ステージごとの確率を掛けることで、見込み金額の膨らみを抑えられる |
| ステージ定義 | 担当者ごとの判断のばらつきを減らし、見込みの数字をそろえられる |
| 必須入力プロパティ | 金額やクローズ予定日の入力漏れを防ぎ、月次の見込みを集計できる |
ステージや受注確度は、自社の商談の進み方に合わせて設定します。まずステージごとの過去の受注状況と、入力された金額・予定日を確認します。見込みと実績のずれが大きいステージがあれば、定義や入力状況を確かめてから設定を見直します。加重見込みが損益分岐点までの差を上回っても、対象月に売上を計上できる商談が十分か、個々の予定日と進捗を確認してから着地を判断します。
月次の判断では、確定した売上を先に集計し、損益分岐点までの差を出します。差が残る場合に、同じ期間に計上される可能性がある商談を確認します。HubSpotを使う場合も、利用中の機能と設定、入力項目を確かめてから集計します。
運用の順序は次のとおりです。
見込みで差を埋められない場合は、どの商談を進めるかと、どの費用をいつ調整できるかを同じ会議で確認します。着地後には、受注できなかった商談だけでなく、受注しても計上が翌月になった商談を分けて振り返ると、次の月次比較に使う予定日を見直せます。
限界利益の計算と活用も参照し、売上見込みの変化が限界利益にどう影響するかを確認してください。
CRMの売上見込みと会計側の費用を比べる際は、データをつなぐ前に、対象期間、取引先、製品・サービスの区分をそろえます。数字が一致しない場合は、受注日と売上計上日の違い、費用の計上時期、対象外の取引がないかを確認します。
以下の画像を参照し、取引データを扱う流れと、分析に必要な項目を照らし合わせてください。
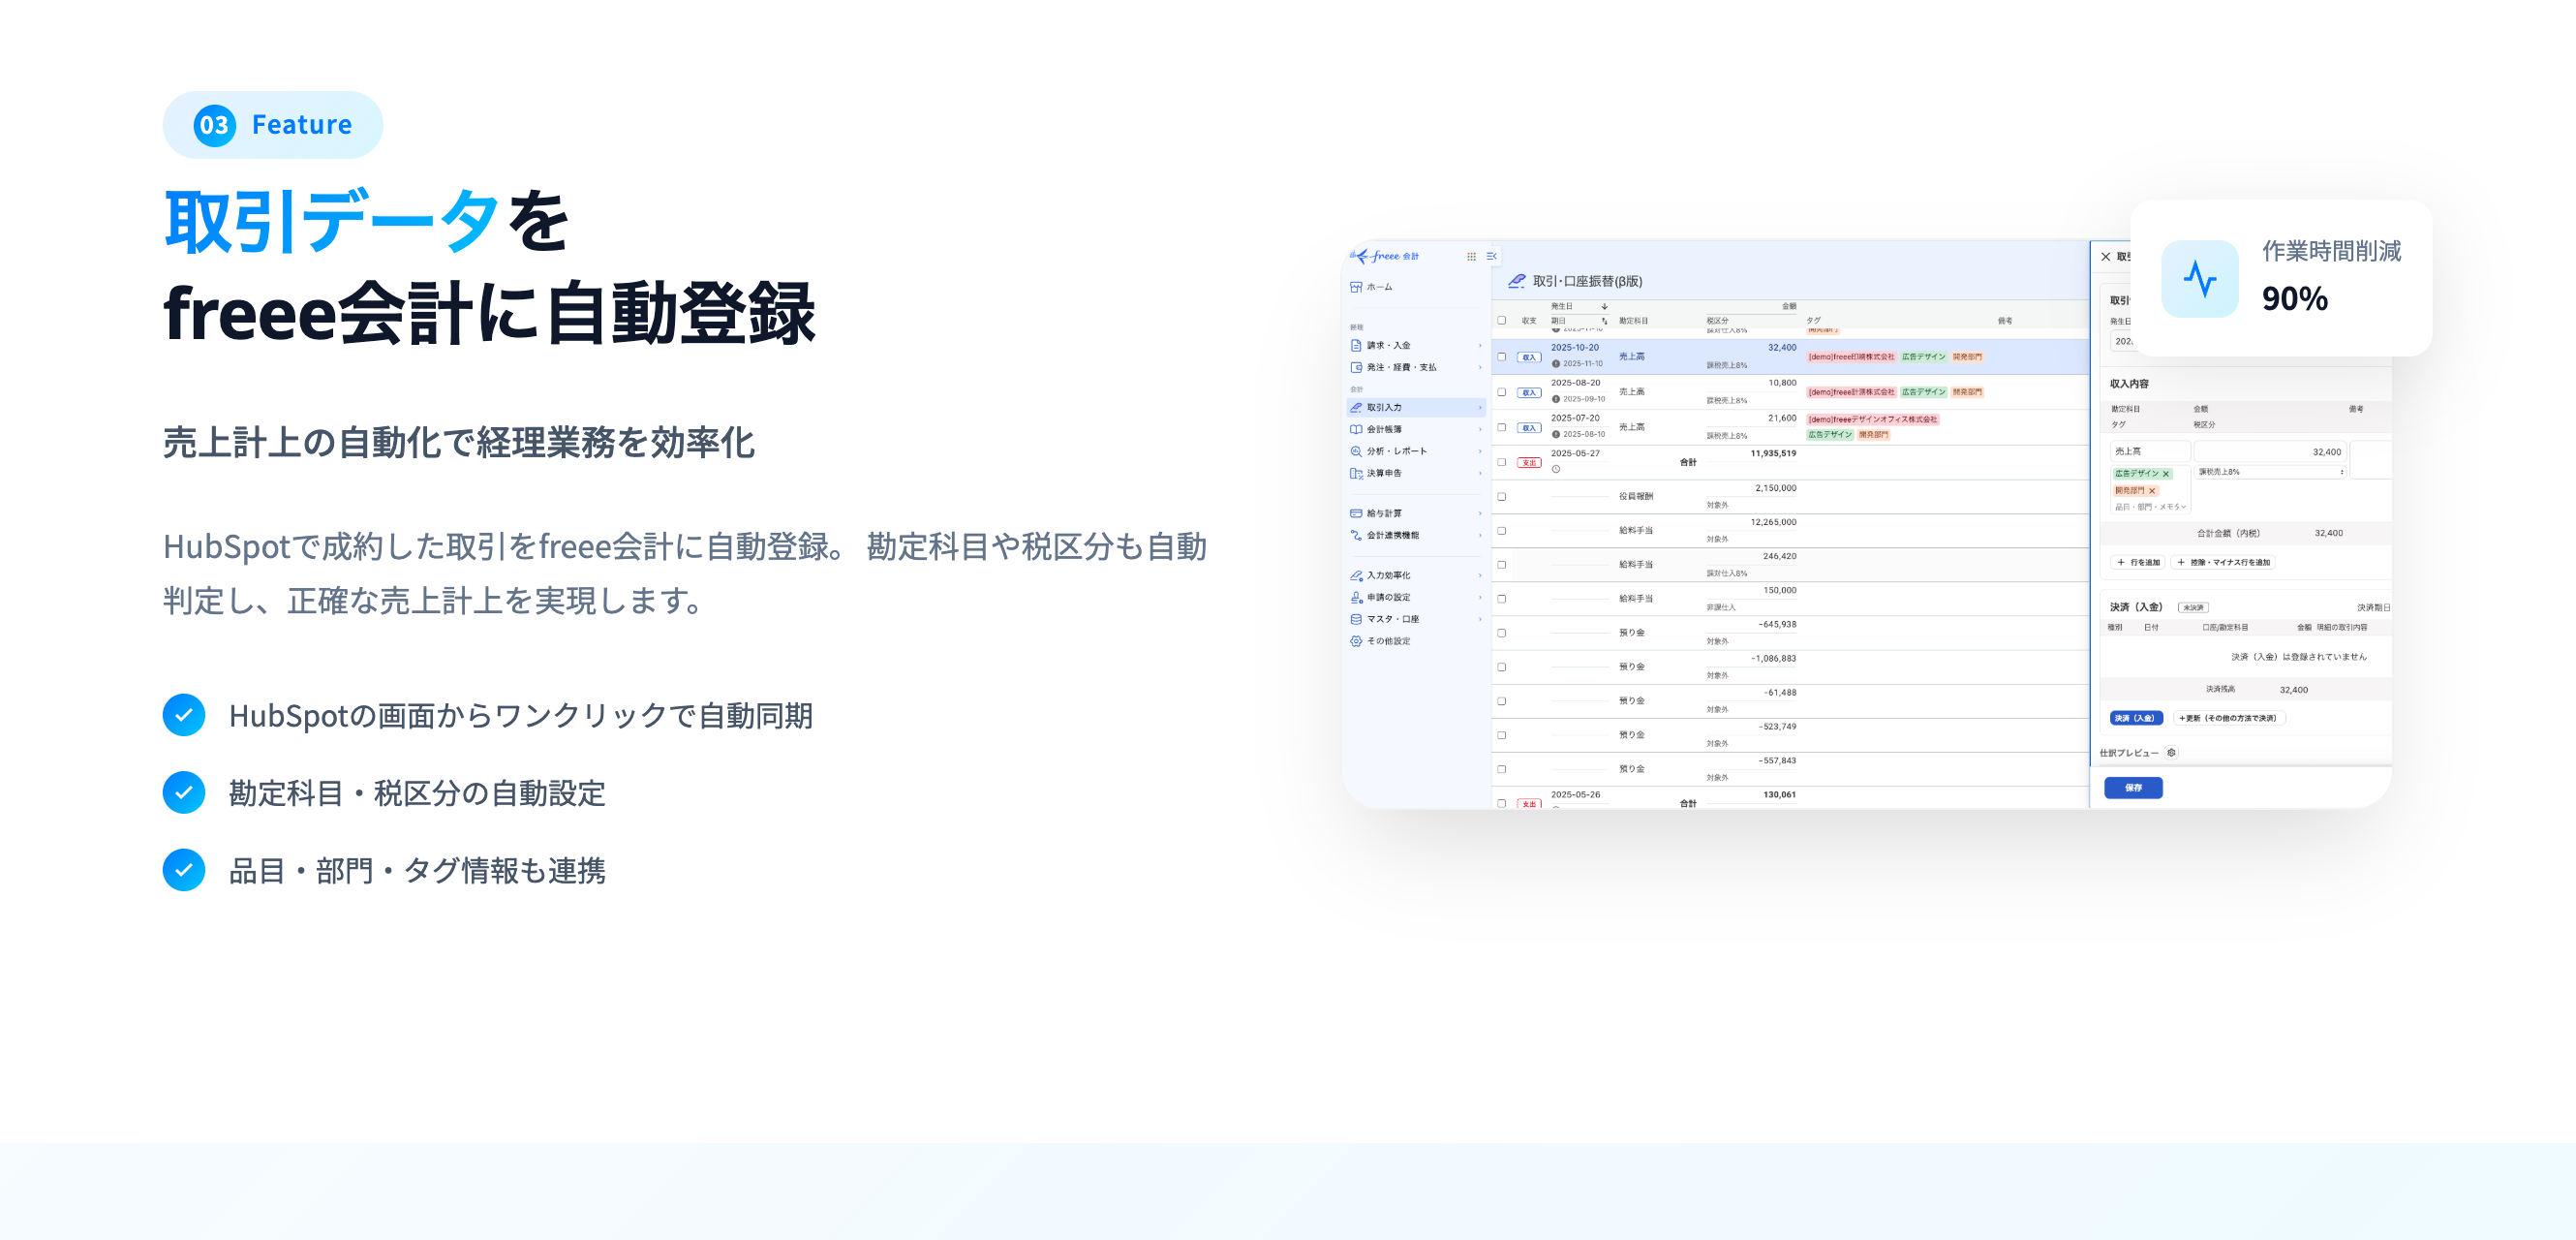
StartLinkでは、Sync for freee を使ったHubSpotとfreee会計のデータ連携について相談を受け付けています。損益分岐点の分析に使う場合は、現在の入力項目と会計上の区分を確認し、どの数字を比較するかを整理します。原価計算システムや予算管理システムそのものの構築、記帳・決算業務の代行、ERPや基幹システムのリプレースは対応範囲外です。
分析項目を増やす前に、同じ基準で計算し、結果を説明できる状態を作ります。次の表は、運用を広げる順序と確認事項です。
| 段階 | やること | 次へ進む目安 |
|---|---|---|
| 第1段階 | 全社の損益分岐点を年1回、手計算で出す | 固変分解の基準が一覧にまとまっている |
| 第2段階 | 月次の損益分岐点と受注実績を並べて経営会議で見る | 毎月同じ基準で数字が出せている |
| 第3段階 | パイプラインの加重見込みと損益分岐点を同じダッシュボードで見る | 受注確度の設定と実績のずれを説明できる |
| 第4段階 | 製品別・シナリオ別の分析に広げる | 製品別の売上がCRMで集計できている |
次へ進む目安を満たさない場合は、その段階の分類や入力方法を整えます。特に加重見込みを使う前には、確定した売上との区別と、過去の見込み・実績の差を説明できるか確認してください。製品別へ広げる前には、CRMと会計で製品の区分が対応し、売上だけでなく関連する変動費も確認できるかを確かめます。
損益分岐点売上高は「固定費÷限界利益率」で計算します。限界利益率は「(売上高−変動費)÷売上高」です。固定費、売上高、変動費の対象期間と事業範囲をそろえてから計算し、結果を同じ範囲の実績売上と比較してください。
実際の売上が損益分岐点売上高をどれだけ上回るかを、実際の売上に対する割合で表したものです。「(実際売上高−損益分岐点売上高)÷実際売上高」で計算します。評価表の区分だけで判断せず、自社の過去の推移と比べ、割合が下がったときは売上、限界利益率、固定費の変化をそれぞれ確認します。
新規事業では必要な売上と販売見込みを比べます。値引きでは変更後の単価と販売数量から採算ラインを再計算します。コスト削減では費用だけでなく販売や提供への影響も反映します。いずれも、変更前後の対象期間と事業範囲をそろえ、結果がどの条件で変わるかを確認してから判断します。
契約や取引明細を見て、固定部分と従量部分を分けられるか確認します。分けられない費目は分類理由を記録し、固定費として扱う場合と変動費として扱う場合を計算します。判断結果が変わるなら、内訳を追加で確認してから分類を決めます。
投資後に必要となる売上水準を確認するために使えます。ただし、支出と効果が異なる時期に発生する投資では、損益分岐点だけで結論を出さず、時期ごとの費用と回収見込みを並べます。必要に応じてNPVやIRRなども用い、前提が変わった場合の結果を確認します。
損益分岐点売上高は「固定費÷限界利益率」で求めます。安全余裕率は、現在の売上と採算ラインの距離を示します。どちらも、費用の分類と売上の集計範囲をそろえて初めて比較できます。
新規事業や値引きでは、計算した採算ラインに到達する見込みを確認します。コスト削減では、費用を減らした結果として売上や提供内容が変わらないかも調べます。感度分析では各行を同じ式で検算し、判断が変わる条件を明確にします。
まずは直近の費用を勘定科目ごとに確認し、次の順で進めてください。
分類を変えると結論が変わる費目があれば、その内訳を確認してから施策を決めます。月次の見込みと実績に差が出た場合は、受注のずれと売上計上時期のずれを分け、次回の前提を更新してください。
企業様によって最適な形は異なります。CRMの売上見込みと会計側の費用をどうそろえ、どの段階から分析に使うかを検討したい場合は、StartLinkへご相談ください。現在の入力項目や集計方法を確認し、損益分岐点を継続して比較するための進め方を整理します。
費用の分類、限界利益、投資費用の比較、HubSpotでの数値管理を検討する際は、次の記事も参照してください。
本記事はコスト管理カテゴリに属しています。
記事の内容を、そのまま実務に落とし込みたい方向け
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。