この記事の結論
売上や業務量が変わったとき、どの支払いが残り、どの業務を維持する必要があるか。費用の動き方と業務上の役割を重ねて見ることが、見直しの出発点です。
売上や業務量が変わったとき、どの支払いが残り、どの業務を維持する必要があるか。費用の動き方と業務上の役割を重ねて見ることが、見直しの出発点です。
売上や業務量が変わったとき、どの支払いが残り、どの業務を維持する必要があるか。費用の動き方と業務上の役割を重ねて見ることが、見直しの出発点です。
「売上が落ちても支払いが変わらない」「費用は減らしたいが、事業に必要な体制は守りたい」——こうした悩みに対して費目ごとの削減額だけを比べると、契約変更で増える作業や、維持できなくなる対応を見落とします。
固定費と変動費の見直しでは、請求額を減らせるかだけでなく、どの条件で支払額が変わり、変更後の業務を誰が担うかを確かめます。たとえば定額の外注契約を発注ごとの契約に変えるなら、発注が少ないときの支払いとともに、急な依頼への対応、成果確認、発注管理を比較します。必要な対応が契約に含まれないなら、追加料金か社内作業として計上してから判断します。
進める順序は、請求明細と契約条件の照合、支払いを動かす単位の特定、守る業務の明確化、同じ業務範囲での試算、実行後の確認条件の設定です。途中で料金や担当が不明になったら、その費目の判断を保留し、確認先と確認事項を残します。ほかの条件がそろった費目まで検討を止める必要はありません。
本記事は「企業のコスト削減方法|優先順位と具体策を実務的に解説」シリーズの一部です。本記事はStartLinkの「経営管理DX完全ガイド」関連記事です。
費用の分類から契約変更後の確認まで、判断を引き継げる形で進める方法を説明します。費目名だけでは分類できない支出や、削減額だけでは選べない施策について、確認する資料、比較する条件、判断を見直す場面を示します。
費用一覧、請求明細、契約条件を手元に用意してください。各費用について「何が変わると支払いが動くか」「どの業務を守るか」「どの結果なら判断を見直すか」を書き分けながら読み進めると、自社で確認すべき点を絞れます。
会計上の費目名だけでは、費用が売上や業務量に連動するかを判断しきれません。同じ契約に基本料金と従量料金が含まれる場合もあります。請求明細と契約を照らし、何が変われば支払額が変わるのかを確認します。内訳が分かる場合は分けて記録し、分からない場合は契約条件を確認してから分類します。
分類の目的は、費目に名称を付けることではありません。売上や業務量の見通しを変えたときに、支払額を計算し直せる状態にすることです。料金を決める単位、最低支払額、料金が切り替わる条件を分類と一緒に残してください。
次の表は、費用の動き方を確認するための出発点です。代表的な費目の欄だけで自社の支払いを分類せず、実際の契約条件と照らしてください。
| 区分 | 定義 | 代表的な費目 |
|---|---|---|
| 固定費 | 売上に関係なく一定額発生 | 家賃、正社員人件費、減価償却、保険料 |
| 変動費 | 売上に比例して増減 | 原材料費、外注費、販売手数料、配送費 |
| 準固定費 | 一定の範囲では固定だが、段階的に増加 | パート人件費、通信費の基本料 |
| 準変動費 | 基本料金+従量課金の構造 | 電気代、SaaS利用料 |
まず、支払いを動かす単位を特定します。売上高に連動するのか、出荷数、利用量、発注件数などに連動するのかを契約と請求明細で確かめてください。次に、次の支払いを分けます。
売上と業務量の関係が一定でない費用は、実際に料金を決める単位で試算します。
外注費に最低契約額がある場合を考えてみましょう。発注が減っても最低契約額は残り、契約に含まれる範囲を超えた依頼には別の支払いが生じ得ます。この場合、最低契約額を固定的な部分、追加依頼に伴う支払いを変動する部分として分けます。どの依頼が追加扱いになるか不明なら、過去の請求額から単価を推定せず、契約先に確認してください。
過去の請求額が同じだったことだけで固定費と決めることも避けます。その期間に利用量が変わっていなければ、従量料金でも請求額は変わりません。契約上の料金表で動き方を確認し、過去の請求明細で適用結果を確かめる順序で進めます。
分類に迷ったら、想定する業務量を変え、契約上の請求額を計算し直します。業務量が減っても残る部分と、利用量に応じて変わる部分を分けてください。料金が段階的に変わるなら、境目を超えた後に全利用量へ新料金が適用されるのか、超えた分だけに適用されるのかも契約で確かめます。この違いが不明なままでは、業務量が増える場面の試算に進めません。
一覧には次の項目を記録します。
契約の料金条件に請求対象期間の利用量を当てはめ、計算額と請求額を照合してください。差があれば、追加料金、料金改定、請求時期のずれを契約と請求書で確認し、理由を一覧に残します。理由が分からない費目は、請求額を将来の業務量にそのまま当てはめないでください。
比較する期間もそろえます。契約上の支払いと請求対象期間がずれている場合は、どの期間の業務に対する費用かを対応付けます。費用の増減が利用量によるものか、請求時期によるものかを分けてから分類します。
条件が分からない費用は「契約確認後に判定」と記録します。「基本料金に含まれる範囲」「追加料金が始まる条件」「契約を変更できる時点」のように確認事項を具体化してください。回答が得られたら、想定する業務量で支払額を再計算し、請求実績とも照らして分類を確定します。
固定費は売上が減っても残るため、契約を変えた場合の影響を検討する必要があります。ただし、支払いを減らすことだけを先に決めると、必要な人材や設備まで失いかねません。現在の利用実態、維持すべき業務、変更できる契約条件の順に確認します。
見直す費用を選ぶ前に、その費用が支える業務を次のように分けてください。
オフィス賃料は、まず場所を使う業務を洗い出します。対面での顧客対応、共同作業、設備の設置などについて、現在の場所と広さが必要かを確かめます。使っていない空間があっても、必要な業務の移し先が決まらなければ縮小は判断できません。移し先と業務の進め方が決まった段階で、縮小や契約変更を検討します。
比較するときは、現在と変更後の賃料に、次の項目を並べます。
変更可能な時点まで現在の賃料が残るなら、その支払いも比較期間に含めます。変更後に業務を行う場所と方法が決まり、契約上の支払いを確認できた案について、支払総額を比べてください。
通信費では、利用していない回線と業務に必要な回線を分けます。保険料では、守るべき対象と必要な補償を確認します。不要に見える契約でも、解約後に必要な通信手段や補償が残ると確認できてから変更を進めます。代替手段が必要なら、その契約や社内作業も比較に含めます。
以下の表は、費目ごとに確認する変更方法を整理するために使います。まず契約上の変更可否を確かめ、変更できる場合は、変更時だけの支払い、変更後も続く支払い、維持したい業務への影響を分けて記録してください。右列は削減見込み額を示すものではありません。必要な業務を維持できる方法が決まってから、自社の契約で支払額を計算します。
| 固定費 | 見直しポイント | 削減効果の目安 |
|---|---|---|
| オフィス賃料 | リモートワーク推進、縮小移転 | 契約条件次第で大きい |
| 正社員人件費 | 業務効率化、組織のスリム化 | 時間をかけて調整する |
| 減価償却費 | リースへの切り替え、中古品の活用 | 初期負担を抑えやすい |
| 保険料 | 補償内容の見直し、複数社比較 | 削減しやすい |
| 通信費 | 法人プラン見直し、不要回線解約 | 削減しやすい |
| サーバー/インフラ | クラウド移行(従量課金化) | 変動費化で柔軟に |
| 専門家費用 | 顧問契約の見直し、スポット利用 | 契約形態によって変わる |
表の右列は、実際の契約で費用を削減できることを保証しません。
各行に「なくなる支払い」「新たに生じる支払い」「変わる業務」を書き出し、必要な業務を維持できない案は比較対象から外してください。
人件費は人数だけで判断しません。業務ごとに必要な成果、担当、繰り返し発生する作業を確認します。手順や分担を変えて中核業務に必要な時間を確保できるなら、その変更を先に試します。変更後も必要な業務を誰が担うか決まらなければ、人員構成を変える判断には進みません。
進め方を変える場合は、減らせる作業と、新たに必要になる確認や引き継ぎを並べます。通常時に作業が収まっても、繁忙時に特定の担当へ集中するなら、代わりに対応する方法を決めてください。試した結果、必要な業務が滞ったなら、想定した作業量と実際の担当範囲を照らし、分担や手順を見直します。
設備の購入とリースは、当初の支払いだけでなく、利用中の保守、利用量が変わった場合の条件、契約終了時の扱いを並べます。減価償却費の見え方が変わっても、設備を使うための支払い全体がどう変わるかは別に確かめる必要があります。同じ業務と期間で比較し、途中で利用をやめる場合の条件も契約から確認します。
専門家費用では、継続的な判断支援が必要か、内容を区切った相談で足りるかを確認します。顧問契約を変更する場合は、これまで受けていた対応を次のように分けてください。
急な相談への対応先が決まらなければその範囲の契約を維持し、内容を区切れると分かった範囲について契約形態を比較します。
変動費は売上や業務量とともに動きます。単価を下げても、品質の低下や追加作業が生じれば、費用の持ち方を改善できたとは判断できません。支払額に加え、取引量が変わったときの条件と、変更後に必要な作業を比べます。
比較の起点は「同じ成果を得るために何が必要か」です。
発注単価、発注量、社内作業を別々に記録し、どれが変わったために総額が動くのかを確認します。発注量まで変わる案は、同じ数量での単価比較を先に行い、その後で数量の変化を反映します。
材料費は調達先や代替材料を比較する前に、必要な品質と供給条件を決めます。代替材料が条件を満たすなら、単価だけでなく、発注単位、納入条件、検査や作業への影響を並べます。品質や供給条件を満たさない場合は切り替えません。
現在と変更後で、同じ製品や業務に使える状態までを比較範囲に含めてください。変更により検査や加工が必要になるなら、その担当と費用を確認します。発注単位が変わる場合は、実際に使う量だけでなく、契約上発注する量に対する支払いを計算します。供給条件が業務に合うと分かった案について、支払額と社内作業を比べます。
外注費は次の点を確認します。
内製化を検討するなら、現在委託している業務と社内で担う業務の範囲をそろえ、担当者の作業、品質確認、繁忙時の対応まで比較します。担当や確認方法が定まらなければ、まず委託範囲を見直します。
次の表は、費目ごとに比較する条件を洗い出すために使います。右列は効果を保証するものではなく、自社の取引条件を調べる際の手掛かりです。
| 変動費 | 見直しポイント | 削減効果の目安 |
|---|---|---|
| 原材料費 | 調達先の多様化、代替材料の検討 | 調達条件による |
| 外注費 | 内製化の検討、外注先の見直し | 委託範囲によって変わる |
| 販売手数料 | 販売チャネルの見直し、直販比率の向上 | チャネルによる |
| 配送費 | 物流会社の見直し、まとめ配送 | 契約条件による |
| 広告費 | ROIの低い施策の停止、内製化 | 施策による |
各費目では、同じ業務量を扱う場合と業務量が変わる場合の支払額を確認します。さらに、材料の検査、委託業務の引き継ぎ、販売活動、納期対応など、新たに必要になる作業を記録します。支払額が下がっても、その作業を担う方法が決まらなければ変更には進めません。
材料費なら調達した材料を使える状態にするまで、外注費なら成果を確認して業務を終えるまでを比較範囲に含めます。外注先の変更を試す場合は、任せる範囲、成果の確認担当、追加依頼が必要になる条件を先に決めてください。試した結果、確認作業が想定より増えたら比較に加え、必要な品質を満たせなければ委託範囲か依頼条件を見直します。
販売手数料は、チャネルごとの支払額と、そのチャネルが担う集客や販売活動を合わせて確認します。
配送費は、まとめ配送などで支払い条件を変えられるか確認したうえで、納期や出荷作業への影響を見ます。必要な納期を守れない方法は採用しません。出荷をまとめるために保管や受注調整が必要なら、その担当と費用を加え、配送単位を変える判断をします。
広告費は、施策ごとの費用と成果を対応させます。成果を追えていなければ、停止や継続を決める前に、何を成果として記録し、誰が確認するかを定めてください。成果が見えても、施策を止めた場合に失われる販売活動を確認します。実行後は同じ成果の定義で確かめ、想定した販売活動を維持できていなければ施策の範囲を見直します。
固定費を変動費に変えると、支払いが業務量に応じて動く場合があります。一方、利用が増えたときの支払額や、確保できる品質と対応範囲も変わり得ます。必要な業務を続けられる条件を先に定め、その条件を満たす契約同士で比較します。
比較する契約で業務範囲をそろえ、各料金体系に自社の業務量を当てはめます。支払額が逆転する業務量を探す前に、料金に含まれる業務と追加依頼になる業務を分けてください。範囲が異なるまま算出した境目では、切り替えを判断できません。
以下は支払い方を変える選択肢です。現在と変更後の契約について、基本料金、従量部分、変更や解約の条件を確認するために使います。
| 固定費 | 変動費化の方法 |
|---|---|
| 正社員人件費 | フリーランス・業務委託の活用 |
| サーバー費用 | オンプレミス → クラウド(AWS/GCP) |
| オフィス家賃 | 固定オフィス → コワーキングスペース |
| 設備投資 | 購入 → リース or サブスクリプション |
| 専門家費用 | 顧問契約 → スポット相談 |
まず、現在の方法で必要な業務を書き出します。次に、次のように分けます。
必要な対応を引き受ける先が決まらなければ、支払額を比べて結論を出しません。
同じ期間を対象に、次の行と列で比較表を作ります。
各行に契約上の料金を当てはめて合計し、基本料金に含まれる利用は従量料金に重ねて計上しません。料金が段階的に変わる場合は、各場面に適用される料金を契約で確認します。契約から確認できない費用は推測で埋めず、未確定として比較表に残してください。
定額の委託契約と発注ごとに支払う契約を比べる場合、現在の委託範囲を満たす発注内容を先に書き出します。定例の対応、急な依頼、成果の確認について、変更後の契約に含まれるものと追加依頼になるものを分けてください。発注が少ない場面でも最低支払額が残るならその額を計上し、発注が増える場面では追加依頼の条件を適用します。そのうえで、引き継ぎや発注管理を誰が担うかを確認します。
両契約の支払額が逆転する業務量を境目として、その前後の業務量でも支払額を計算し、料金段階や最低支払額が計算結果に反映されているか確かめます。自社の業務量の見通しが境目をまたぐ場合は、増減したときの支払額と繁忙時の対応能力を並べて判断してください。境目が見つからない場合も、見通しの範囲で支払額と必要な対応品質を確認します。料金や対応条件を確認できない場合は契約先への確認事項を残し、切り替え判断を保留します。
中核となる人材や継続して使う設備については、必要な能力を確保するために固定費を維持する判断もあります。契約を変える前に、維持すべき品質、対応範囲、担当体制を明文化します。従量型でその条件を満たせなければ、支払額だけを理由に変更しません。
変更を試す場合は対象を絞り、開始前に次のことを決めます。
利用量が増えた場合の対応、問題が起きた場合の担当、元の方法へ戻せる契約条件も確認します。試した後は、請求額に加え、依頼への対応、成果確認に要した作業、必要な業務を続けられたかを記録します。
請求額が想定と異なれば、まず利用量、適用料金、追加依頼を照合します。請求額が想定どおりでも対応が滞れば、依頼範囲と担当を見直してください。それでも必要な業務を維持できなければ、事前に確認した条件に沿って元の方法へ戻すか、固定費を維持します。
費用面の優劣が業務量によって変わる場合は、採用した見通しと、見通しが変わった際に再検討する担当を記録します。企業様によって最適な形は異なります。どの業務量と対応条件で選んだかを残せば、見通しが変わった際に比較し直せます。
費用の見直しは、個々の請求額だけでは評価できません。固定費を減らしても変動費が増えるなら、黒字化に必要な売上や、売上が増えた場合の利益の動き方が変わります。施策を比べる際は、変更前後の費用構造を自社の売上見通しに当てはめます。
最初に試算へ含める売上と費用の範囲を決めます。変更後に別の担当や契約へ移る費用を落とさず、現在と変更後を同じ期間、同じ業務範囲で比べてください。範囲がそろわなければ、損益分岐点の差を施策の効果とは判断できません。
次の表は、ほかの条件をそろえた場合に、固定費比率の違いが損益分岐点にどう影響するかを示します。ただし、変動費率や販売条件が異なる場合は表だけで判断せず、自社の数値で計算してください。
| 固定費比率が高い企業 | 固定費比率が低い企業 | |
|---|---|---|
| 損益分岐点 | 高い(多くの売上が必要) | 低い(少ない売上で黒字化) |
| 売上増時の利益 | 大きく増加 | 緩やかに増加 |
| 売上減時の利益 | 大きく減少 | 緩やかに減少 |
| リスク | 高い | 低い |
この表の比較は、売上に対する変動費の割合や販売するものの構成などをそろえた場合の方向性です。固定費比率だけで自社の損益分岐点や事業全体のリスクを決めることはできません。変更前後の固定費と、売上に応じて増える費用をそれぞれ集め、同じ売上見通しに当てはめてください。
売上から変動費を差し引いた額が固定費を賄えるところが、試算上の損益分岐点です。販売するものごとに価格や変動費が異なるなら、それぞれの売上と費用を対応させて合算します。販売構成や料金の段階が変わる場面では、一つの割合を使い回さず、その場面の条件で計算します。
売上が変わったときの変動費を確かめられなければ、先に売上と出荷数、発注件数、利用量などの関係を整理します。売上と連動しない費用は、料金を決める業務量を別に置いて計算してください。
固定費を減らす施策では、新たに増える変動費も記録します。外注を内製化する場合も、減らせる委託費と新たに必要な人件費や設備費を同じ範囲で扱います。損益分岐点の計算と活用を参照し、変更前後を自社の条件で比べてください。
現在の契約を続けた場合と変更した場合について、売上が減る場面、現在の見通しに近い場面、増える場面を用意します。場面ごとの売上と業務量は自社の計画や受注状況を根拠に置き、残る固定費、増減する変動費、維持できる業務を並べます。
まず同じ売上と業務量を現在の方法と変更後の方法に当てはめ、費用と利益をそれぞれ計算します。次に、売上が変わったときに発注量や利用量も変わるかを確かめます。連動しない場合は売上から機械的に費用を推定せず、料金を決める業務量を別に置きます。
変更前後の利益が逆転する場面があれば、その売上に加え、販売するものの構成、業務量、適用される料金条件を記録してください。いずれかが変われば、同じ売上でも結論が変わり得ます。
判断を進める条件は、選んだ案が想定する業務量を扱え、必要な品質と対応を維持できることです。費用面で有利でも、増えた業務量に対応できない案は選びません。必要な業務を満たす案がなければ、不足する業務と担当を特定し、実施方法を見直してから再計算します。
費用一覧は、分類表として作って終えるものではありません。契約で確認した料金、試算に使った業務量、変更後に引き受ける業務を同じ費目にひも付けます。請求額が想定と異なったときに、料金条件の読み違いか、業務量の変化かを調べられる記録にしてください。
次の三つは分けて残してください。
見通しだけが変わったなら試算を更新し、料金条件が変わったなら契約と請求の照合からやり直せます。
各費用について、支払いが変わる条件と維持したい業務を記録します。続いて契約上の変更・解約条件を確認し、自社で想定する売上や業務量を当てはめます。必要な条件が欠けていれば、施策を選ぶ前に担当者が契約や請求内容を確認します。
比較記録には、現在と変更後それぞれについて次の項目を並べます。
使用した契約と請求明細、想定した売上と業務量、計算した期間も残してください。同じ業務を比較できていなければ、先に範囲をそろえます。必要な業務を担う人や方法が決まらなければ実行には進めません。
条件を確認した担当者と未確認事項も記録します。料金表が変わったなら支払額を、業務の担当が変わったなら必要な作業と対応範囲を確認し直します。同業他社の費用比率を見る場合は、費用に含む範囲や事業の形がそろうかを確認してください。条件がそろわなければ比率だけで判断せず、自社の過去の支出と業務量の関係を比較します。
実行前に、現在と変更後の支払条件、維持する業務、変更を見直す条件を記録します。見直し条件は、たとえば次のように、実際に確認できる状態で書きます。
誰が請求と業務の状態を確認し、条件に当てはまったとき誰が継続や変更を判断するかも決めてください。
変更後は、契約上の料金と実際の利用量から請求額を計算し直し、差があれば追加料金や適用条件を確認します。同時に、業務量、対応範囲、品質を確かめます。
原因に応じて比較条件を更新し、継続、条件変更、元の方法への復帰を判断します。戻す可能性がある場合は、契約条件と担当を実行前に確認しておきます。
費用ごとの記録には、「何が変わると支払いが動くか」「どの業務を守るか」「どの結果なら判断を見直すか」を残してください。契約条件が変わった費目は料金の照合から、業務量の見通しだけが変わった費目は試算から、担当が変わった費目は業務範囲の確認から再開できます。
CRMやMAの費用も、契約額とともに、どの業務を支えているかを確認します。顧客情報の確認や集計に手作業が生じているなら、その作業を誰が、何の判断のために行うかを整理します。利用する機能の検討は、必要な業務が見えてから進めます。
現在の利用範囲と必要な利用範囲を分けてください。使っていない機能があるという理由だけで判断せず、その機能が必要になる業務と、利用範囲を変えた場合の作業を確認します。契約条件が変わるなら、費用の増減を、その機能で担う業務の変更と対応付けて比較します。
HubSpotの利用範囲を検討する場合は、次の順に確かめます。
取引内容の確認に複数の管理表が必要なら、重複して入力している情報と、各表でしか確認できない情報を分けてください。
この整理を終えてから、現在の利用方法と検討中の利用方法で、入力、確認、引き継ぎの担当と作業を比べます。必要な情報を入力する人や確認する手順が決まっていなければ、機能の範囲を先に広げても費用に見合うか判断できません。業務の流れが決まった段階で、必要な利用範囲と契約上の支払いを照らします。
費用の分類や損益分岐点の検討には、契約と会計の記録を確認する必要があります。CRMの利用範囲を考える際も、費用の判断に必要な記録がどこにあり、誰が照合するかを明らかにします。SaaSコスト最適化は、IT費用の契約を整理する際の参考になります。
以下の画面は、HubSpot Demo Accountに表示された会社レコードです。顧客情報を確認する画面であり、固定費と変動費の内訳を示す損益レポートではありません。
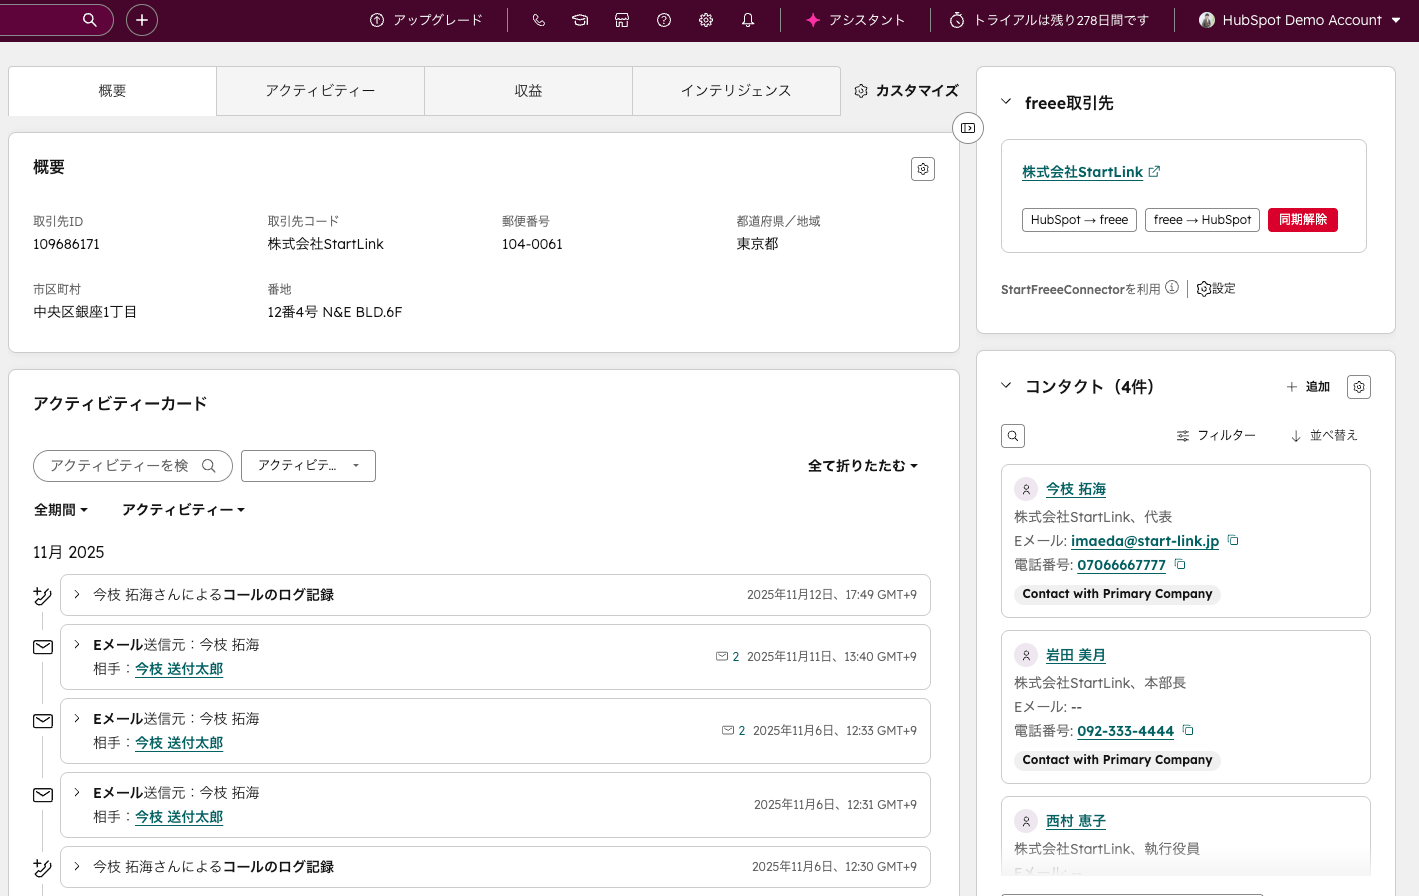
顧客や取引の情報を見る画面と、費用を判断するための記録は役割を分けて扱います。担当者が確認したい顧客情報と、その確認にかかる作業を整理してください。繰り返す転記や照合が見つかったら、入力項目と担当を見直し、その結果を踏まえて利用範囲を判断します。費用の見直しに使う数値は、契約や会計の記録と照らして確認します。
費目名は出発点になりますが、分類は契約上の支払い方で確かめます。基本料金と利用量に応じた料金があれば分けて記録します。段階的に料金が変わる場合は、境目と適用方法も残してください。内訳が不明なら契約書や請求明細を確認します。確認後、業務量が減る場合と増える場合の両方で支払額を計算し、分類した動き方と合うか確かめます。
支払いを業務量に連動させても、総額が下がるとは限りません。業務量が減る場合、現在の見通しに近い場合、増える場合について、同じ業務範囲と期間で支払額を比べます。基本料金に含まれる範囲、追加料金、切り替え作業も含めてください。支払額が逆転する業務量があれば、契約条件から境目を求め、自社の見通しがどちら側にあるかを確かめます。必要な品質と対応を維持でき、料金条件も確認できてから切り替えを判断します。
業務ごとに必要な成果と担当を整理し、繰り返し作業や転記など、進め方を変えられる部分を探します。中核業務の担当を決めたうえで、手順や分担の変更を試してください。外部への委託を考えるなら、引き継ぎと品質確認の担当が決まってから、同じ業務範囲で費用を比較します。繁忙時を含めて必要な対応を続ける方法が決まらなければ、人員構成の変更には進みません。
現在と変更後の固定費、変動費を、同じ売上と業務量の見通しに当てはめて比べます。固定費が減る一方で変動費が増える施策なら、売上が減る場面と増える場面の両方を確認してください。販売条件が変わる場合は場面ごとに計算し、必要な業務を維持できる案について、どの見通しを重視するか決める材料にします。売上と費用が連動しない項目は、料金を決める業務量を別に置きます。見通し、販売構成、料金条件が変わったときは試算を更新します。
固定費と変動費の見直しでは、支払いが動く条件を確かめ、維持したい業務を定め、自社の売上と業務量の見通しで変更前後を比べます。変動費化が合う費用もあれば、必要な能力を確保するために固定費を維持する費用もあります。
CRMを活用した業務効率化やAIとの連携に関するご相談は、StartLinkまでお気軽にお問い合わせください。
費用の優先順位、原価やIT投資の比較、予算管理を検討する際は、次の記事も参考にしてください。それぞれの判断に必要な費用の範囲や確認手順を詳しく解説しています。費用全体の優先順位を決めるときはコスト削減方法、製造に伴う費用を整理するときは原価管理とABC、IT投資の支払いを比較するときはTCO、見通しと実績を継続して比べるときは予算管理の記事から確認できます。
記事の内容を、そのまま実務に落とし込みたい方向け
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。