この記事の結論
中小企業の予算管理は、精緻な予算表よりも毎月回し続ける仕組みが先です。売上と主要な経費から始め、営業データと会計データをつなぐと予実管理は続けやすくなります。
中小企業の予算管理は、精緻な予算表よりも毎月回し続ける仕組みが先です。売上と主要な経費から始め、営業データと会計データをつなぐと予実管理は続けやすくなります。
中小企業の予算管理は、精緻な予算表よりも毎月回し続ける仕組みが先です。売上と主要な経費から始め、営業データと会計データをつなぐと予実管理は続けやすくなります。
「予算は一応あるが、毎月の予実管理まではできていない」「期末に振り返ると、予算と実績の差が大きすぎて分析する気にならない」「最新版の予算表がどれか、担当者にしか分からない」——中小企業の経営者や管理部門からよく聞く声です。
予算管理とは、年度の収支計画を策定し、実績と比較しながら経営の舵取りを行うマネジメント手法です。大企業では当たり前に行われていますが、中小企業では管理部門のリソース不足から、予算管理が形骸化しているケースが少なくありません。
本記事では、中小企業が予算管理を始めるための基本的な進め方と、Excel管理から脱却すべきタイミングについて解説します。
本記事はStartLinkの「経営管理DX完全ガイド」関連記事です。
予算はあっても予実管理まで手が回っていない経営者・管理部門の方に、予算管理を立ち上げて続けるための手順と判断の目安をまとめました。
この記事を読み終えるころには、予算と実績をつなぐ管理をどこから始めるかが決められます。まずは部門ごとに分散している集計シートを一つ挙げてみてください。
予算管理は大企業だけの仕組みではありません。人も資金も限られる中小企業ほど、数か月先の資金や利益を見通して早めに手を打てるかどうかが、経営の安定に直結します。ここでは予算管理で得られる効果と、予算が形だけになってしまう理由を整理します。
予算管理がもたらす効果は3つあります。
| 効果 | 内容 |
|---|---|
| 見通しが立つ | 年度の収支見込みが可視化され、先手を打てる |
| ムダが見える | 計画外の支出が明確になり、コスト意識が高まる |
| 組織の目線が揃う | 各部門が同じ数値目標に向かって動ける |
この3つは独立した効果ではなく、順番につながっています。まず年度の見通しが数字で置かれることで、計画から外れた支出が「ムダ」として見えるようになります。
そのうえで、なぜ外れたのかを部門と共有できると、次の月から各部門が同じ数字を意識して動けるようになります。逆に言えば、見通しを置いただけで実績と比べない運用では、残りの2つの効果は生まれません。
予算管理が続かない企業には、いくつか共通するパターンがあります。
自社がどこで止まっているかは、「今の予算が最後に実績と比較されたのはいつか」を振り返ると見えてきます。前月の実績と比べられていれば運用の土台はあるので、差異分析の記録を整えるところから着手してください。期末にしか比べていない場合は、まず月次で予算と実績を並べるサイクルを作るところから始めるのがおすすめです。
StartLinkでは、予算は担当者を評価するための数字ではなく、経営判断の基盤として持つものだと考えています。予算どおりに進んだかどうかよりも、ずれが見えた時点で採用や広告投資、案件獲得の打ち手を前倒しできるかどうかに価値があります。そのためには、予算と実績が同じ場所で、同じ定義のまま見える状態を作ることがポイントになってきます。この「同じ場所・同じ定義」を後の章ではExcelからの脱却やCRM連携の判断軸として使います。
予算管理は、予算編成・月次展開・予実管理・見直しの4ステップを1年単位で回す仕組みです。どのステップも完璧を目指す必要はなく、まずは一周させてから精度を上げていく方が定着しやすくなります。各ステップで何を決め、何ができていれば次へ進めるかを順に整理します。
年度の売上計画・原価計画・経費計画を数値で策定します。
| アプローチ | 算出方法 | 適する企業 |
|---|---|---|
| 前年実績ベース | 前年売上 × 成長率 | 安定事業 |
| 積み上げ方式 | 顧客別・案件別に売上を積み上げ | BtoB・プロジェクト型 |
| KPI逆算方式 | リード数 × 転換率 × 単価 | SaaS・サブスク |
どのアプローチを選ぶかは、自社の売上がどこから生まれているかで決まります。
複数の事業を持つ企業では、事業ごとにアプローチを変えて合算しても問題ありません。選んだアプローチと前提(成長率・転換率・単価など)は予算表と同じ場所に書き残してください。四半期の見直しで「どの前提が外れたのか」をたどれるようになります。
固定費と変動費を分けておくと、売上が予算からずれたときに利益への影響を読みやすくなります。売上が下振れしても変動費は連動して下がりますが、固定費はそのまま残るためです。固定費と変動費の考え方は、限界利益の計算方法と経営への活用で詳しく扱っています。
年度予算を月次に分解します。季節変動がある事業では、過去の月別実績の構成比を使って月次配分を行います。
過去の月別実績がそろっている場合は構成比で配分し、創業間もない企業などで実績が乏しい場合は、まず均等配分で始めて翌年度から構成比に切り替えるのが現実的です。BtoBの積み上げ方式であれば、案件ごとの受注予定月をそのまま月次予算に置く方法もあります。
月次決算の実績と予算を比較し、差異を分析します。予実差異が大きい項目については、原因を特定し対策を検討します。
下の表の金額は、記入のしかたを示すための例です。
| 項目 | 予算 | 実績 | 差異 | 差異率 | 原因・対策 |
|---|---|---|---|---|---|
| 売上高 | 1,500万 | 1,350万 | -150万 | -10% | 大口案件の受注遅延 |
| 売上原価 | 600万 | 580万 | +20万 | +3% | 外注費の抑制 |
| 販管費 | 500万 | 520万 | -20万 | -4% | 採用広告費の増加 |
| 営業利益 | 400万 | 250万 | -150万 | -38% | 売上未達の影響 |
この表では、差異を「利益にとって有利ならプラス、不利ならマイナス」で記入しています。売上原価は予算より少なく済んだためプラス、販管費は予算を超えたためマイナスです。符号のルールを社内で統一しておかないと、同じ表を見ても人によって良し悪しの読み方が逆になります。
もう一つのポイントは「原因・対策」の列です。この例では、営業利益の下振れの大半は売上高の差異で説明でき、原価と経費の差異は互いにほぼ打ち消し合っています。つまり翌月に手を打つべきなのは経費の削減ではなく、遅れている大口案件の受注見込みの確認だと読み取れます。差異の大きい行から順に原因を一言で書き、その原因が営業・採用・仕入れのどの担当に関わるかまで記録しておくと、会議での議論が具体的になります。
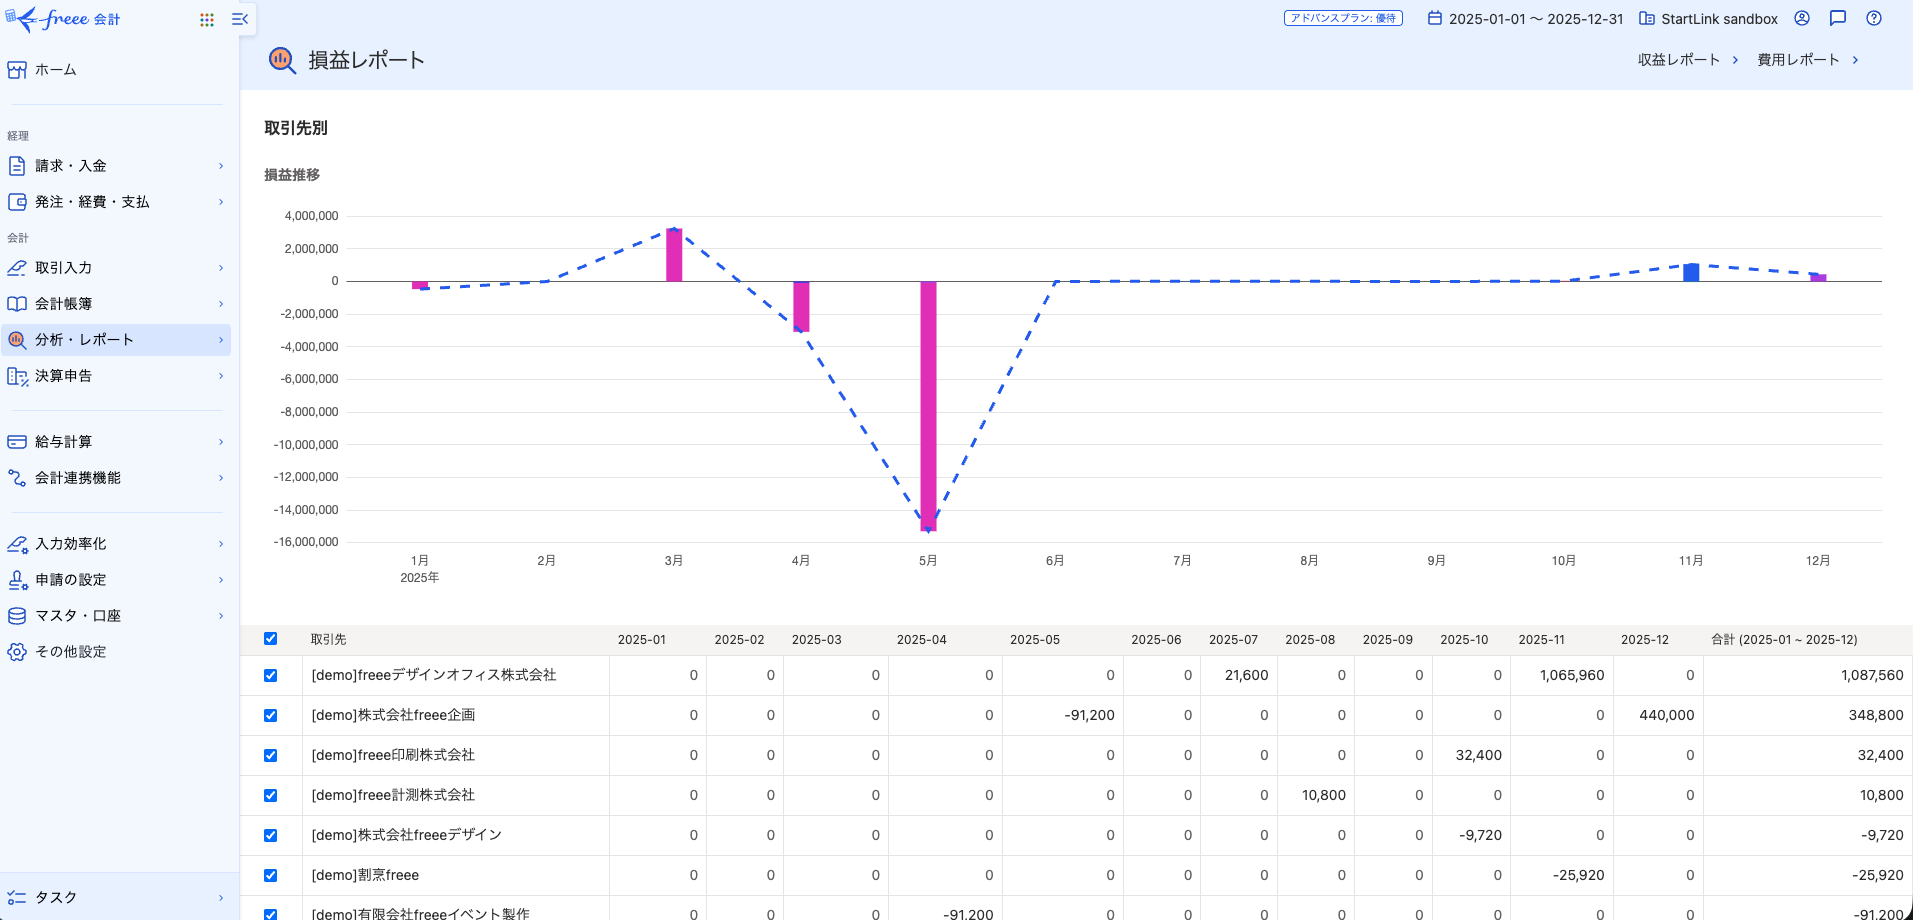
実績側の数字は、会計ソフトから取り出すのが基本です。以下の画面は、freeeの損益レポートを取引先別に表示したものです。
四半期ごとに予算の前提を見直し、必要に応じて修正予算(フォーキャスト)を作成します。
見直しの判断は、差異が「一時的」か「構造的」かで分かれます。
修正予算を作るときは、当初予算を上書きせずに並べて残してください。当初予算・修正予算・実績の3つを並べることで、どの前提がいつ外れたのかを年度末に振り返れます。
予実管理表で最も大きくぶれやすいのは、多くの場合売上高の行です。経費は自社でコントロールしやすい一方、売上は顧客の意思決定や案件の進み方に左右されるためです。ここでは、売上予算を営業の現場データとつなぐ考え方を整理します。
BtoBやプロジェクト型の事業で積み上げ方式を採る場合、売上予算の元データは「どの顧客と、どの案件が、いつ、いくらで決まりそうか」という営業の案件情報です。この情報がExcelや営業担当者の頭の中に分散していると、予算編成のたびに担当者へのヒアリングが発生し、月次の着地見込みも担当者の感覚に頼ることになります。
CRMの営業パイプライン(案件を商談の段階ごとに並べて管理する仕組み)に案件が登録されていれば、積み上げ方式の元データはパイプラインそのものになります。予算編成時には案件一覧を受注予定月で集計し、月次の予実管理時には同じ一覧の最新状態を見ればよいため、売上予算と営業活動が同じデータでつながります。
パイプラインの数字を予算管理に使うには、案件が登録されているだけでは足りません。StartLinkでは、パイプラインを次の4要素で設計することをおすすめしています。
| 要素 | 内容 | 予算管理での意味 |
|---|---|---|
| 取引ステージ | 受注率が変化するポイントでステージを分ける | 案件がどこまで進んでいるかを全員が同じ基準で読める |
| 受注確度 | ステージごとに受注の見込み度合いを設定する | 案件金額をそのまま足さず、見込みを割り引いて集計できる |
| ステージ定義 | 各ステージの条件を文章で定義し、社内で共有する | 担当者ごとの楽観・悲観のばらつきを抑えられる |
| 必須入力項目 | ステージを進めるときに金額・受注予定日などの入力を求める | 集計に使う項目の空欄や古い値を減らせる |
HubSpotの取引パイプラインでは、取引ステージごとに受注確度を設定でき、取引金額に受注確度を掛けた加重金額で見込みを集計できます(出典:Set up and customize pipelines)。ステージの区切り方や受注確度の置き方は、商材の単価や検討期間によって変わります。他社のテンプレートをそのまま当てはめるより、営業マネージャーや成果を出している担当者が「どの時点で受注の見込みが変わるか」をどう見ているかを出し合い、自社の営業プロセスに合わせて定義する方が、予算管理に使える数字になります。
HubSpotの予測ツールでは、パイプラインの取引をもとに担当者やチームごとの売上見込みを目標と並べて確認できます(出典:Set up the forecast tool)。予算管理での読み方は次のとおりです。
| 状態 | 読み取れること | 次の行動 |
|---|---|---|
| 加重金額の合計が月次の売上予算を下回る | 今の案件だけでは予算に届かない可能性が高い | 案件創出の施策を前倒しし、修正予算の検討材料として記録する |
| 加重金額の合計は予算を上回るが、初期ステージの案件が中心 | 見込みはあるが、受注時期がずれる可能性が残る | 受注予定日が近い案件のステージと日付を担当者と見直す |
| 後半ステージの案件で予算を満たしている | 着地の見通しが立っている | 経費側の差異分析に時間を回す |
ただし、加重金額は入力されている受注確度と受注予定日を前提にした見込みです。ステージ定義があいまいなまま運用すると、見込みと実績のずれが大きくなります。予測と実績のずれが続く場合は、受注確度の数値を調整する前に、ステージ定義どおりに案件が登録されているかを見直す方が改善につながります。
予算管理をExcelで始めること自体は問題ではありません。小さく始められ、関数やピボットテーブルで一通りの集計もできます。問題になるのは、運用が続くにつれて関わる人と部門が増え、Excelの手作業が予算管理のボトルネックになったときです。
多くの中小企業ではExcelで予算管理を行っていますが、以下のような限界があります。
| Excel管理の課題 | 具体的な問題 |
|---|---|
| バージョン管理 | 「予算_最終版_修正3.xlsx」のような命名カオス |
| 手入力ミス | セル参照の破損、計算式の上書き |
| リアルタイム性の欠如 | 月次決算が終わるまで実績が見えない |
| 共同作業の困難 | 複数人の同時編集でファイルが壊れる |
| 分析の限界 | ピボットテーブルでは複雑な分析に限界 |
これらの課題に共通しているのは、データが一か所にまとまっていないことです。会計ソフトから実績を書き出し、営業の案件一覧を別ファイルから貼り付け、部門ごとのシートを集計します。この転記のたびにバージョンが増え、計算式が壊れ、最新の数字がどれか分からなくなります。予算表そのものよりも、予算表に数字を集める工程がExcel管理の限界になっていると考えています。
予実管理のExcel脱却で詳しく解説していますが、以下の兆候が出たらExcelからの移行を検討するタイミングです。
判断の分かれ目は、当てはまる兆候の数と種類です。1つだけであれば、ファイルの保存場所と命名ルールを決める、入力用シートと集計用シートを分けるといったExcel内の運用改善で対処できる場合があります。複数当てはまる場合や、「Excel職人の退職リスク」のように特定の個人に依存している兆候がある場合は、ツールへの移行を検討する段階です。担当者が替わっても同じ手順で予実管理表が作れる状態を作ることが、移行の目的になります。
ツールを導入すれば予算管理が整うわけではありません。Excelで定義があいまいなまま移行すると、あいまいさがそのままツールに持ち込まれます。移行の前に、次の3点をExcel上で決めておくことをおすすめします。
この3点が一覧になっていれば、移行先のツールで何を設定すればよいかがそのまま要件になります。
予算管理に使えるツールは、得意分野によっていくつかのカテゴリに分かれます。どれが優れているかではなく、自社の予算管理のどこが詰まっているかで選ぶのが基本です。カテゴリごとの特徴と、選ぶときの判断の分かれ目を整理します。
| カテゴリ | ツール例 | 特徴 |
|---|---|---|
| クラウド会計 | freee、マネーフォワード | 会計データとの連動、予実管理機能内蔵 |
| BIツール | Looker Studio、Tableau | 柔軟な可視化、複数データソースの統合 |
| 予算管理特化 | Loglass、DIGGLE | 予算編成・予実管理に特化した機能 |
| CRM連携 | HubSpot + 会計API | 営業データと財務データの統合管理 |
各ツールの機能や提供プランは更新されるため、検討時点の各社公式情報で最新の内容を確かめてください。表は、カテゴリごとの得意分野をつかむための整理として読んでいただければと思います。
本記事では、自社が最も困っていることから先に検討するカテゴリを次のように整理します。
| 最も困っていること | 先に検討するカテゴリ | 判断の理由 |
|---|---|---|
| 実績の数字を集めるのに時間がかかる | クラウド会計 | 実績の出どころである会計データの側で予実を見られる |
| 会計・営業・広告など複数のデータを1画面で見たい | BIツール | 複数データソースの統合と可視化が得意 |
| 部門が多く、予算編成の取りまとめが重い | 予算管理特化 | 予算編成・予実管理のプロセスそのものに機能が寄っている |
| 売上予算の着地見込みが読めない | CRM連携 | 案件データから売上の見込みを組み立てられる |
困りごとが複数ある場合は、売上と経費のどちらの予実差異が大きいかで優先順位を決めます。売上の差異が大きいならCRM連携やBIツールで営業データ側から、経費や部門集計の負担が大きいならクラウド会計や予算管理特化ツールで会計側から手を付けると、効果が見えやすくなります。
ツールが自動化できるのは、データの収集・集計・可視化までです。予算の前提を置くこと、差異が一時的か構造的かを判断すること、次の打ち手を決めることは、どのツールを使っても人が担う領域として残ります。
また、CRM連携による売上予算の可視化は、営業担当者が案件を登録し、ステージと金額を更新していることが前提です。営業の入力が定着していない段階でCRM連携だけを先に進めても、予算と比較できる数字は出てきません。その場合は、次の章で紹介する入力ルールの設計から始める方が近道です。なお、案件と会計をつなぐ考え方は、リレーショナルデータベースを持つ他のCRMでも同様に実現できます。
売上予算の見込みはCRMに、売上の実績は会計ソフトにあります。この2つが別々に管理されていると、予実管理のたびに転記と照合が発生します。ここでは、顧客の獲得から請求までの流れの中で、予算管理に使う数字がどこで生まれるかを整理します。
HubSpotでは、コンタクト(見込み客の担当者)・会社・取引(案件)が互いに関連付けられた形で管理されます。予算管理の観点で見ると、流れは次のように整理できます。
| 段階 | HubSpot上の記録 | 予算管理での使い道 |
|---|---|---|
| コンタクト | 問い合わせやリードの獲得 | KPI逆算方式の起点となるリード数 |
| 取引 | 金額・ステージ・受注予定日 | 積み上げ方式の売上予算と、月次の着地見込み |
| 顧客 | 受注した会社とその取引の履歴 | 顧客別の売上実績と、翌年度の前年実績ベース |
| 請求 | 会計ソフトへの請求・取引の登録 | 予実管理表の売上実績 |
この流れが一つにつながっていれば、売上予算は「リード数 × 転換率 × 単価」のどこで想定と外れたのかまでたどれます。予実管理表の売上高の行だけを見るのではなく、その手前のどの段階で差が生まれたのかを見られることが、CRMと会計をつなぐ価値だと考えています。
StartLinkでは、HubSpotの営業パイプラインから加重金額ベースの売上着地見込みを引き出し、「Sync for freee」でfreeeの実績と突き合わせることで、売上予算の予実管理をリアルタイム化するご提案を行っています。以下の画像は、Sync for freeeの紹介ページのうち、取引データをfreee会計に自動登録する機能を紹介した部分です。
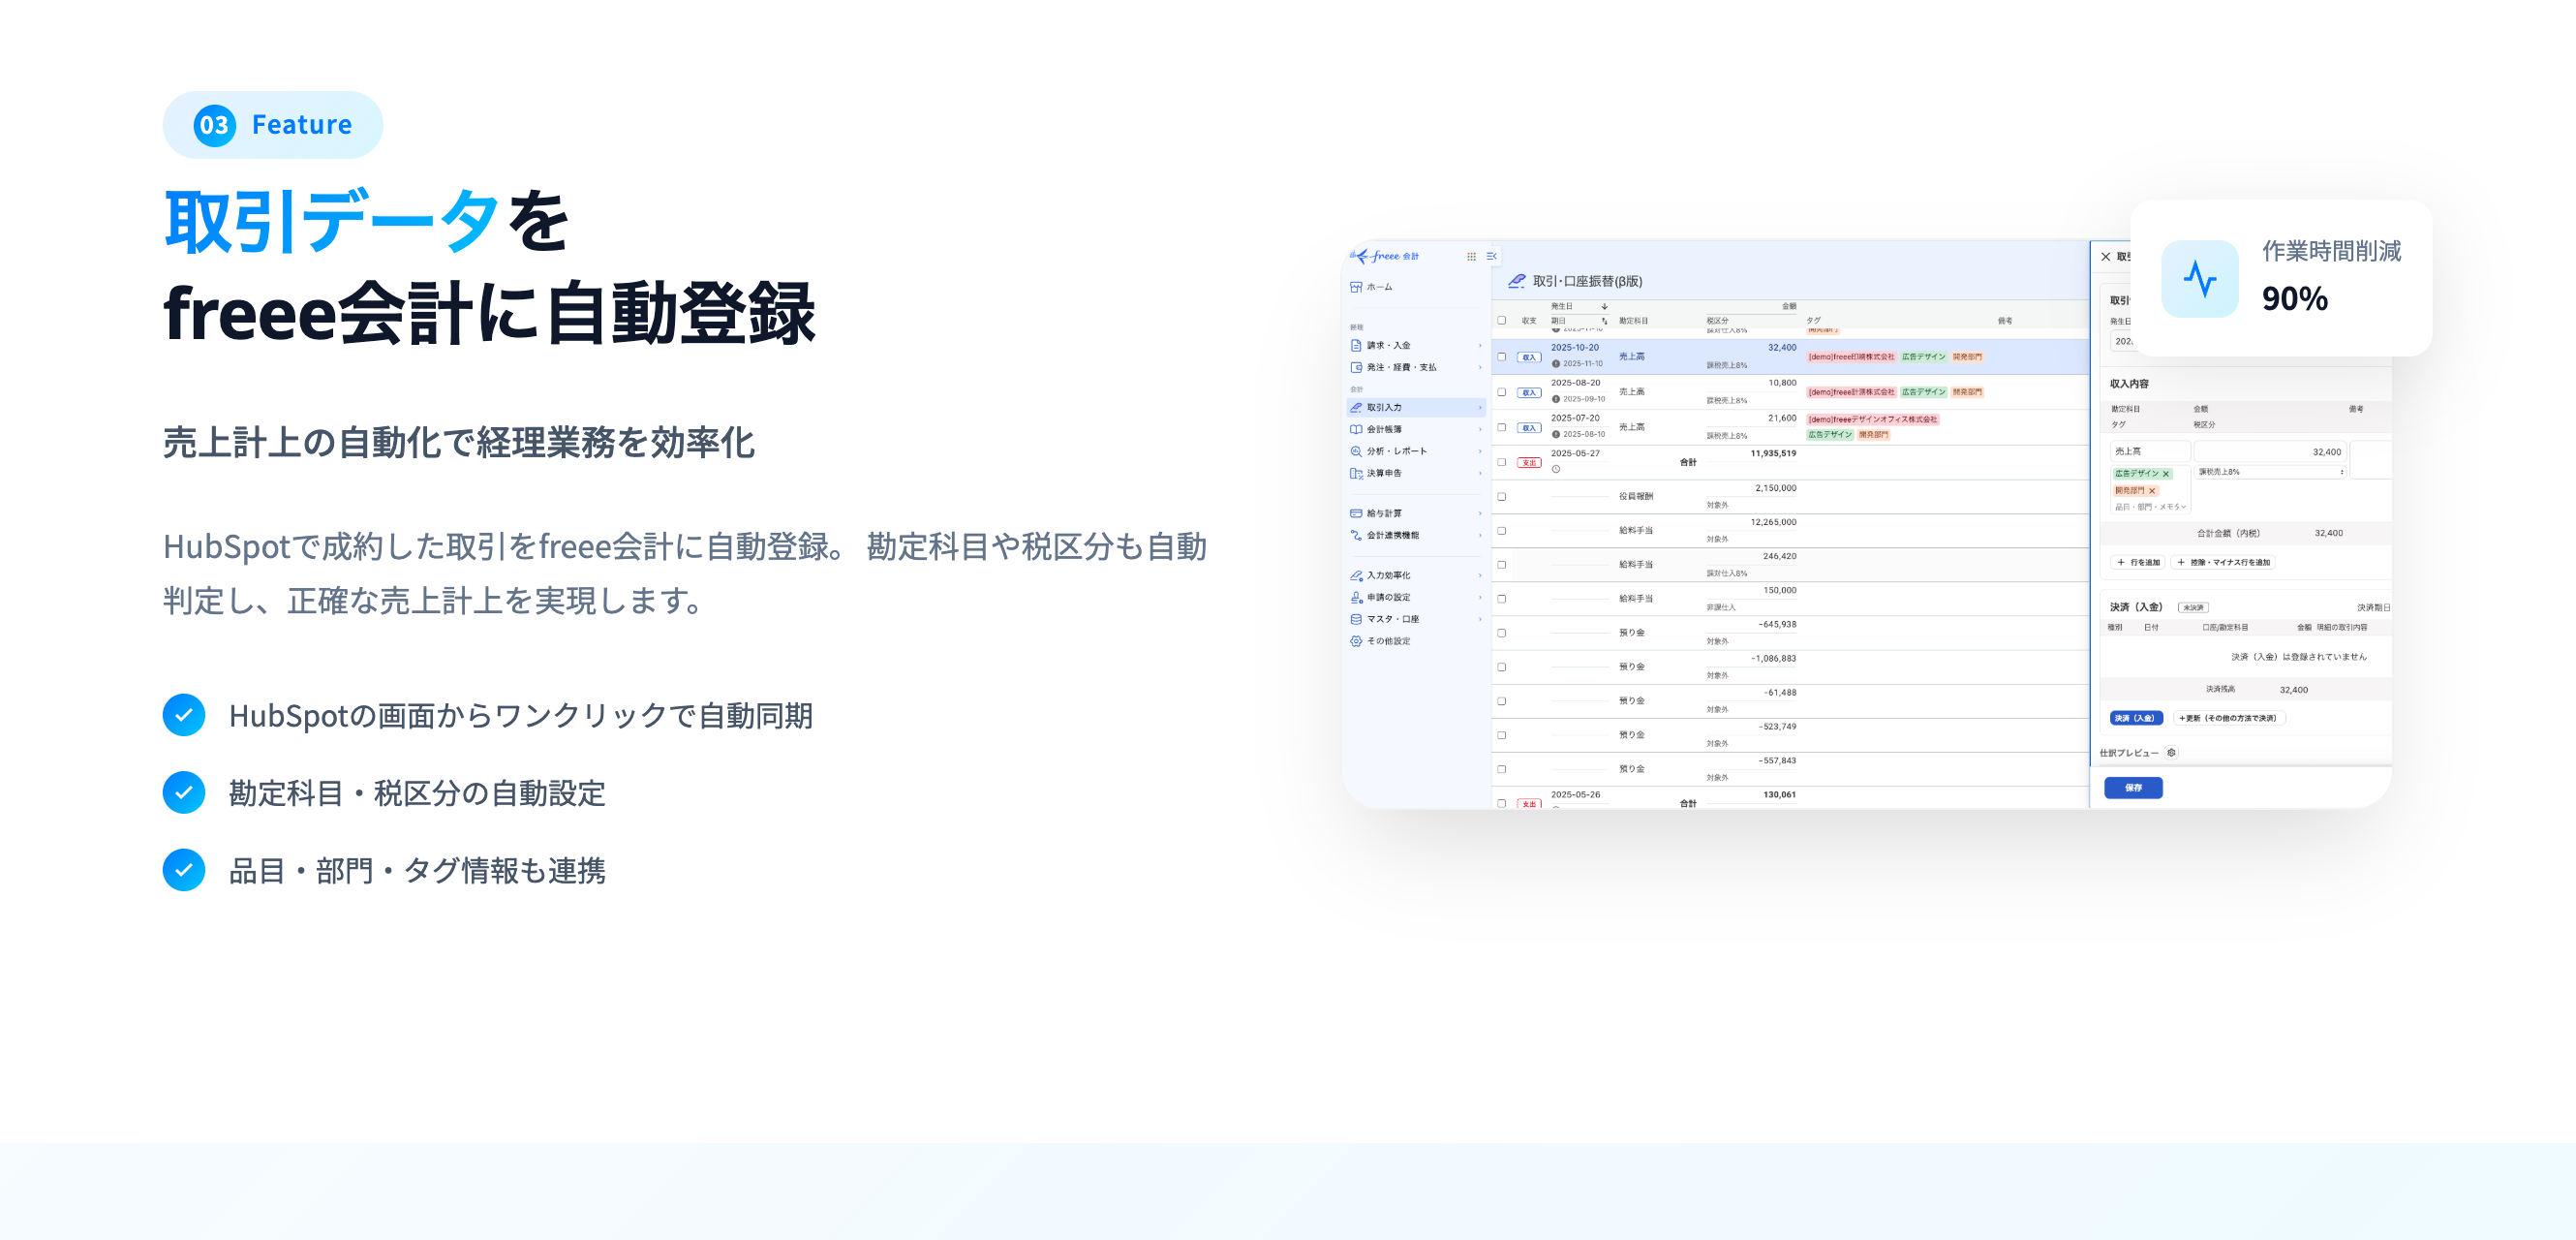
見込み(HubSpotの取引)と実績(freeeの会計データ)が同じ取引でつながっていると、「予算に対して見込みはいくらか」「見込みのうち実績として計上されたのはいくらか」を同じ単位で比較できます。予実差異の原因を探すときも、案件単位までさかのぼって確認できるようになります。
CRMの数字を予算管理に使うとき、最も崩れやすいのはデータの鮮度と一貫性です。「営業担当者にこまめに入力してもらう」という個人の努力に頼ると、担当者の異動や繁忙期のたびに数字が崩れます。StartLinkでは、入力の質を人ではなく仕組みで守ることをおすすめしています。
具体的には、パイプラインの設定で次のようなルールを決めておきます。
最後のルールは、予算管理にとって特に効いてきます。受注後に金額や日付を動かせる状態だと、前月に締めたはずの数字がレポート上で変わってしまい、予実管理表と食い違うためです。また、ステージごとに入力が求められる項目は、新しく入った営業担当者にとって「この段階で顧客に何を確認すべきか」を示すガイドにもなります。ルールが仕組みに組み込まれていれば、担当者が入れ替わっても同じ品質の数字が集まります。
StartLinkは、CRMと会計データをつなぐ設計支援を行っています。HubSpotのパイプライン設計から、Sync for freeeを使ったfreeeとの連携、Claude Codeエージェントを活用した予実レポーティングの自動化までご相談いただけます。
一方で、予算管理制度そのもの(予算編成プロセス、経費配賦ルール、決算業務)の代行は対応範囲外です。「全社の予算管理を整えたい」というご相談よりも、「売上予算だけでもCRMベースで見える化したい」というご相談の方が、当社の支援内容と合いやすいと考えています。
ここまでの4ステップとツール選びを踏まえ、予算管理を定着させるためのコツを3つに絞って紹介します。
いずれも、作業量を増やさずに予算管理の精度を上げるための考え方です。
全科目の予算を細かく管理しようとすると、作業量が膨大になり挫折します。まずは売上高と、金額の大きい上位の経費科目だけで予実管理を始めましょう。
予算達成率の数字だけを見ても、次の打ち手は決まりません。なぜ差異が生じたのか、その差異は一時的なのか構造的なのかを分析することが重要です。
原因分析を続けるには、予実管理表の「原因・対策」の列を埋めることを月次会議のルールにします。原因は「受注遅延」「単価下落」「計画外の採用」のように分類しておくと、年度末に同じ原因が何度出てきたかを数えられます。繰り返し出てくる原因は構造的な差異として、翌年度の予算の前提に反映してください。
売上予算の精度を上げるには、CRMの営業パイプラインデータとの連動が効果的です。HubSpotの売上予測レポートを使えば、パイプラインに入っている案件の加重金額から、月次の売上着地見込みを予測できます。経営管理指標・KPIの設計方法で解説したKPIツリーと予算管理を接続することで、経営管理の精度が大きく向上します。
予算・見込み・実績を経営者が一画面で見られるようにするには、ダッシュボードの設計が要になります。詳しくは「経営ダッシュボードの作り方|KPIを一覧で可視化する設計手順」で解説しています。
予算管理の仕組みは、一度にすべてを整えようとすると、設計に時間がかかっている間に年度が進んでしまいます。本記事では、3つの段階に分けて少しずつ範囲を広げる進め方を整理します。各段階で何ができていれば次へ進めるかの目安もあわせて示します。
最初の段階では、Excelのままで構いません。売上高と主要な経費科目について、月次予算と実績を並べた予実管理表を作り、毎月の会議で差異の原因を一言ずつ記録します。
次の段階へ進む目安は、月次の予実管理表が決まった日程で出せるようになり、「原因・対策」の列が毎月埋まっている状態です。ここが回らないうちにツールを入れても、空欄の多いツールが一つ増えるだけになります。
月次の予実管理が回り始めたら、部門別の予算と、四半期ごとの修正予算に範囲を広げます。部門ごとに予算の責任者を決め、差異の原因を部門の責任者が説明する形にすると、組織の目線が揃いやすくなります。
この段階で集計の手間が急に増えた場合は、前述のExcel脱却のサインが出始めています。どの作業に時間がかかっているかを書き出し、クラウド会計・BIツール・予算管理特化ツールのどれで解消できるかを比べてください。
売上予算の着地見込みを精度よく読みたい段階になったら、CRMの営業パイプラインと会計データをつなぎます。いきなり全事業で始めるのではなく、まずは受注件数や受注金額のように集計しやすい指標から、1つの事業・1つのパイプラインで試すのがおすすめです。
HubSpotを使った具体的な進め方は、次の記事で解説しています。
まずは売上高と、金額の大きい主要な経費科目だけで予実管理を始めてください。全科目を細かく管理しようとすると作業量が膨大になり挫折します。月次で予算と実績を並べ、差異の原因を一言ずつ記録するサイクルが回れば、予算管理の土台はできています。
予実管理表の作成に毎月何日もかかる、Excel職人の退職リスクがある、部門が複数あり集計が複雑、経営者がリアルタイムで数字を見たい——これらの兆候が複数出たら移行を検討するタイミングです。1つだけであれば、ファイルの命名ルールや入力シートの分離といったExcel内の運用改善で対処できる場合もあります。
必須ではありませんが、売上予算の精度を上げるにはCRMの営業パイプラインデータとの連動が効果的です。HubSpotの売上予測レポートを使えば、パイプラインの加重金額から月次の売上着地見込みを予測できます。ただし、営業担当者による案件の登録と更新が定着していることが前提になるため、入力ルールの設計とあわせて進めるのがおすすめです。
差異が構造的なものであれば、四半期ごとに修正予算を作成して構いません。主要顧客の取引縮小や単価の下落など前提が変わった場合は修正予算に反映し、受注時期のずれのような一時的な差異であれば年度予算はそのままにして着地見込みだけを更新します。修正するときは当初予算を上書きせず、並べて残しておくと年度末の振り返りに使えます。
中小企業の予算管理は、予算編成→月次展開→予実管理→見直しの4ステップで運用します。予算の精度を最初から求めるよりも、月次で予算と実績を並べ、差異の原因を記録するサイクルを止めないことが定着の近道です。
まずは、手元の予算表で「売上高と主要な経費科目の月次予算」が置かれているかを見直すところから始めてみてください。次の行動は、次の3ステップがおすすめです。
予算と実績をつなぐ管理に唯一の正解はありません。部門数や集計の頻度、CRMと会計の分担によって最適な設計は変わります。まずは月次会議で差異の原因を記録する運用から始め、数字の定義が部門間で一致することを確かめてから仕組みを広げてください。予算は評価の道具ではなく、経営判断を支える基盤として設計します。
CRMを活用した業務効率化やAIとの連携に関するご相談は、StartLinkまでお気軽にお問い合わせください。
記事の内容を、そのまま実務に落とし込みたい方向け
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。