この記事の結論
売上比で間接費を配賦していると、手間のかかる製品の原価を捉えきれないことがあります。ABCは活動ごとのコストと消費量を結びつけ、配賦の根拠を見えるようにする方法です。
売上比で間接費を配賦していると、手間のかかる製品の原価を捉えきれないことがあります。ABCは活動ごとのコストと消費量を結びつけ、配賦の根拠を見えるようにする方法です。
売上比で間接費を配賦していると、手間のかかる製品の原価を捉えきれないことがあります。ABCは活動ごとのコストと消費量を結びつけ、配賦の根拠を見えるようにする方法です。
——そんな違和感はないでしょうか。間接費を売上比などで一律に割り振ると、製品やサービスごとの作業量の違いが原価に反映されにくくなります。
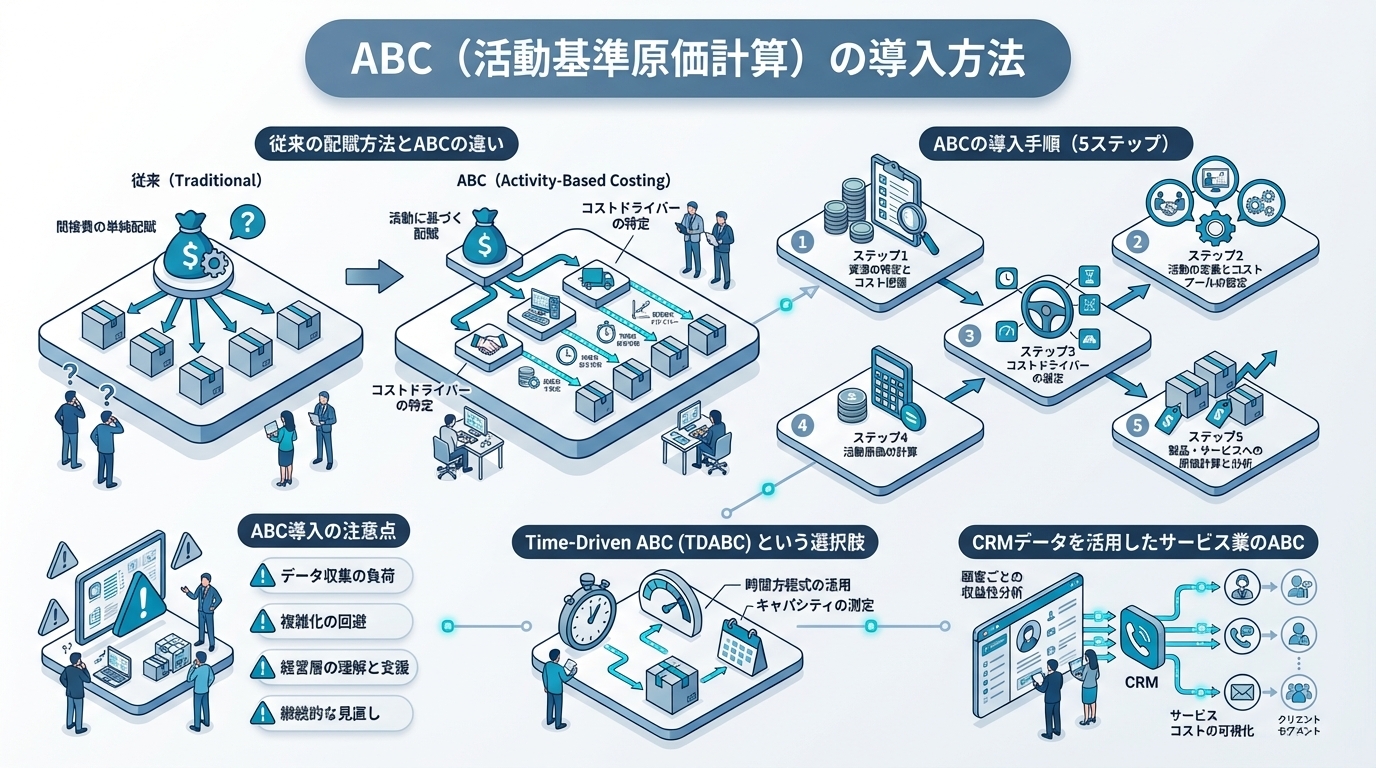
ABC(活動基準原価計算)とは、間接費を業務上の「活動」ごとに集計し、各製品・サービスがその活動をどれだけ利用したかに応じて配賦する方法です。配賦額の違いを見るだけでなく、どの活動が原価に影響しているかを検討できます。
本記事では、ABCの基本概念と導入手順を解説します。
本記事は「企業のコスト削減方法|優先順位と具体策を実務的に解説」シリーズの一部です。
本記事はStartLinkの「経営管理DX完全ガイド」関連記事です。
製品・サービス別の原価と、実際の作業量とのずれを整理したい方に向けて、配賦方法の選び方から計算の進め方まで説明します。
配賦方法を変える目的は、すべての費用を細かく分けることではありません。現在の方法では作業量の違いを捉えられず、製品・サービス別の判断に支障が出ているかを見極めることです。まずは同じ間接費を別の基準で割り振ったとき、判断がどう変わるかを比べます。
従来の方法の一例は、間接費を売上比で各製品に配賦する方法です。計算に使うデータを集めやすい一方、段取り替えや検査などの作業がどの製品で多く発生したかは反映されません。
間接費 → 売上比で各製品に配賦
売上が大きい製品に費用が多く配賦されても、その製品が実際に多くの間接業務を必要としたとは限りません。製品ごとの作業に大きな違いがなければ、簡便な配賦を続ける判断もできます。違いがあるなら、どの作業が偏っているかを記録するところから始めます。
ABCでは、間接費を活動ごとに集計してから、その活動を各製品がどれだけ利用したかで割り振ります。活動ごとにまとめた費用を「コストプール」、配賦の基準となる回数や件数などを「活動ドライバー」と呼びます。
間接費 → 活動ごとに集計 → 各活動がどの製品にどれだけ消費されたかで配賦
例えば、段取り替えにかかる費用を配賦するなら、売上ではなく段取り替え回数が候補になります。ただし、回数だけでは作業時間の違いを表せない場合もあります。その場合は、時間を記録できるかを調べ、回数を使うか時間を使うかを決めます。
以下は活動基準原価計算の説明用の数値です。実際の製品別原価を示す資料としてではなく、配賦基準によって費用の分かれ方が変わる例として読んでください。
| 製品 | 売上 | 従来の間接費配賦(売上比) | ABCによる配賦(活動量ベース) |
|---|---|---|---|
| 製品A(大量生産) | 8,000万 | 800万(80%) | 400万(40%) |
| 製品B(少量多品種) | 2,000万 | 200万(20%) | 600万(60%) |
| 合計 | 1億 | 1,000万 | 1,000万 |
この表では、配賦する間接費の合計は同じでも、製品別の負担額が入れ替わります。見るべき点は、製品Bの利益額が表だけで確定することではありません。売上比では見えなかった活動量の偏りがあるなら、製品別原価を再計算する必要がある、という点です。次に確認するのは、段取り替えや検査などの活動を製品別に記録できるかです。
計算式より先に、何を一つの活動として扱うかを決めます。活動を細かく分けすぎると記録が続かず、まとめすぎると製品別の違いが見えません。配賦結果を使って判断したい製品・サービスから逆に考え、違いが出そうな活動を選びます。
部門ごとの活動は次のとおりです。まず既存の業務をこのように並べ、複数の製品・サービスに共通して発生する作業を探します。
| 部門 | 活動の例 |
|---|---|
| 生産管理 | 生産計画策定、段取り替え、品質検査 |
| 購買 | 発注処理、入荷検収、サプライヤー管理 |
| 物流 | ピッキング、梱包、出荷手配 |
| 営業 | 見積作成、商談対応、契約処理 |
| カスタマーサポート | 問い合わせ対応、クレーム処理 |
例えば、製品によって段取り替えの頻度が違うなら、それを独立した活動として扱う意味があります。どの製品でも同じように発生し、分けても判断が変わらない作業なら、最初から細分化する必要はありません。活動名だけで終えず、どこからどこまでをその活動に含めるかも記録します。
活動が決まったら、人件費、設備費、消耗品費などを活動別のコストプールにまとめます。以下は活動基準原価計算の説明用の表です。表の金額を自社の費用見積もりには用いず、どの費用をどの活動へ集計するかの形を確認してください。
| 活動 | 人件費 | 設備費 | その他 | 合計 |
|---|---|---|---|---|
| 段取り替え | 300万 | 100万 | 50万 | 450万 |
| 品質検査 | 200万 | 50万 | 30万 | 280万 |
| 発注処理 | 150万 | 20万 | 10万 | 180万 |
一つの費用が複数の活動に関わる場合は、担当者ごとの判断に任せず、同じ基準で分けられるかを確認します。基準を決められない費用は、分け方を推測して表に埋めず、未配賦の費用として残しておきます。コストプールの合計と元の費用の合計を照合できれば、次の配賦基準の検討に進めます。
すべての間接費を同時に分析する必要はありません。金額の大きい費用から着手する考え方がありますが、着手範囲は金額だけでは決められません。製品別の利用量に差があり、記録を集められる活動を選ぶと、配賦方法を比べやすくなります。
費用が大きくても利用量を把握できない活動は、記録方法を決めるまで対象から外します。逆に、費用の集計元と活動量の記録元が明確な活動なら、対象を絞って試算できます。対象にした費用と対象外の費用を分けて記録し、製品別原価のどこまでをABCで計算したか分かるようにします。
活動コストが分かっても、製品別の利用量を表す基準がなければ配賦できません。活動ドライバーは「活動との関係を説明できるか」と「同じ定義で記録し続けられるか」の両方で選びます。候補を決めたら実績を集め、活動別の配賦率を計算します。
活動ドライバーは次のとおりです。「発注件数」のような数えやすい基準でも、何を一件とするかが担当者によって違えば、製品間の比較ができません。集計前に記録単位をそろえます。
| 活動 | 活動ドライバー | 根拠 |
|---|---|---|
| 段取り替え | 段取り替え回数 | 段取り替え1回ごとにコスト発生 |
| 品質検査 | 検査回数 | 検査1回ごとに工数が発生 |
| 発注処理 | 発注件数 | 発注1件ごとに処理が発生 |
| 出荷手配 | 出荷件数 | 出荷1件ごとに作業が発生 |
| 問い合わせ対応 | 問い合わせ件数 | 対応1件ごとに工数が発生 |
回数や件数が作業量をおおむね表しているなら、その記録を使って試算します。同じ「問い合わせ一件」でも対応内容によって所要時間が大きく違うなら、件数だけでの配賦が適切かを見直します。どちらを選んだかに加え、選ばなかった基準とその理由も残すと、後から計算を見直せます。
活動ドライバーが決まったら、同じ集計期間で製品ごとの実績を集めます。以下は活動基準原価計算の説明用の表です。各行で製品別の量が合計につながる形を保ってから、配賦計算に進みます。
| 活動ドライバー | 製品A | 製品B | 合計 |
|---|---|---|---|
| 段取り替え回数 | 10回 | 50回 | 60回 |
| 検査回数 | 100回 | 200回 | 300回 |
| 発注件数 | 20件 | 80件 | 100件 |
実績を集める際は、製品に紐づかない記録を無理にどちらかへ割り振らないようにします。紐づかない分を分けて確認し、記録漏れなのか、共通作業として扱うべきなのかを判断します。製品別の合計と活動全体の実績が合わないまま計算すると、配賦率の根拠が曖昧になります。
計算は「活動コスト÷ドライバー合計量×各製品の消費量」です。
まず活動ごとに、コストプールを活動ドライバーの総量で割って配賦率を出します。次に、その配賦率に製品別の消費量を掛け、活動ごとの配賦額を求めます。
活動ごとの配賦額を製品別に足し合わせれば、対象とした間接費の製品別負担額が分かります。計算後は、製品別配賦額の合計が対象コストプールの合計と一致するかを確認します。合わなければ、費用の集計、活動量の漏れ、製品への紐づけの順に戻って調べます。
ABCの結果は、活動量の記録が続いて初めて比較に使えます。
表計算で毎回集計するなら、転記や分類の作業がどこで発生するかを洗い出します。必要な記録が多すぎる場合は、活動やドライバーの定義を見直します。
精度を上げようとして活動を増やすほど、記録と確認の手間も増えます。新しいドライバーを加える前に、そのドライバーで製品・サービス別の判断が変わりそうかを確認します。変わらないなら、既存の集計を続ける選択ができます。
作業記録を既存システムから取り出せるなら、記録の定義と製品への紐づけを確認します。取り出せない場合は、手入力を増やす前に、対象活動を絞れるかを検討します。記録方法、集計担当、集計元を残しておけば、担当者が替わっても同じ計算を引き継ぎやすくなります。
活動の内容や作業の進め方が変わると、従来のドライバーが費用の発生を表さなくなることがあります。例えば、同じ発注件数でも処理の流れが変わったなら、件数を引き続き使う理由を確認します。活動内容が変わっていなければ、定義を維持して過去の結果と比べられます。
見直しの際は、次の項目を順に確認します。
ずれが見つかった項目だけを修正し、いつから計算方法が変わったかを残します。そうすれば、原価の変化が業務の変化によるものか、計算方法の変更によるものかを区別しやすくなります。
活動ごとの回数を集める方法が合わない場合は、Time-Driven ABC(TDABC)も選択肢になります。部門の時間単価と活動の所要時間を使って活動コストを求めます。回数を集める場合と同様に、時間の捉え方をそろえられるかが判断の出発点です。
計算式は次のとおりです。
活動コスト = 部門の時間単価 × その活動の所要時間 × 処理件数
活動ごとの処理時間を把握でき、回数だけでは作業量の違いを表しにくいなら、時間を基準にした試算を検討できます。一方、所要時間を記録できないまま仮の時間を当てはめると、計算式が細かくなっても根拠は強くなりません。まず対象活動の時間をどう測るかを決め、その方法で継続して記録できるかを確かめます。
どちらの場合も、計算に使ったデータの範囲を明記して結果を読みます。
ただし、方法を変えるだけで活動や費用の定義が整うわけではありません。計算結果に違和感があるときは、まずコストプールと記録の紐づけを確認します。そこに問題がなければ、回数と時間のどちらが活動の負荷をよりよく表すかを検討します。
サービス業では、見積作成、商談対応、問い合わせ対応なども活動として整理できます。顧客ごとの対応量が違うなら、製品別だけでなく顧客別の配賦を考える手がかりになります。ただし、CRMに記録された件数を、そのまま作業時間や原価と同一視しないことが大切です。
活動ドライバーの候補には、商談数、訪問回数、メール数、サポート対応件数があります。どの記録を使うかは、配賦したい費用との関係で決めます。営業対応の費用を見たいなら営業活動、サポート対応の費用を見たいなら問い合わせ記録というように、費用と活動を対応させます。
例えば、メール数が多くても、作成や対応に要した時間まで同じとは限りません。件数で十分に違いを表せるかを確認し、難しければ別の記録方法を検討します。顧客別の収益を見る際は、部門別損益計算の方法とあわせて、売上と対象とした費用の範囲をそろえます。
HubSpotでは、レコードに通話、メール、ミーティングなどの活動を記録できます(出典:Create or log activities on a record)。また、コンタクトや会社などのレコード間の関連付けを使って関係を追えます(出典:Manage your CRM database)。
ABCに利用する前に、対象の活動が記録されているか、どの顧客や取引に紐づいているか、同じ対応が重複していないかを確認します。記録がそろっていれば活動量の集計を検討できます。欠けているなら、まず入力する活動と紐づけ先を絞って定義し、記録が安定してから配賦に使います。
コンタクトから取引、顧客、請求へと情報を見ていく業務の中で、CRMの活動記録は対応量を把握する材料になります。一方、活動記録だけで会計上の費用は分かりません。費用は会計側の集計と照合し、どの範囲をCRMの活動量で配賦するかを決めます。
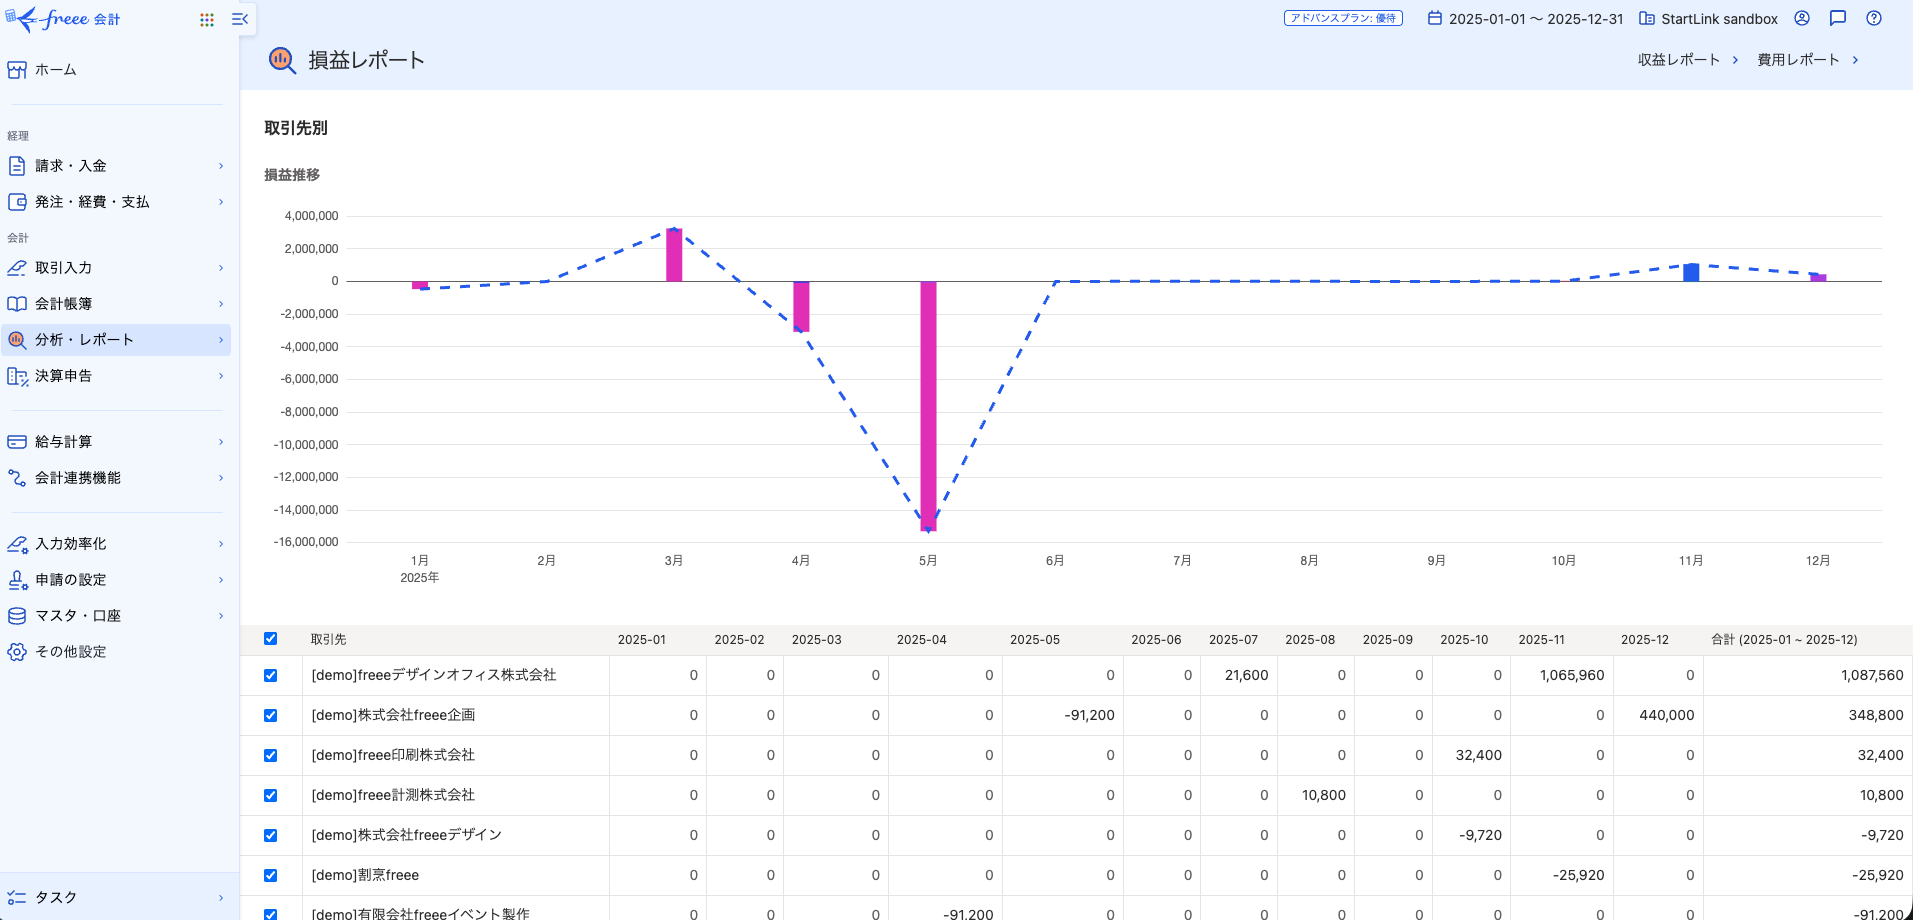
CRM側の記録で確認するのは、誰にどの活動が発生したかです。会計側で確認するのは、配賦する費用の金額と対象期間です。両者の期間や対象が異なるなら、先に集計範囲をそろえてから比較します。
以下の画面は、freeeの取引先別損益レポートです。ABCで配賦する活動量とは別に、会計側の損益を確認する画面として位置づけます。
最初からCRMと会計の全項目を結びつけようとせず、対象となる顧客、活動、費用の対応表を作ることをおすすめします。対応が曖昧な費用は無理に顧客へ割り振らず、対象外として明示します。これにより、配賦済みの費用と未配賦の費用を分けて原価を読めます。
売上比による配賦は、売上を基準に間接費を割り振ります。ABCは活動ごとに費用を集計し、製品・サービスが使った活動量を基準に割り振ります。作業量に製品間の差があるなら、両方で試算し、原価の判断がどう変わるかを比べてください。
製品・サービスによって段取り替え、検査、問い合わせ対応などの量が異なる場合に検討できます。まず違いが大きそうな活動を選び、費用と活動量を同じ期間で集計します。原価構成が単純で、活動別に分けても判断が変わらないなら、簡便な配賦を続ける選択もあります。
件数が作業の負荷を表し、同じ定義で集計できるなら件数を候補にします。同じ一件でも所要時間に違いがあり、時間を記録できるなら時間を使った試算も比べます。どちらも記録が不十分な場合は、対象活動を絞り、記録方法を整えるところへ戻ります。
活動記録は、顧客別の対応量を把握する材料になります。ただし、費用の金額は別に集計し、どの活動へ対応させるかを決める必要があります。活動の紐づけと費用の範囲を確認したうえで、対象にした部分から配賦してください。
ABCは、間接費を活動ごとに集計し、製品・サービスが使った活動量に応じて配賦する方法です。売上比による配賦との違いは、費用の合計ではなく、どの製品・サービスに費用を負担させるかに表れます。活動の定義、費用の集計範囲、ドライバーの記録方法がつながっているかを確認することが、結果を経営判断に使うための土台になります。
まずは、現在の配賦結果と現場の作業量が合わない活動を一つ選ぶところから始めてください。
CRMを活用した業務効率化やAIとの連携に関するご相談は、StartLinkまでお気軽にお問い合わせください。
記事の内容を、そのまま実務に落とし込みたい方向け
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。