この記事の結論
コスト管理とは、支出と事業への貢献を可視化し、維持する費用と見直す費用を判断する経営プロセスです。一律に削るのではなく、利益を生む活動へリソースを配分することが要点です。
コスト管理とは、支出と事業への貢献を可視化し、維持する費用と見直す費用を判断する経営プロセスです。一律に削るのではなく、利益を生む活動へリソースを配分することが要点です。
コスト管理とは、支出と事業への貢献を可視化し、維持する費用と見直す費用を判断する経営プロセスです。一律に削るのではなく、利益を生む活動へリソースを配分することが要点です。
「経費の一覧はあるけれど、売上への貢献を説明できない」「使っていないSaaSの契約が残っている」「売上が伸びても、利益が思ったほど残らない」——費用の用途と発生理由が見えないと、こうした状況への対応を決めにくくなります。
コスト管理は、支出の全体像を把握し、固定費・変動費や費目ごとの役割を確認したうえで、見直しの順番を決める取り組みです。まず費目と契約を棚卸しし、影響を確かめられるものから判断します。その結果を原価管理や投資判断に使い、月次の確認につなげます。
このページは、経営管理完全ガイドの中の「コスト管理」カテゴリのガイドページです。各記事は、StartLinkが実務経験をもとに執筆しています。
経費の一覧や契約情報はあるものの、何を維持し、何から見直すべきか迷っている経営者・管理担当者に向けて、判断の順序を整理します。読み終えると、費目ごとに確認すべき記録、判断の分かれ目、変更後に確かめることを決められます。まず全体の流れをつかみ、自社で判断が止まっている節から読み進めてください。
費目の一覧が手元にあれば、各節の確認項目を自社の契約や案件に当てはめながら読めます。情報が足りない費目も、その場で結論を出さず、確認する相手と次に判断できる時期を決めるところまで進めてください。
コスト管理では、支出額だけでなく、その費用の用途と、売上や業務への関わりを確認します。費目の全体像が見えなければ、変更してよい費用と、維持する必要がある費用を区別できません。まず情報の所在を揃え、費目ごとに「何のために使い、誰が判断するか」を説明できる状態にします。
経費の一覧が表計算ファイルにあり、契約書は部門の共有フォルダ、請求書は会計ソフトにある状態では、同じ取引先の情報が複数に分かれます。更新のタイミングや記載方法が違えば、集計のたびに手作業で照合することになります。
この状態で費用を減らそうとすると、見つけやすい経費から着手しがちです。しかし、その費目がどの業務を支えているか、変更した場合に誰が影響を受けるかがわからなければ、削減後の影響を判断できません。費目、担当者、用途、契約条件、確認できる効果を同じ一覧に記録し、不明な欄は空欄のままにせず確認担当を決めます。
一覧を作る際は、請求書上の取引先名だけでまとめず、契約や業務の単位も確認します。同じ取引先への支払いでも、用途や更新条件が異なれば判断は分かれます。支払額と契約額が一致しない場合は、対象期間や従量課金の有無を確認し、照合できるまで変更判断を保留します。照合できたら、契約単位ごとに用途と変更条件を確認します。
費目ごとに、用途と貢献を説明できるか、効果を確かめる方法があるかを確認します。必要性を説明でき、利用実態もある費用は維持を検討します。用途がなくなった費用や機能が重複する費用は見直します。必要性はありそうでも効果が不明な費用は、測る指標と再評価の時期を決めます。
用途が不明なら担当者に確認し、効果が不明なら売上、工数、品質など、その費用の目的に合う指標を選びます。指標は「誰が、どの記録から、変更前後をどう比べるか」まで決めます。例えば業務時間を指標にするなら、対象業務と記録方法を変更前後で揃えます。次の確認時に指標を取得できなければ、記録方法を見直してから判断します。予算との関係を含めて全体像を把握したい場合は、経営管理完全ガイドで予算管理とのつながりも確認できます。
見直す費目が多い場合は、契約の惰性、利用状況、効果の検証状況、代替可能性の順に確認します。導入時の担当者が不在なら、現在の管理者と用途を先に特定します。利用者が契約数より少なければ契約条件を確認し、機能が重複していれば移行の負担と影響を調べます。変更する費目については、変更後に何を見て結果を判断するかも記録します。
| 観点 | 確認すること | 優先度を上げる条件 | 次の行動 |
|---|---|---|---|
| 契約の惰性 | 自動更新か、最後に見直したのはいつか | 導入時の担当者が不在、見直し履歴がない | 現在の担当者と利用目的を記録する |
| 利用状況 | 利用者数・利用頻度 | 契約数に対して利用者が少ない | プラン変更・解約の候補に入れる |
| 効果の検証 | 売上・工数への効果を測っているか | 効果を測る指標が決まっていない | 指標を決め、次回の月次会議で再評価する |
| 代替可能性 | 既存ツールで同じことができるか | 機能が重複しているツールがある | 統合候補として比較表に載せる |
表の条件に該当しても、直ちに契約を変更するわけではありません。まず更新や解約を判断できる日を確認し、その日までに利用者への聞き取りと代替手段の検証を終えられるかを見ます。間に合わない場合は、未確認の点と次に判断できる時期を残します。
どの条件にも該当しない費用は、現時点で無理に変更せず、次の棚卸しで用途と利用状況を再確認します。優先順位を決めて実行計画に落とし込む方法は、企業のコスト削減方法|優先順位と具体策を実務的に解説で詳しく整理しています。
固定費と変動費では、売上の変化が費用に及ぼす影響が異なります。費目を分類したら、売上の見通しと費用の発生要因を照らし合わせ、先に確認する項目を決めます。分類に迷う費用は契約内容や発生条件を確認し、判断に使った前提を残します。
固定費は一定の事業量を前提とすると売上の増減にかかわらず発生し、変動費は売上や取扱量に応じて増減します。費目名だけで決めず、自社の契約や業務で実際に何が費用を動かすかを確認します。
| 区分 | 性質 | 主な見直し対象 | 見直しの効果が出やすい局面 |
|---|---|---|---|
| 固定費 | 売上の増減に関わらず発生する | 自動更新の契約、ライセンス、オフィス関連、効果未検証の広告 | 売上の先行きが読みにくい局面、固定費比率が高いとき |
| 変動費 | 売上に連動して増減する | 外注費、原材料費、物流コスト | 売上が伸びているフェーズ |
売上の先行きが読みにくく固定費の負担が気になる場合は、契約条件と利用実態から確認します。売上に伴って費用が増える場合は、単価と使用量を分け、増加が販売量によるものか、業務の進め方によるものかを調べます。使用量が増えた理由を説明できれば、費用の増加だけを問題にせず、対応する売上や業務量と合わせて判断できます。
説明できなければ、発注・使用の記録を揃えてから見直します。分類と見直し方の詳細は、固定費と変動費の見直し|コスト構造を最適化する実務ガイドで確認できます。
目につきやすい交際費や消耗品費だけを確認すると、自動更新される契約や使われていないライセンスを見逃すことがあります。更新日、利用者、用途、効果を測る指標の有無を並べ、変更による業務への影響も確認します。
効果を説明できず指標もない場合は、まず指標と評価時期を設定します。利用者が契約数より少ない場合は、実際に必要な契約数を確認します。機能が重複する場合は、必要な機能と移行負担を次の棚卸しで比較します。業務を止めずに変更できる範囲がわかったら実行し、変更前と同じ指標で利用状況や業務への影響を確かめます。支障が出た場合は、契約数や運用方法を再検討します。
外注と内製の比較では、支払額に加え、品質、対応の速さ、社内に残すべき知識を確認します。内製化には担当者の確保や教育が必要なため、外注費だけを比べても判断できません。業務を分解し、社内で担う範囲を試してから広げるかを決めます。
本業から遠い定型業務で、外注先の品質が要件を満たし、必要な時期に対応できているなら、外注継続を検討します。競争力や顧客対応に関わる業務、社内に知識を残したい業務では、内製化に必要な手順と体制を確認します。
| 判断軸 | 外注を続ける方向 | 内製化を検討する方向 |
|---|---|---|
| コア事業との関連性 | 本業から遠い定型業務 | 競争力に直結する業務 |
| ナレッジの蓄積 | 社内に残らなくても困らない | 社内に残したいノウハウを含む |
| 品質のコントロール | 外注先の品質で要件を満たせている | 修正の往復が多く、品質がぶれやすい |
| 対応スピード | 納期に余裕がある業務 | 顧客対応など即時性が求められる業務 |
| 業務の頻度 | 単発・不定期 | 継続的に発生する |
各行の該当数だけで決めず、まず成果物の品質、回答までの速さ、引き継ぎのしやすさなど、その業務で欠かせない条件を決めます。顧客への回答を含む業務なら、回答内容を誰が確認し、担当者が不在のときに誰が引き継ぐかまで条件に含めます。
次に、現在の外注と社内で担う場合の双方について、条件を満たせる担当者、手順、確認体制があるかを比べます。内製化で固定費が増えるなら、教育や管理の負担も含めて外注継続時と比較します。欠かせない条件を社内で満たせない場合は、外注を続けるか、社内で担う範囲を絞って試します。条件を満たせる見込みがある場合も、費用だけで全面移行を決めず、試行で品質と引き継ぎを確認します。
内製化を検討する場合は、外注業務の手順、成果物、判断が必要な場面を書き出し、外注先に依存している知識を明らかにします。次に確認項目を整え、担当者が替わっても作業を引き継げるかを確かめます。
一部の案件を社内で担当し、品質、所要時間、既存業務への影響を確認します。外注時と社内での試行時に同じ成果物の条件を当てはめ、修正が必要になった理由も残します。問題があれば止まった手順を記録して整え直します。担当者以外が手順に沿って成果物を確認でき、既存業務への影響にも対応できると判断できた業務から範囲を広げます。比較する費用と試行の進め方は、外注費削減と内製化の判断基準|コストとスピードのバランスを取る方法で詳しく解説しています。
SaaSは部門ごとに契約や管理者が分かれると、全体像を把握しにくくなります。サービス名だけでなく、用途、契約者、利用者、更新条件を並べ、継続・変更・統合・解約を検討します。判断に必要な情報が足りなければ確認担当と期限を決め、更新の判断に間に合うようにします。
会計データだけでは用途がわからないこともあるため、カード明細、請求書、契約情報を照合してサービスを洗い出します。同じサービスでも契約が分かれていないか確認し、契約者と管理者を記録します。
| 棚卸し項目 | 記録する内容 | 判断に使う場面 |
|---|---|---|
| サービス名・用途 | 何の業務に使っているか | 機能重複の発見 |
| 契約者・管理者 | 誰が契約し、誰が管理しているか | 担当不在の契約の発見 |
| 契約プラン・契約数 | プラン名とライセンス数 | プラン変更の検討 |
| 利用者数・利用頻度 | 実際にログインしている人数と頻度 | 余剰ライセンスの発見 |
| 更新日・解約条件 | 自動更新の有無と解約の申し出期限 | 見直しのタイミング設定 |
ログインの少なさだけで不要とは判断せず、そのサービスを使う業務と利用方法を確認します。定期的なログインがなくても、特定の業務で必要な場合は、担当者に使用場面を説明してもらいます。利用状況が取得できなければ管理者に確認方法を聞き、更新日や解約条件が不明なら契約情報を調べます。情報が揃ってから契約数と代替手段を比較します。
業務に必要で代替手段がない場合は継続し、更新前に契約数を確認します。契約数に対して利用が少ない場合は、利用者に必要性を聞いてから変更を検討します。機能が重複する場合は、移行できるデータと業務手順を確認します。利用実態や管理者が不明な契約は、関係者への確認を終えてから解約を判断します。
| 棚卸しの結果 | 判断 | 次の行動 |
|---|---|---|
| 利用者が多く、代替ツールがない | 継続 | 更新日の前に契約数が適正かだけ見直す |
| 利用者が契約数より明らかに少ない | 契約数・プランの変更 | 次の更新日までにライセンス数を調整する |
| 他のツールと機能が重複している | 統合の検討 | 移行に必要なデータと手順を洗い出す |
| ほとんど使われていない、管理者が不在 | 解約の検討 | 利用者に最終確認を取り、解約期限を記録する |
契約数を減らす前には、現在の利用者だけでなく、その業務を引き継ぐ人にも必要な権限を確認します。統合する場合は、移行先で必要なデータを扱えるか、担当者が同じ手順を実行できるかを確かめます。変更後は必要な利用者が作業を続けられるか確認します。支障があれば、必要な契約数や移行手順を見直します。更新の判断日までに移行を確かめられなければ、未確認の業務を明記し、確認できた範囲だけを変更対象にします。
CRMなどへのツール集約を検討するときは、現在の業務に必要な機能を先に書き出します。集約先で使える機能や条件は、検討する製品と契約内容の情報に照らして確認します。HubSpotの機能を調べる際には、公式のHubSpot Product & Services Catalogを確認先にできます。
必要な機能を満たす場合は、契約費用に加え、移行、運用、教育を含むTCOで比較します。満たさない場合は、現在のツールを残す案と契約内容を変更する案を同じ費用項目で比べます。比較時には、両案で対象業務と利用者の範囲を揃えます。移行作業の見積もりがないために結論が変わり得るなら、先にその作業範囲を確認します。契約や利用状況の集め方は、SaaSコスト最適化|増え続けるサブスクリプション費用の可視化と削減で確認できます。
原価管理では、計画時に置いた原価と実績との差を見て、原因を絞ります。製造業の材料費や作業時間だけでなく、案件ごとの工数や外注費にも同じ考え方を使えます。差が生じた費目と原因を分けてから、見積もり、作業手順、配賦方法のどこを直すか決めます。
標準原価は、計画段階で想定する原価です。実際原価との差が見えたら、材料費、労務費、製造間接費に分けて原因を調べます。単価と使用量、作業時間と人員配置のように分けると、取るべき対応を選びやすくなります。
| 差異の区分 | 見る観点 | 原因を特定した後の打ち手の方向 |
|---|---|---|
| 材料費の差異 | 単価の変動か、使用量の変動か | 単価なら仕入条件の見直し、使用量なら工程の見直し |
| 労務費の差異 | 作業時間の増減か、人員配置か | 作業手順の標準化、配置の見直し |
| 製造間接費の差異 | 配賦基準が実態に合っているか | 配賦方法の見直し(ABCの検討) |
計画と実績は製品・案件・期間を揃えて比較し、材料費は単価差なら仕入条件、使用量差なら工程を確認します。労務費は作業時間と配置を分けて調べます。対象範囲を揃えられない場合は差の原因を断定せず、記録項目を統一して次の案件や製造期間で再確認します。原因を確認できたら、変更する手順と影響を確かめる項目を記録し、変更前後を同じ条件で比較します。
プロジェクトでは、受注時に見込んだ工数や外注費と、進行中・完了後の実績を同じ項目で比較します。見積もりに含めなかった作業と、予定した作業に生じた手戻りを分けて記録することが大切です。
見積もりの前提が原因ならテンプレートを見直し、進行中の手戻りが原因なら確認工程を調整します。顧客から追加された作業と、社内の確認不足による手戻りも区別します。前者は見積もりや変更管理の対象を確認し、後者は作業手順を見直します。複数の案件で同じ差が出る場合は、個別対応で終えず、次の見積もりや業務手順に反映します。製造業での確認項目は、製造業の原価管理方法|標準原価・実際原価の基本と改善ポイントを参照してください。
ABC(活動基準原価計算)は、間接費を活動単位で捉え、製品やサービスが使った間接リソースに応じて配賦を検討する手法です。現在の配賦基準では製品や案件の負担を説明しにくい場合に、適用を考えます。
まず配賦の判断に困っている部門や製品群を選び、活動の定義と記録方法を決めます。複数の案件に共通する確認業務なら、どの作業を「確認」に含めるかを決め、案件ごとに記録できるか確かめます。
同じ対象について、案件ごとの現行の配賦額と活動に基づく配賦額を表に並べ、負担先の違いを確認します。その違いが価格設定や業務改善の判断を変えるかを確かめます。判断が変わらない場合や記録を続けられない場合は、記録項目や対象範囲を見直します。判断に役立ち、担当者が記録を続けられる範囲が明確になったら、適用対象を広げます。具体的な手順は、ABC(活動基準原価計算)の導入方法|間接費配賦の精度を上げるで解説しています。
ツールや人員を追加するときは、費用の増加が採算にどう影響するかを確認し、そのうえで選択肢ごとの総コストを比べます。損益分岐点は採算に必要な売上水準を見るため、TCOは導入後も含む費用を比べるために使います。投資の効果を考える際には、費用と効果の前提を揃えます。
損益分岐点(BEP)は、売上高とコスト総額が一致し、利益がゼロになる売上水準です。変動費が売上に連動する前提を確認し、売上から変動費を差し引いた額で固定費を賄える売上水準を損益分岐点の目安とします。
新しい固定費を追加する前に、追加後の損益分岐点と売上見込みを同じ期間・同じ範囲で比べます。売上見込みが損益分岐点を下回る場合は、その前提では採算が合いません。 導入範囲の縮小、既存費用の見直し、導入時期の変更を検討します。
上回る場合も、売上や費用の前提が変わったときに採算を保てるか確認してから判断します。例えば売上見込みの根拠となる案件が変わった場合は、見込みだけを更新するのではなく、対応する変動費も同じ範囲で見直します。売上見込みの根拠が揃わなければ、採算が合うという結論を先に置かず、どの前提を確認すれば判断できるかを記録します。計算の進め方は、損益分岐点の計算方法と経営判断への活用で解説しています。
TCO(Total Cost of Ownership、総所有コスト)は、導入費に加え、移行、運用、保守、教育、乗り換えまでを含めて費用を捉える考え方です。比較する選択肢ごとに対象期間と利用範囲を揃え、費用が未確定の項目も見えるようにします。
| TCOの費用項目 | 含める内容 |
|---|---|
| 初期導入 | ライセンス、初期設定、カスタマイズ |
| データ移行 | 既存システムからの移行作業、データの整備 |
| 連携 | 他ツールとの連携にかかる開発・利用料 |
| 運用・保守 | 保守契約、バージョンアップ対応、管理者の工数 |
| 教育 | チームのトレーニング時間、マニュアル整備 |
| スケーリング | 利用者や機能を増やしたときの追加費用 |
| 廃棄・乗り換え | 解約時のデータ抽出、次のシステムへの移行 |
同じ費用項目を埋めた後、未確定の費用によって結論が変わるかを確認します。例えば、一方だけ移行作業の範囲が未確認なら、総額だけを比べず、必要なデータと作業の担当を確かめます。
担当者が作業範囲を説明できず見積もりも揃わない場合は、その項目を未確定として残し、確認後に比較をやり直します。結論が変わり得る費用と必要な機能を確認できたら、同じ前提で比較し直します。費用の集め方と比較の進め方は、TCO(総所有コスト)の算出方法|IT投資の判断基準として活用するを参照してください。
ROI(投資利益率)は、投資に対して得られるリターンを検討する指標です。TCOは選択肢ごとの総コストを比べるために使います。まず解決したい課題と期待する効果を定め、投資する価値を検討します。そのうえで、必要な条件を満たす選択肢のTCOを比較します。
| 指標 | 答える問い | 主な使い方 |
|---|---|---|
| TCO(総所有コスト) | どちらの選択肢が総コストを抑えられるか | 複数のシステム・ツールの比較 |
| ROI(投資利益率) | 投資に対してどれだけのリターンが得られるか | 投資する価値があるかの判断 |
効果を見積もる材料がなければ、先に指標と確認方法を決めます。効果の前提を説明でき、必要な機能も整理できたら、TCOを使って選択肢を比較します。導入後は、想定した効果と費用を同じ対象範囲で確認し、差が出た項目から前提を見直します。
CRMは、顧客、取引、営業活動に関する情報を結びつける基盤として活用できます。コスト管理に使う場合は、判断に必要な情報とその記録元を決め、会計ソフトの実績とどう照合するかを設計します。まず対象業務を絞り、入力が続くか、判断に役立つかを確認します。
表計算とCRMを比べる際は、現在どの情報を誰が更新し、どの集計に手間がかかっているかを確認します。CRMでも項目や関連付けを設計し、必要な情報を入力しなければ、費用や収益性を確認できません。
| 観点 | Excel・スプレッドシート管理 | CRMでの一元管理 |
|---|---|---|
| データの更新 | 手作業で転記・集計する | 営業活動や取引の記録がそのままデータになる |
| 情報の所在 | 部門ごとにファイルが分散する | 顧客・取引・請求の情報が紐づいて一か所にまとまる |
| 可視化 | 集計してから表やグラフを作る | ダッシュボードで常に最新の状態を見られる |
| 引き継ぎ | 作成者のやり方に依存する | 項目と画面が共通なので担当が替わっても同じ見方ができる |
表のCRM側は、必要な情報を記録・関連付けし、表示を設定した場合の使い方です。まず判断に必要な項目、入力担当、入力する段階を決めます。現在の表計算で判断に使えている集計を選び、同じ対象と期間でCRMの記録から再現できるか確認します。更新が続かなければ項目を絞り、必要な集計ができなければ記録元と関連付けを確認します。その結果を見て対象業務を広げます。
コンタクト、取引、顧客、請求の各段階で、判断に使う情報と取得元を決めます。施策や案件の費用を比較するには、CRM内の活動記録に加え、費用の実績と集計単位を揃える必要があります。
| フローの段階 | 主なオブジェクト・機能 | 捉えるコスト・指標 |
|---|---|---|
| コンタクト | コンタクト、マーケティング施策 | 施策ごとの獲得コスト、マーケティングROI |
| 取引 | 取引、パイプライン | 商談にかかる営業コスト、受注確度を掛けた加重金額での売上見込み |
| 顧客 | 会社、取引の履歴 | 顧客獲得コスト(CAC)、顧客別の収益性 |
| 請求 | 会計ソフトとの連携 | 請求・入金の実績、取引先別の損益 |
まず、費用と売上をどの施策、案件、顧客に対応させるか決めます。取引の加重金額を使うなら、ステージごとの受注確度の決め方と更新担当を揃えます。見込みと実績の差が判断に影響する場合は、ステージ定義や入力状況を確認します。費用との対応付けができない段階では、顧客別の収益性を確定値として扱わず、必要な記録を整えます。対応付けができた対象から実績と照合し、対象を広げる前に集計結果を担当者が説明できるか確認します。
HubSpotと会計ソフトを連携するときは、どの取引情報を請求や会計の業務で使うかを先に決めます。freee会計との連携にはSync for freee、マネーフォワード クラウドとの連携にはSync for Money Forwardがあります。取引情報からの見積書・請求書作成や、取引先・品目の同期については、各サービスの案内で対象と条件を確認してください。
以下の画面は、HubSpotのデモアカウントで会社レコード全体を表示したものです。
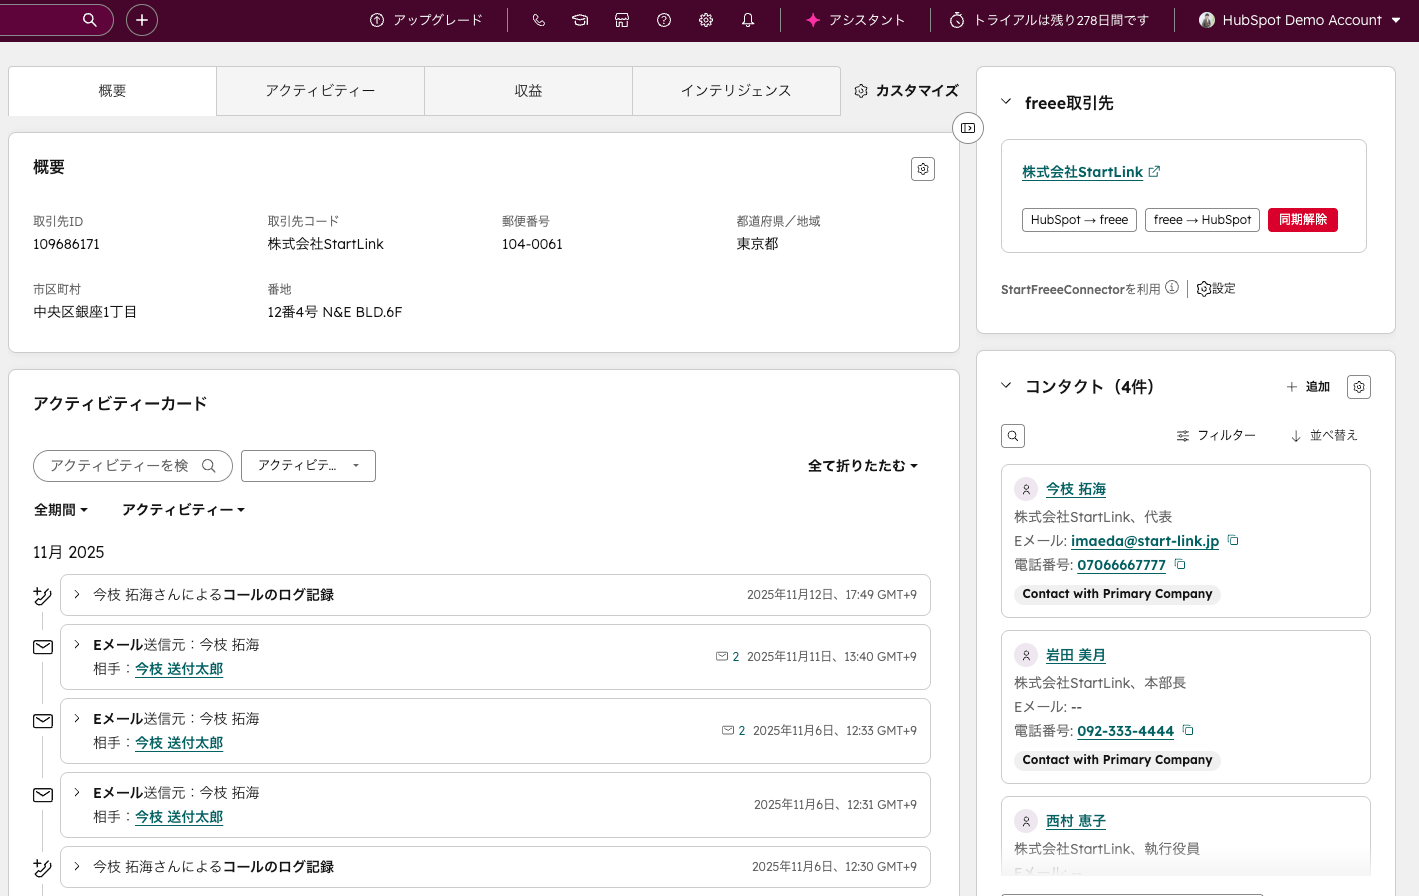
連携する項目を決める前に、取引先や品目の名称、費目を管理する単位、記録を確認する担当者を整理します。表記や管理単位が揃わなければ先に対応関係を決めます。揃ったら対象項目を選び、連携後に元の記録と結果を照合できる手順を定めます。照合で差が見つかった場合は、元の入力、項目の対応関係、集計対象の順に確認し、原因を説明できてから対象を広げます。
コスト管理を続けるには、誰が、いつ、どの記録を確認し、結果をどこに残すかを決めます。予算責任者と費目の担当者が異なる場合は、差異を調べる人と変更を判断する人も明確にします。
月次の確認では、前回決めた行動が実行されたか、変更した費目の利用や業務に支障がないか、判断を保留した費目の情報が揃ったかを確認します。通知を使うなら、受け取った人が対応を判断できる条件を設定します。対応されない通知が残る場合は条件や通知先を見直します。入力が続かなければ、判断に使う項目を残して負担を減らします。少ない項目でも月次の確認と次の行動を記録できるようになってから、管理範囲を広げます。
費目を把握し、費用の性質を分け、個別の契約や業務を確認してから、原価と投資の判断へ進みます。各段階で必要な記録が揃わなければ先の計算だけを増やさず、判断の前提を整えます。
| ステップ | 目的 | 次へ進む目安 |
|---|---|---|
| 1. 全体像を把握する | コスト削減の考え方と優先順位を理解する | 見直しの優先順位を説明できる |
| 2. コスト構造を可視化する | 固定費・変動費を区分し、見直し効果の高い費目を特定する | 費目の一覧と区分ができている |
| 3. 個別の費目を深掘りする | 外注費・SaaS費用など課題の大きい費目を見直す | 見直し対象ごとに次の行動が決まっている |
| 4. 原価管理の精度を高める | 原価計算の質を上げ、製品・案件別の収益性を把握する | 差異の原因を区分して説明できる |
| 5. 投資判断の精度を上げる | 損益分岐点とTCOを投資判断に結びつける | 投資案件を同じ基準で比較できる |
費目の用途を整理できたら、企業のコスト削減方法|優先順位と具体策を実務的に解説で先に着手する費用と実行手順を決めます。費用の発生要因で迷う場合は、固定費と変動費の見直し|コスト構造を最適化する実務ガイドで分類と見直し方を確認します。
個別費目では、外注業務の範囲を判断するなら外注費削減と内製化の判断基準|コストとスピードのバランスを取る方法、契約と利用実態を照合するならSaaSコスト最適化|増え続けるサブスクリプション費用の可視化と削減を参照します。原価の差が課題なら、製造業の原価管理方法|標準原価・実際原価の基本と改善ポイントで差異の分け方を確認し、間接費の配賦が判断に影響するならABC(活動基準原価計算)の導入方法|間接費配賦の精度を上げるで試行範囲を考えます。
投資を検討するときは、損益分岐点の計算方法と経営判断への活用で費用追加後の採算を確認し、TCO(総所有コスト)の算出方法|IT投資の判断基準として活用するで選択肢を同じ費用項目と対象期間で比較します。
まず支出を一覧にし、費目、用途、担当者、契約条件を記録します。用途や担当者が不明なら先に確認します。必要性と利用実態を説明できる費用は維持を検討し、効果が不明なら指標と再評価の時期を決めます。判断を保留した費目には確認担当を付け、次の棚卸しで情報が揃ったかを確かめます。優先順位の付け方は企業のコスト削減方法|優先順位と具体策を実務的に解説で確認できます。
まず、売上の変化に対して利益がどう動いているかを確認します。売上が伸びても費用が増えて利益が残らないなら、単価や使用量、固定費の負担を分けて調べます。売上に必要な活動を支える費用であれば、その役割と効果の確認方法を決めて維持を検討します。用途を説明できない費用は担当者に確認し、変更後の影響を見極めてから、費用の見直しと売上への取り組みの順番を決めます。
用途、契約者、管理者、契約数、実利用、更新日、解約条件を一覧にします。利用が少なければ必要な利用者を確認して契約数を検討します。機能が重複するなら移行するデータと業務への影響を調べます。管理者が不明な契約は関係者への確認を終えてから判断します。変更後は、必要な利用者が作業を続けられるか確かめます。
ROIは投資に対して期待する効果を検討するため、TCOは選択肢ごとの導入、移行、運用、教育、乗り換えを含む費用を比べるために使います。まず解決したい課題と効果の確認方法を定め、投資する方針が決まったら、必要な条件を満たす選択肢を同じ範囲のTCOで比較します。未確定の費用によって結論が変わり得る場合は、その項目を確認してから選びます。
HubSpotのコンタクト、取引、会社に関する記録を使い、施策や案件を確認する単位を揃えます。費用や請求の実績と比較する場合は、記録元、対応付ける項目、確認担当を先に決めます。必要な情報が揃わなければ、まず対象業務を絞って記録方法を整えます。同じ対象について実績との照合結果を説明できてから、管理範囲を広げます。
コスト管理では、費目の用途、利用実態、契約条件を確認し、維持する費用と見直す費用を判断します。固定費と変動費を分け、SaaSや外注を業務への影響とともに調べます。その後、原価の差異、損益分岐点、TCOを必要な判断に使います。企業様によって最適な形は異なります。
最初は利用中のSaaSと外注先を一覧にし、次の順で進めてください。
CRMを活用した業務効率化やAIとの連携に関するご相談は、StartLinkまでお気軽にお問い合わせください。
このテーマと関連する内容を、次の記事でも詳しく解説しています。
記事の内容を、そのまま実務に落とし込みたい方向け
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。