
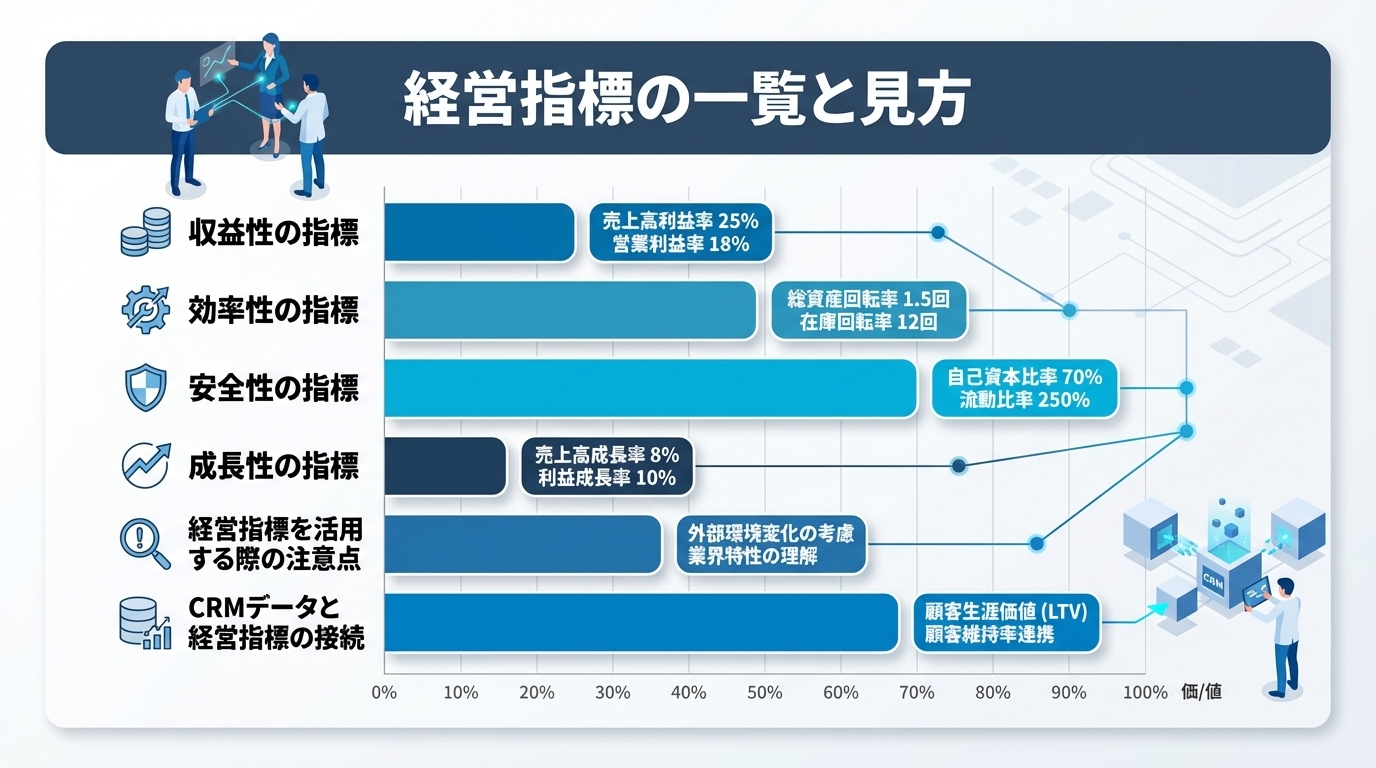
この記事の結論
経営指標は「たくさん覚える」ものではなく、4つのカテゴリに分けて、自社の意思決定に効く数本だけを定点観測するものです。
経営指標は「たくさん覚える」ものではなく、4つのカテゴリに分けて、自社の意思決定に効く数本だけを定点観測するものです。
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
経営指標は「たくさん覚える」ものではなく、4つのカテゴリに分けて、自社の意思決定に効く数本だけを定点観測するものです。
「銀行や株主からROEを聞かれたが、正直どう説明していいかわからない」「月次でエクセルに指標を並べてはいるが、数字を眺めるだけで打ち手につながっていない」「営業の数字と財務の数字が別々の資料になっていて、経営会議で話が噛み合わない」——経営指標をめぐる現場のつまずきは、指標を知らないことよりも、指標の置き場所と使い方が決まっていないことに起因しているケースが多いです。
経営指標とは、財務諸表や業務データから算出され、企業の稼ぐ力・資源の使い方・財務の安全性・成長の勢いを数値で表したものです。本記事では主要な指標を収益性・効率性・安全性・成長性の4カテゴリに整理し、それぞれの計算式・判断基準・読み違えやすいポイントを解説したうえで、CRMに蓄積された営業データと接続して「見るだけの指標」から「動かせる指標」に変える設計まで踏み込みます。
本記事は「経営ダッシュボードの作り方|KPIを一覧で可視化する設計手順」シリーズの一部です。
本記事はHubSpotゴールドパートナーのStartLinkの「経営管理DX完全ガイド」関連記事です。
経営指標という言葉を検索すると数十個の指標が羅列されたページに行き当たりますが、実務で毎月本当に見ている経営者はごく一部です。この記事では、指標を暗記するのではなく「どの箱に何を入れて、誰がいつ見るか」を設計する視点で解説します。
経営企画・管理部門の方、数字で経営を語れる状態をつくりたい経営者・事業責任者の方に向けて書いています。最後まで読むと、自社にとって本当に必要な指標を絞り込み、それをスプレッドシートの手作業からCRM連動の仕組みに移していく道筋が描けるようになります。
経営指標の解説記事を読むと数十個の指標が並びますが、そのすべてを毎月見ている経営者はほとんどいません。重要なのは覚える数ではなく、指標同士の関係が頭の中で整理されていることです。ここでは経営ダッシュボードの設計支援で使われることが多い4カテゴリの分け方を説明します。指標を個別に暗記するより、まずこの箱の形を頭に入れておくほうが、後から新しい指標を学んでもどこに置けばよいかがすぐわかるようになります。
4つのカテゴリは、それぞれ違う問いに答えるために存在します。同じカテゴリの指標を何本並べても情報は増えず、逆に1カテゴリでも欠けると経営の全体像に死角が生まれます。
| カテゴリ | 答える問い | 代表的な指標 | 主に見る立場 |
|---|---|---|---|
| 収益性 | 稼ぐ力はあるか | 粗利率、営業利益率、ROE、ROA、ROIC | 経営者・株主・金融機関 |
| 効率性 | 資源を無駄なく回せているか | 総資産回転率、在庫回転率、DSO、CCC | 経営者・財務・現場管理職 |
| 安全性 | 倒れない財務体質か | 自己資本比率、流動比率、当座比率 | 金融機関・経営者 |
| 成長性 | 伸びているか | 売上高成長率、営業利益成長率、CAGR | 経営者・投資家 |
この表を自社の月次資料と突き合わせると、たいていどこかのカテゴリが手薄になっています。収益性の指標は充実しているのに効率性がまったく無い、あるいは安全性を銀行提出用の資料でしか見ていない、といった偏りはよくあるパターンです。月次資料を作り直す前に、まずは今ある資料をこの4つの箱に仕分けしてみると、自社の弱点がどこにあるかが視覚的にわかります。
経営指標は健康診断の検査値に似ています。血圧だけを見て健康かどうかを判断する医師はいませんし、1回の測定値よりも数年間の推移のほうが多くを語ります。経営指標も同じで、1つの数値の良し悪しではなく、カテゴリを横断した組み合わせと時系列で読むものです。
例えば営業利益率が改善していても、同時にDSOが伸びていれば「無理な条件で受注して回収が後ろ倒しになっている」という仮説が立ちます。粗利率が下がっていても総資産回転率が大きく上がっていれば、薄利多売への転換が意図どおり進んでいると読めます。カテゴリをまたいだ読み合わせこそが、指標を経営判断に変える作業です。単一の数字を追いかけるより、こうした「片方が動いたらもう片方はどう動くはずか」という仮説を先に持っておくと、月次の数字を見たときの解釈のスピードが上がります。
ここで前提として押さえておきたいのは、追うべき指標のセットは企業様によって最適な形が異なるということです。在庫を持たないコンサルティング業に在庫回転率は不要ですし、前受金モデルのサービス業ではDSOよりも解約率のほうが経営インパクトが大きくなります。
一般論として並んでいる指標リストをそのまま自社の月次資料に写すと、誰も使わない数字の一覧表ができあがります。まずは自社の利益がどこで生まれ、どこで詰まりやすいかを言語化し、その詰まりを検知できる指標だけを選ぶのが出発点です。例えば受注から入金までの期間が長い商習慣の業種であれば効率性のDSOやCCCを厚めに見る必要がありますし、ストック型のビジネスであれば成長性の指標に解約率を組み合わせて見るといった調整が必要になります。
収益性指標は、企業がどれだけ効率的に利益を生んでいるかを測る指標群です。売上に対する利益の比率を見るものと、投下した元手に対する利益の比率を見るものの2系統があり、この違いを押さえておくと混乱しません。
粗利率は事業モデルの根本的な収益構造を反映します。計算式は次のとおりです。
粗利率 = 売上総利益 ÷ 売上高 × 100業種によって適正水準は大きく異なります。目安は下表のとおりです。
| 業種 | 粗利率の目安 |
|---|---|
| 製造業 | 20〜35% |
| 小売業 | 25〜40% |
| SaaS | 65〜80% |
| コンサルティング | 50〜70% |
粗利率が低下トレンドにある場合、価格競争の激化や原価上昇が疑われます。単月の上下ではなく、四半期ごとの推移で判断するのが実務的です。粗利率の低下が一時的な仕入価格の高騰によるものか、恒常的な値引き圧力によるものかは、商材別・顧客別に分解して初めて見えてくるため、粗利率だけを全社1本で見て終わらせないことが大切です。
営業利益率は本業の稼ぐ力を示します。
営業利益率 = 営業利益 ÷ 売上高 × 100一般的に10%以上が健全、5%以下は要改善とされます。ただしこの水準も業種で意味が変わります。小売業の営業利益率5%と、SaaS企業の営業利益率5%では、置かれている状況の解釈がまったく違います。前者は薄利多売のビジネスモデルとして許容される水準になり得ますが、後者は投資回収の効率という観点で改善余地があると読まれることが多いです。自社の営業利益率を語るときは、単独の数字だけでなく同業種の目安と並べて示すことをおすすめします。
ROEは株主が出資した資本に対して、どれだけの利益を生んでいるかを示す指標です。
ROE = 当期純利益 ÷ 自己資本 × 100東京証券取引所はROE 8%以上を上場企業に期待しています(2023年の「資本コストと株価を意識した経営」要請)。非上場企業でも、株主や金融機関との対話において自社の資本効率を語る共通言語になります。
ROEの便利なところは、3つの要素に分解できる点です。これをデュポン分析と呼びます。
ROE = 利益率 × 資産回転率 × 財務レバレッジ
    = (純利益/売上) × (売上/総資産) × (総資産/自己資本)
ROEが低いとき、原因が利益率にあるのか、資産の回し方にあるのか、財務構成にあるのかを切り分けられます。逆に言えば、ROEが高くても財務レバレッジを効かせているだけというケースもあり得るため、分解せずにROEの数字だけを追うのは避けたほうが安全です。特に借入を増やして自己資本を相対的に小さくすることでROEを見かけ上引き上げるパターンは、財務レバレッジの項目だけが突出して伸びていないかを確認すれば見抜けます。
ROAは企業の総資産がどれだけ効率的に利益を生んでいるかを示します。
ROA = 当期純利益 ÷ 総資産 × 1005%以上が一般的な目安です。ROEと違い借入による水増しが効きにくいため、事業そのものの効率を見るのに適しています。
ROICは、有利子負債と自己資本を合わせた「投下資本」に対するリターンを測ります。
ROIC = NOPAT(税引後営業利益) ÷ 投下資本 × 100
投下資本 = 有利子負債 + 自己資本
ROICはWACC(加重平均資本コスト)と比較して使います。ROIC > WACCであれば、企業は資本コストを上回る価値を創造していることになります。オムロンやエーザイは、事業別ROICを経営管理に活用していることで知られています。
3指標の違いを整理すると次のようになります。
| 指標 | 分母(元手) | 主に答える問い | 注意点 |
|---|---|---|---|
| ROE | 自己資本 | 株主の出資に見合うリターンか | 借入増でも改善してしまう |
| ROA | 総資産 | 手持ち資産を効率よく使えているか | 資産の多い業種は低く出やすい |
| ROIC | 有利子負債+自己資本 | 調達した資本のコストを上回れているか | WACCの算定に前提が要る |
ただし、ROICを事業部別に分解して管理するには、資産や費用を事業別に配賦するルールの整備が必要で、中小企業がいきなり取り組むにはハードルが高い面があります。まずは全社ROAと営業利益率の推移を安定して出せる状態をつくり、事業部が複数に分かれて投資判断の優先順位づけが必要になった段階でROICに進む、という順序が現実的かなと思います。
効率性指標は、経営資源をどれだけ効率的に活用しているかを測る指標群です。利益率が高くても資金が回らずに苦しくなる企業はありますが、その兆候はこのカテゴリに最初に現れます。収益性が「稼ぐ力」を表すのに対し、効率性は「稼いだものをどれだけ早く現金に戻せているか」を表すと考えると位置づけが整理しやすくなります。
総資産回転率は、資産を効率的に売上に変換しているかを示します。
総資産回転率 = 売上高 ÷ 総資産1.0以上が目安です。設備投資直後は一時的に低下するため、投資の意思決定と合わせて読む必要があります。
在庫回転率は在庫が年間何回転するかを示します。
在庫回転率 = 売上原価 ÷ 平均在庫回転率が高いほど在庫管理が効率的です。ただし高すぎる場合は欠品による販売機会の損失が起きている可能性もあり、「高ければ高いほど良い」という単純な指標ではありません。在庫回転率を見るときは、欠品率や機会損失の記録と併せて確認する運用にしておくと、片側だけの改善を追いかけてしまうことを避けられます。
DSOは売上を計上してから入金されるまでの平均日数です。
DSO = 売掛金 ÷ (売上高 ÷ 365)DSOが短いほど資金効率が良い状態です。DSOが伸びているときは、取引条件の悪化、請求業務の遅延、回収の滞留のいずれかが起きている可能性があります。原因の切り分けには、受注時の支払条件データが取引単位で残っている必要があります。
CCCは、現金が商品仕入→在庫→販売→回収を経て手元に戻るまでの日数です。
CCC = DSO + DIO(在庫回転日数) - DPO(買掛金回転日数)CCCが短いほど資金効率が良い状態です。Amazonは買掛金支払い条件の交渉によりCCCをマイナス(現金が先に入る)にしていることで有名です。DSO・DIO・DPOはそれぞれ別の部門(営業・購買・経理)の業務に紐づいているため、CCC全体を1人の担当者だけで改善しようとしても限界があります。どの日数がどの部門のどの業務に対応しているかを、あらかじめ関係者に共有しておくことが改善の前提になります。
効率性指標を一覧にすると次のとおりです。
| 指標 | 計算式 | 目安・見方 |
|---|---|---|
| 総資産回転率 | 売上高 ÷ 総資産 | 1.0以上が目安 |
| 在庫回転率 | 売上原価 ÷ 平均在庫 | 高いほど効率的(欠品には注意) |
| DSO | 売掛金 ÷ (売上高 ÷ 365) | 短いほど資金効率が良い |
| CCC | DSO + DIO − DPO | 短いほど資金効率が良い |
効率性指標の難しさは、財務諸表の締め値だけでは改善のアクションにつながらない点にあります。全社のDSOが55日と出ても、どの顧客・どの取引条件がそれを押し上げているのかがわからなければ、誰に何を依頼すべきか決まりません。
ここで効いてくるのが、取引単位でのデータ管理です。受注時に支払条件・請求予定日・入金予定日をCRMの取引プロパティとして残しておけば、DSOを顧客別・商材別・営業担当別に分解できます。詳しくは後述のCRM接続の章で扱いますが、効率性指標は財務部門だけの話ではなく、営業プロセスの設計と地続きだと捉えておくことが重要です。取引データが商談化の段階から一貫して同じレコードに蓄積されていれば、受注前の交渉内容と受注後の回収状況をつなげて振り返ることもできるようになります。
安全性指標は、企業の財務健全性と支払い能力を測る指標群です。成長局面ほど軽視されやすい一方、資金調達の場面では最初に見られる数字でもあります。収益性や成長性の数字がどれだけ良くても、短期の支払いに詰まってしまえば事業は継続できないため、このカテゴリは他のカテゴリと独立して定期的にチェックする価値があります。
代表的な指標と計算式、一般的な目安は次のとおりです。
| 指標 | 計算式 | 目安 |
|---|---|---|
| 流動比率 | 流動資産 ÷ 流動負債 × 100 | 200%以上が理想 |
| 当座比率 | 当座資産 ÷ 流動負債 × 100 | 当座資産が流動負債と同水準以上を確保できている状態が目安 |
| 自己資本比率 | 自己資本 ÷ 総資産 × 100 | 40%以上が健全 |
| 有利子負債比率 | 有利子負債 ÷ 自己資本 × 100 | 有利子負債が自己資本を超えない水準が目安 |
| インタレスト・カバレッジ・レシオ | 営業利益 ÷ 支払利息 | 3倍以上 |
流動比率と当座比率の違いは、分子に在庫を含むかどうかです。在庫が滞留している企業では流動比率は高く見えても当座比率は低い、というズレが生じます。2つを並べて見ることで、短期的な支払い能力を在庫に依存していないかを確認できます。
自己資本比率が高いほど安全ですが、高すぎる場合は資本を成長投資に振り向けられていない可能性もあります。ここは収益性のカテゴリ、特にROEやROICと合わせて読むべき部分です。
安全性を確保しながら資本効率も高めるという二つの要請は、しばしば対立します。どちらを優先するかは経営の意思決定であり、指標が答えを出してくれるわけではありません。指標にできるのは、その意思決定が実際にどう数字に現れたかを事後に検証することだけです。自己資本比率が下がった期があったとして、それが無謀な借入だったのか、成長投資として計画的なものだったのかは、投資の内容と結果を後から突き合わせて初めて評価できます。
成長性指標は、売上や利益がどのくらいの勢いで伸びているかを測ります。前年同期比の単発の数字に一喜一憂しやすい領域なので、複数年での平均成長率と組み合わせて見るのが基本です。
| 指標 | 計算式 | 見方 |
|---|---|---|
| 売上高成長率 | (当期売上 - 前期売上) ÷ 前期売上 × 100 | 業界平均と比較 |
| 営業利益成長率 | (当期営利 - 前期営利) ÷ 前期営利 × 100 | 売上成長率との比較 |
| EPS成長率 | (当期EPS - 前期EPS) ÷ 前期EPS × 100 | 株主価値の成長 |
| CAGR | (最終年度値/初年度値)^(1/年数) - 1 | 中長期の平均成長率 |
成長性で最も情報量が多いのは、売上高成長率と営業利益成長率の差です。売上の伸びより利益の伸びが大きければ、固定費が効いて収益構造が改善しているサインです。逆に売上は伸びているのに利益が伸びていなければ、値引きの常態化か、成長のための先行投資が進行中かのどちらかです。
どちらなのかを判断するには、受注単価や値引き率が案件単位で追える状態が必要です。財務諸表だけでは「値引きしたのか、投資したのか」は区別できません。成長性指標もまた、現場データと接続して初めて打ち手につながります。案件ごとの見積金額と最終受注金額の差分がCRM上で追える状態になっていれば、値引きの傾向が特定の商材や特定の営業担当に偏っていないかまで確認できます。
CAGRは中長期の平均成長率で、大口案件の期ズレなど単年の特殊要因をならして実力値を見るのに向いています。中期経営計画の進捗確認や、事業ポートフォリオ間の比較に使いやすい指標です。
ただしCAGRは始点と終点の2点だけで計算されるため、途中の落ち込みや急回復といった軌跡は消えてしまいます。CAGRと年度別成長率を並べて提示するのが、誤読を防ぐ実務上の工夫です。
指標の計算ができることと、指標を正しく読めることは別のスキルです。ここでは経営ダッシュボードの設計支援でよく指摘される、代表的な3つの落とし穴を挙げます。どれも計算式そのものは正しいのに、読み方を誤ると経営判断を誤らせてしまう性質のものです。
ROEだけを見ると、財務レバレッジを高めることで数字を改善できてしまいます。営業利益率だけを見れば、必要な投資を先送りした期のほうが良く見えます。単独の指標には、その数字だけを良くする抜け道が存在すると考えておいたほうが安全です。
対策はシンプルで、指標をペアで見ることです。ROEとROA、営業利益率とDSO、売上成長率と粗利率、というように、片方を無理に良くすると他方が悪化する組み合わせを設定しておくと、数字の作り込みに気づけます。
同じ営業利益率5%でも、小売業では優秀、SaaSでは要改善です。絶対値だけで健全性を語ると、判断を誤ります。同業他社の有価証券報告書や業界団体の統計など、参照先を決めて毎回同じ基準で比較するのが実務的です。
比較の際は、事業構成が近い企業を選ぶことも重要です。同じ業種名でも、自社製造と外注、直販と代理店販売では、そもそも指標の出方が構造的に異なります。
ある時点の数字よりも、3年間の推移(トレンド)のほうが重要です。改善傾向にあるのか、悪化傾向にあるのかを見極めましょう。単月の数字は季節性や大口案件の計上タイミングで簡単にぶれます。
トレンドで見る習慣をつけるには、資料のフォーマット自体を「単月の数字+12か月の推移グラフ」に固定してしまうのが実務的な方法です。人の意識に頼るのではなく、見る形を仕組みで決めてしまうほうが長続きします。
経営指標の多くは財務データから算出されますが、決算が締まってから出てくる数字は、すでに過去の結果です。営業効率やマーケティングROIなどCRM起点の指標は、財務指標に先行して動くため、経営管理には欠かせません。ここではコンタクト獲得から取引、受注、請求までの一連の流れの中で、どの段階の数字をどのタイミングで見るかを整理します。
売上高や営業利益率が動く数か月前に、商談数やパイプライン速度は動いています。財務指標だけを月次で追っていると、気づいたときには打ち手が間に合わない状態になりがちです。
HubSpotのレポートで追跡できる営業効率指標には次のようなものがあります。
これらをカテゴリで整理すると、先行・遅行の関係が見えてきます。
| 層 | 指標の例 | 更新頻度 | 打ち手までの距離 |
|---|---|---|---|
| 財務(遅行) | 営業利益率、ROA、自己資本比率 | 月次・四半期 | 遠い |
| 事業(中間) | 営業一人あたり売上高、LTV/CAC比率 | 月次 | 中くらい |
| 現場(先行) | 商談数、パイプライン速度、DSOの案件別内訳 | 日次・週次 | 近い |
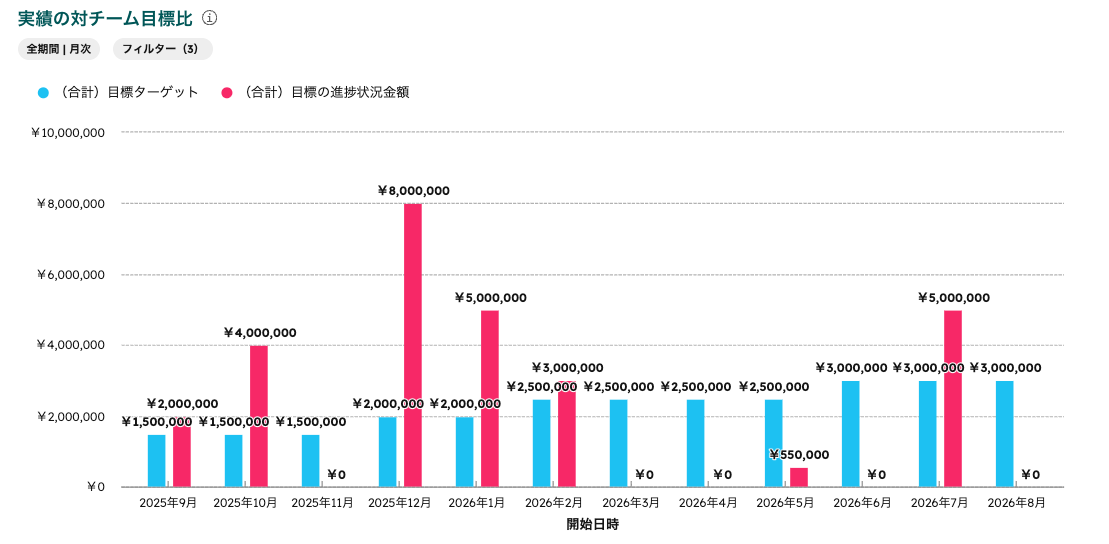
HubSpotのダッシュボードでは、成果の数値をテーブル形式で並べて確認できます。こうした形でCRM側の指標を定点で並べておくと、財務側の数字が出てくる前に変化に気づけます。
以下の画面は、目標に対する実績の進捗を月次で並べたレポートの例です。こうした定点観測を続けると、財務数値が確定する前に先行指標の変化に気づけます。
多くの企業で、経営指標の集計は月末のスプレッドシート作業になっています。会計システムから出した数値を貼り付け、営業からもらった見込み表を別シートで集計し、手作業で指標を計算する——この方法には複数の構造的な問題があります。
| 論点 | スプレッドシート集計 | CRMに接続した集計 |
|---|---|---|
| 更新頻度 | 月次(手作業のため) | 日次・リアルタイム |
| 数字の出所 | シートごとに異なり差分が出やすい | 取引レコードが唯一の出所 |
| 分解のしやすさ | 集計後の数字なので深掘りできない | 顧客別・商材別・担当者別に即分解 |
| 引き継ぎ | 作成者しか更新方法を知らない | 設定が残るため担当が変わっても回る |
特に最後の引き継ぎは見落とされがちです。経営指標の集計が特定の担当者の作業手順に依存していると、その人が異動した瞬間に月次資料の精度が落ちます。個人の力量ではなく仕組みで回る状態にしておくことが、経営管理の継続性を支えます。
CRM指標を正しく出すための前提は、コンタクトが取引化し、受注を経て顧客・請求へとつながる一連の流れの中で、取引(Deal)に必要な情報が漏れなく入っていることです。ここで有効なのが、取引ステージの移行時に必須入力プロパティを設定する方法です。
例えば受注ステージへ移す際に受注金額・受注日・支払条件・受注理由を必須にしておけば、DSOの案件別分解も、粗利率の商材別分析も、後から追加作業なしに実行できます。営業に入力を徹底してくださいとお願いするより、入力しないとステージを進められない仕組みにしてしまうほうが、運用としては安定します。
同時に、項目は最小限に絞ることも重要です。使っていないプロパティが大量にあるCRMは、入力負荷だけが上がり、結果としてデータ品質が下がります。経営指標として実際にレポートに出す項目だけを必須にする、という基準で設計すると無駄が出ません。
経営ダッシュボードの作り方で述べたダッシュボードに、これらの指標と財務指標を並べて表示すれば、経営の全体像を一画面で把握できます。経営管理指標・KPIの設計方法と合わせて、自社の経営指標体系を設計しましょう。
ただし、CRMで完結できるのは営業・マーケティング起点の指標が中心です。自己資本比率やインタレスト・カバレッジ・レシオといった財務指標は会計システム側のデータが必要になるため、月次で手動更新する運用と併用するのが現実的なケースもあります。すべてを自動化しようとして設計が止まるより、自動化できる範囲から着手するほうが前に進みます。
経営指標の一覧と見方を実務に落とし込むうえでは、CRMツールの活用が有効です。詳しくは「HubSpotレポート完全ガイド|ダッシュボード作成・カスタムレポート・ピボットテーブル・目標設定を実画面で解説」で解説しています。
ここまで挙げた指標をすべて一度に整備しようとすると、設計だけで数か月かかり、途中で止まってしまうことが少なくありません。経営指標体系の構築を支援する際も、まずは狭く始めて広げる進め方をおすすめしています。
最初に追う指標は、4カテゴリから1〜2本ずつ、合計5〜8本程度に絞ります。多くの企業にとって、収益性は営業利益率と粗利率、効率性はDSO、安全性は自己資本比率と流動比率、成長性は売上高成長率あたりが出発点になります。
選定の基準は「この数字が悪化したら、自社は具体的に何かを変えるか」です。悪化しても打ち手が思い浮かばない指標は、その時点では追う必要がありません。まずはこの5〜8本から始めて、運用が定着したら次のカテゴリの指標を段階的に広げていくくらいのペースが現実的です。
指標ごとに、どのシステムのどのデータから取るのか、誰がいつ更新するのかを一覧にします。この段階で「そもそも自社ではこのデータが取れていない」という事実が判明することが多く、それ自体が有益な発見です。
| 指標 | データの出所 | 更新頻度 | 更新方法 |
|---|---|---|---|
| 営業利益率 | 会計システム | 月次 | 月次決算後に手動更新 |
| 売上高成長率 | 会計システム | 月次 | 月次決算後に手動更新 |
| DSO | 会計+CRM取引データ | 月次 | 支払条件は取引プロパティから |
| パイプライン速度 | CRM取引データ | 日次 | レポートで自動集計 |
| 営業一人あたり売上高 | CRM取引データ | 月次 | レポートで自動集計 |
最後に、どの指標をどの会議で見るかを決めます。経営会議では4カテゴリの全体像、営業会議ではパイプライン速度と商談数、というように置き場所を分けると、それぞれの会議の議題が明確になります。
指標を見るタイミングが決まっていないと、どんなに精緻なダッシュボードを作っても数週間で誰も開かなくなります。仕組みとして定着させるには、ダッシュボードの完成度よりも、見る場が固定されているかどうかのほうが効きます。
一方で、事業の立ち上げ期で売上の絶対額が小さい段階では、比率系の指標は分母が小さすぎて大きくぶれます。この段階では受注件数やキャッシュ残高といった実数を追うほうが判断に使えます。
また、単一事業・少人数でキャッシュフローが経営者の頭の中で把握できている規模であれば、指標体系の整備よりも先にやるべきことがあるケースもあります。指標の整備は、自分の目が届かない範囲が生まれてきたときに効いてくる投資だと捉えるのが適切です。
収益性(営業利益率・粗利率)、安全性(自己資本比率・流動比率)、成長性(売上成長率)の5指標が最低限です。加えて、BtoB企業であればDSO(売上債権回転日数)とCCC(キャッシュ・コンバージョン・サイクル)も把握しておくと資金繰りの管理が精度よく行えます。この5〜7本を毎月同じフォーマットで見続けることが、指標を増やすことより先に来ます。
ROEは株主が出資した資本に対するリターンを示し、ROAは企業の総資産に対するリターンを示します。ROEは財務レバレッジ(借入)を高めるだけでも改善できるため、ROEだけでは経営の実態を正確に把握できません。デュポン分析でROEを利益率・資産回転率・財務レバレッジの3要素に分解し、どこに原因があるかを特定することが重要です。実務では、ROEとROAを並べて表示し、差が広がっている時期に何が起きたかを確認する運用が有効です。
単一の指標だけで経営判断しないことです。複数の指標を組み合わせて多角的に判断することが基本になります。また、ある時点の数字よりも3年間の推移(トレンド)のほうが重要であり、同業他社や業界平均との比較を行うことが判断の前提になります。
事業が複数に分かれ、どこに資本を配分するかの判断が必要になった段階では意味があります。一方で、事業別に資産や費用を配賦するルールを整える必要があるため、単一事業の段階では全社ROAと営業利益率で十分なケースも多いです。まずはROAの推移を安定して出せる状態をつくり、必要が生じたときにROICへ進むのが現実的な順序かなと思います。
営業一人あたり売上高、CAC、LTV/CAC比率、パイプライン速度など、顧客・取引データから計算できる指標はCRM側で完結します。一方、自己資本比率や流動比率といった貸借対照表を前提とする指標は会計システムのデータが必要です。すべてを一つの画面に自動集約しようとせず、CRM側で自動化できる指標から着手し、財務指標は月次更新で並べる、という併用が無理のない形です。
経営指標は収益性・効率性・安全性・成長性の4カテゴリで体系的に把握します。ROE・ROA・ROICはいずれも資本効率を測る指標ですが、分母となる元手が異なるため、目的に応じた使い分けとデュポン分析による分解が欠かせません。そして、どの指標も単独ではなくペアで、単月ではなくトレンドで、絶対値ではなく業界平均との比較で読むことが前提になります。
実践にあたって押さえておきたいポイントは次のとおりです。
まずは、4カテゴリから合計5〜8本の指標を選ぶところから始めてみてください。そのうえで、次の3ステップを進めると、自社の指標体系が形になります。
CRMを活用した業務効率化やAIとの連携に関するご相談は、CRM特化型コンサルティングのHubSpotゴールドパートナーのStartLinkまでお気軽にお問い合わせください。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。
