この記事の結論
財務諸表(B/S・P/L・CF)は、企業の財務状態と経営成績を示す経営の共通言語です。3表を連動させて読み、主要指標を月次で追い、融資審査や意思決定に使える形で運用することが、財務諸表を経営に活かす核心です。
財務諸表(B/S・P/L・CF)は、企業の財務状態と経営成績を示す経営の共通言語です。3表を連動させて読み、主要指標を月次で追い、融資審査や意思決定に使える形で運用することが、財務諸表を経営に活かす核心です。
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
財務諸表(B/S・P/L・CF)は、企業の財務状態と経営成績を示す経営の共通言語です。3表を連動させて読み、主要指標を月次で追い、融資審査や意思決定に使える形で運用することが、財務諸表を経営に活かす核心です。
「決算書は税理士から毎年もらっているが、どこを見ればいいのかわからない」「利益は出ているはずなのに、口座の残高が思ったほど増えていない」「売上の見込みはスプレッドシート、実績は会計ソフトで、数字が毎月合わない」——財務諸表をめぐる悩みは、読み方の問題と、数字が集まる仕組みの問題が重なって起きていることが多いです。
財務諸表とは、企業の財務状態と経営成績を示す一連の報告書の総称です。経営者・投資家・金融機関・取引先などのステークホルダーが企業を評価する共通言語であり、正確に読み解き、分析・活用する力が、経営判断の質と資金調達力を直接左右します。
財務諸表を受け取って終わりにせず、経営判断や融資の準備に使いたい方が、読む順番から月次の運用までを一続きで押さえられる内容です。
財務諸表の中心になるのは、貸借対照表(B/S)・損益計算書(P/L)・キャッシュフロー計算書(CF)の3つで、まとめて「財務三表」と呼ばれます。3つはそれぞれ見ている対象が異なり、B/Sは「ある時点での財産と負債の状況」、P/Lは「一定期間の経営成績」、CFは「実際の現金の動き」を示します。まずは各表が答えている問いを押さえると、数字の読み違いを減らせます。
B/Sは、決算日などある時点で会社が何を持ち(資産)、その資金をどこから調達したか(負債・純資産)を示す表です。基本等式は「資産=負債+純資産」で、左側に資産、右側に負債と純資産が並びます。資産と負債はそれぞれ、1年以内に現金化・支払いが見込まれる「流動」と、それ以外の「固定」に分かれます。
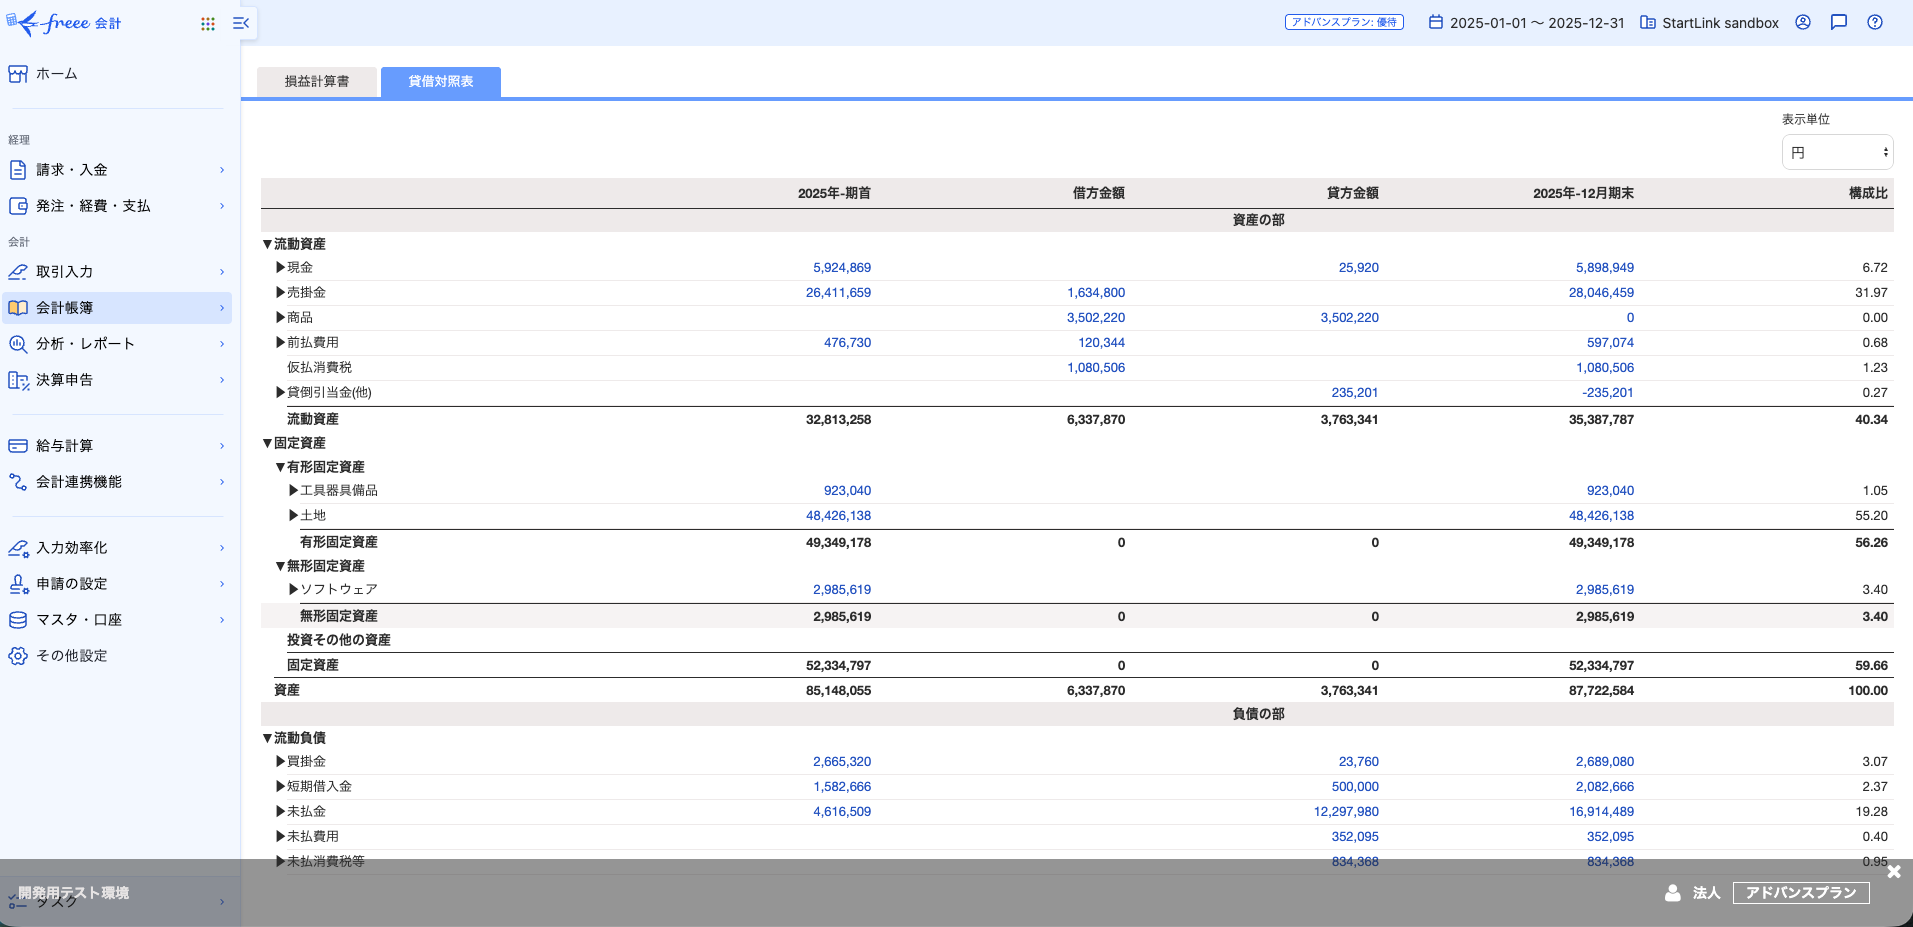
読むときは、流動資産と流動負債のバランス(短期の支払い余力)と、純資産が総資産のどれくらいを占めるか(借入への依存度)の2点から入ると全体像をつかみやすくなります。以下の画面は、freeeで貸借対照表を表示したレポート画面の例です。
P/Lは、一定期間にどれだけ売上を上げ、どれだけ費用を使い、最終的にいくら利益が残ったかを示す表です。売上高から売上原価を引いた売上総利益(粗利)、そこから販管費を引いた営業利益、営業外損益を加減した経常利益、特別損益と税金を処理した当期純利益という段階で利益を表します。
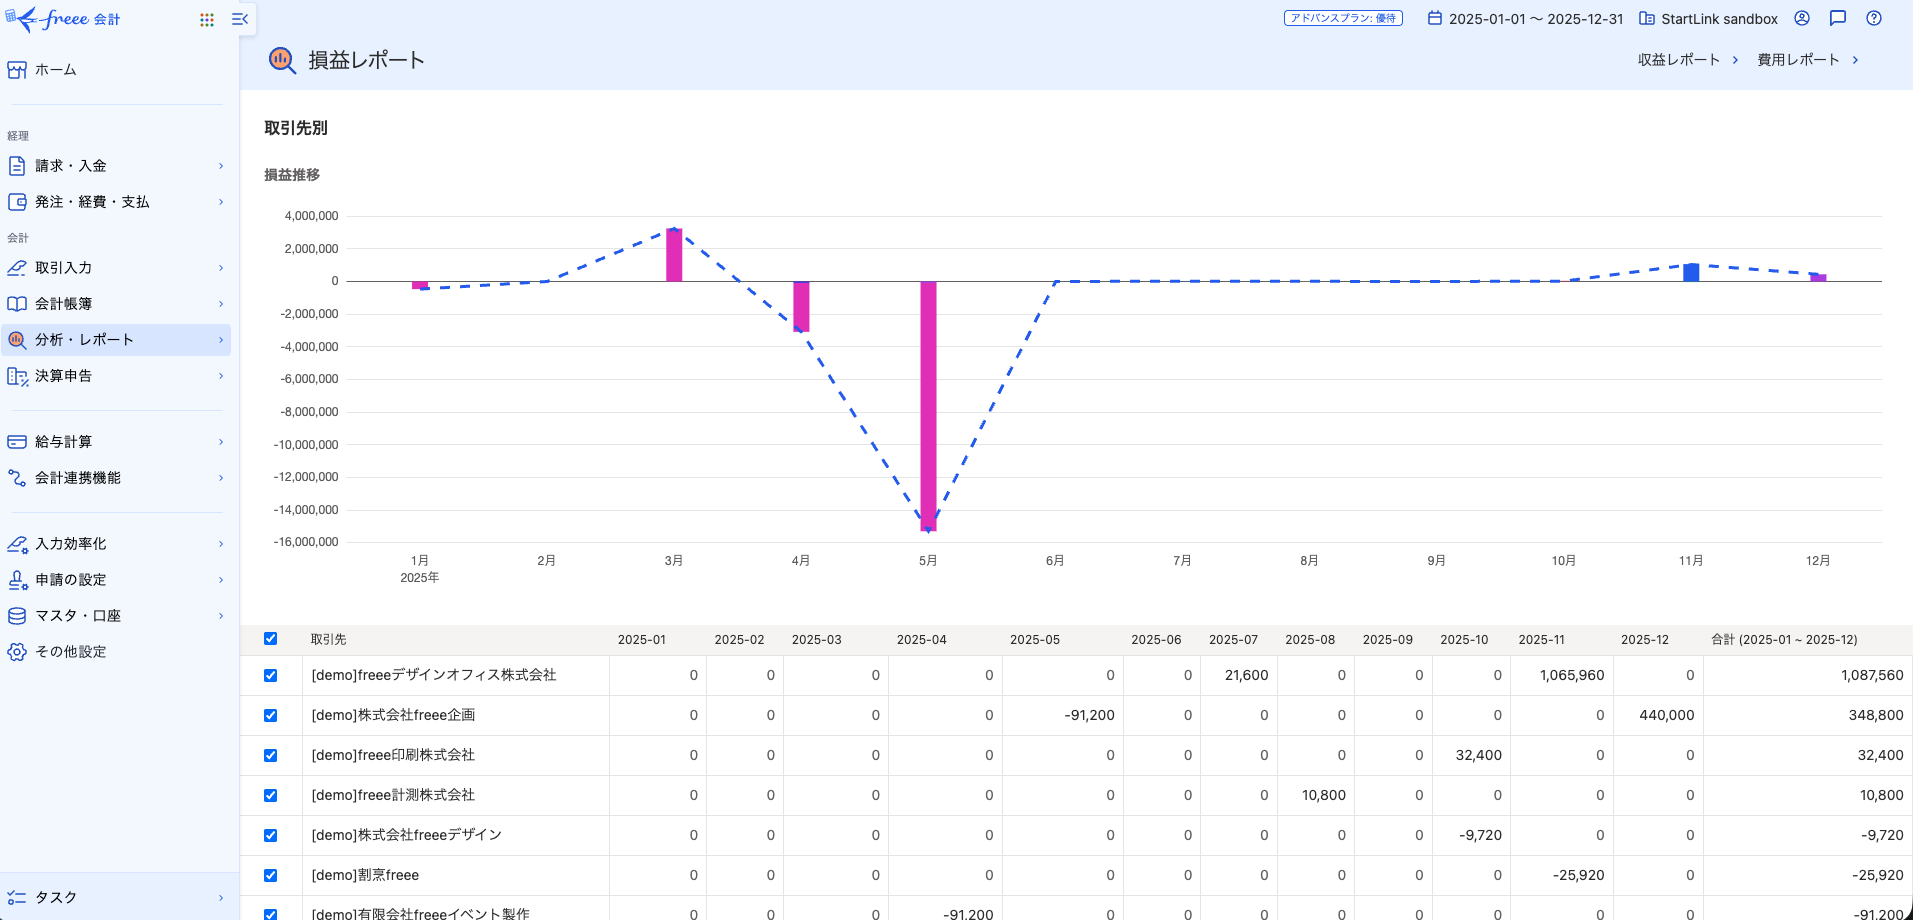
段階ごとに利益を分けているのは、どこで利益が減っているかを特定するためです。粗利が薄いなら価格や原価、営業利益が薄いなら販管費、経常利益で落ちるなら支払利息などの財務面というように、手を打つ場所が変わります。以下の画面は、freeeの損益レポートを取引先別に表示した画面の例です。
CFは、期間中の現金の増減を「営業活動」「投資活動」「財務活動」の3区分で示す表です。営業CFは本業で稼いだ現金、投資CFは設備投資などに使った現金、財務CFは借入や返済による現金の出入りを表します。P/Lの利益は発生ベースで計上されるため、売掛金の回収や在庫の増減によって、利益と現金の動きは一致しません。
会社法では、株式会社が各事業年度に作成する計算書類として、貸借対照表と損益計算書などを定めています(出典:会社法(e-Gov法令検索))。
手元の決算書にCF計算書が無い場合は、2期分のB/Sの差分(売掛金・在庫・借入金の増減)とP/Lの利益から、現金の動きを把握する方法があります。毎月の資金繰りを経営判断に使う段階になったら、会計ソフトの機能や顧問税理士と相談してCFを月次で見られる状態にすることをおすすめします。
財務諸表の読み方で中心になるのは、3表を単体ではなく連動させて読むことです。P/Lの利益がB/Sのどこに積み上がり、CFの動きとどう対応しているかをたどると、単体の読み取りでは見えない経営の実態が浮かび上がります。本記事では、連動の読み方を「利益の行き先」「利益と現金のずれ」「読む順番」の3段で整理します。
P/Lで計上された当期純利益は、配当などで社外に出た分を除き、B/Sの純資産(利益剰余金)に積み上がります。つまり、P/Lは「1年間の成績表」、B/Sは「その成績が積み重なった結果」という関係です。利益を出し続けている会社は純資産が厚くなり、自己資本比率が高まっていきます。
逆に、P/Lで黒字が続いているのに純資産が増えていない場合は、配当や役員への支出、過去の赤字の穴埋めなど、利益がどこへ流れたかをたどる手がかりになります。
「利益は出ているのに現金が増えない」状況の多くは、次のどれかで説明できます。どのパターンかを特定すると、打ち手が変わります。
| パターン | B/Sで起きていること | CFでの表れ方 | 打ち手の方向 |
|---|---|---|---|
| 売上は立ったが未回収 | 売掛金が増える | 営業CFが利益より少ない | 回収サイト・請求タイミングの見直し |
| 在庫を先に仕入れた | 棚卸資産が増える | 営業CFが利益より少ない | 発注量・在庫回転の見直し |
| 設備投資や借入返済 | 固定資産増・借入金減 | 投資CF・財務CFが大きくマイナス | 投資計画と返済計画の平準化 |
この表の読み方は、まず営業CFと当期純利益を並べ、営業CFの方が小さければ売掛金と在庫の増減を見る、という順番です。営業CFが利益と同程度なら、投資CFと財務CFに目を移し、現金がどこに使われたかを見ます。
3表を毎回すべて細かく読む必要はありません。本記事では、月次で次の順に見ることをおすすめします。
| 順番 | 見るもの | 判断の分かれ目 | 次の行動 |
|---|---|---|---|
| 1 | P/Lの営業利益と前月比・予算比 | 予算を下回っていれば2へ。上回っていれば4へ | 下回った要因を売上側・費用側に分ける |
| 2 | 売上の内訳(取引先別・商品別) | 特定の取引先・商品の減少なら営業側の要因 | 営業部門とパイプラインの状況を共有する |
| 3 | 販管費の内訳 | 一時的な支出か継続的な増加か | 継続的な増加なら予算を見直す |
| 4 | B/Sの現預金・売掛金・借入金 | 現預金が減り売掛金が増えていればCFのずれ | 回収予定と入金状況を突き合わせる |
経営者・管理職・CFOが財務諸表を正確に読めることは、事業を率いる立場の基本スキルです。財務諸表が読めないと、自社の財務健全性を把握できず、問題が深刻化するまで気づかないリスクがあります。ここでは、財務諸表の理解が経営のどの場面で効いてくるかを3つに分けて整理します。
財務諸表は年に一度の決算書として受け取るだけでは、気づいたときには手遅れになりやすい資料です。月次で営業利益と現預金の推移を見ていれば、粗利率の低下や売掛金の滞留といった兆候を、数か月単位で早く捉えられます。財務分析指標(ROE・ROA・流動比率など)を月次でモニタリングし、変化のトレンドを早期に把握する習慣が、財務健全性の維持を支えます。
銀行融資審査では、金融機関は財務諸表をもとに企業の返済能力・安全性を評価します。経営者自身が自社の数字の背景を説明できると、審査の場でも「なぜこの期は利益が落ちたのか」「改善策は何か」を具体的に話せます。財務諸表の理解と活用は、税理士任せでなく経営者自身が主体的に取り組む経営基盤スキルだと考えています。
採用・設備投資・価格改定といった判断は、最終的にP/LとB/Sのどこにどう影響するかで評価されます。営業・マーケティング・管理部門が財務三表の言葉で話せるようになると、「売上を伸ばす施策」と「利益を残す施策」を区別して議論できるようになります。
財務分析指標は、財務諸表の数字を比率に置き換えて、他期・他社と比べられるようにしたものです。指標は「収益性・安全性・効率性・成長性」の4分類で整理すると、何を見たいときにどの指標を使うかが明確になります。ここでは代表的な指標と、月次で追う指標の絞り方を解説します。
| 分類 | 代表的な指標 | 計算式(一般的な定義) | 何がわかるか |
|---|---|---|---|
| 収益性 | ROE(自己資本利益率) | 当期純利益÷自己資本 | 株主の資本でどれだけ利益を生んだか |
| 収益性 | ROA(総資産利益率) | 利益÷総資産 | 会社全体の資産でどれだけ利益を生んだか |
| 安全性 | 自己資本比率 | 純資産÷総資産 | 借入への依存度、財務の安定度 |
| 安全性 | 流動比率 | 流動資産÷流動負債 | 短期の支払い余力 |
| 効率性 | 総資産回転率 | 売上高÷総資産 | 資産をどれだけ効率よく売上につなげたか |
| 成長性 | 売上高成長率 | (当期売上高−前期売上高)÷前期売上高 | 事業規模の伸び |
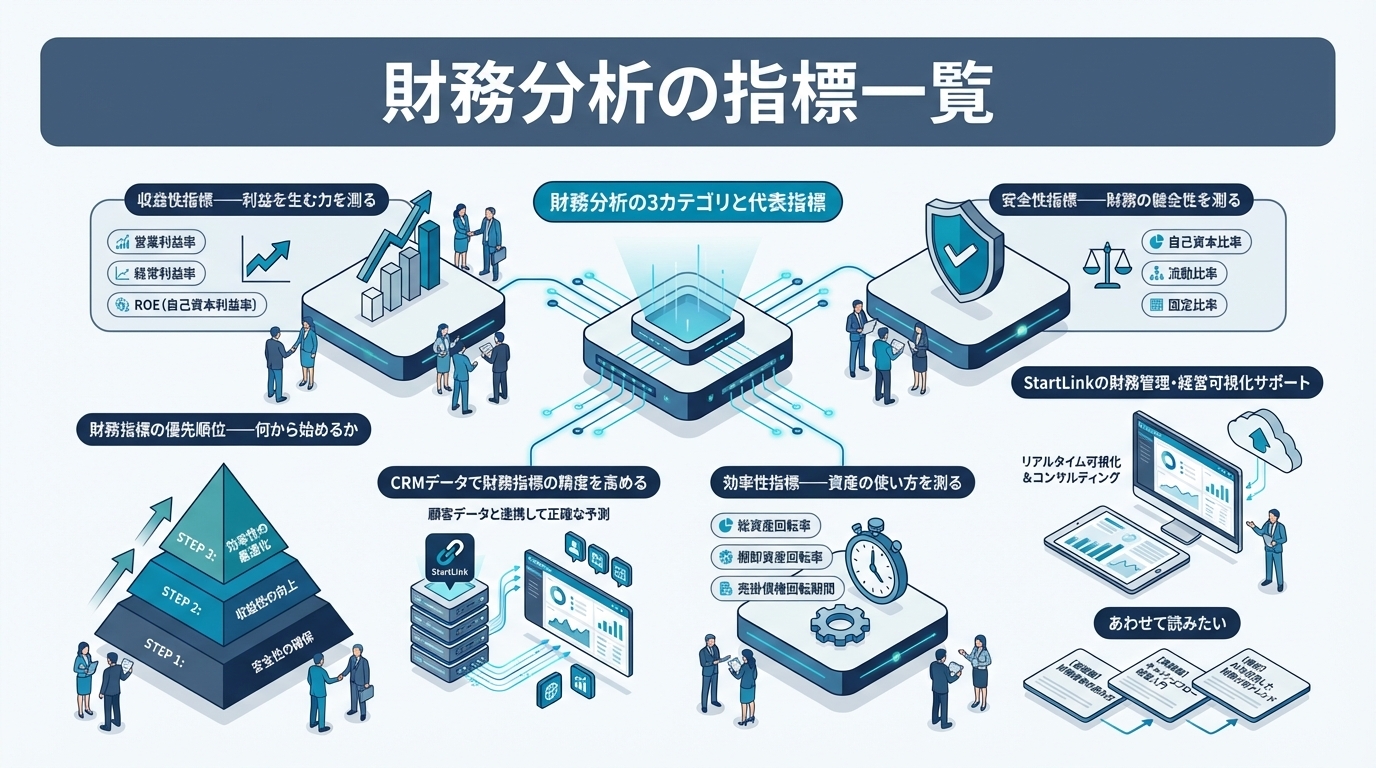
各指標の詳しい解説と、中小企業の経営者が月次で見るべきポイントは、関連記事の「財務分析の指標一覧」でまとめています。
ROEとROAはどちらも収益性の指標ですが、分母が異なります。ROEは自己資本を分母にするため、借入を増やして自己資本を薄くすると、利益が同じでも数値が上がります。ROAは総資産を分母にするため、借入の多寡に左右されにくく、事業そのものの稼ぐ力を見るのに向いています。
判断の分かれ目は、ROEが高くROAが低い組み合わせです。この場合は、借入に支えられた収益構造になっている可能性があるため、自己資本比率とあわせて見て、安全性の指標が下がっていないかを並べて評価します。
指標を一度に十数個並べても、毎月の会議で議論しきれず、結局見られなくなりがちです。まずは収益性・安全性から1つずつ、たとえば営業利益率と自己資本比率のように、自社の課題に直結するものから始めることをおすすめします。
3か月ほど運用して、会議で毎回話題になる指標は残し、一度も議論に使われなかった指標は外していきます。そのうえで、効率性・成長性の指標を1つずつ追加していくと、無理なく定着します。どの指標を重視するかは、事業モデル(在庫を持つか、ストック型か)によって変わるため、自社の構造に合わせて選ぶことがポイントになってきます。
融資審査では、金融機関は財務諸表をもとに返済能力と安全性を評価します。重視する指標は金融機関によって異なりますが、一般的には自己資本比率・債務償還年数・インタレストカバレッジレシオがよく見られます。ここでは各指標の意味と、改善に取り組む順番を整理します。
| 指標 | 計算式(簡易的な定義) | 審査で見られる観点 |
|---|---|---|
| 自己資本比率 | 純資産÷総資産 | 財務基盤の厚さ、借入への依存度 |
| 債務償還年数 | 有利子負債÷EBITDA | 今の稼ぐ力で借入を何年で返せるか |
| インタレストカバレッジレシオ | 営業利益÷支払利息 | 本業の利益で利息を何倍まかなえるか |
これらに加えて、短期の支払い能力を示す流動比率(流動資産÷流動負債)もあわせて見られることがあります。目安となる水準は金融機関や業種によって異なるため、取引先の金融機関との対話や、業種別の標準値と比べて自社の位置を把握する方法をおすすめします。
指標の改善策としては、利益の内部留保による純資産の積み上げ、不要な借入の返済、在庫や売掛金の圧縮が有効です。本記事では、どの指標が弱いかによって、次のように順番を分けることを提案します。
| 弱い指標 | 主な原因の候補 | 先に取り組む施策 |
|---|---|---|
| 自己資本比率 | 過去の赤字、利益の社外流出 | 利益の内部留保、不要資産の整理 |
| 債務償還年数 | 借入過多、本業の稼ぐ力の不足 | 不要な借入の返済、営業利益の改善 |
| インタレストカバレッジレシオ | 営業利益に対する利息負担の重さ | 営業利益の改善、借入条件の見直し相談 |
| 流動比率 | 売掛金・在庫の滞留、短期借入の多さ | 売掛金の回収促進、在庫の圧縮 |
複数の指標が弱い場合は、営業利益の改善が債務償還年数とインタレストカバレッジレシオの両方に効くため、まず本業の利益構造から見直すと効率的です。
財務指標の良し悪しは、業種によって大きく変わります。在庫や設備を多く抱える製造業と、資産の軽いITやコンサルティング、サービス業では、同じ指標でも標準的な水準が異なります。同業他社の標準値と比べることで、自社の財務課題を客観的に発見し、経営改善の優先順位を決めやすくなります。
業種別の比較方法は、関連記事の「業種別財務指標の比較」で詳しく解説しています。比べるときは、自社の数値が同業の標準より大きく離れている指標から原因を探り、それが事業モデルの違いによるものか、改善できる課題なのかを切り分けていきます。
月次財務報告書は、財務諸表を「毎月の経営判断に使う資料」に変えるための仕組みです。年次決算だけでは判断のタイミングが遅れるため、月次でP/Lを中心に数字を確認し、次の打ち手を決めるサイクルを作ります。ここでは、経営者が読みやすい報告書の構成と運用のポイントを解説します。
月次報告書は、数字を並べるだけでなく「どこが計画とずれたか」が一目でわかる形にします。本記事では、次の3つの比較軸で構成することをおすすめします。
| 比較軸 | 何がわかるか | 使う場面 |
|---|---|---|
| 予実比較 | 計画に対する達成度 | 今期の着地見込みと追加施策の判断 |
| 前月比 | 直近の変化の方向 | 急な落ち込み・伸びの早期発見 |
| 前年同期比 | 季節性を除いた成長度 | 事業の伸びの評価 |
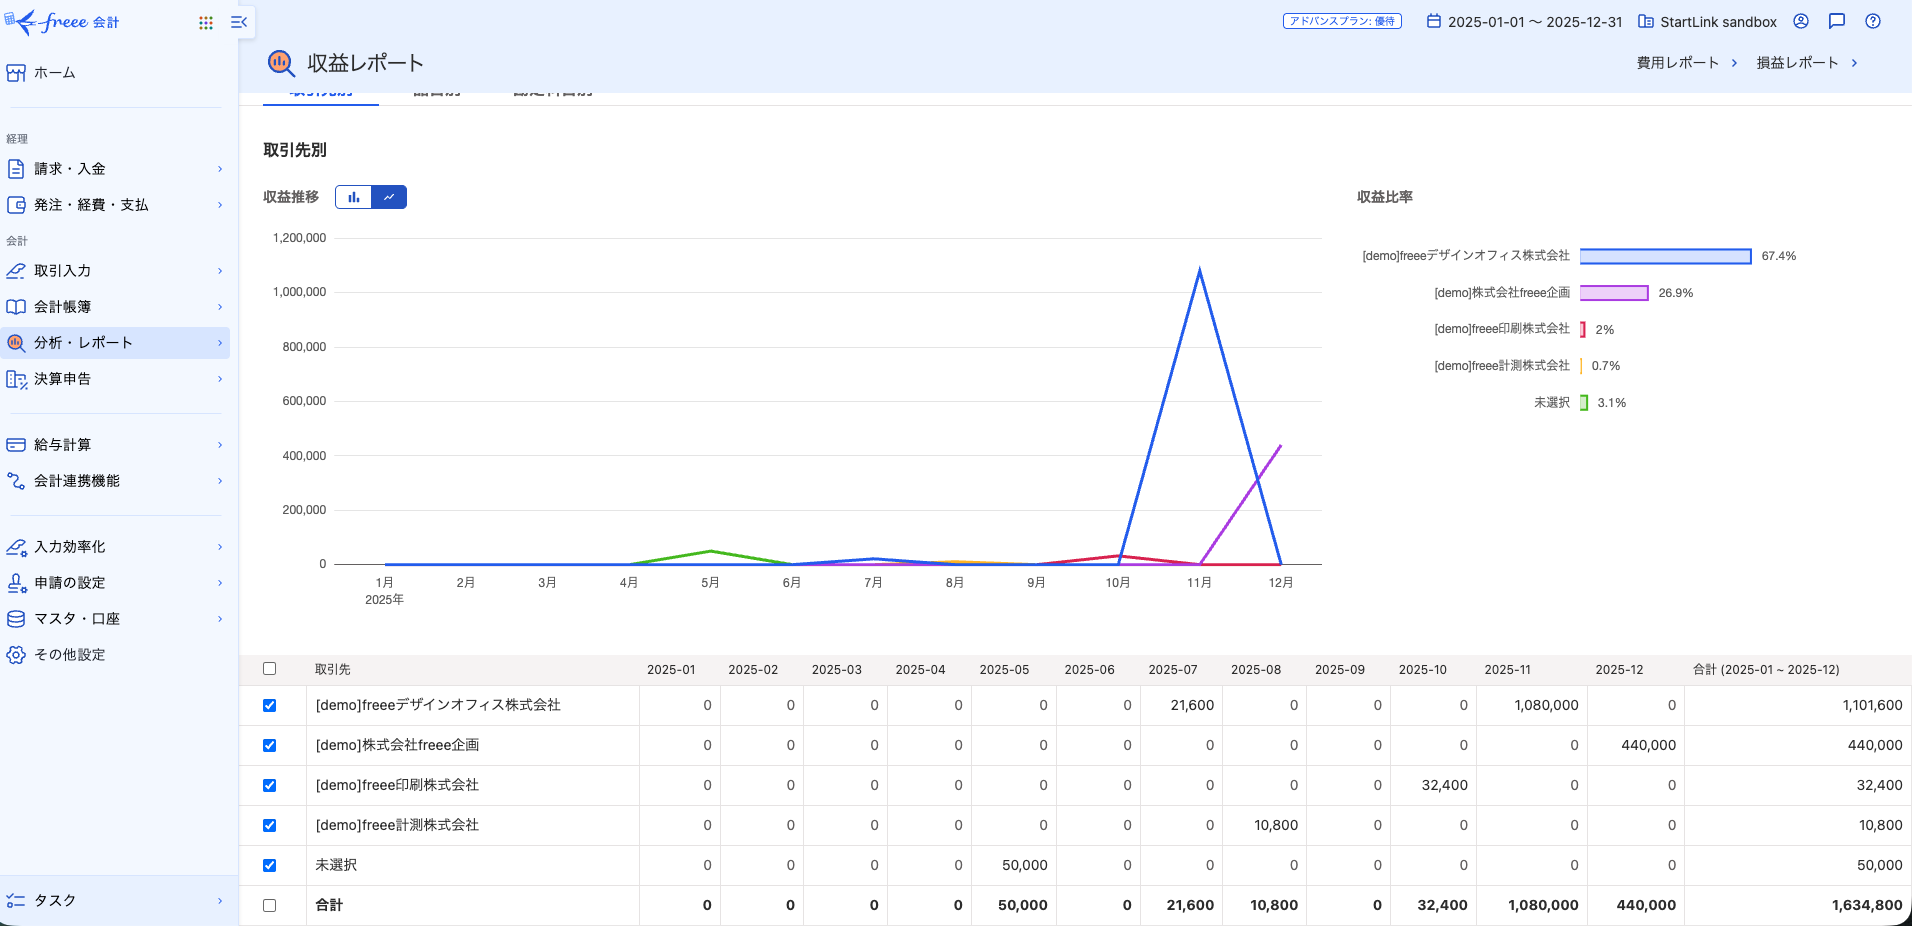
報告書の冒頭には、営業利益と現預金残高、予算との差異が大きかった項目を3つ程度に絞って載せると、会議の議論がそこに集中します。以下の画面は、freeeの収益レポートを取引先別に表示した画面の例です。
財務諸表(財務会計)は、税務・法規制に準拠した公式報告用の数値です。一方、管理会計は経営判断のために社内向けに作成する数値で、会計基準・費用の認識タイミング・セグメント区分などが財務会計と異なることがあります。
月次報告書では、法定の財務諸表をベースにしつつ、事業別・製品別・顧客別に売上と費用を対比させた管理会計の視点を加えると、どの事業や顧客が利益を生んでいるかが見えてきます。判断の分かれ目は、財務会計の数値と管理会計の数値が月をまたいで食い違ったときです。食い違いの理由(計上タイミングの違いなのか、区分の違いなのか)を報告書の注記に残しておくと、翌月以降の比較がぶれません。
予実差異の要因をまとめる文章は、生成AIに下書きを任せると作業時間を短くできます。たとえば、勘定科目ごとの差異の一覧から「差異の大きい項目と前月からの変化」を要約させる使い方です。
ただし、差異の背景にある取引先の事情や、来月以降の打ち手の判断は、AIに任せず経営者と担当者が決めるべき領域だと考えています。AIの下書きは、担当者が数字と照らし合わせて修正してから報告書に載せる運用をおすすめします。
財務諸表を経営に活かすうえで、つまずきやすいのが「数字が集まる仕組み」です。売上見込みはスプレッドシート、受注はメールとチャット、請求と会計は会計ソフトというように情報が分散していると、月次報告のたびに手作業の転記と突き合わせが発生します。ここでは、一元管理・自動化・可視化の3つの観点から、会計とCRMをつなぐ運用を整理します。
スプレッドシートでの売上管理は始めやすい一方で、規模が大きくなると次のような問題が起きやすくなります。
| 項目 | スプレッドシート中心の管理 | 会計×CRMの一元管理 |
|---|---|---|
| 取引先情報 | 営業用リストと請求用マスターで別々に存在し、差分が出る | 取引先を同期し、1つの情報を参照する |
| 売上見込み | 担当者ごとにファイルが分かれ、集計に手間がかかる | 取引(案件)データからパイプラインで集計する |
| 請求・会計 | 受注情報を会計ソフトへ手入力する | 取引情報を会計ソフトへ連携する |
| 月次報告 | 毎月の転記・突き合わせが担当者の経験に依存する | 同じ手順で毎月同じレポートが出る |
特に、担当者が変わると集計方法がわからなくなる状態は、個人の力量で数字を回している状態です。引き継ぎがあっても新任者が同じ手順で月次の数字を出せるように、入力と集計を仕組みに置き換えることをおすすめします。
本記事では、営業から会計までの流れを、コンタクト(見込み客)→取引(案件)→顧客→請求→会計の順につながる一本のフローとして整理します。HubSpotでは、コンタクト・会社・取引がリレーションで紐づくため、どの顧客のどの案件がいくらで受注されたかを一続きで追えます。
受注した取引の情報が請求と会計へつながると、P/Lの売上と、CRM上の受注・パイプラインの数字を同じ取引単位で照らし合わせられます。パイプラインの各ステージに受注確度を設定し、加重金額で売上見込みを出しておくと、来月以降のP/Lの売上を予測する材料にもなります。
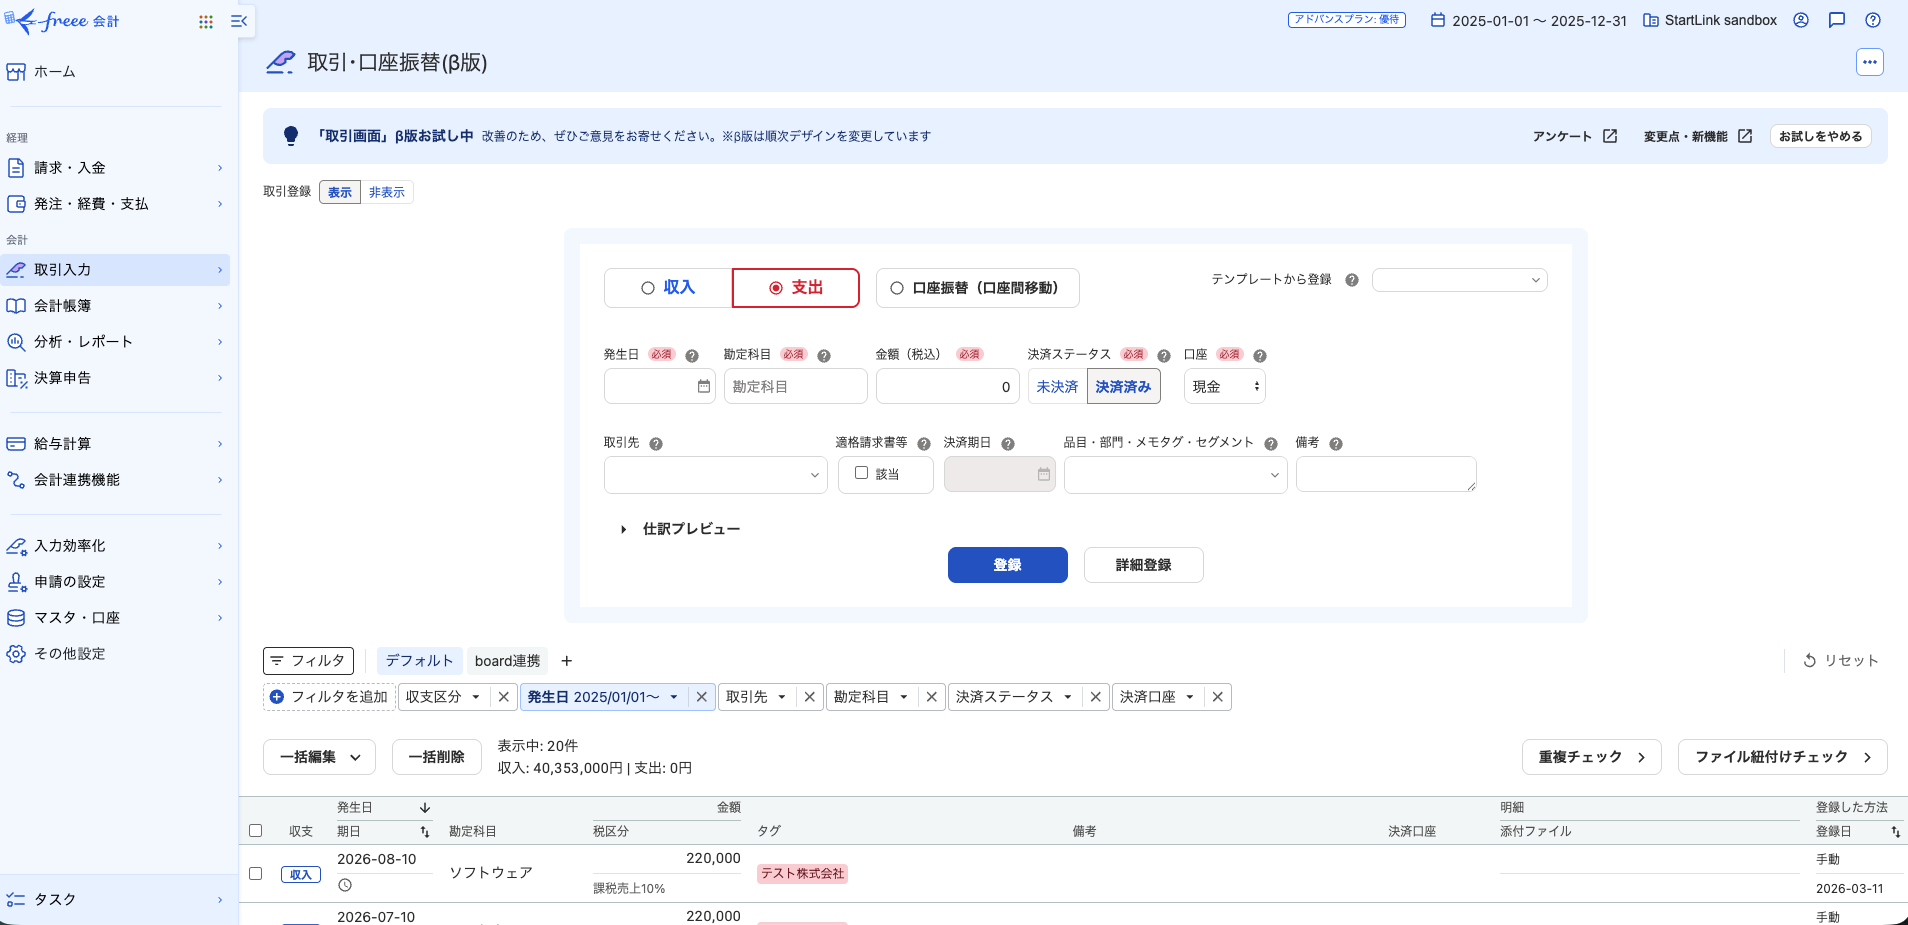
freeeなどのクラウド会計ソフトを活用すれば、財務諸表は会計データから自動生成されるため、手作業で作成する手間をかけずに最新の財務状況を把握できます。以下の画面は、freeeの取引入力フォームの例です。
HubSpotの取引情報を会計ソフトへ連携すれば、見積書・請求書の作成や取引先・品目の同期を手作業なく行えます。StartLinkは、freee会計向けのSync for freeeとマネーフォワード クラウド向けのSync for Money Forwardを提供しており、主要なクラウド会計の双方に対応しています。経理体制に合わせて選べます。
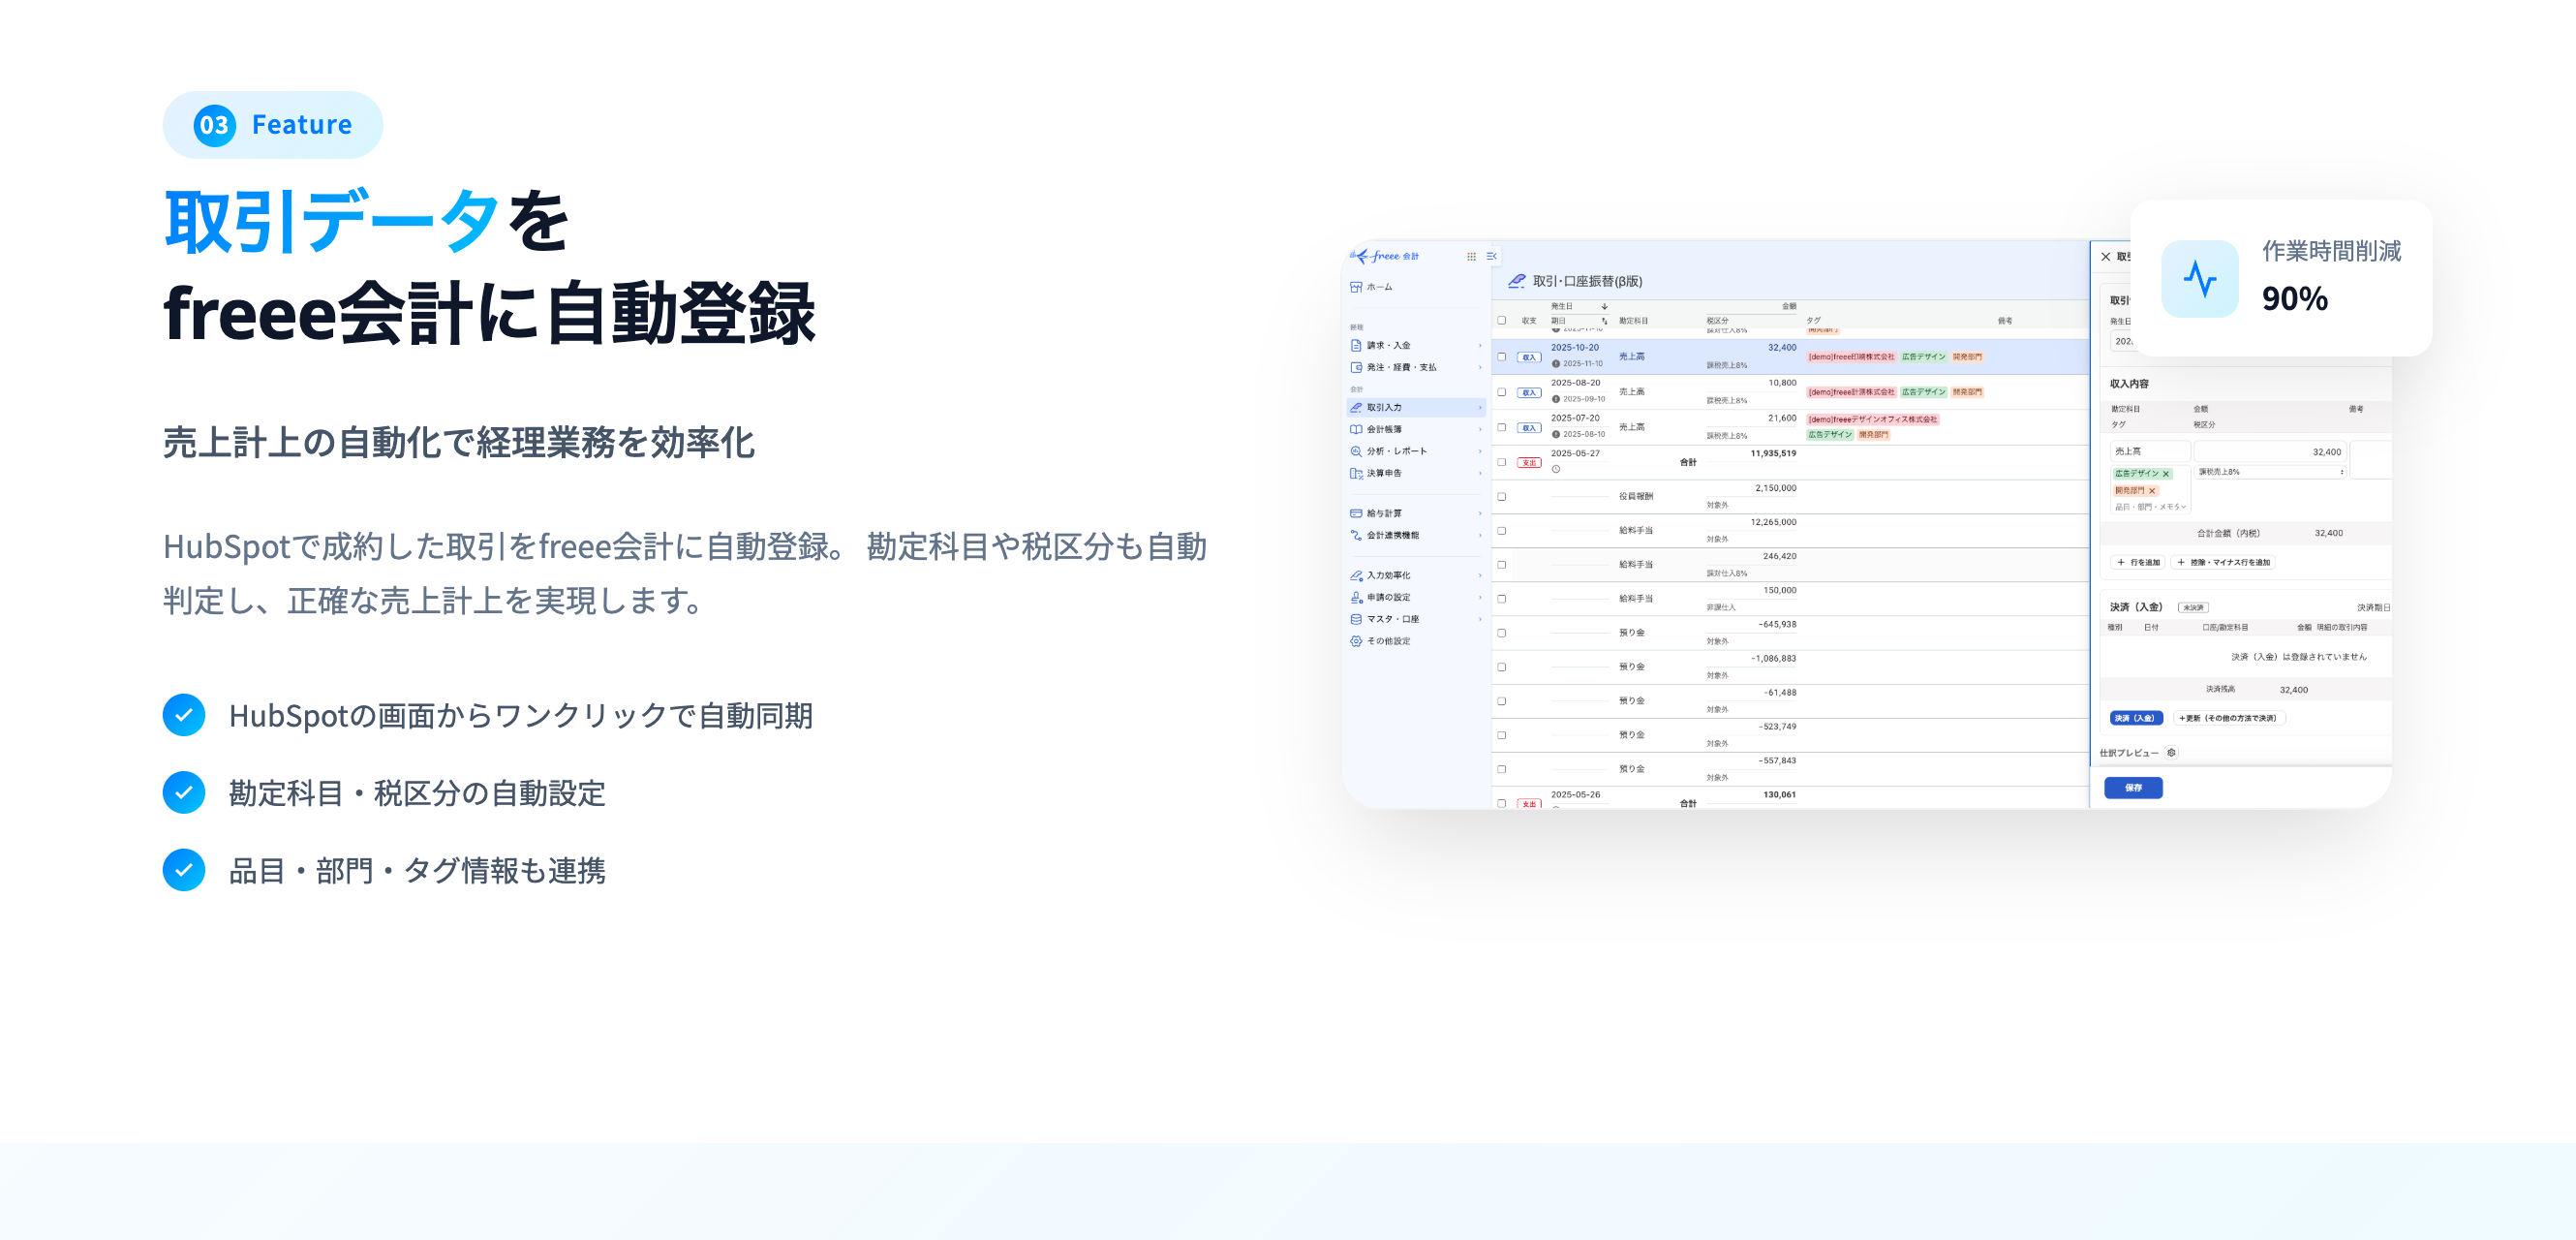
以下の画面は、Sync for freeeの紹介ページで「取引データをfreee会計に自動登録」として示している画面です。
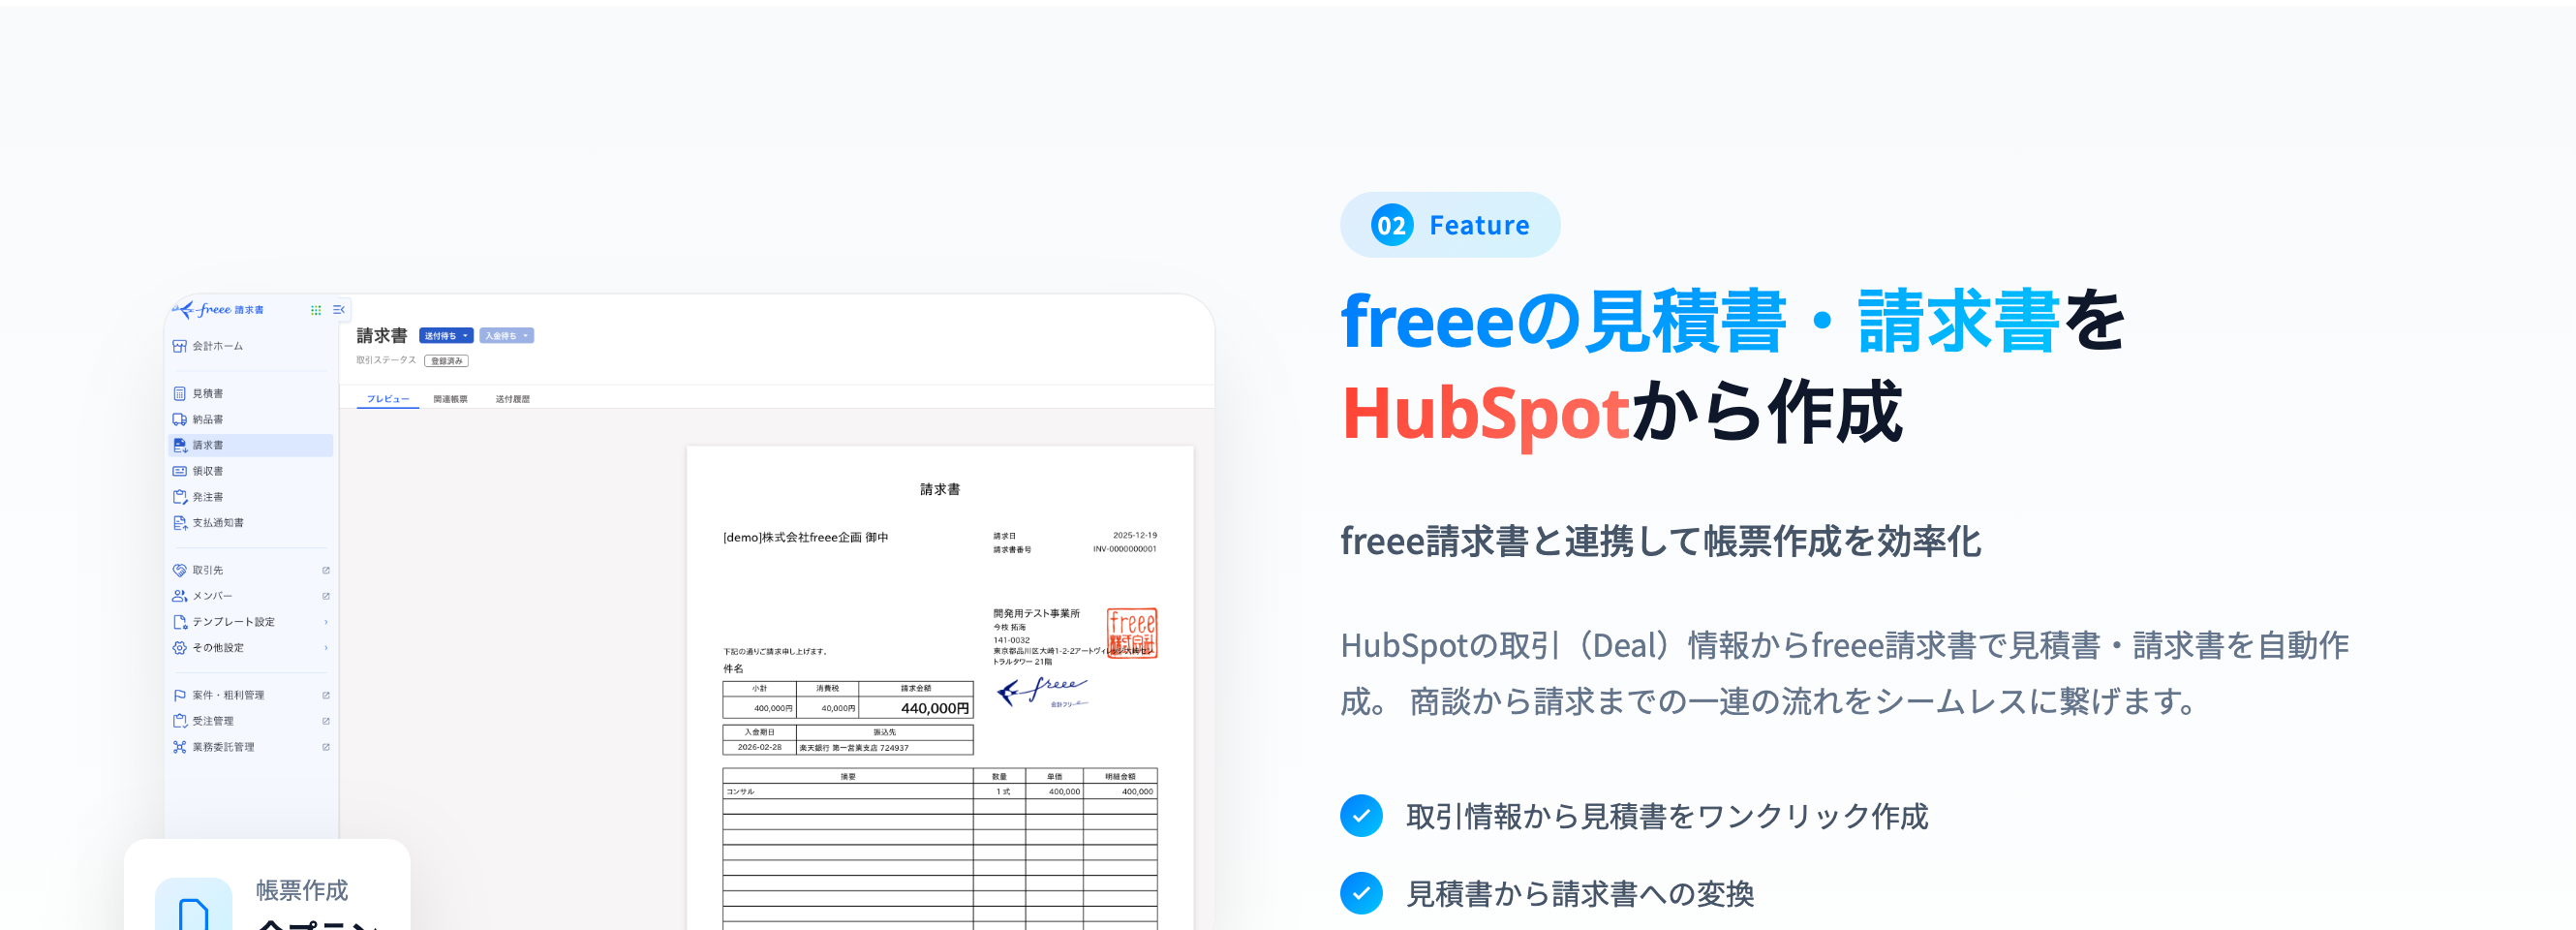
次の画面は、同じ紹介ページで「freeeの見積書・請求書をHubSpotから作成」として示している画面です。
CRMとの連携・統合により、売上予測と財務諸表を紐づけた経営ダッシュボードの構築も可能になります。HubSpotのカスタムレポートビルダーでは、コンタクト・会社・取引など複数のデータソースを組み合わせたレポートを作成できます(出典:Create reports with the custom report builder)。StartLinkでは、freee×HubSpot連携による財務と営業データの一元化を支援しています。
連携は、いきなり全業務を移すより、段階を分けて進めるほうが定着しやすいと考えています。
| 段階 | やること | 次へ進む目安 |
|---|---|---|
| 1 | 取引先(会社)情報をCRMと会計ソフトでそろえる | 営業と経理が同じ取引先名で会話できている |
| 2 | 受注した取引の金額・日付の入力ルールを決める | 受注時の必須項目が毎回埋まっている |
| 3 | 請求書の作成をCRMの取引から行う | 請求漏れ・二重請求の確認作業が減っている |
| 4 | 売上見込みと会計の売上実績を並べたレポートを作る | 月次会議でレポートを見て議論できている |
なお、役割分担として、財務諸表そのものは会計ソフト側で確定させ、HubSpotは売上の手前(案件・受注・請求)を担うと整理すると、どちらの数字を正とするかで迷いにくくなります。受注後に取引の金額や日付を後から変えられる運用のままだと、CRMのレポートと会計の売上がずれていくため、受注後の編集を管理者に限定するなど、入力ルールを仕組みで固めておくことをおすすめします。どこまでをCRMで管理するかは、商材や請求形態によって変わるため、自社の業務フローに合わせて設計することが結構ミソになってきます。
このカテゴリでは、財務諸表の各テーマを個別の記事で詳しく解説しています。目的に合わせて、次の3つのグループから読み進めてください。
最初に理解したいのはP/L(損益計算書)の基本構造です。売上高から売上原価を引いて売上総利益(粗利)、さらに販管費を引いて営業利益、営業外損益を加減して経常利益、特別損益と税金を処理して純利益という流れを把握します。次にB/S(貸借対照表)の「資産=負債+純資産」という基本等式と、流動資産・固定資産・流動負債・固定負債・純資産の構造を押さえます。P/LとB/Sがわかるようになってからキャッシュフロー計算書を学ぶと、3表の連動が理解しやすくなります。
金融機関によって重視する指標は異なりますが、一般的には自己資本比率、債務償還年数(有利子負債÷EBITDA)、インタレストカバレッジレシオ(営業利益÷支払利息)、流動比率(流動資産÷流動負債)がよく見られます。目安となる水準は金融機関や業種によって異なるため、取引先の金融機関との対話や業種別の標準値と照らし合わせて自社の位置を把握する方法をおすすめします。改善策としては、利益の内部留保による純資産の積み上げ、不要な借入の返済、在庫や売掛金の圧縮が有効です。
財務諸表(財務会計)は税務・法規制に準拠した公式報告用の数値で、管理会計は経営判断のために社内向けに作成する数値です。両者は会計基準・費用の認識タイミング・セグメント区分などが異なることがあります。管理会計では事業別・製品別・顧客別に費用と売上を対比させることで、経営判断に使えるより細かい収益性分析が可能になります。
会社法が株式会社の計算書類として挙げているのは貸借対照表と損益計算書などで、キャッシュフロー計算書は含まれていないためです。そのため、中小企業の決算書一式にCF計算書が無いケースがあります。現金の動きを把握したい場合は、2期分のB/Sの差分とP/Lの利益から営業・投資・財務の動きを整理するか、会計ソフトの機能や顧問税理士と相談して月次で見られる状態にする方法があります。
本記事では、財務諸表そのものは会計ソフト側で作成・確定させ、HubSpotは案件・受注・請求といった売上の手前を担う役割分担で整理しています。連携によって変わるのは、受注情報を会計ソフトへ手入力する作業や、取引先情報の二重管理が減る点です。売上見込みと会計の売上実績を同じ取引単位で照らし合わせられるようになるため、月次報告の作成や差異の原因探しがしやすくなります。
まずは、直近2期分の決算書を並べ、P/Lの営業利益とB/Sの現預金・売掛金の変化を見比べるところから始めてみてください。そのうえで、次の3ステップで月次の運用に移すことをおすすめします。
CRMを活用した業務効率化やAIとの連携に関するご相談は、StartLinkまでお気軽にお問い合わせください。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。