この記事の結論
融資審査に向けた財務諸表の対策は、利益の額だけを見ることではありません。返済原資と資金の流れを一貫して説明することが出発点です。
融資審査に向けた財務諸表の対策は、利益の額だけを見ることではありません。返済原資と資金の流れを一貫して説明することが出発点です。
融資審査に向けた財務諸表の対策は、利益の額だけを見ることではありません。返済原資と資金の流れを一貫して説明することが出発点です。
「決算書のどこを見直せばよいかわからない」「黒字なのに手元資金が増えない」「売上計画を何に基づいて説明すればよいのか」——融資を検討するとき、こうした疑問が生じることがあります。
財務諸表を使った融資審査対策とは、過去の業績、現在の資金繰り、今後の返済計画をつなぎ、数字の変化とその理由を説明できるようにすることです。本記事では、財務指標、提出資料、CRMの売上見込みを、経営判断に使える順序で整理します。
この領域の全体像は財務諸表完全ガイドで体系的に整理しています。
融資に向けて財務諸表を見直したい経営者や、金融機関への説明資料を整えたい財務担当者に向けて、確認する数字と準備の順序を説明します。
この記事を読み終えるころには、銀行との面談前にどの数字をどの順番で照合し、どこを説明資料に書くかが決められます。まずは直近の決算書と試算表の差を確認するところから始めてください。
融資に向けた確認は「稼ぐ力、支払う力、返す力」の順に整理します。次の三つを確かめます。
数字のつながりから、追加で確認すべき点を見つけます。
損益計算書に利益が出ていても、売掛金の回収前であれば、支払いに使える現金が同じように増えているとは限りません。
利益が増えているのに現金が減っている場合は、資金繰り表で入金時期と支払時期を並べ、差が生じた取引を特定します。
反対に、現金残高だけが増えていても、その理由が新たな借入であれば、事業から生まれた返済原資とは分けて説明したいところです。数字の増減を見た段階で原因がわからなければ、取引の入金予定と支払予定まで戻って確認します。
融資審査に向けて見ておきたい指標には、次のものがあります。
これらは異なる側面を見るための指標です。変化があったときは、次のように追います。
指標に一律の合格線を当てはめるより、変動の理由を説明できるかを先に確かめます。
判断は、次の順序で進めます。
この順序にすると、「利益が出ているので返済できるはずです」という説明だけで終わりません。
返済能力を考えるときは、利益の継続性と、返済に充てられる現金を分けて確認します。
DSCRは、営業キャッシュフローと借入金返済額の関係を見る指標です。ただし、指標だけでは入金の遅れや一時的な支出の理由まで説明できないため、月ごとの資金の動きと合わせて読みます。
経常利益が増減したら、売上、粗利、固定費のどこが変わったかを分けます。
赤字の期間がある場合も、「先行投資でした」という説明だけでは足りません。次の三つを同じ資料で追えるようにします。
見込みの根拠が確認できない売上は、返済計画を支える数字に含めず、別枠の見込みとして示します。
営業キャッシュフローは、本業の活動による現金の増減を確認するための情報です。DSCRで見るのも、この営業キャッシュフローと借入金返済額の関係です。
ただし、年間の集計が良好でも、入金より先に返済や仕入れの支払いが来る月には、資金が不足する可能性があります。そこで、借入ごとの返済予定を月ごとに並べ、売掛金の入金予定と照合します。
返済スケジュールを見直す前に、資金不足の原因を収支と売掛金の入金日・支払日で確認します。原因別の対応は、次のとおりです。
主因によって、次の対応が変わります。
どちらの場合も、変更後の資金繰りを再計算し、返済計画と整合するかを確認します。整合しない月が残るなら、その月の不足額と対応策を併記してから説明します。
貸借対照表は、財務基盤と短期の支払能力を確認するための資料です。次の三つは、それぞれ別の問いに答えます。
比率の良し悪しだけを述べるのではなく、どの取引が変化を生んだかまで説明できる形にします。
自己資本比率は、総資産に対する純資産の割合を見る指標です。比率が下がった場合、損失で純資産が減ったのか、借入を伴う投資で総資産が増えたのかによって、説明すべき内容が変わります。
まず貸借対照表の前期との差を取り、純資産、借入金、設備などの増減を確認します。
比率は一律の合格線としてではなく、前期からの変化を説明する材料として読んでください。
流動比率は、流動資産と流動負債の関係を見る指標です。ただし、流動資産に売掛金が含まれていても、その回収が支払いより後になることがあります。
比率を確認したら、次の内訳と期日を並べます。
入金が支払いより後になる取引が見つかった場合は、その取引の回収予定を資金繰り表に反映します。
回収時期が未確定なら、確定した入金として扱わず、未確定分を除いても資金が足りるかを確かめます。
この作業によって、貸借対照表の残高を、実際の支払い判断につなげられます。
有利子負債残高とEBITDAを比べる指標もあります。借入残高を事業の収益力と対比する視点は有用ですが、その値だけから完済時期を断定することはできません。
次の要因も資金繰りに影響します。
借入が増えた理由ごとの対応は、次のとおりです。
原因ごとに対策を分けたうえで、金融機関別の借入状況と返済予定を更新します。
融資審査の準備資料には、次のようなものがあります。
売上や借入に関する説明が資料間で食い違っていないかを確かめ、提出資料と対象期間は申込先の案内に合わせてください。指定のない資料は、返済予定の説明に必要かどうかを確認して準備してください。
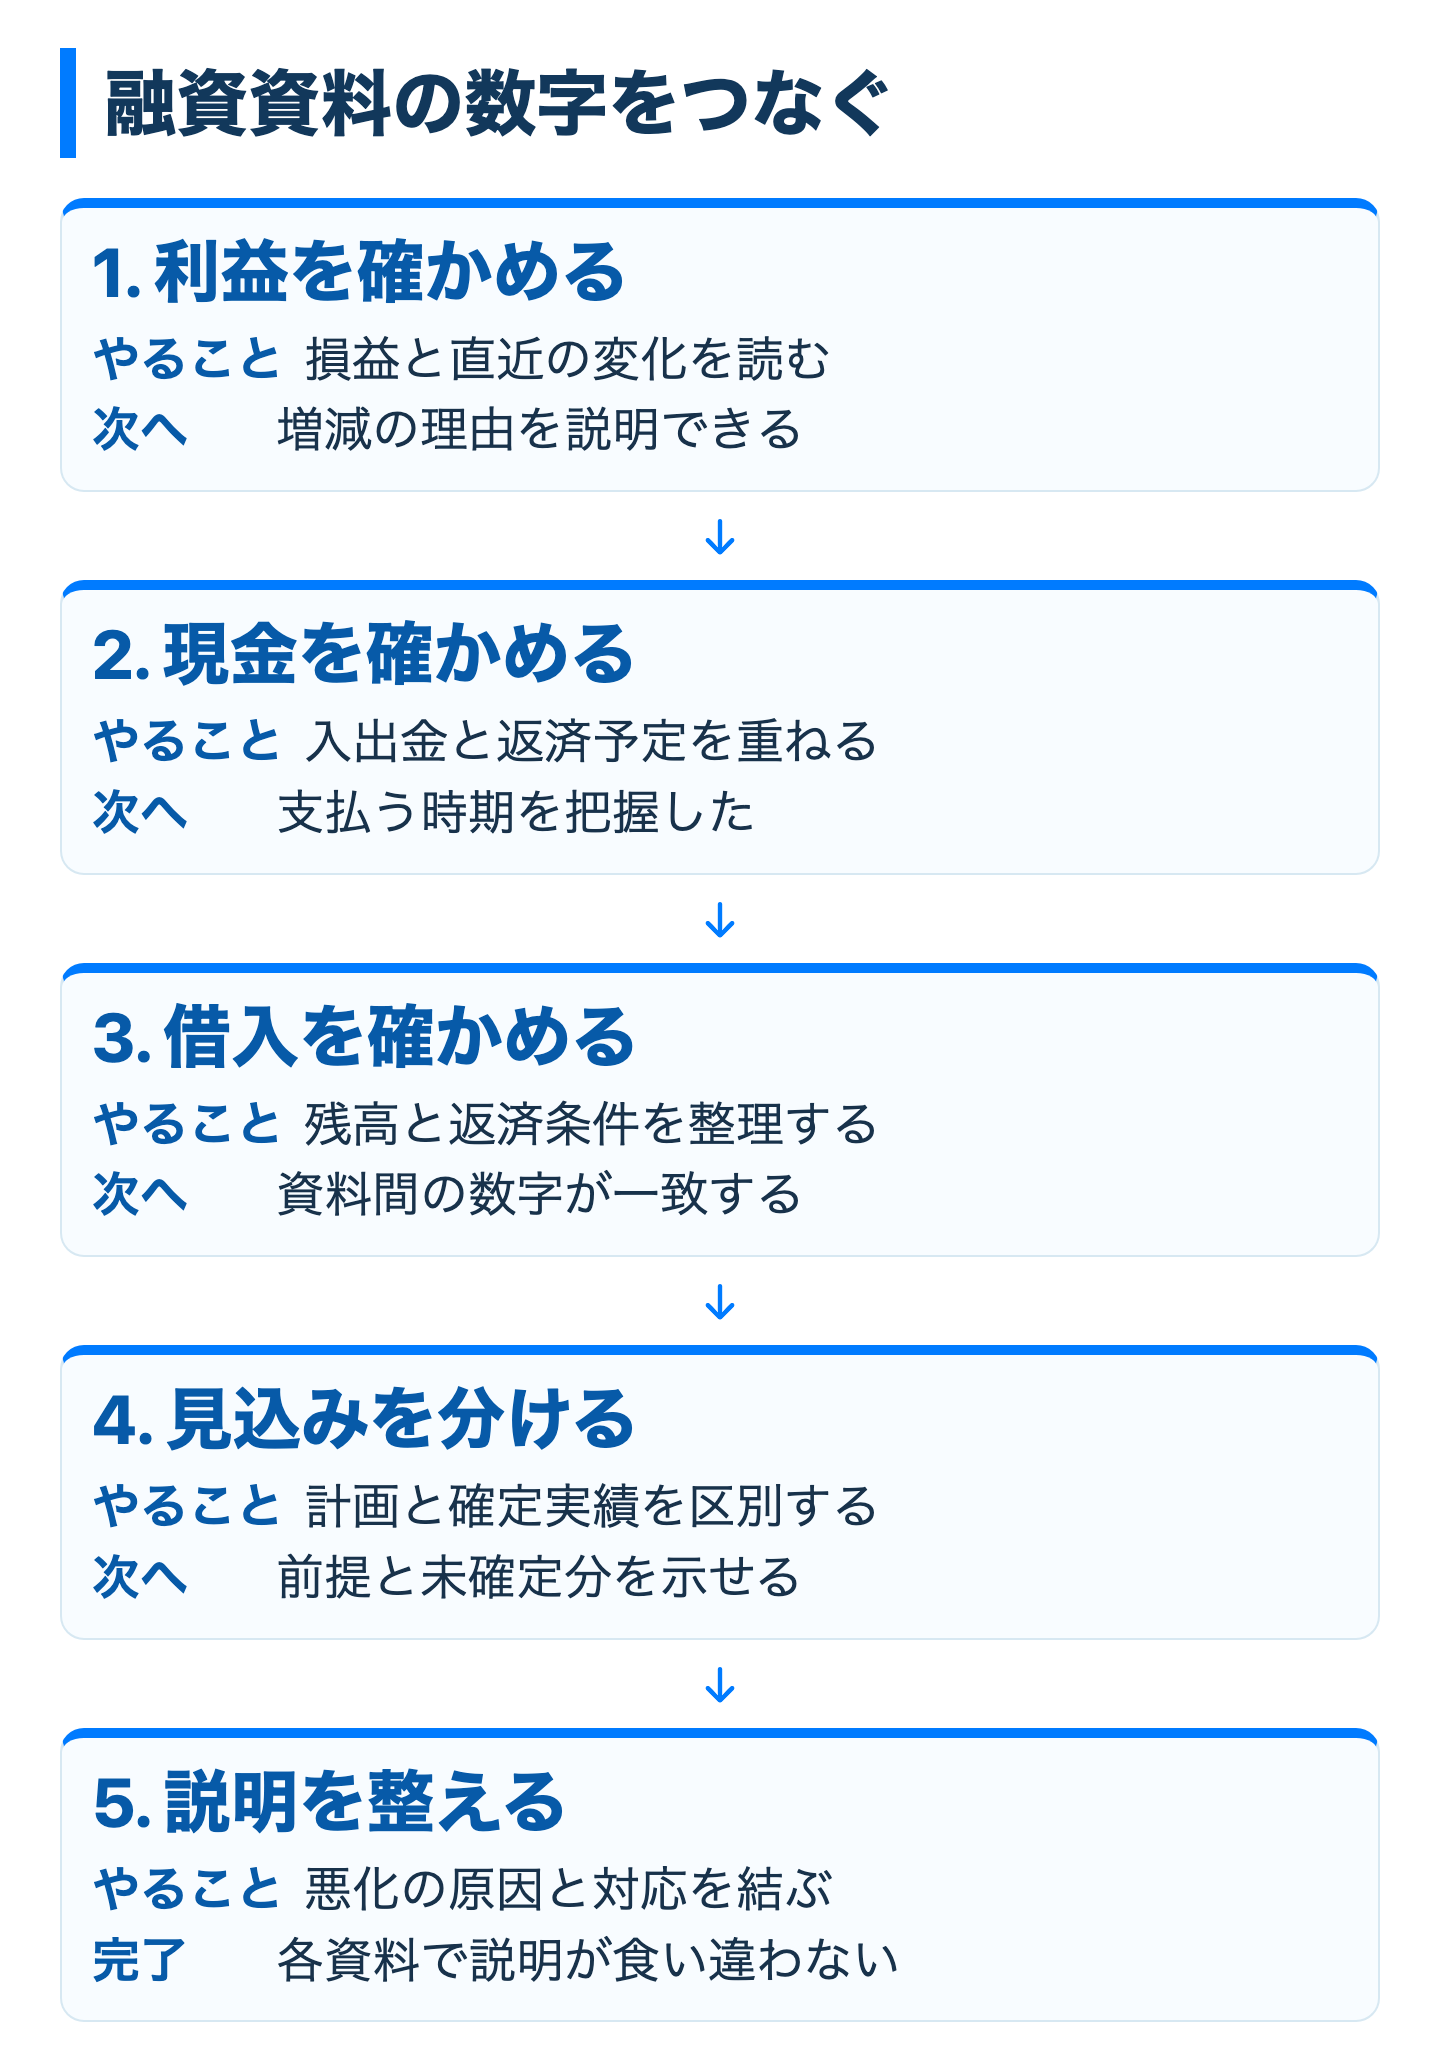
次の図は、利益・現金・借入を照合し、資料の説明をそろえる流れを示しています。
| 書類 | 内容 | 対象期間 |
|---|---|---|
| 決算書(P/L・B/S・C/F) | 確定した期の損益・財産・資金の状況 | 申込先が指定する期数(業績の推移を説明できる範囲) |
| 試算表(直近月次) | 決算後から申請時点までの月次P/L・B/S | 決算後の直近月まで |
| 資金繰り表 | 今後の入金・出金予測 | 主要な入金予定と返済予定を含む期間 |
| 事業計画書 | 売上予測・収益計画・返済計画 | 借入の返済期間を見通せる範囲 |
| 金融機関別借入状況一覧 | 既存借入の残高・返済条件 | 現在 |
決算書は確定した期間の業績を示し、試算表はその後の状況を把握する材料になります。
両者を並べるときは、対象期間が違うことに加えて、決算整理や修正仕訳による差がないかを確認します。差があれば、勘定科目ごとに理由を記録します。
試算表の対象月や提出時期は、申込先の案内に合わせてください。
資金繰り表では、次の順につなぎます。
売上計画に金額があっても、請求時期と入金時期が決まっていなければ、現金の見通しにはそのまま使えません。売上見込みのうち、契約済みのものと商談中のものを分けて記録します。
| 資料 | 整理する内容 |
|---|---|
| 事業計画書 | 売上や利益の予測に加えて、その数字に至る条件 |
| 借入状況一覧 | 金融機関ごとの残高と返済条件 |
事業計画の利益が増えていても、借入一覧と資金繰り表の返済予定が一致しなければ、返済の説明はつながりません。
返済額と売上見込みの確認は、次の順に進めます。
根拠の薄い見込みが計画を大きく支えている場合は、前提を見直し、現状の受注状況で説明できる範囲に戻します。
同程度の数値の悪化でも、原因や今後の資金繰りへの影響は異なる場合があります。
説明資料では、次の三つを対応づけ、自社が把握している事実と見通しを分けて伝えます。
設備購入や人員の増加で費用や借入が増えた場合は、次の順に示します。
売上への影響をまだ確認できないなら、実績としてではなく計画上の見込みとして記載します。
投資による一時的な変化と説明する場合も、資金繰りへの影響は残ります。次の二点を確認します。
説明と資金繰りが食い違うなら、投資の効果を強調する前に計画を修正します。
赤字があるときは、次の四つを分けて確認します。
要因ごとの対応は、次のとおりです。
黒字化の時期だけを示しても、その裏付けとなる受注や費用の見通しがなければ説明は弱くなります。商談中の案件を根拠にする場合は、受注済みの売上と混ぜず、進捗の変化に応じて計画を更新します。
面談用の説明が担当者の記憶だけに依存すると、次回の確認で同じ数字を再現しにくくなります。次の三つについて、参照した資料と更新日を残すことをおすすめします。
売上計画を変えたら、案件・見込み時期・変更理由を一緒に記録します。
月次資料と数字が合わないときは「元データ→変更理由→説明文」の順に確かめる手順を共有し、担当者が代わっても数字の経緯を追えるようにします。
HubSpotのパイプラインデータは、売上見込みの根拠として活用できます。CRMは商談を保存するだけでなく、売上計画の前提を営業と経営で共有するためにも使えます。
ただし、商談の見込み額は確定売上でも入金額でもありません。会計上の実績や資金繰りとは区別して扱います。
商談一覧、売上計画、請求予定を別々の表で更新していると、案件の金額や予定日が食い違うことがあります。
まず、次の二つを決めます。
食い違いがあれば、どちらかの数字を選ぶ前に、案件の進捗と契約内容を確認します。
StartLinkでは、まずコンタクトから取引へ進む条件と商談段階で使う数字を自社の営業フローに合わせて決めます。受注後の顧客・請求データとの対応を確認し、事業計画の数字がどの状態の案件から来たか追えるようになってから、対象を段階的に広げます。
HubSpotの取引を使う場合は、次の項目を自社の営業の進め方に合わせてそろえます。
入力項目を増やす前に、売上見込みを説明するために欠かせない情報を選びます。見積もりを提示した段階と契約した段階を混ぜなければ、計画の前提を確認しやすくなります。
HubSpotの公式資料によると、既定の売上予測には取引の金額とクローズ日が使われます。取引ステージに基づく見込み額も確認できます(出典:Use the forecast tool)。
予測を資料に載せる場合は、ステージの定義と金額・日付の更新方法を先に決め、元の取引までたどれる形にします。
HubSpotとfreeeをつなぐ連携には、Sync for freeeがあります。商談の見込みと会計上の実績を比べる考え方は、売上計画の見直しに役立ちます。
ただし、連携やCRMへの入力だけで財務諸表の数値が整うわけではありません。金額は、次のどの時点のものかをそろえ、時点が異なる数字同士は比較しないようにします。
見込みより実績が少なければ、次の三つを分けて確認します。
次の計画では、その理由を取引の情報に戻して反映します。見込みが安定していない段階では、自動化を広げるより、取引の状態と予定日を更新する運用から始めることをおすすめします。
融資審査のために資料を一度整えても、更新が止まれば次の判断には使いにくくなります。次の三つを、月次で見直せる項目に分けます。
担当者の経験に頼って数字を集め直すのではなく、変化の理由を引き継げる状態を目指します。
売上が伸びても利益が伸びない場合は、次の単位ごとの粗利を確認します。
収益性に差があるなら、どの案件に営業活動を向けるかを検討します。ただし、会計側で費用を案件別に把握できない段階で、CRMの商談金額だけを使って案件別利益を断定しないようにします。
進め方は、次のとおりです。
費用を減らす対策と現金化を早める対策では、改善する数字が違います。
例えば、次のように確認します。
キャッシュフロー計算書の見方|黒字倒産を防ぐCF分析の実務も、利益と現金の違いを確認する際の参考になります。
確認すべき項目は自社の資金繰りと商談の進め方に合わせて設計します。まず次の三つに絞って確認します。
説明できない差が見つかったときに必要なデータを追加して、確認手順を定例化します。
月次で数字を確定した後、差の理由を記録し、次の売上計画と資金繰りに反映する流れにします。担当者が交代しても、参照した資料と変更理由を追えるかが運用の目安です。追えない場合は、レポートを増やす前に、入力する情報と更新する担当を見直します。
まず、損失によって純資産が減ったのか、借入を伴う投資によって総資産が増えたのかを確認します。損失が原因なら利益の回復策を、投資が原因なら資金の使途と回収の見通しを示します。比率だけで融資の可否を判断せず、返済原資と資金繰りを合わせて説明します。
売上計画だけでなく、赤字の要因と、売上が現金として入るまでの見通しを示します。費用が継続するものかを分け、改善策を試算表と資金繰り表に反映します。商談中の案件は受注済みの売上と区別し、計画の前提を明記します。
最初に対象期間と勘定科目をそろえて比較します。決算整理や修正仕訳が理由なら、その内容を記録して説明資料に反映します。理由が特定できない差は、予測を作る前に仕訳と残高を確認します。
商談の進捗を示す資料にはなりますが、見込み額をそのまま入金額として扱うことはできません。取引ステージ、金額、予定日を確認し、受注、請求、入金の見通しを分けて資金繰り表につなぎます。予測と実績の差が出たら、案件の変更理由まで戻って計画を更新します。
財務諸表を使った融資審査対策では、利益、手元資金、借入の返済予定、売上見込みを別々に説明せず、ひとつの前提でつなぎます。
まずは次の順に進めてください。
説明できない差が残った箇所を、次に整えるべきデータとして記録します。
CRMを活用した業務効率化やAIとの連携に関するご相談は、StartLinkまでお気軽にお問い合わせください。
記事の内容を、そのまま実務に落とし込みたい方向け
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。