この記事の結論
業種別財務指標は、自社の数字に疑問を持つための比較材料です。比較条件を確かめ、差が生まれた業務を調べてから、改善する項目を決めます。
業種別財務指標は、自社の数字に疑問を持つための比較材料です。比較条件を確かめ、差が生まれた業務を調べてから、改善する項目を決めます。
業種別財務指標は、自社の数字に疑問を持つための比較材料です。比較条件を確かめ、差が生まれた業務を調べてから、改善する項目を決めます。
「自社の粗利率を、業界の中でどう見ればよいのでしょうか」
「他社と比べたいけれど、どのデータを使えばよいかわかりません」
「決算書を見て終わりになり、改善の優先順位を決められません」
こうした疑問に答えるには、比較先の企業規模、事業モデル、指標の算式、対象期間を確認する必要があります。条件がそろわない数字は参考情報として扱い、自社の過去の推移や取引の実態から理由を探します。
この記事では、比較に使うデータの選定から、差の読み解き、改善後の見直しまでを順に説明します。財務諸表の関係を先に整理したい方は、財務諸表完全ガイドも参照してください。
業種別の財務データを使って自社の状況を整理したい経営者や、経営企画・財務部門の担当者に向けて、比較の準備から改善の優先順位づけまでを解説します。各段階で何を確認し、条件が合わない場合にどう進めるかも示します。自社の数字を手元に置き、比較できる条件と調べるべき業務を順に絞り込んでください。
業種別財務指標とは、一定の業種分類に属する企業の財務データを集計し、自社の状態を考える際に参照する指標です。ただし、同じ指標名でも、原価の計上方法や必要な資産、取引条件が異なれば、数字の意味も変わります。
最初に、次のどこに疑問があるかを決めます。
差を見つけたら、その差を説明できる業務記録までたどります。説明できない場合は、目標値を決める前に比較条件を点検します。
粗利率は、売上高から売上原価を差し引いた売上総利益を、売上高で割って算出します。比較先より低い場合は、まず売上原価の範囲を確認します。外注費や人件費をどこに計上しているかが異なれば、粗利率をそのまま比較できません。
費用区分がそろう場合は、商品や案件の構成、販売価格、仕入れ・外注の条件を順に調べます。特定の案件で差が大きければ、その案件の採算を確認します。広く同じ傾向が出ていれば、価格設定や原価管理の方法を見直す対象になります。
営業利益率については、粗利と販売費および一般管理費を分けて見ます。粗利率が維持されているのに営業利益率が下がっているなら、販管費の内訳を確認します。どの費用が変化したかを特定してから、削減以外の業務上の影響も含めて対応を選びます。
製造業の設備や仕掛品、在庫を持つ事業の商品と、人材や知識を中心に提供する事業の資産は、売上への結び付き方が異なります。固定資産比率や総資産回転率を見るときは、資産の額とともに、その資産がどの工程や販売活動に必要かを確認します。
在庫回転日数が比較先より長い場合は、在庫を原材料、仕掛品、製品などに分けます。特定の品目が滞留しているなら、販売見込みや発注方法を確認します。製造・納品に必要な在庫であれば、削減を決める前に欠品や工程停止への影響を確かめます。
売上が計上されても、入金の状況は売上高だけではわかりません。売上債権回転日数を見る際は、契約条件、検収、請求、入金のどこで時間がかかっているかを確認します。比較先との違いが取引条件によるものなら、その条件を変えられるかどうかも含めて判断します。
卸売業のように仕入れ、在庫、販売、回収が連続する事業では、買掛金の支払いも合わせて見ます。CCC(キャッシュ・コンバージョン・サイクル)は、売上債権回転日数と在庫回転日数を足し、買掛債務回転日数を引いて考える指標です。短縮を検討するときは、取引先との関係や在庫確保への影響を確認し、どの工程を変えるかを決めます。
比較データを選ぶ際は、まず「どの指標について、どのような企業と比べたいか」を書き出します。そのうえで、調査対象、業種分類、企業規模、集計時点、算式を確認します。
中小企業庁の中小企業実態基本調査と、日本政策金融公庫の小企業の経営指標調査は、業種別データを探す際の参照先です。
使いたい指標が掲載されているかを確認したうえで、対象企業と自社の規模、業種の区分、算式を照合します。自社と異なる条件が残る場合は、その違いを比較表に記録します。調査名を選ぶことと、自社との比較条件が合うことは別の確認事項です。
帝国データバンクや東京商工リサーチの企業情報、金融庁のEDINETに掲載される開示情報なども、比較先を探す際の選択肢です。個別企業の情報を使う場合は、事業構成、会計期間、開示された項目を確認します。
複数事業を営む企業の全社数値には、それぞれの事業の実績が含まれます。自社の単一事業と比べる際に事業別の数値を確認できなければ、その企業の数値は参考事例として扱います。
| データの種類 | 主な用途 | 選ぶときに見る点 |
|---|---|---|
| 中小企業庁の調査 | 中小企業の業種別傾向をつかむ | 業種分類、企業規模、調査年度 |
| 日本政策金融公庫の調査 | 小規模事業者の傾向を参照する | 対象となる事業者、指標の定義 |
| 民間の企業情報 | より詳細な分類や企業情報を調べる | 提供範囲、対象企業、利用条件 |
| EDINETの開示情報 | 開示資料から個別企業を確認する | 開示対象、事業構成、会計期間 |
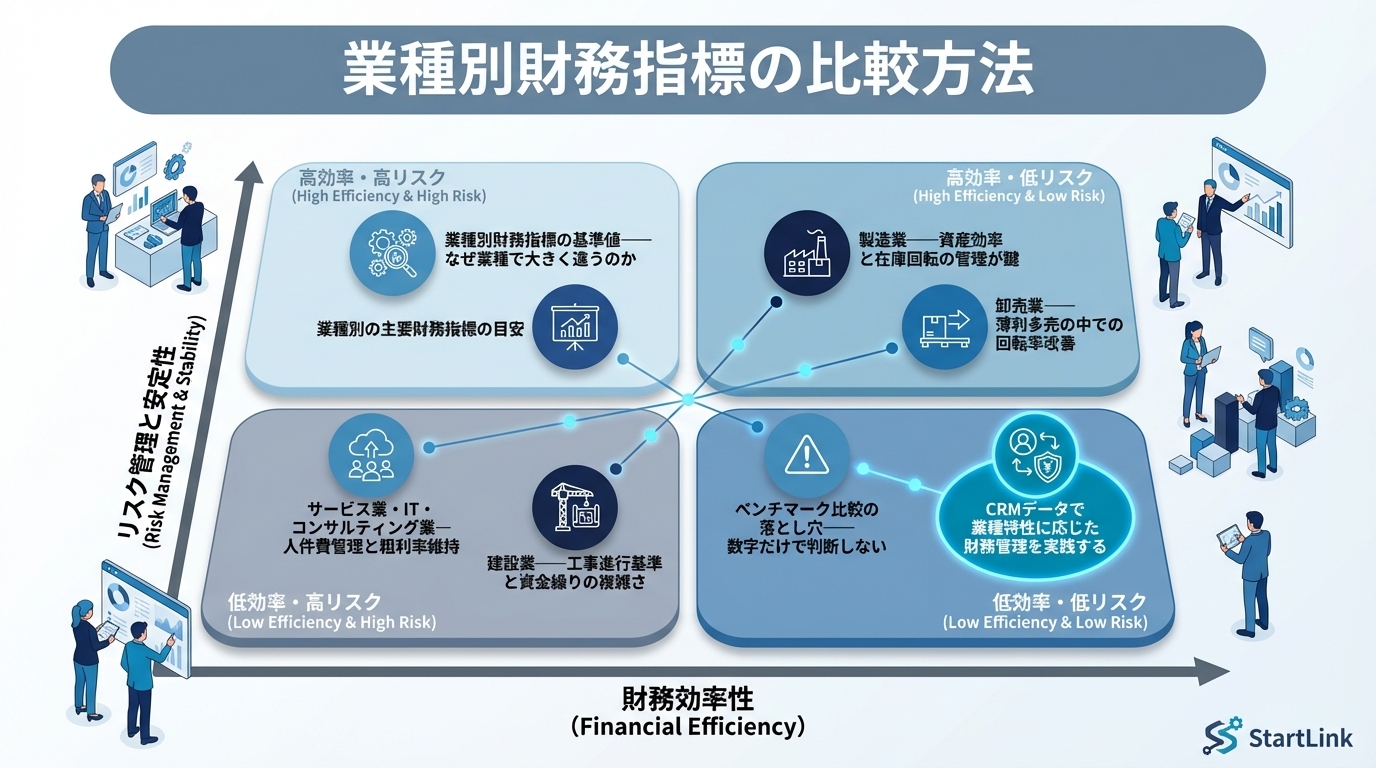
業種名だけでは、使える基準値は決まりません。次の一覧では、各業種で指標を調べるときの着眼点を整理しました。自社に該当する事業や費用区分を確かめ、比較先の数値について出典、調査対象、集計時点、算出方法を確認できた場合に、その範囲で比較します。
比較先の定義に合わせて自社の指標を計算できれば、差の原因を調べます。条件がそろわなければ、比較できる項目だけを残し、判断は自社の推移と業務記録から進めます。
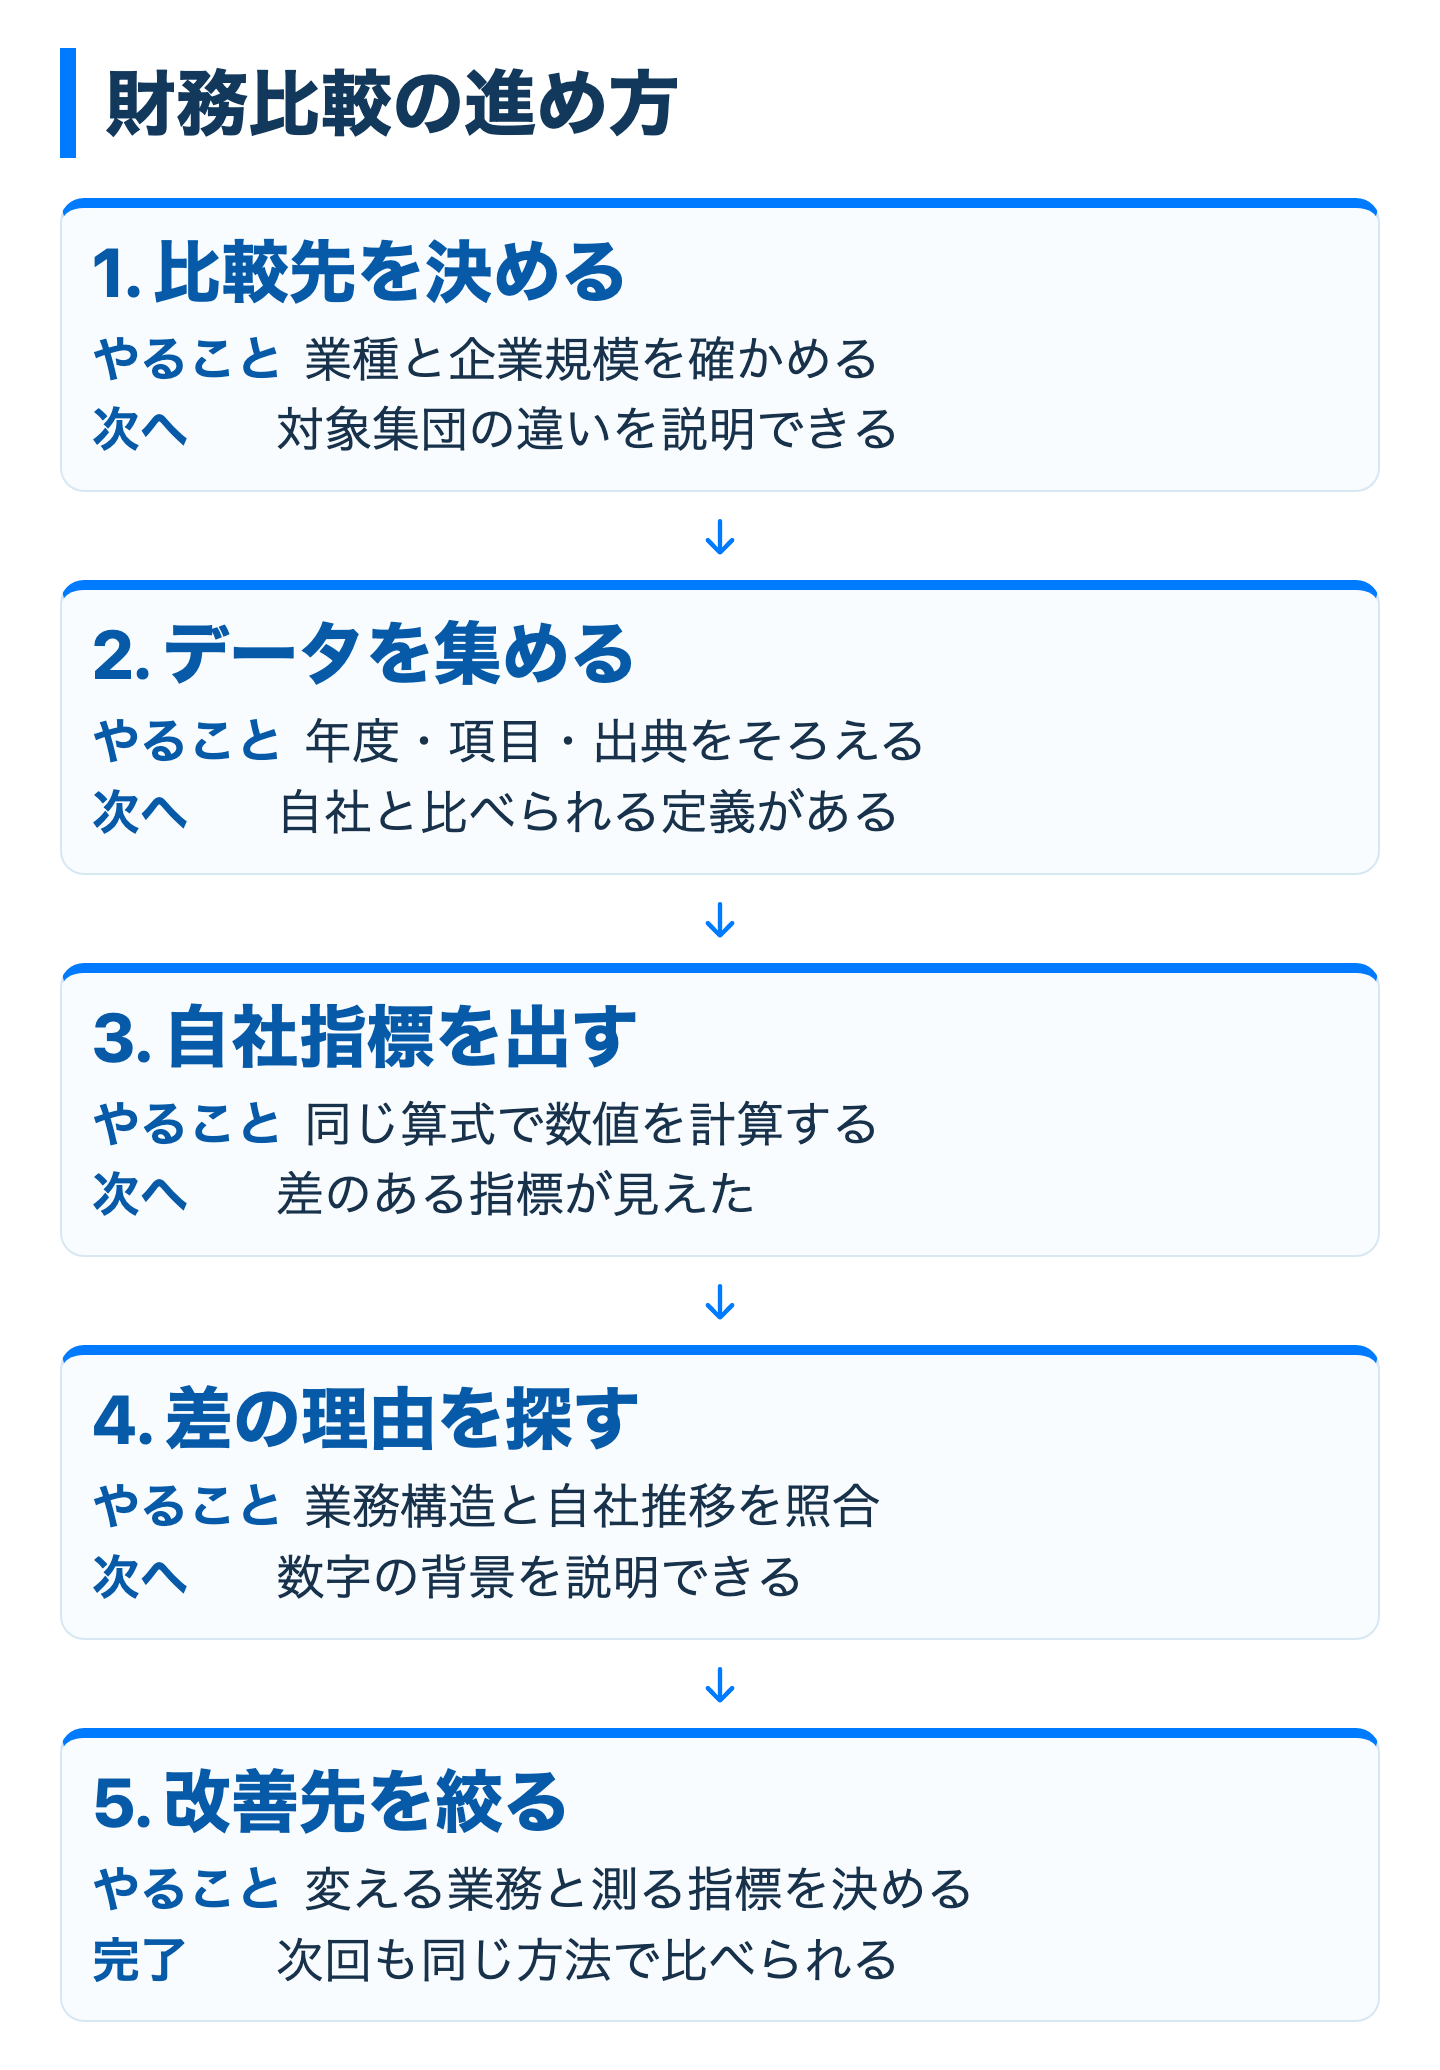
分析は、次の順序で進めます。
各段階の結果を記録しておくと、後から比較先や算式を変えた場合にも、判断の根拠をたどれます。
次の図は、比較先の選定から改善対象を絞るまでの流れを示しています。比較できる条件がそろわない場合は、先の段階に戻って比較先や指標を選び直します。
最初に、日本標準産業分類などを参照して、自社の主な事業が該当する業種を確認します。複数の事業を行っている場合は、会社全体の数値を主力事業の業種データと比べてよいかを検討します。事業別の実績を取り出せるなら分けて確認し、分けられないなら事業構成の差を記録します。
次に、参照データの業種分類と自社の分類が対応しているかを確認します。分類の粒度が異なる場合は、どの範囲を広げたかを明記します。採用した分類と理由を残せたら、データ選定に進みます。
参照したい調査を見つけたら、対象企業、企業規模、集計時点、指標の定義を確認します。必要な情報がそろうデータは比較に使います。一部しか確認できないデータは参考情報として区別します。重要な定義が確認できない場合は、その指標について別の資料を探すか、自社の過去の推移を中心に分析します。
この段階で、資料名、対象期間、業種区分、指標の算式、確認できなかった条件を管理表に残します。後から比較先を変更する場合も、その理由を記録すれば、見直し時に判断の経緯をたどれます。
決算書などから必要な数値を取り出し、参照データと同じ算式になるよう整理します。基本的な算式は次のとおりです。比較に使う際は、参照先が採用する算式を優先して照合します。
| 指標 | 算式 | 読み取る観点 |
|---|---|---|
| 粗利率 | 売上総利益 ÷ 売上高 × 100 | 売上原価を差し引いた後の利益 |
| 営業利益率 | 営業利益 ÷ 売上高 × 100 | 販管費を含めた本業の利益 |
| 自己資本比率 | 純資産 ÷ 総資産 × 100 | 総資産に占める純資産の割合 |
| 流動比率 | 流動資産 ÷ 流動負債 × 100 | 短期の支払いに対する流動資産 |
| 売上債権回転日数 | (売掛金+受取手形)÷ 売上高 × 365 | 売上債権が売上に対して残る期間 |
計算に使った会計期間と費用区分を記録します。売上債権回転日数のように残高と売上を組み合わせる指標では、残高に期末値を使うか平均値を使うかも確認します。参照先と定義が一致しなければ、再計算できるかを調べます。再計算できない場合は、数値を並べても厳密な優劣は判断しません。
自社と参照データの差を確認したら、過去の自社データを同じ算式で並べます。比較先より良い位置にあっても自社では悪化しているなら、変化が起きた取引や費用を調べます。反対に、比較先より低い位置でも、事業モデルや原価区分に違いがあれば、まずその影響を切り分けます。
例えば粗利率が下がった場合は、売上構成の変化、販売価格、仕入れ・外注の条件を順に確認します。どこで変化したか特定できたら、その業務に関わる担当者の記録と照合します。理由が説明できない間は、平均値に合わせる施策を決めず、データや集計区分を見直します。
改善対象を選ぶときは、差の大きさだけでなく、事業への影響、原因を確認できるか、対応後に結果を測れるかを見ます。粗利率に課題があるなら価格や原価、営業利益率なら販管費、資金回収なら請求から入金までの工程を調べます。複数の課題がある場合は、原因と担当業務が明確なものから着手します。
管理表には、指標名、算式、対象期間、参照元、差の理由、次の作業、担当者、更新方法を記録します。次回の確認では、施策後に指標と業務記録がどう変わったかを見ます。想定した変化がなければ、原因の捉え方か施策を見直してから対象を広げます。
共通の財務指標だけでは、業務上の原因まで特定できません。製造業は在庫や設備、卸売業は運転資本、サービス業やITは人件費と案件収益、建設業は工事の進行と入金の状況を手掛かりにします。ここに挙げる観点も、自社の事業構成に合うものから選びます。
製造業では、原材料、仕掛品、製品などの在庫と、機械や設備などの固定資産を分けて確認します。在庫回転日数が長くなったら、どの在庫が増えたかを調べます。販売見込みと合わない製品が増えていれば発注や生産計画を確認し、仕掛品が増えていれば工程や納品の状況を確認します。
有形固定資産回転率を見るときは、設備が必要な工程と稼働の状況も照合します。減価償却費の影響を分けて検討したい場合は、その費用を確認します。EBITDAを比較に用いる場合も、参照先と自社で算出定義が一致しているかを先に確かめます。
卸売業では、粗利率に加えて、仕入れから入金までに資金がどう動くかを確認します。CCCは全体の変化をつかむ手掛かりですが、まず構成要素を分けて、どこに変化があったかを調べます。
| CCCを構成する要素 | 確認する内容 | 見直しの観点 |
|---|---|---|
| 売上債権回転日数 | 売掛金などの回収までの期間 | 請求や回収条件、入金状況 |
| 在庫回転日数 | 在庫が販売・使用されるまでの期間 | 在庫の種類、販売や製造の動き |
| 買掛債務回転日数 | 仕入れなどの支払いまでの期間 | 支払条件と取引への影響 |
売上債権に変化があれば、請求の遅れと契約上の支払条件を分けて確認します。在庫に変化があれば、商品ごとの販売と仕入れを見ます。回収条件や在庫量を変える案が出たら、取引先との関係や販売機会への影響を確認してから実行します。
サービス業やIT・コンサルティング業では、売上と人員、外注、稼働の関係を見ます。一人当たり売上高や人件費率に差があっても、受託開発、SES、自社プロダクトなどの事業モデルが異なれば、その差だけで生産性を判断できません。先に事業と案件の構成をそろえて比較します。
案件別の採算を調べる場合は、売上だけでなく、対応する人件費や外注費をどの単位で集計できるか確認します。費用を案件に対応付けられないなら、CRM上の案件金額だけで利益を推定しません。会計上の実績と案件の記録を照合できる単位を決めてから、改善対象を選びます。
建設業では、工事ごとの進捗、売上の計上、請求、入金を分けて確認します。利益に変化が出た場合は工事原価の内訳を、資金回収に変化が出た場合は完成工事未収入金などの売上債権と請求状況を確認します。
収益認識の扱いは、自社に適用する会計基準や処理方法を確認する必要があります。業種データと比較する前に、顧問税理士や公認会計士と自社の処理を確認します。計上基準が比較先と異なる場合は、比較できる項目と差が残る項目を分けて記録します。
ベンチマークの結果は、「どの数字に差があるか」だけで終わらせず、「どの業務が差に関わるか」「何を変えるか」「変更後に何で確かめるか」までつなげます。企業様によって最適な形は異なります。自社の事業と、実際に取得できる記録に合わせて、判断に使う指標を選びます。
改善案を決める前に、次の条件を点検します。条件が異なる項目は、再計算する、事業別に分ける、参考情報にとどめる、のいずれかを選びます。
| 確認項目 | 条件が近い場合 | 条件が異なる場合 |
|---|---|---|
| 企業規模 | 同じ規模区分のデータと比べる | 規模差を注記し、絶対値だけで評価しない |
| 事業モデル | 近い販売形態や原価構造で比べる | 事業別に分けるか、参考値として扱う |
| 指標の定義 | 算式と費用区分をそろえる | 定義差を記録し、再計算できるか検討する |
| 集計時点 | 同じ期間のデータを使う | 時点差を記載し、変化の影響を考慮する |
| 自社の推移 | 同じ算式で過年度も比較する | 欠けている期間を明示し、連続性を確認する |
財務データ、案件の状況、請求や入金の情報を別々の表計算で管理している場合は、まず同じ取引を識別できるか確認します。転記を減らす前に、どの記録を正とするか、誰がいつ更新するか、指標にどのデータを使うかを決めます。対応関係が不明なまま集計すると、差の理由を調べる段階で取引を追えません。
HubSpotを使う場合は、コンタクト、会社、取引などの業務記録を、確認したい問いに合わせて整理します。請求や入金の状態を管理する場合も、自社で記録する項目と更新手順を定めます。
財務実績は会計データで確認し、CRMの記録は案件の進行や回収状況の背景をたどるために使います。
業務フローに合わせて取引ステージや必要な項目を決め、入力の担当と更新する場面を明確にします。最初は選んだ改善対象に必要な情報を記録し、判断に使えることを確認してから対象を広げます。
「どの案件タイプで粗利が下がっているか」を知りたいなら、案件の種類、売上、対応する費用をどこで確認できるか調べます。費用実績が案件単位で確認できなければ、粗利を示すレポートを先に作らず、集計単位や記録方法を決めます。
「請求後のどこで回収が止まっているか」を知りたいなら、請求日、支払条件、入金状況が追えるか確認します。必要な記録がそろった問いからレポートにし、表示された数字を見て担当者が次の確認や対応を決められるかを確かめます。
最初に、改善対象の指標と、その変化を説明する業務記録を選びます。担当者が同じ算式で更新でき、差の理由を確認できるようになったら、定期的な確認に組み込みます。数字を見ても対応を決められない場合は、指標の定義、記録の粒度、表示方法のどこに不足があるかを見直します。
施策の後は、指標だけでなく業務上の影響も確認します。例えば回収の改善を目指したなら、入金状況と取引条件の変化を合わせて見ます。判断と次の作業を管理表に残し、同じ状況で担当者が変わっても確認手順をたどれる状態にします。
中小企業庁の中小企業実態基本調査や、日本政策金融公庫の小企業の経営指標調査などが参照先になります。まず比較したい指標を決め、調査対象、業種分類、集計時点、算式を確認してください。条件が合わない場合は、数値を参考情報として区別するか、別の比較先を探します。
最初に算式、費用区分、対象期間、事業モデルが比較できるか確かめます。条件がそろえば、粗利率は価格・売上構成・原価、営業利益率は販管費、流動比率は資金の回収と支払いなど、差が生じた項目を分けて調べます。原因を特定してから改善策を選びます。
近い事業モデルのデータを参考にしながら、同じ定義で計算した自社の過去の推移を確認します。参照先との違いを記録し、比べられる項目だけを使います。近い比較先が見つからなければ、業種平均を目標にせず、自社の変化と案件・取引の記録から課題を探します。
HubSpotは顧客や取引、営業活動の記録を整理し、業務の状況を確認するために使えます。確定した財務実績は会計データで確認します。分析したい問いを決め、必要な費用や入金の情報がどこにあるかを調べてから、CRMの記録と照合する方法を設計します。
参照する統計の更新と、自社の決算・管理のタイミングに合わせて見直します。毎回同じ算式と対象範囲で比較し、事業構成や会計処理を変えた場合は、その影響を記録します。施策の結果を確認できるデータがそろった時点で、改善の継続や見直しを判断します。
業種別財務指標は、財務上の変化を調べる入口として使います。比較先の業種、規模、事業モデル、算式、集計時点を確認し、条件がそろう範囲で差を読みます。条件が合わない数字は参考情報として区別し、自社の推移を確かめます。
次の順で進めてください。
CRMを活用した業務効率化やAIとの連携に関するご相談は、StartLinkまでお気軽にお問い合わせください。
財務指標を選ぶ段階では指標一覧、利益の内訳を調べる段階では損益計算書の解説が参考になります。比較結果を継続して確認したい場合は月次財務報告書、資金調達に向けて財務諸表を整理したい場合は融資審査の記事をご覧ください。
記事の内容を、そのまま実務に落とし込みたい方向け
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。