この記事の結論
貸借対照表(B/S)は、左右の構造と主要指標を押さえれば経営判断に使える書類になります。比率の数字だけでなく「流動資産の中身」まで読むことが、財務の変化に早く気づく近道です。
貸借対照表(B/S)は、左右の構造と主要指標を押さえれば経営判断に使える書類になります。比率の数字だけでなく「流動資産の中身」まで読むことが、財務の変化に早く気づく近道です。
貸借対照表(B/S)は、左右の構造と主要指標を押さえれば経営判断に使える書類になります。比率の数字だけでなく「流動資産の中身」まで読むことが、財務の変化に早く気づく近道です。
——「決算書を税理士から受け取るが、貸借対照表(B/S)の見方がよくわからない」「B/Sの左右が常に一致するのはなぜか」「P/Lは黒字なのに、なぜか手元の資金に余裕がない」。P/L(損益計算書)に比べて、B/Sを読む機会が少ない経営者は多いものです。
貸借対照表(B/S)とは、決算日などの一時点で会社が持っている資産と、その資産をどこから調達したか(負債・純資産)を左右に並べて示す書類です。B/Sは「会社の財務の健康診断書」ともいえます。P/Lで黒字を出していても、B/Sが蝕まれていれば企業は突然危機に陥ることがあります。
この記事では、B/Sの構造と読み方、経営者が実務で活用するための視点を解説します。B/Sを「一度見て終わり」の書類ではなく、経営状態を定期的に確認するための管理ツールとして使いこなすことを目標にしています。 この領域の全体像は財務諸表完全ガイドで体系的に整理しています。
B/Sの読み方に苦手意識がある経営者の方が、決算書を受け取ったその日から「どこを見て、何を判断するか」を持てるように整理しました。構造の理解から、四半期ごとの点検、CRMデータとの連動までを順に扱います。
対象読者: B/Sの読み方に苦手意識がある中小企業の経営者、財務健全性を定期的にモニタリングしたい経営幹部・CFO候補
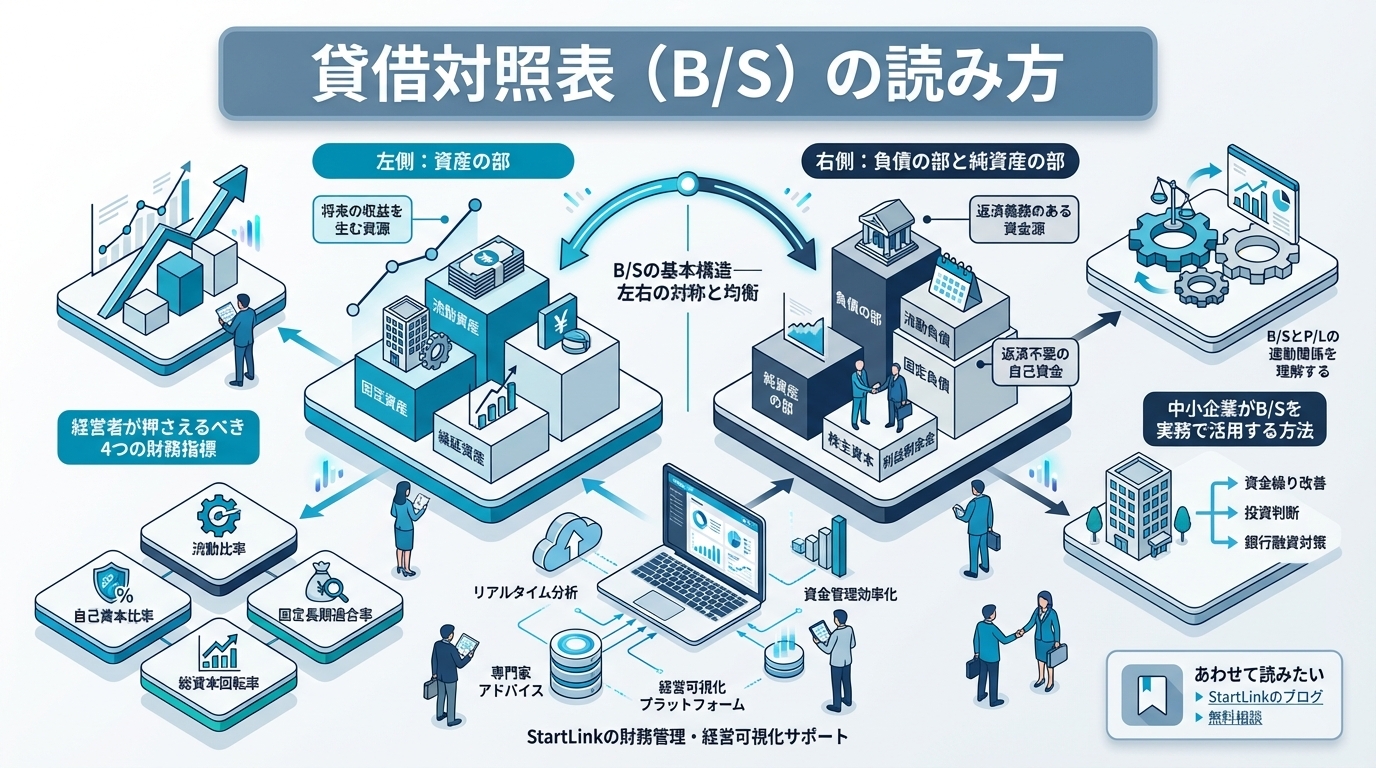
B/Sを読むときに最初に押さえたいのは、左右がそれぞれ何を表しているかです。左側と右側は「同じお金を、別の角度から見たもの」と捉えると理解しやすくなります。この構造が頭に入っていれば、個々の勘定科目が増減したときに、反対側で何が起きているかを推測できるようになります。
貸借対照表は、英語では「Balance Sheet」といい、常に左右がバランスする(一致する)特徴があります。左側(借方)に「資産」、右側(貸方)に「負債」と「純資産」が配置されます。
| 左側(借方) | 右側(貸方) |
|---|---|
| 資産 | 負債 |
| 流動資産 | 流動負債 |
| 固定資産 | 固定負債 |
| 繰延資産 | 純資産(自己資本) |
左側の資産は、企業が事業のために保有しているものの一覧です。現金や預金、まだ回収していない売掛金、在庫、建物や設備、ソフトウェアなどが並びます。
右側は、左側の資産を手に入れるための資金の出どころを示します。金融機関や取引先から借りている、またはまだ支払っていないお金が「負債」、株主が出資したお金や事業で稼いで蓄積したお金が「純資産」です。右側を見ると、会社が他人の資金にどれだけ頼っているかがわかります。
左右の合計は常に等しくなります。これは「資産 = 負債 + 純資産」という会計の基本等式によるものです。たとえば銀行から借り入れると、左側の現金と右側の借入金が同じ額だけ増えます。利益が出て現金が増えれば、右側の純資産(利益剰余金)が同じ額だけ増えます。取引のたびに左右が同時に動くため、合計がずれることはありません。
資産の部は、会社の「持ち物」を換金のしやすさで分けて並べたものです。経営者が特に注目したいのは、短期の支払いに使える流動資産の厚みと、その中身の質です。同じ金額の流動資産でも、現金が多いのか、売掛金や在庫が多いのかで、実際の支払い能力は大きく変わります。
流動資産は、1年以内に現金に変換できる(または現金そのものの)資産です。企業の短期的な支払能力を示す重要な項目です。
主な流動資産の内訳:
売掛金の回収期間が長くなっていたり、在庫が積み上がっていたりする場合は、キャッシュフローに悪影響を与えるシグナルです。
固定資産は、1年を超えて保有・使用する資産です。
主な固定資産の内訳:
固定資産はすぐに現金に戻らないため、どの資金で買ったのかが問われます。自己資金で賄っているのか、長期の借入金で賄っているのかは、後述する固定比率で読み取れます。
流動資産の合計額だけを見て安心するのは避けたいところです。本記事では、次の順番で中身を見ることをおすすめします。
| 見る項目 | こうなっていたら | 次に取る行動 |
|---|---|---|
| 現金・預金の推移 | 売上が伸びているのに現金が横ばい・減少 | 売掛金と在庫のどちらが膨らんでいるかを切り分ける |
| 売掛金の残高 | 売上の伸び以上に売掛金が増えている | 取引先別に未回収の案件を洗い出し、回収予定日を記録する |
| 棚卸資産の残高 | 売上が横ばいなのに在庫が増えている | 品目別の滞留状況を見て、発注量の見直しを営業・購買と話し合う |
どの項目が膨らんでいるかで、手を打つ部門が変わります。売掛金なら営業と経理、在庫なら購買や製造、というように担当を決めて次の四半期に再点検する流れをつくると、数字が「誰かの気づき」に頼らずに改善へつながります。
右側は、会社が誰からお金を預かっているかを示します。負債はいずれ返す必要のあるお金、純資産は返済の必要がない会社自身のお金です。両者のバランスが、会社の安定性を左右します。
流動負債は、1年以内に支払い期限が来る負債です。
主な流動負債の内訳:
流動負債は、左側の流動資産と並べて読むのが基本です。近いうちに出ていくお金(流動負債)に対して、近いうちに入ってくるお金(流動資産)が足りているかを見ることで、資金繰りの余裕がわかります。
固定負債は、返済期間が1年を超える長期の負債です。長期借入金・社債などが含まれます。
固定負債は返済までの期間が長い分、設備投資など長く使う資産の調達源として向いています。逆に、長く使う設備を短期借入金で賄っていると、設備がお金を生む前に返済期限が来てしまい、資金繰りを圧迫することがあります。調達の期間と使い道の期間がそろっているかは、右側を読む際のひとつの視点です。
純資産は、資産から負債を差し引いた残余です。株主が出資した資本金・資本剰余金と、事業で蓄積した利益剰余金が主な構成要素です。
純資産の増減は、P/Lの当期純利益と直接連動します。利益を出せば純資産(利益剰余金)が増え、赤字が続けば減っていきます。純資産の中でも利益剰余金が厚い会社は、過去に稼いだ利益を社内に積み上げてきた会社だと読み取れます。
B/Sの数字は、単独で見るより比率にすることで変化に気づきやすくなります。ここでは、経営者が最低限押さえておきたい4つの指標を整理します。望ましい水準は業種や事業モデルによって異なるため、本記事では一律の線引きではなく「自社の推移」と「同業の水準」を並べて判断する読み方をおすすめします。
| 指標 | 計算式 | 何がわかるか | 悪化のサインの例 |
|---|---|---|---|
| 自己資本比率 | 純資産 ÷ 総資産 × 100 | 総資産のうち自己資金で賄われている割合 | 期をまたいで低下が続いている |
| 流動比率 | 流動資産 ÷ 流動負債 × 100 | 短期的な支払能力 | 流動資産が流動負債を下回る、または下降が続く |
| 当座比率 | (現金・預金 + 売掛金)÷ 流動負債 × 100 | 在庫を除いた即時の支払能力 | 流動比率との差が広がっている |
| 固定比率 | 固定資産 ÷ 純資産 × 100 | 固定資産を自己資金でどれだけ賄えているか | 固定資産が純資産を上回り、差が開いている |
自己資本比率 = 純資産 ÷ 総資産 × 100
自己資本比率は、総資産のうち自己資金で賄われている割合を示します。高いほど借入への依存が小さく、景気の悪化や売上の落ち込みに耐えやすい体質といえます。銀行融資の審査でも重視される指標です。前期より下がっている場合は、利益が出ていないのか、借入が増えたのかを右側の内訳で切り分けると、次に打つ手が見えてきます。
流動比率 = 流動資産 ÷ 流動負債 × 100
流動比率は、短期的な支払能力を示します。目安とされる水準は業種によって異なります。流動資産が流動負債を下回る状態は、短期の支払い義務が短期の資産で賄えないことを意味し、資金繰りリスクが高まります。
当座比率 =(現金・預金 + 売掛金)÷ 流動負債 × 100
流動比率より保守的な指標です。在庫などの換金性が低い資産を除いた「即座に支払いに充てられる資産」の比率を示します。流動比率は十分なのに当座比率が低い場合は、流動資産の多くを在庫が占めていると読めるため、在庫の回転を見直す材料になります。
固定比率 = 固定資産 ÷ 純資産 × 100
固定資産を自己資金でどれだけ賄えているかを示します。固定資産が純資産を上回ると、固定資産の一部を借入金などで賄っていることを意味します。その場合は、借入の多くが長期の固定負債になっているかを見て、短期借入金で設備を賄っていれば借り換えを金融機関と相談する、という順に判断できます。
B/Sの数字は、表面的な比率だけでは実態を見誤ることがあります。ここでは、具体的なシナリオを通じて、B/Sの「裏側」を読み解く視点を紹介します。いずれも、比率の計算に使っている科目の中身を一段掘り下げることがポイントになってきます。
流動資産の大半が売掛金で占められている場合、流動比率が高く見えても実質的な支払い能力は限定的です。売掛金は「まだ入金されていないお金」であり、取引先の支払い遅延や倒産リスクを内包しています。
この場合に見たいのが、売掛金の回収期間(DSO: Days Sales Outstanding)です。自社の取引条件や同業と比べて回収期間が長くなっているなら、帳簿上の流動比率ほどの支払い能力はないと考えたほうが安全です。回収期間が延びていたら、取引先別に遅れている案件を特定し、請求・督促の担当と期日を決めるところまでを一つの対応として扱うことをおすすめします。
中小企業のB/Sでよく見かけるのが「役員貸付金」です。経営者個人が会社から資金を借りている状態ですが、これが残り続けるとB/S上の資産として計上されるにもかかわらず、銀行の融資審査では大幅な減点対象になります。
銀行の審査担当者は、役員貸付金を「回収不能な資産」として見なすことが多く、自己資本比率の実質的な計算から除外するケースがあります。そうなると、B/S上の自己資本比率よりも実質の自己資本比率は低く評価されます。役員貸付金が残っている場合は、税理士と相談のうえ毎期の解消計画を立て、残高の推移をB/Sで追っていくことをおすすめします。
P/Lでかろうじて黒字を維持していても、その裏でB/Sの劣化が進行しているケースがあります。
一度の決算だけでは変化の向きがわかりません。自己資本比率と流動比率が期をまたいで下がり続けているなら、キャッシュフロー改善策の検討を始める合図と捉えてください。四半期ごとにB/Sを並べて見る習慣が、このシグナルを早く察知する手段になります。
B/SとP/Lは独立した書類ではなく、密接につながっています。P/Lが「一定期間の成績」、B/Sが「その結果として今どうなっているか」を表すため、片方だけでは会社の状態を読み違えることがあります。ここでは、2つの書類がどこでつながっているかを整理します。
P/Lで計上した当期純利益は、B/Sの純資産(利益剰余金)に加算されます。逆に赤字(当期純損失)が続くと、利益剰余金が削られ、最終的には資本金まで食い潰す状態(債務超過)に至ります。P/Lの最終行とB/Sの純資産の動きを並べて見ると、利益が会社の体力として残っているかがわかります。
P/Lで売上を掛けで計上すると、入金されるまでの間はB/Sの流動資産(売掛金)が増加します。売上が伸びてもB/Sの売掛金が膨らんでいる場合、回収管理に課題がある可能性があります。P/Lだけを見ていると、こうした問題を見落とすことになります。
本記事では、次の順番でP/LとB/Sを突き合わせる読み方を提案します。
1と2がそろっていれば、成長に伴う自然な増加なのか、回収や在庫の問題なのかを判断できる状態です。
多くの中小企業では、B/Sの確認は決算時のみになりがちです。しかし、少なくとも四半期に一度はB/Sを見る機会をつくることを勧めます。ここでは、手作業に頼らずに点検を続けるための考え方を整理します。
突き合わせの手間が大きいほど点検は後回しになり、決算時にまとめて見るだけになりがちです。
| 項目 | スプレッドシートと会計ソフトを別管理 | CRMと会計データを連携 |
|---|---|---|
| 売掛金の内訳 | 経理が会計ソフトから抽出し、営業リストと手で照合 | 取引(案件)単位で入金状況を参照できる |
| 情報の鮮度 | 照合した時点の情報で止まる | 連携の更新に合わせて反映される |
| 担当者の把握 | 照合結果を見た人が営業に個別連絡 | 案件の担当者がそのまま紐づいている |
| 引き継ぎ | 照合のやり方が担当者の頭の中に残る | 項目とレポートとして社内に残る |
まず自己資本比率の推移を見ます。前年同期より下がっている場合は、利益が出ていないか、あるいは負債が増加していることを意味します。次に売掛金の残高と回収期間を見ます。売掛金の残高が売上高の増加以上に伸びている場合、回収遅延が発生している可能性があります。
| ステップ | 見るもの | 次へ進む条件 |
|---|---|---|
| 1 | 自己資本比率・流動比率を前期・前年同期と並べる | 変化の向き(改善・横ばい・悪化)が言える |
| 2 | 悪化した指標の分子・分母のどちらが動いたか | 動いた科目を特定できている |
| 3 | 特定した科目(売掛金・在庫・借入金など)の内訳 | 担当部門と対応期限を決められる |
| 4 | 次の四半期で同じ指標を再点検 | 対応の効果が数字で見えている |
四半期点検を経営者や経理担当者の頑張りに任せると、担当が変わった時点で止まりやすくなります。指標の並べ方、見る順番、悪化時の連絡先を決めて、毎回同じレポートで見られる形にしておけば、新しく加わったメンバーでも同じ点検を引き継げます。最初から全指標を整える必要はなく、自己資本比率と売掛金の2つから始めて、慣れてきたら当座比率や固定比率を足していく進め方をおすすめします。
B/Sの売掛金は、営業が受注し、請求し、入金されるまでの流れの途中にあるお金です。そのため、売掛金の状態は会計の側だけでなく、営業の側からも追えるようにしておくと、問題に早く気づけます。ここでは、CRMを起点にした見える化の考え方を整理します。
HubSpotでは、コンタクト(担当者)・会社・取引(案件)が関連付けられたデータとして管理されます。
リードが商談になり、取引が受注となって顧客になり、請求・入金へと進む一連の流れの中で、売掛金は「受注から入金までの間」に位置します。
取引パイプラインは自社のプロセスに合わせてステージを作成・編集でき、ステージ移動時に入力を求めるプロパティも設定できます(出典:Set up and customize pipelines)。
受注後に「請求日」や「入金予定日」を入力する設計にしておけば、入力漏れを担当者の注意力ではなく仕組みで防げます。どのステージや項目を置くかは事業モデルや請求の形態によって変わるため、自社の受注から入金までの流れを先に書き出してから設計することをおすすめします。
CRMの商談データと会計ソフトの売掛金データを連動させると、B/S上の売掛金残高の実態を早く把握でき、未回収案件の早期発見につながります。HubSpotの案件・取引ステータスと、「Sync for freee」で連携したfreeeの売掛金データを突き合わせると、B/Sに載る売掛金の状態を営業現場の側から把握しやすくなります。
カスタムレポートビルダーでは、取引や会社など複数のデータソースを組み合わせたレポートを作成できます(出典:Create reports with the custom report builder)。
以下の画面は、HubSpotのレポートで商談をクローズ日別に集計したテーブルの例です。
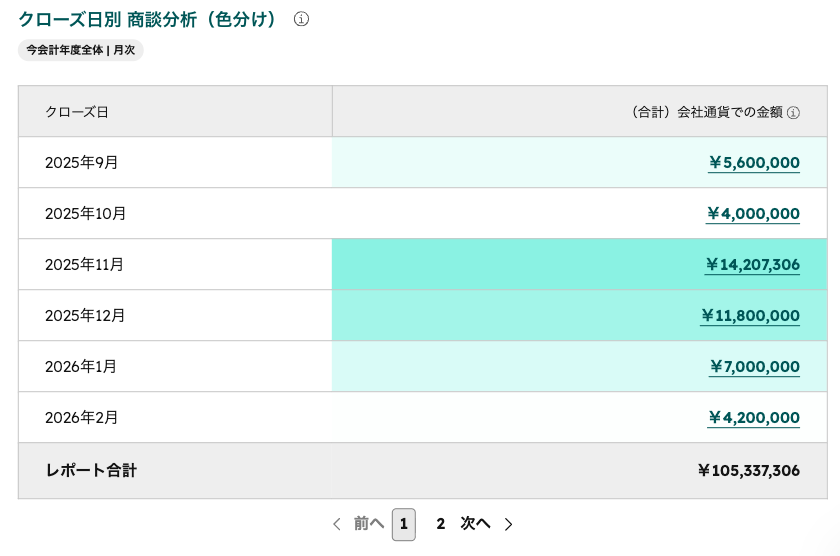
このように受注のタイミングを月別に並べておくと、会計側の売掛金残高の増減と、営業側の受注の動きを同じ期間で見比べる土台になります。受注が増えていないのに売掛金が増えている月があれば、回収の遅れを疑うきっかけになります。
CRMとの連携は、売掛金の「どの案件が遅れているか」を早く見つけるための手段です。ただし、B/Sそのものを作るのは会計ソフトと税理士の役割であり、CRM側の数字がそのまま決算の数字になるわけではありません。両者の数字が合わないときは、まず会計側を正として、CRM側の入力漏れや連携の対象外になっている取引がないかをたどる、という順番を決めておくと混乱を防げます。
AIを使って、滞留している売掛金や与信上気になる取引先を洗い出す仕組みも考えられます。その場合も、AIには一覧の作成や変化の検知を任せ、督促の方法や取引継続の判断は人が行う、という役割分担をおすすめします。
すべての企業に同じアプローチが当てはまるわけではありません。自社の規模や業界特性、既存システムとの制約を踏まえた上で、段階的に導入することが重要です。ここでは、どこから手をつけるかの判断材料を整理します。
| いまの状態 | 最初に取り組むこと |
|---|---|
| B/Sを決算時にしか見ていない | 四半期ごとに自己資本比率と流動比率を並べる |
| 指標は見ているが、悪化の原因をたどれない | 売掛金を取引先・案件単位で一覧化する |
| 営業の案件管理と会計が別々 | 受注から入金までの項目をCRM側に設け、会計データとの突き合わせを始める |
いまの状態に最も近い行から始め、その行の取り組みが定着してから次の行に進む進め方をおすすめします。
CRM側に財務関連の項目を増やしすぎると、入力が負担になり、結局使われなくなります。最初は請求日・入金予定日・入金状況など、売掛金の点検に直結する項目に絞り、四半期の点検で使わなかった項目は次の見直しで削る、という運用が続けやすい形です。
B/Sの作成や決算、税務上の判断は税理士の領域です。経営者とCRMの役割は、決算を待たずに変化の兆しをつかみ、税理士や金融機関との相談に早く持ち込むことにあります。役割を分けておくと、社内で何を整えればよいかがはっきりします。
A: 「資産 = 負債 + 純資産」という会計の基本等式によるものです。企業が持つすべての資産は、「借りてきたお金(負債)」か「自分で出したお金・稼いだお金(純資産)」のどちらかで調達されています。取引のたびに左右が同じ額だけ動くため、合計は常に一致します。
A: 一概に悪いとはいえません。成長投資のための借入金は、将来の収益増加につながる「良い負債」です。重要なのは、負債の返済能力(利益・キャッシュフロー)と借入のバランスです。借入金の返済に毎月の営業キャッシュフローが追いつかない状態になると、問題が生じます。
A: freeeなどのクラウド会計ソフトを使えば、月次試算表(P/L・B/Sを含む)を翌月初旬に見られます。毎月見るのが難しければ、四半期(3カ月に1回)を最低限の頻度として設定することをお勧めします。
A: 純資産がマイナスになった状態を「債務超過」といいます。すべての資産を売却しても負債を返済しきれない状態であり、銀行融資を受けることが困難になります。中小企業でも、債務超過になると取引先・金融機関への信用力が大幅に低下します。
A: できません。B/Sの作成は会計ソフトと税理士の領域で、CRM連携の目的は売掛金などの状態を営業の側から早くつかむことにあります。CRM側の数字と会計側の数字が合わないときは、会計側を基準にCRM側の入力や連携の範囲を見直してください。
まずは、直近の決算書と前期の決算書を並べ、自己資本比率と流動比率の変化の向きを見るところから始めてみてください。
CRMを活用した業務効率化やAIとの連携に関するご相談は、StartLinkまでお気軽にお問い合わせください。
StartLinkは、CRMと会計データをつなぐ設計支援を行っています。HubSpotの案件・取引ステータスと、「Sync for freee」で連携したfreeeの売掛金データを突き合わせ、B/Sに載る売掛金・在庫の状態を営業現場側から早期に把握できる設計のご相談を承っています。
Claude Codeエージェントを活用した与信・滞留チェックの自動化もご提案可能です。
B/Sそのものの作成代行、決算業務、財務分析のアウトソースは対応範囲外ですが、「CRM側から売掛金・財務健全性を見える化したい」というご相談はお気軽にどうぞ。
記事の内容を、そのまま実務に落とし込みたい方向け
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。