この記事の結論
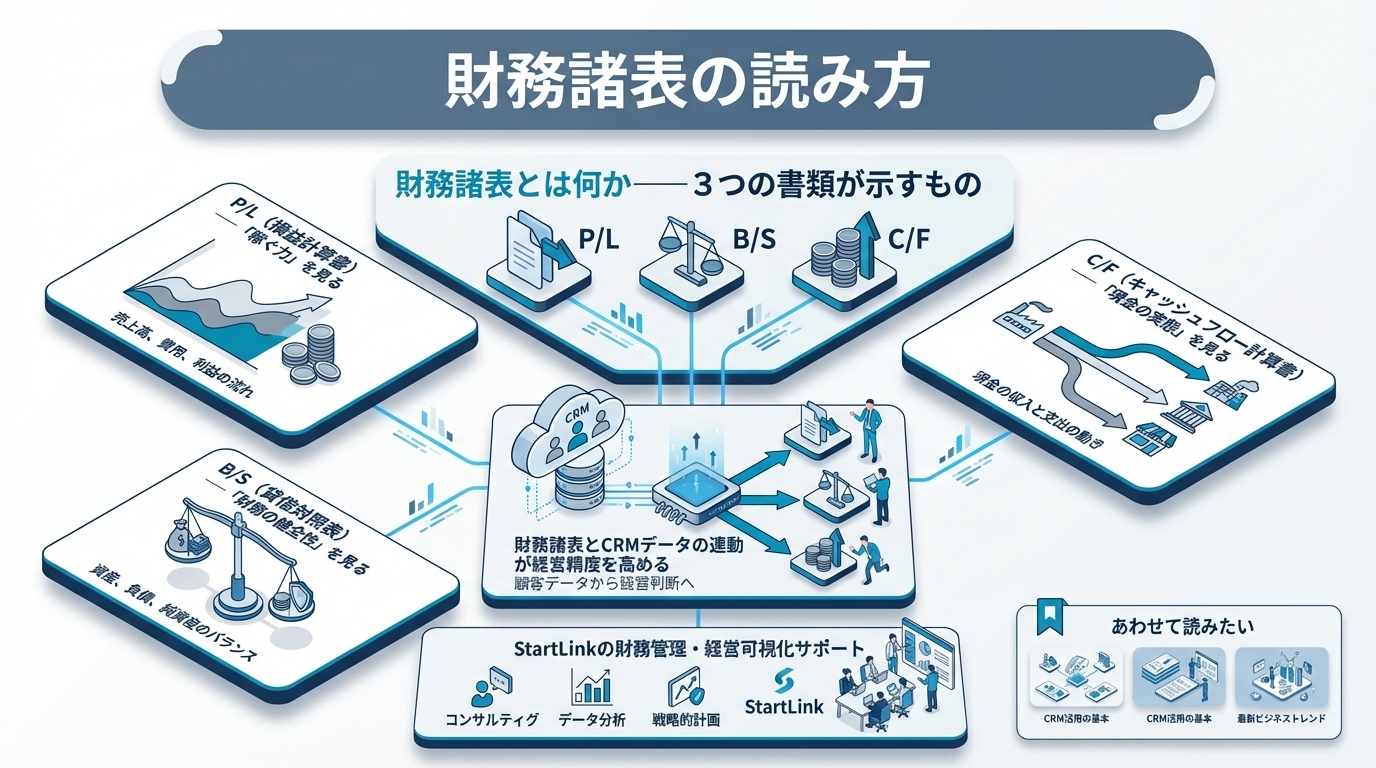
財務三表は、1つの事業を3つの角度から写す書類です。P/Lで稼ぐ力、B/Sで財務の状態、C/Fで現金の動きを見て、3枚を一体で読みます。
財務三表は、1つの事業を3つの角度から写す書類です。P/Lで稼ぐ力、B/Sで財務の状態、C/Fで現金の動きを見て、3枚を一体で読みます。
財務三表は、1つの事業を3つの角度から写す書類です。P/Lで稼ぐ力、B/Sで財務の状態、C/Fで現金の動きを見て、3枚を一体で読みます。
「売上は伸びているのに、手元に現金がない」
「黒字なのに、なぜ資金繰りに追われるのかわからない」
「税理士から届く試算表を、どこから見ればよいのかわからない」——
財務諸表とは、企業の稼ぎ、財産、現金の動きを決まった形式で記録した書類です。経営者はP/L(損益計算書)、B/S(貸借対照表)、C/F(キャッシュフロー計算書)を照らし合わせることで、利益と現金のずれや財務状態の変化を確認できます。
財務諸表を税務申告のためだけの書類として年に一度見るのではなく、月次の経営判断に使うことが大切です。
見る項目を決め、毎月同じ手順で確認すれば、会計知識だけに頼らず数字の変化を行動につなげやすくなります。この領域の全体像は財務諸表完全ガイドで体系的に整理しています。
財務諸表を経営判断の材料として使うために、三表それぞれの役割と実務での読み順を整理します。数字の変化を見つけた後、どの明細や業務データに戻るかも解説します。
財務三表は、同じ事業を異なる時間軸と視点で表します。どれか一枚だけで判断せず、まず知りたいことに合う書類を選び、他の二表で数字の背景を確かめます。
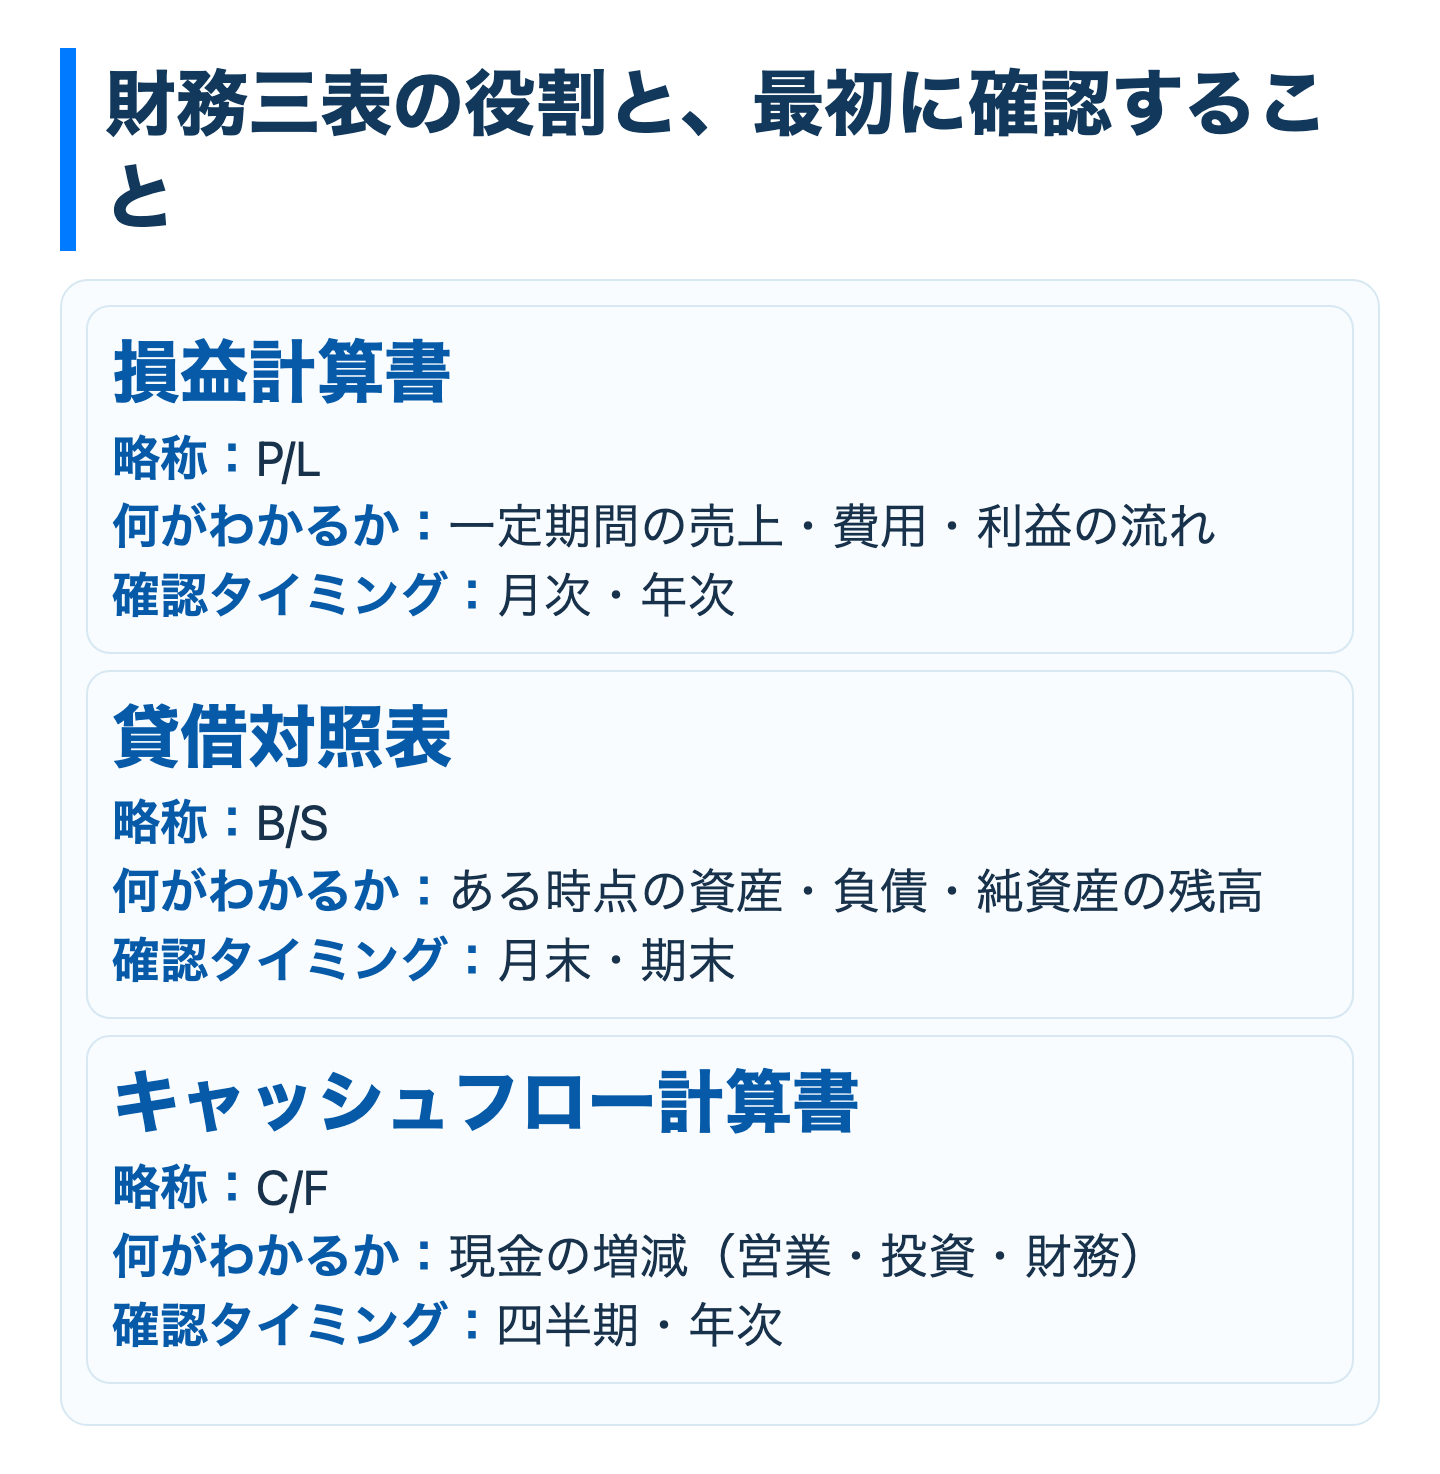
次の図は、損益計算書・貸借対照表・キャッシュフロー計算書の役割と期間を比較します。
| 財務諸表 | 何がわかるか | 確認タイミング |
|---|---|---|
| 損益計算書(P/L) | 一定期間の売上・費用・利益の流れ | 月次・年次 |
| 貸借対照表(B/S) | ある時点の資産・負債・純資産の残高 | 月末・期末 |
| キャッシュフロー計算書(C/F) | 現金の増減(営業・投資・財務) | 四半期・年次 |
P/Lは一定期間の成績表、B/Sは月末や期末時点の財産目録、C/Fは現金の動きを示します。確認を始める書類は、知りたいことで選びます。
最初に確認したい問いを決めると、見る順番が明確になります。
たとえば「利益が出ているのに現金が減っている」なら、次の順で確認します。
三表は、次の点でつながっています。
このつながりを押さえると、利益と現金の差を追う手掛かりになります。
次の表は、三表を見比べるときの代表的な整理例です。該当する状態を見つけたら、その行の「次の行動」に沿って原因の候補を絞ります。
| P/Lの状態/B/S・C/Fの状態 | 疑うべきこと | 次の行動 |
|---|---|---|
| 黒字/営業活動によるC/Fがマイナス | 売掛金の回収遅れ、在庫の積み上がり | B/Sの売掛金・在庫の前月比を見て、増えている側から原因を特定する |
| 黒字/借入金が毎期増えている | 利益以上に資金を使っている | 投資活動によるC/Fの中身を見て、計画した投資かどうかを切り分ける |
| 赤字/現金残高は横ばい | 借入や増資で穴埋めしている | 財務活動によるC/Fを見て、資金の出どころと返済予定を把握する |
| 黒字/3表とも前期から改善 | 大きな異変は見えにくい | 粗利率と営業利益率の推移を月次で追い、改善が続くかを見る |
この表は異変の可能性を探すための読み方であり、原因を確定するものではありません。
たとえば黒字で営業C/Fがマイナスなら、売掛金と在庫のどちらが増えているかを確認し、増えている側の入金予定や販売計画を調べます。
P/Lは、一定期間における売上、費用、利益の流れを示します。上から順に利益が絞り込まれるため、どの段階で利益が減っているかを見ると、商品や価格、経費のどこを確認するか判断できます。
P/Lは売上高から始まり、売上原価、販売費及び一般管理費などを差し引いて利益を示します。
毎月の経営判断では、まず営業利益までを確認します。
適正水準は業種やビジネスモデルで異なるため、まず自社の過去の推移と比べます。
完璧な財務分析を一度に目指すより、まず売上高と経費の上位項目を毎月同じ形式で並べます。増減の理由を説明できるようになったら、粗利率や営業利益率、商談データとの照合へ段階的に広げます。
| 段階 | やること | 次へ進む目安 |
|---|---|---|
| 1 | 売上高を前月・前年同月と並べる | 増減の理由を一言で説明できる |
| 2 | 経費の上位10項目を前月と並べる | 増えた項目の理由を担当者に聞ける |
| 3 | 粗利率と営業利益率を計算し、推移を記録する | 数カ月分の推移が1枚で見られる |
| 4 | 推移の変化を、営業データ(商談数・受注率)と照らし合わせる | 数字の変化を次月の行動に置き換えられる |
表の「次へ進む目安」を満たせない場合は、分析項目を増やす前に、対象期間や集計方法をそろえます。増減の説明ができた項目から次の確認へ進み、変化と理由を毎月記録します。
B/Sは、月末や期末時点で企業が何を持ち、どのように資金を調達しているかを示します。資産と負債・純資産の対応を見ると、利益が財産や資金の状態にどう表れているかを確認できます。
B/Sの左側には資産、右側には負債と純資産が並び、左右の合計は一致します。
右側は資金をどこから集めたか、左側は集めた資金を何に使っているかを表します。
資産が増えているときは、それが現金や売掛金、在庫、固定資産のどれなのかを確認し、対応する負債や純資産の変化と照らし合わせます。
一般的な目安を一律に当てはめるのではなく、自社の過去の推移と事業の性質を確認します。
月末のB/Sでは、まず手元資金、未回収の売上、外部資金への依存の変化を確認します。変化が見つかったら、対応する入出金や取引の明細に戻ると原因を調べやすくなります。
| 見る場所 | 何を読み取るか | 変化があったときの次の行動 |
|---|---|---|
| 現金及び預金 | 手元資金の増減 | 減っていれば、C/Fのどの区分で減ったかを追う |
| 売掛金 | 未回収の売上 | 売上の伸び以上に増えていれば、入金予定日を過ぎた請求の一覧を作る |
| 借入金(短期・長期) | 外部資金への依存度 | 増えていれば、その資金の使い道が投資か運転資金の穴埋めかを切り分ける |
売掛金が増えた場合は、売上計上と入金の時期を分けて、入金予定日を過ぎた請求から確認します。借入金が増えた場合は、資金使途を投資と運転資金に分け、投資計画や返済予定と一致しているかを調べます。
C/Fは、現金がどの活動から増減したかを示します。P/L上の利益と実際の入金は一致しないことがあるため、黒字でも現金が減る場合は、営業・投資・財務の区分に沿って資金の動きを調べます。
C/Fは、次の三つの区分で現金の動きを示します。
三つの符号を合わせて見ると、現金が本業、投資、資金調達のどこで動いたかを整理できます。
営業活動がプラスで投資活動がマイナス、財務活動もマイナスなら、本業で生み出した現金を投資や返済に使っている可能性があります。
投資活動のマイナスは、それだけで問題とはいえません。投資の内容と計画を照らし合わせ、想定した支出かどうかで判断します。
単月のマイナスだけで結論を出さず、まずP/Lが赤字か黒字かを確認します。
売掛金に大きな変化がなければ、在庫の増減を確認します。在庫が増えている場合は仕入れ計画と販売計画を照らし合わせます。
こうしてP/L、B/S、C/Fの順に戻る場所を決めると、漠然と「資金繰りが悪い」と捉えず、次の確認作業を具体化できます。
C/Fの作成義務については、会社計算規則上の計算書類の記載を根拠とします(出典:会社計算規則(e-Gov法令検索))。ただし、法令上の要件は会社の状況や適用関係を確認して判断する必要があります。
正式なC/Fを作成していない場合でも、月ごとの入金合計と支払合計を並べれば、現金の流れを把握する助けになります。
利益と手元資金のずれが大きい月は、入金予定と支払予定を分けて記録し、翌月以降の資金繰りに反映します。
財務諸表の読み方を知っていても、資料作成や確認の担当が毎回変わり、比較方法も異なれば変化を捉えにくくなります。見る頻度と項目、増減があったときの戻り先を決め、誰が担当しても同じ手順をたどれる形にします。
月次ではP/Lと入出金の一覧から確認を始め、四半期や期末にはB/Sを加えます。年次では三表のつながりと前期比を見て、次の事業計画や予算に反映します。
確認頻度を決めるときは、資料がいつ確定し、経営判断にいつ間に合うかを基準にします。
| 頻度(主に見る書類) | 見る項目 | 判断すること |
|---|---|---|
| 毎月(P/L) | 売上高、経費の上位項目、粗利率、営業利益率 | 今月の打ち手(値引き方針、経費の見直し) |
| 毎月(入出金の一覧) | 入金合計と支払合計 | 翌月以降の資金繰りに余裕があるか |
| 四半期・期末(B/S) | 現金、売掛金、借入金、自己資本比率 | 借入や投資の判断 |
| 年次(3表すべて) | 3表のつながりと前期比 | 翌期の事業計画と予算 |
会計ソフトの数字と、営業担当が管理するスプレッドシートを手作業で照合していると、数字の基準がずれたり、担当者ごとに集計方法が変わったりすることがあります。
とくに売上見込みが営業側にしかない場合、P/Lの実績と並べるために転記が発生します。
まず売上高と経費の上位項目を同じフォーマットに並べ、増減の理由を記録します。続いて利益率と入出金、四半期ごとのB/S確認を加え、必要な情報が整理できた段階で営業データとの照合を進めます。
各段階で、次の項目を文書にします。
手順を見ても同じ資料を作れない場合は、分析項目を増やすのではなく、入力元や集計方法を先にそろえます。個人の経験に頼らず、引き継げる作業手順にすることが、財務確認を続ける基盤になります。
P/Lは過去の実績を示しますが、商談の進捗はこれからの売上を考える材料になります。CRMの取引情報を財務データと並べると、営業側の見込みと会計側の実績を区別しながら、着地の前提を確認できます。
HubSpotの取引パイプラインでは、ステージを設定し、各ステージに確度を割り当てられます(出典:Set up and customize pipelines(HubSpotナレッジベース))。
確度は売上実績ではなく、取引の進捗に基づく見込みを整理するための情報です。
金額の大きい取引が複数あっても、初期ステージにあるなら、合計金額をそのまま着地見込みとみなすことはできません。
以下の画面は、HubSpotのレポートで、商談をクローズ日別にテーブル形式で分析した例です。
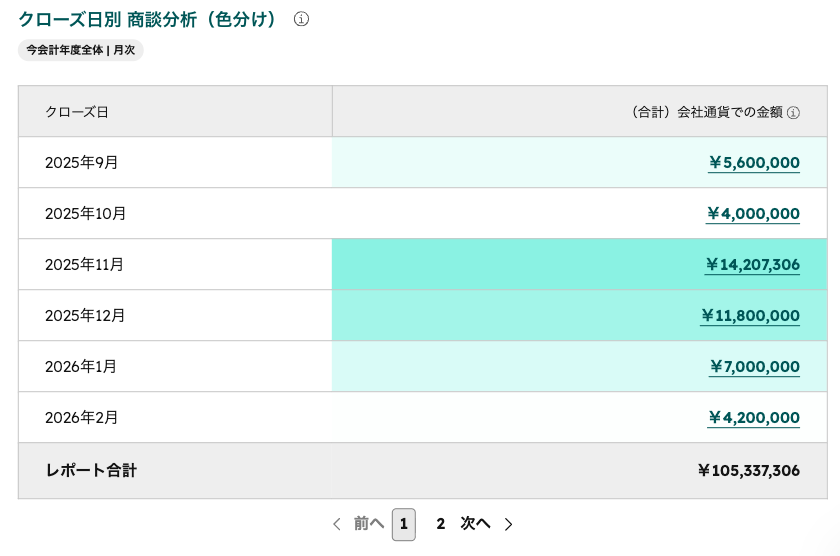
取引の進捗を売上見込みに使うには、ステージ名だけでは足りません。ステージの区切り、確度、進行条件、入力項目を合わせて設計し、担当者間で判断がぶれにくい状態にします。
| 要素 | 決めること | 財務との関係 |
|---|---|---|
| 取引ステージ | 受注の可能性が変わる区切りでステージを分ける | 着地予測の粒度が決まる |
| 受注確度 | 各ステージの受注の見込みを設定する | 見込み額の計算根拠になる |
| ステージ定義 | 各ステージに進む条件を社内で共有する | 担当者ごとの判断のぶれを抑える |
| 必須入力プロパティ | ステージ移行時に金額やクローズ日の入力を求める | P/Lと照合できるデータがそろう |
予測と実績がずれたら、まずずれが大きかったステージを確認します。
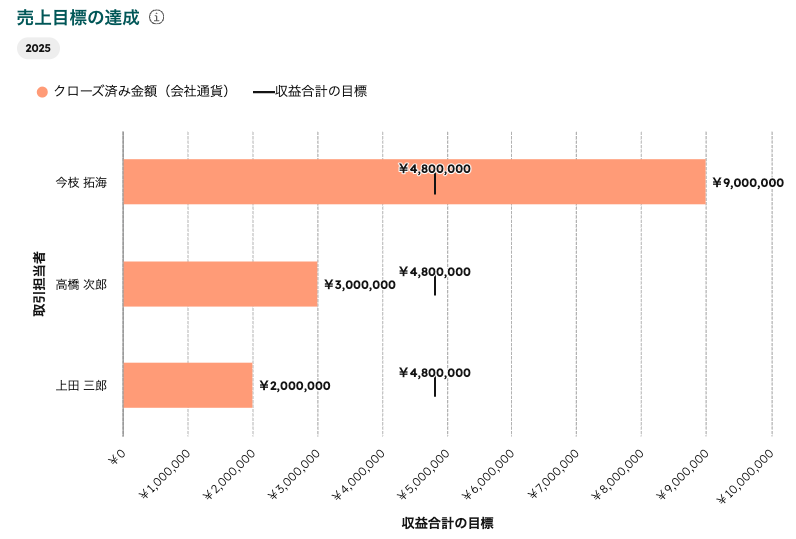
次の画面は、HubSpotのレポート「売上目標の達成」で、担当者別のクローズ済み金額を目標と並べて表示した例です。
HubSpotとfreeeを連携するSync for freeeでは、受注後の請求・取引データの作成を扱います。
連携を検討するときは、現在の製品仕様と運用に沿って、次の点を確認します。
全体の流れは、コンタクトの獲得、取引の管理、受注による顧客化、請求、会計計上へと続きます。
CRMだけで財務情報を完結させず、会計データと並べる設計が必要です。
CRMと会計では、確認できる範囲が異なります。
商談の更新が遅れれば売上見込みも現状からずれるため、CRMの情報を実績や入金額と同じものとして扱わないようにします。
会議では、次の二つを並べて確認します。
両方を並べて見て差があれば、取引の進捗、請求、入金のどこで違いが生じたかを追います。
数字を並べるだけでは、経営判断に結びつきません。変化を見つけ、原因を確かめ、担当と期限を決めて次の行動に置き換えるところまで会議の型に含めます。
粗利率が下がった月にどの案件で値引きがあったか、経費が増えた月にどの活動が増えたかは、社内の営業や業務の状況と照合します。
原因が分からないときは、推測のまま打ち手を決めず、確認する明細と担当者を記録します。
こうした分岐を決めておくと、質問を具体化できます。
会議では、前月や前年同月から動いた項目を挙げ、原因を確認し、翌月までに誰が何をするかを記録します。原因を説明できない項目は、担当者と調査期限を決めて次回に持ち越します。
議事録には、次の内容を残します。
翌月に結果を見返し、想定した変化が起きていなければ、原因の仮説や手順を更新します。この記録を続けることで、個人の記憶だけに依存せず、判断の経緯を引き継げます。
会計処理や税務判断は税理士に相談しつつ、経営者自身も数字の変化を把握することをおすすめします。まず月次P/Lの売上、粗利、営業利益を確認し、変化があれば事業上の出来事と照らし合わせます。原因が会計処理にあるのか、営業や費用にあるのかを分けて質問すると、次の判断につながります。
日常の月次確認では、P/Lから売上や利益の推移を見ると始めやすいです。利益と現金のずれや資金の偏りが気になったら、B/Sの現金、売掛金、借入金を確認します。C/Fや入出金の資料を使って、現金の増減がどの活動から生じたかを追います。
売上を計上しても入金が後になる場合、P/Lの利益と手元の現金にはずれが生じます。B/Sの売掛金や在庫が増えているかを確認し、C/Fの営業活動による現金の動きと照らし合わせます。借入や投資による変化も含め、現金の減少箇所を区分して調べます。
正式なC/Fを作成するかは会社の状況や適用関係を確認して判断します。正式な書類がない場合でも、月ごとの入金合計と支払合計を並べ、現金の動きを確認できます。利益と現金のずれが見つかったら、売掛金、在庫、借入や投資の明細に戻ります。
商談データは進捗に基づく見込みの資料であり、会計上の売上実績や入金額とは区別します。ステージ、受注確度、金額、クローズ予定日を確認し、受注、請求、入金の見通しをそれぞれ整理します。予測と実績がずれた場合は、該当ステージや更新履歴に戻って理由を記録します。
財務三表は、P/Lで稼ぐ力、B/Sで財務の状態、C/Fで現金の動きを見るための書類です。
まずは直近の月次P/Lから、売上高と経費の上位項目を同じ形式で並べることから始めてください。次に、以下の手順で確認範囲を広げます。
CRMを活用した業務効率化やAIとの連携に関するご相談は、StartLinkまでお気軽にお問い合わせください。
記事の内容を、そのまま実務に落とし込みたい方向け
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。