この記事の結論
資金繰り改善の出発点は、売上の大きさではなく「いつ入金され、いつ出ていくか」を管理することです。請求書の即日発行と回収条件の見直しから着手すると、手元資金への効果が早く表れます。
資金繰り改善の出発点は、売上の大きさではなく「いつ入金され、いつ出ていくか」を管理することです。請求書の即日発行と回収条件の見直しから着手すると、手元資金への効果が早く表れます。
資金繰り改善の出発点は、売上の大きさではなく「いつ入金され、いつ出ていくか」を管理することです。請求書の即日発行と回収条件の見直しから着手すると、手元資金への効果が早く表れます。
——中小企業の資金繰りの悩みは、売上不振よりもキャッシュフロー管理の不備から生じるケースが多くあります。
資金繰り改善とは、売上計上から入金までの期間と支払いのタイミングを管理し、手元資金が不足しない状態をつくる取り組みです。利益が出ていても、手元に現金がなければ企業は存続できません。売上はあったのに資金が回らずに立ち行かなくなる、いわゆる「黒字倒産」は、この入金と支払いのずれから起こります。
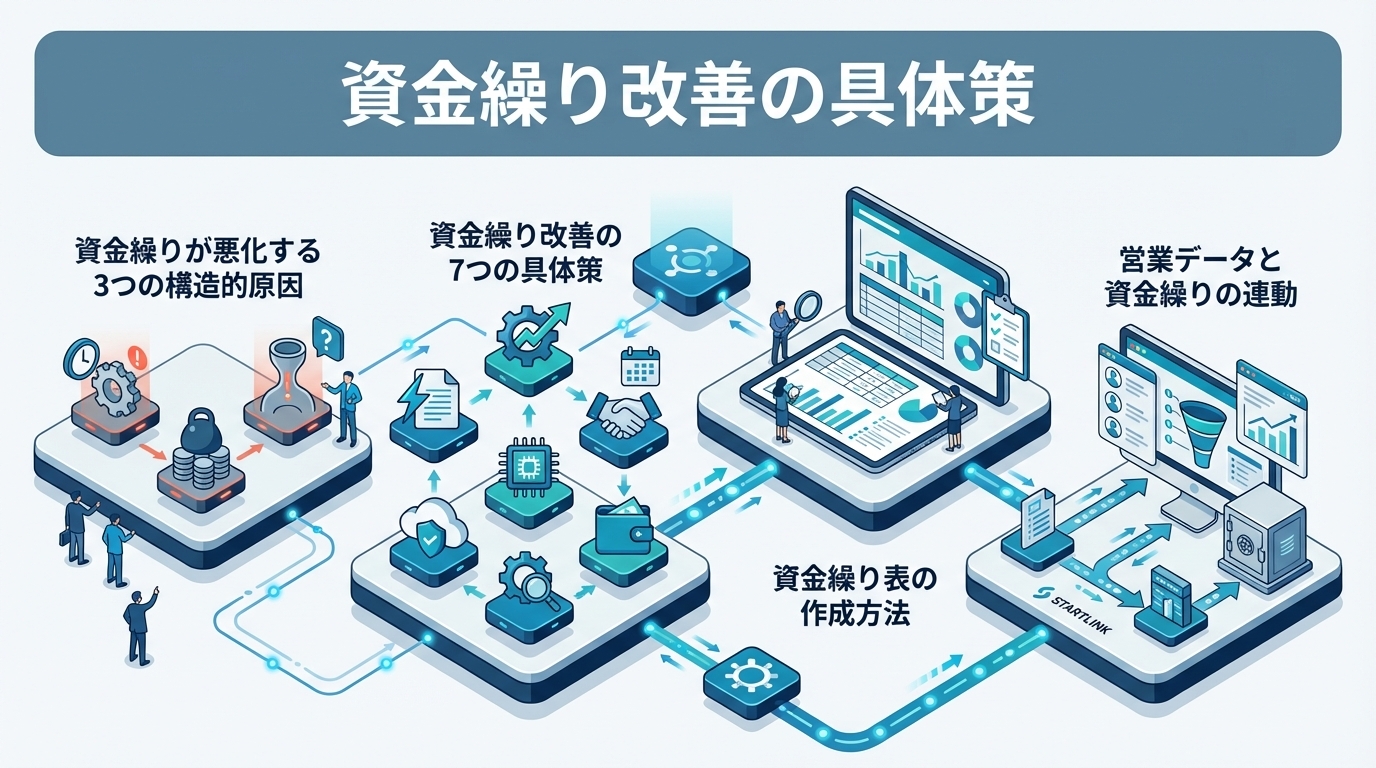
本記事では、中小企業が今すぐ実行できる資金繰り改善の7つの具体策と、資金繰り表の作成方法、さらに営業データと資金繰り予測を連動させる考え方を解説します。
本記事は「中小企業の予算管理|基本の進め方とExcel脱却のタイミング」シリーズの一部です。
本記事はStartLinkの「経営管理DX完全ガイド」関連記事です。
本記事では、売上と手元資金のずれに悩む経営者・管理部門が、原因の把握から具体策、資金繰り表の運用、営業データとの連動までを順番に確認できるように整理しています。
資金繰り改善の具体策について理解を深めたい方に、特に参考になる内容です。
資金繰りの悪化は、多くの場合「売上が足りない」ことではなく、お金の流れの構造に原因があります。原因によって打つべき対策が異なるため、最初に自社がどこで詰まっているのかを切り分けることがポイントになってきます。ここでは代表的な3つの原因と、それぞれの見分け方を整理します。
売上計上から入金までの期間(DSO: Days Sales Outstanding)が長いと、売上は計上されているのに現金が手元にない状態が生じます。業界の商慣習によっては回収までに数ヶ月かかるケースもあり、売上が伸びるほど立て替える資金が膨らんでいきます。
見分け方としては、直近数ヶ月の売上高と売掛金残高を並べてみてください。売上の伸び以上に売掛金残高が増えているなら、回収サイクルが資金を圧迫していると判断できます。この場合は、後述する対策1〜3(請求の即日化・回収条件・エイジング管理)を優先します。
製造業や小売業では、在庫が「現金の塊」です。在庫回転率が低い(=在庫が長期間滞留している)と、それだけ資金が固定されます。帳簿上は資産でも、売れるまでは支払いに使えません。
在庫を持つ事業であれば、品目ごとに「最後に動いた日」を一覧にしてみてください。長く動いていない品目が在庫金額の多くを占めているなら、在庫が資金繰りの主因です。在庫をほとんど持たない受託・サービス業であれば、この原因は後回しにして構いません。
仕入先への支払いが月末に集中する一方、売上の入金は翌月末以降——このタイミングのズレが資金繰りを圧迫します。月単位で見れば黒字でも、月中のある時点で残高が大きく落ち込む構造になっていることがあります。
月末残高だけでなく、支払日と入金日を日付順に並べたときの「最も残高が低くなる日」に着目してください。その日の残高が心もとない場合は、支払いサイトの調整(対策4)や当座貸越などの備え(対策6)を検討する順番になります。
| 原因 | 見るべきデータ | 優先する対策 |
|---|---|---|
| 回収サイクルが長い | 売上高と売掛金残高の推移 | 対策1〜3 |
| 在庫の過剰保有 | 品目ごとの最終出庫日と在庫金額 | 対策5 |
| 支払いと入金のずれ | 日付順に並べた入出金と最低残高日 | 対策4・6 |
ここでは、手作業の管理がどこで限界を迎えるのかを整理します。
営業は案件管理の表、経理は請求・入金の表、経営者は資金繰り表——と、同じ取引の情報が別々のファイルに入っているケースは珍しくありません。こうなると「受注したはずの案件が資金繰り表に入っていない」「入金予定日が営業と経理で違う」といった差分が起こります。
資金繰り表の数字がずれたとき、どの表が正しいのかを担当者に聞いて回らないとわからない状態であれば、管理の仕組みそのものを見直すタイミングと考えています。
手作業の表は、作った人にしか更新方法がわからなくなりがちです。担当者が休んだり退職したりすると、資金繰り表が止まってしまいます。資金繰りは止めてはいけない業務なので、個人の頑張りではなく、誰が担当しても同じ手順で更新される仕組みにしておくことをおすすめします。
すべての企業がすぐにシステムへ移行すべきというわけではありません。次の表のように、状況に応じて判断いただければと思います。
| 確認すること | Excelのままで回る状態 | 仕組み化を検討したい状態 |
|---|---|---|
| 情報の置き場所 | 案件・請求・資金繰りが1つの表で完結している | 営業と経理で別の表を持ち、転記が発生している |
| 更新担当 | 複数人が同じ手順で更新できる | 特定の1人しか更新できない |
| 予測の根拠 | 入金予定が契約書ベースで固定的 | 商談の進み具合で入金時期が変わる |
右側の列に当てはまる項目が多いほど、後述する営業データとの連動を検討する価値が高くなります。
資金繰り改善の7つの具体策のうち、最初に取り組みたいのが入金を早める対策です。支出を減らすよりも取引先との交渉が少なく、社内の仕組みを変えるだけで効果が出るものが含まれています。ここでは請求、回収条件、売掛金の管理の3つを順に見ていきます。
意外と見落とされがちですが、請求書の発行が遅れれば入金も遅れます。納品完了と同時に請求書を発行する仕組みを作りましょう。クラウド請求書サービス(freee請求書、マネーフォワード請求書等)を使えば、請求書の作成・送付を自動化できます。
以下の画面は、freeeの請求書プレビューの例です。宛名に「[demo]株式会社freee企画」、発行元に「開発用テスト事業所」が表示されたデモ用の請求書です。
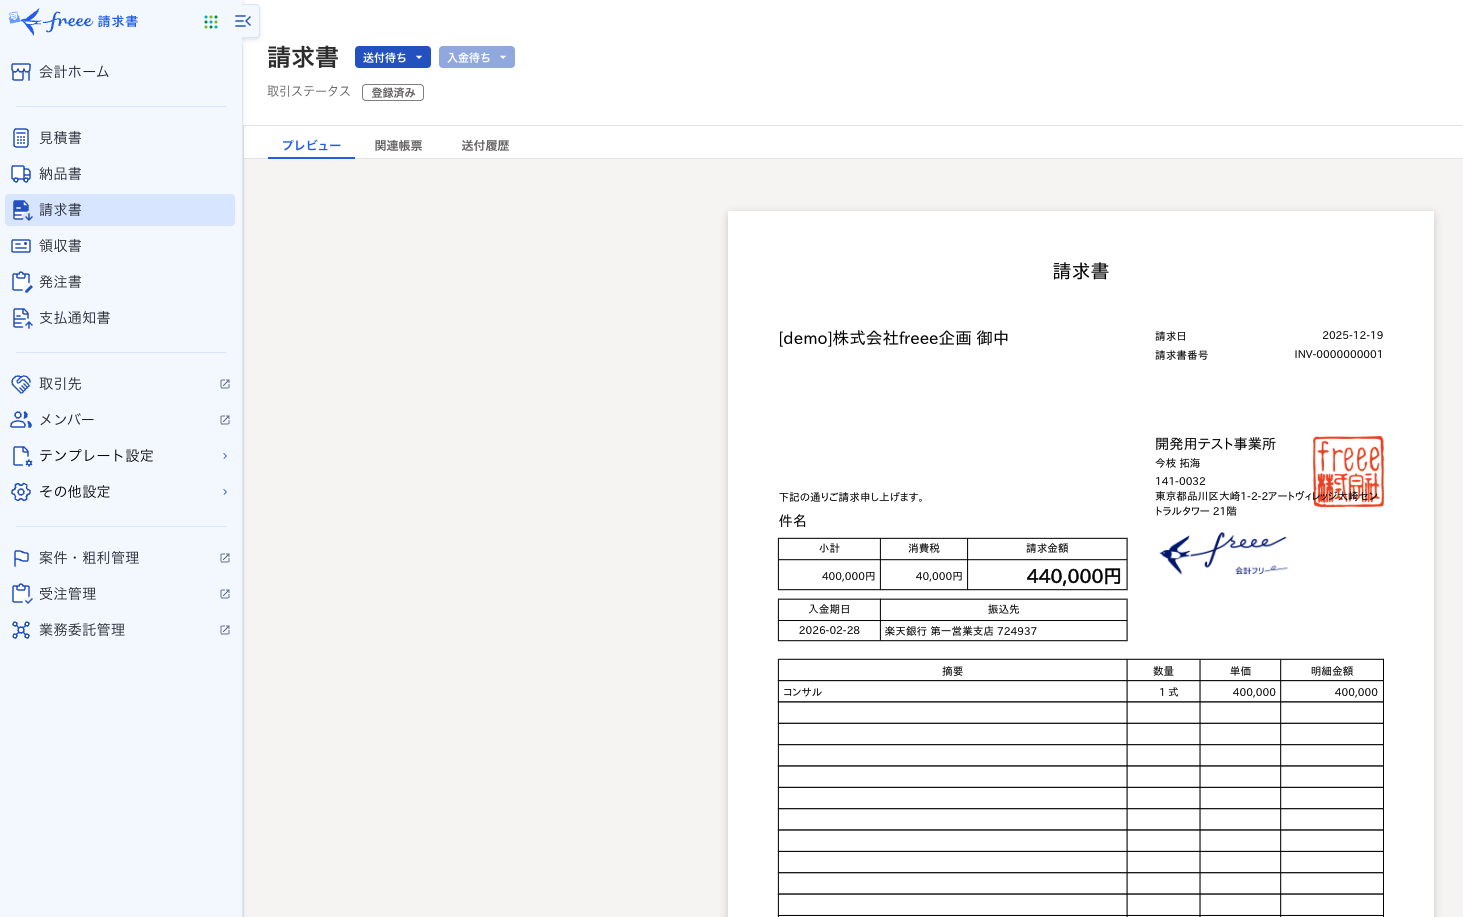
即日化を進めるときは、まず「納品から請求書発行までに何日かかっているか」を数件分さかのぼって調べてみてください。
新規取引の契約時に、回収サイトを短縮する交渉を行います。次の表は、月商1,000万円の企業を想定した試算です。回収サイトを30日短縮すると、おおよそ1ヶ月分の売上に相当する資金が早く手元に入る計算になります。
| 改善前 | 改善後 | 効果(月商1,000万の場合) |
|---|---|---|
| 月末締め翌々月末払い(60日) | 月末締め翌月末払い(30日) | 約1,000万円の資金改善 |
| 月末締め翌月末払い(30日) | 月末締め翌月15日払い(15日) | 約500万円の資金改善 |
この効果は、売上が一度早く入ることによる手元資金の改善であり、毎月同じ額が上乗せされるわけではない点を押さえておいてください。既存取引先への条件変更は難しいこともありますが、早期入金割引をインセンティブとして提示する方法もあります。
交渉の優先順位は、取引額が大きく、かつ回収サイトが長い取引先から決めるのが現実的です。取引額が小さい取引先や、関係性の都合で条件変更を切り出しにくい取引先は、新規契約や契約更新のタイミングまで待つと判断してよいと考えています。
売掛金を発生日からの経過日数(エイジング)で管理し、長期滞留している売掛金を早期にフォローします。
| エイジング | ステータス | アクション |
|---|---|---|
| 0〜30日 | 正常 | 通常管理 |
| 31〜60日 | 注意 | 担当者からリマインド |
| 61〜90日 | 警告 | 管理部門から督促 |
| 91日以上 | 危険 | 経営判断(法的措置含む) |
この表で大事なのは、日数ごとに「誰が動くか」を決めている点です。例えば31日を過ぎた時点で営業担当がリマインドし、それでも入らなければ管理部門に引き継ぐ、という流れが決まっていれば、督促が担当者の気づきに左右されなくなります。
CRMで顧客の取引ステータスを管理していれば、売掛金の滞留アラートを自動化できます。営業担当にとっても、自分の顧客の入金状況が見えることで、次の提案のタイミングを判断しやすくなります。
入金側の対策と並行して、出ていくお金のタイミングと量を整えます。支払いサイトや在庫は取引先や現場の業務に直結するため、急に変えると関係性や供給に影響が出ます。効果と影響を比べながら、変えられるところから着手するのが現実的です。
仕入先への支払い条件を延長できれば、その分だけ手元資金に余裕が生まれます。ただし、支払いを遅らせることは仕入先の資金繰りを圧迫することでもあり、取引先との関係維持とのバランスを考慮する必要があります。
本記事では、延長交渉を検討する順番を次のように整理します。
3に当てはまる仕入先が支払いの大半を占めるなら、支払い側ではなく入金側(対策1〜3)に力を入れるほうが効果的と考えています。
在庫を持つ事業では、在庫回転率の改善が直接的な資金繰り改善につながります。
滞留在庫を処分するか持ち続けるかは、「今後売れる見込みがあるか」と「保管し続ける負担」を比べて判断します。売れる見込みが立たない品目は、値下げしてでも現金化したほうが資金繰りには有利です。一方、小口多頻度発注は仕入単価や配送の手間が増える場合があるため、主力品目から試し、資金面と現場負担の両方を見てから広げることをおすすめします。
ここまでの対策は、お金の流れそのものを変えるものでした。それでも一時的に資金が足りなくなる場面に備えて、調達手段を複数持っておくことと、資金の動きを継続的に見える化することが仕上げになります。この2つは、他の5つの対策の効果を確かめる土台にもなります。
銀行融資だけでなく、以下の資金調達手段を組み合わせることで、資金繰りの柔軟性が向上します。
| 手段 | 概要 | 適する場面 |
|---|---|---|
| 当座貸越 | 銀行の与信枠内で自由に借入・返済 | 一時的な資金需要 |
| ファクタリング | 売掛金を売却して即日現金化 | 急ぎの資金需要 |
| 日本政策金融公庫 | 低金利の長期融資 | 設備投資・運転資金 |
| 信用保証協会付融資 | 保証制度を活用した融資 | 創業期・業歴が浅い企業 |
表の見方としては、「資金が必要になる期間の長さ」と「どれだけ急いでいるか」で選び分けます。次のような整理です。
ファクタリングは売掛金を手数料を差し引いて売却する手段なので、恒常的に使うと入金額そのものが目減りします。
急場をしのぐ手段と位置づけ、繰り返し使う状況になったら対策1〜3に立ち戻ってください。
各手段の具体的な条件は時期や企業の状況で変わるため、検討時点で各機関の窓口や公式情報を参照してください。
資金繰りの改善で欠かせないのは、「見える化」です。月次のキャッシュフロー計算書を作成し、営業CF・投資CF・財務CFの推移を把握します。キャッシュフロー経営の実践で詳しい方法を解説しています。
営業CFが続けてマイナスなら、本業でお金が出ていく構造になっているので、対策1〜5に戻って原因を探します。営業CFはプラスなのに残高が減っている場合は、設備投資や借入返済の時期が重なっていないかを投資CF・財務CFで見ていきます。どの区分に原因があるかによって、次に打つ手が変わる点がポイントになってきます。
資金繰り表は、向こう3ヶ月〜6ヶ月の入出金を予測する表です。損益計算書が「儲かっているか」を示すのに対し、資金繰り表は「支払いができるか」を示します。ここでは基本フォーマットと作成手順、更新の回し方を順に説明します。
次の表は、資金繰り表の記入例です。数値はフォーマットの使い方を示すための例示です。
| 項目 | 4月 | 5月 | 6月 |
|---|---|---|---|
| 前月繰越 | 500万 | 420万 | 530万 |
| 売上入金 | 800万 | 900万 | 850万 |
| その他入金 | 0 | 50万 | 0 |
| 入金合計 | 800万 | 950万 | 850万 |
| 仕入支払 | 400万 | 350万 | 380万 |
| 人件費 | 300万 | 300万 | 300万 |
| 家賃 | 50万 | 50万 | 50万 |
| その他支出 | 130万 | 140万 | 120万 |
| 支出合計 | 880万 | 840万 | 850万 |
| 月末残高 | 420万 | 530万 | 530万 |
この例では、4月は入金合計より支出合計が多く、月末残高が前月繰越を下回っています。このように「どの月に残高が減るか」が事前に見えることが、資金繰り表を作る一番の価値です。
作成は、次の順番で進めると迷いにくくなります。
資金繰り表は毎週更新し、実績データを反映させていくことで予測精度が向上します。更新のたびに、前回の予測と実績の差を見てください。差が出た項目が「入金のずれ」なのか「支出のずれ」なのかを記録しておくと、どこの予測を見直すべきかがわかります。
入金のずれが毎回同じ取引先で起きているなら、回収条件の見直し(対策2)やエイジング管理(対策3)の対象に加えます。見込み案件の入金がずれているなら、次の章で扱う営業データ側の精度を上げる番です。
資金繰り予測の精度を上げるには、営業パイプラインのデータが不可欠です。ここでは、パイプラインの設計と、CRM・会計データのつなぎ方を説明します。
CRMで管理されている商談の受注見込み金額と入金予定日を資金繰り表に反映させることで、「来月の入金がいくら見込めるか」をより正確に予測できます。そのためには、パイプライン(商談の進み具合を段階で管理する仕組み)の設計が土台になります。
本記事では、資金繰りの観点からパイプラインを次の4要素で整理します。
| 要素 | 内容 | 資金繰り予測での役割 |
|---|---|---|
| 取引ステージ | 受注率が変化するポイントで段階を分ける | どの案件が入金に近いかを判別する |
| 受注確度 | 各ステージに受注の確率を設定する | 見込み金額に確度を掛けて、見込み入金を算出する |
| ステージ定義 | 各ステージの意味を社内で共有する | 営業担当ごとの判断のばらつきを減らす |
| 必須入力プロパティ | ステージ移行時に入力を求める項目 | 入金予定日や支払条件の入力漏れを防ぐ |
HubSpotでは、取引パイプラインのステージごとに受注確度(取引の確率)を設定できます(出典:Set up and customize your deal pipelines and deal stages)。
例えば「受注内示」以降のステージに進むときに、入金予定日と支払条件を必須入力にしておけば、資金繰り表に必要な情報が営業活動の流れの中で自然と集まります。必須項目を増やしすぎると入力が負担になるため、資金繰り表で実際に使う項目だけに絞ってください。
ステージ定義が曖昧なまま確度だけを設定すると、営業担当によって同じ案件の確度が違ってしまいます。見込み入金の予測と実績がずれ続けるなら、まずステージ定義の書き方を見直し、そのうえで確度の数値を調整する順番がおすすめです。
資金繰り改善の具体策を実務に落とし込むには、CRMツールの活用が効果的です。HubSpotでは、コンタクト(担当者)・会社・取引が紐づいて管理されるため、「どの会社の、どの取引が、いつ入金予定か」を1か所で追えます。
以下の画面は、HubSpotデモアカウントの会社レコードの画面です。
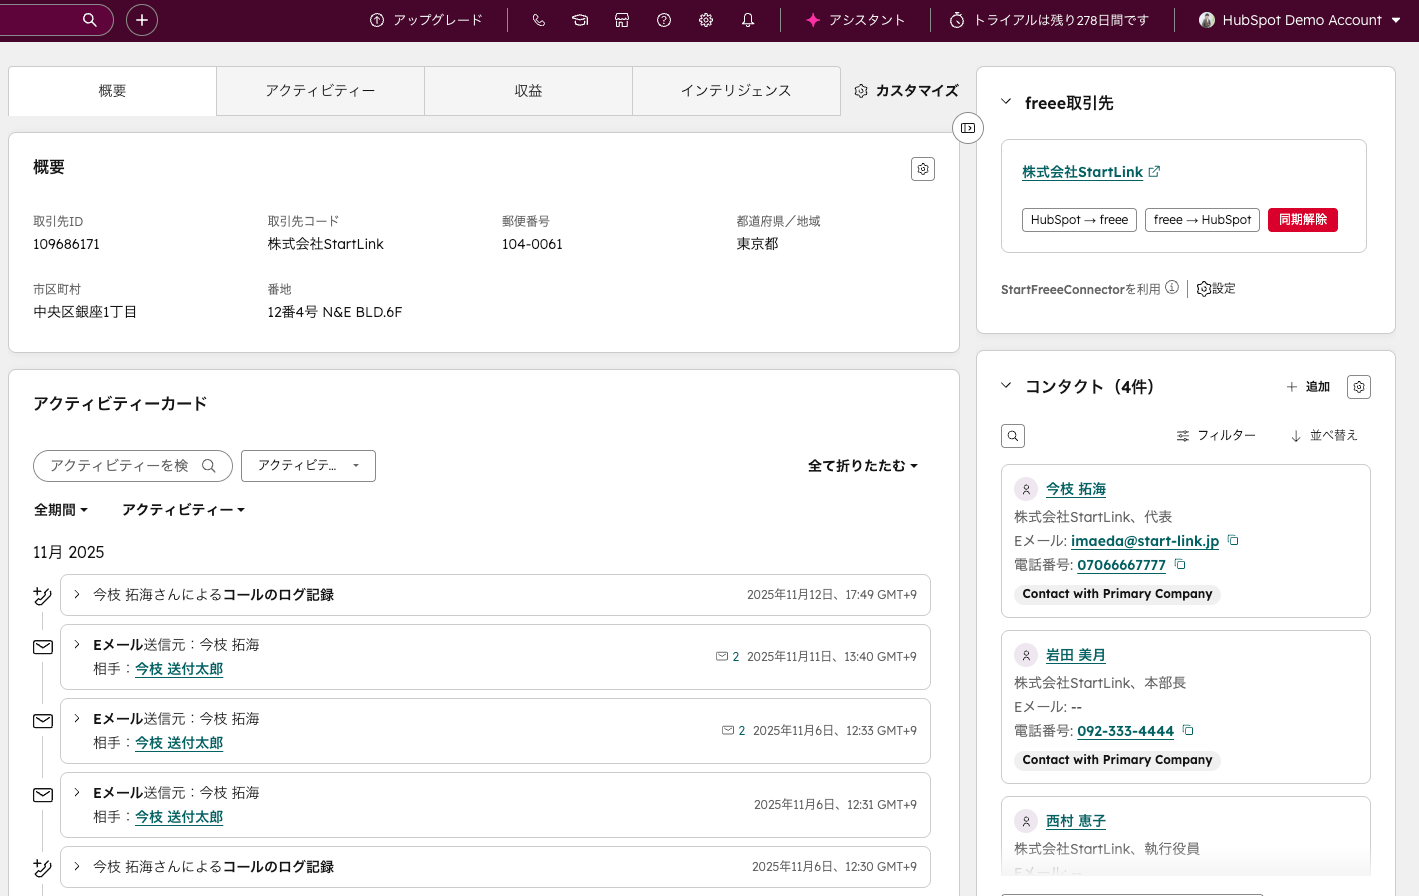
全体の流れで見ると、資金繰り管理は「コンタクト→取引→顧客→請求」の後半、取引が受注して請求・入金に向かう部分に位置します。HubSpotの予測ツールでは、パイプラインの取引をもとにチームの売上見込みを確認できます(出典:Set up the forecast tool)。こうした売上予測レポートと会計データを組み合わせることで、営業活動と資金繰りを連動させることが可能です。詳しくは「経営ダッシュボードの作り方|KPIを一覧で可視化する設計手順」で解説しています。
ただし、HubSpotの予測は受注見込みであり、そのまま入金予測になるわけではありません。受注日と入金日の間には支払条件の分だけ時間差があるため、受注予定日に支払条件のサイトを足して入金予定月を出す、という変換を資金繰り表側で行う設計にしておくとずれが小さくなります。
中小企業の予算管理で述べた予実管理と資金繰り管理を一体的に運用することが、健全な財務管理の基盤になります。予実管理で売上目標とのずれを見て、資金繰り表で入金のずれを見る、という2つの視点を同じデータから確認できる状態が理想です。
予実の差が「受注が遅れている」ことによるものなら資金繰り表の見込み入金を後ろにずらし、「受注はしたが入金が遅れている」ことによるものなら対策3のエイジング管理に回す、というように、ずれの原因で次の行動を分けると判断が速くなります。
資金繰りの改善は、一度対策を打てば終わりではなく、続けて回すことで効果が積み上がります。担当者の頑張りに頼ると、繁忙期や人の入れ替わりで止まってしまいます。ここでは、小さく始めて段階的に広げる進め方と、仕組み化の限界を整理します。
7つの対策や資金繰り表、CRM連携をいきなり全部進めるのは難しいでしょう。本記事では、次の3段階で進めることをおすすめします。
| 段階 | 取り組むこと | 次の段階へ進む目安 |
|---|---|---|
| 第1段階 | 請求の即日化と売掛金のエイジング管理 | 納品から請求までの日数が縮まり、滞留売掛金の担当が決まっている |
| 第2段階 | 資金繰り表の作成と毎週の更新 | 予測と実績の差を記録する習慣ができている |
| 第3段階 | 営業パイプラインと資金繰り表の連動 | 見込み入金の予測を営業データから出せている |
各段階の目安を満たさないまま次へ進むと、元のデータが不正確なまま連携だけが複雑になります。うまくいかないときは、ひとつ前の段階に戻って、データの入り方から見直してください。
どの対策を優先するか、パイプラインのステージをどう区切るかは、事業の形によって変わります。在庫を持つ事業と持たない事業、単発取引が中心の事業と月額契約が中心の事業では、資金繰りで見るべきポイントが違うためです。汎用的なテンプレートをそのまま使うのではなく、自社の入金・支払いの流れに合わせて表と項目を設計することが要点になります。
CRMや会計ツールをつないでも、資金調達の判断や取引先との条件交渉といった経営判断は人が担う領域です。仕組みが担うのは、判断に必要な数字を最新の状態で揃えることまでと考えています。
資金繰り表のメンテナンスのように、決まった手順でデータを集めて整える作業は、AIエージェントに下書きを任せやすい領域です。一方で、どの支払いを優先するか、どの取引先に条件変更を申し入れるかといった判断は、AIが作った数字を人が確認したうえで決めることをおすすめします。
ここまでの内容を実際の運用に落とし込むには、CRMと会計データをどうつなぐかの設計が鍵になります。StartLinkでは、HubSpotと会計ソフトのfreeeをつなぐ設計支援を行っています。対応できる範囲と対象外の範囲を明確にしてご案内します。
StartLinkは、CRMと会計データをつなぐ設計支援を行っています。
次のものは対応範囲外です。
「CRMと会計を繋げて資金繰りを見える化したい」というご相談はお気軽にどうぞ。
経営管理の理解をさらに深めるために、キャッシュフロー経営の実践もあわせてご覧ください。また、管理会計と財務会計の違いも関連するテーマを扱っています。
請求書の即日発行と回収条件の見直しです。どちらも社内の仕組みや契約条件を変えるだけで入金を早められ、支払い側の交渉よりも取引先との関係に影響が出にくいためです。月商1,000万円の企業が回収サイトを60日から30日に短縮した場合、試算では約1,000万円の資金改善になります。
P/L上の利益とキャッシュフローは異なるものです。売掛金の増加、設備投資、在庫の過剰保有などにより、売上は計上されているのに現金が手元にない状態が生じます。売上が伸びている時期ほど売掛金が膨らみやすいため、利益だけでなく資金繰り表で入金のタイミングを見ておくことが大切です。
向こう3〜6ヶ月分を作成し、毎週更新して実績データを反映させてください。CRMの営業パイプラインデータを連動させることで、「来月の入金がいくら見込めるか」をより正確に予測でき、資金ショートのリスクを事前に察知できます。
数日以内に現金が必要で、当座貸越など他の手段が使えない場面での一時的な手段と位置づけるのがおすすめです。売掛金を手数料を差し引いて売却する仕組みのため、繰り返し使うと入金額が目減りします。利用が続くようであれば、回収条件やエイジング管理など入金側の対策に立ち戻ってください。
案件・請求・資金繰りの情報が1つの表で完結し、複数人が同じ手順で更新できているなら、Excelのままでも運用できます。営業と経理で別の表を持って転記している、特定の担当者しか更新できないといった状態であれば、CRMや会計ツールと連携した仕組みへの移行を検討するタイミングです。
資金繰りの悪化は、売上の不足よりも「入金と支払いのタイミング」の問題から起こるケースが多くあります。原因を回収サイクル・在庫・入出金のずれに切り分け、原因に合った対策から着手することが改善の近道です。
実践にあたっては、以下のポイントを押さえておくことが大切です。
まずは、直近数件の取引について「納品から請求書発行までに何日かかっているか」を調べることから始めてみてください。次の行動としては、以下の3ステップがおすすめです。
CRMを活用した業務効率化やAIとの連携に関するご相談は、StartLinkまでお気軽にお問い合わせください。
記事の内容を、そのまま実務に落とし込みたい方向け
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。