この記事の結論
入金消込の自動化は、消込そのものは会計ソフトに任せ、HubSpotには「入金済みか・残高はいくらか・期日を過ぎていないか」を持たせて営業が見られるようにする、という役割分担で進めるのが基本です。HubSpotの標準機能で記録・可視化できる範囲と、会計ソフトや連携アプリが担う範囲を、判断表と設定手順で示します。 入金消込の手動プロセスが引き起こす4つの課題。入金消込を自動化する3つのアプローチ(銀行API・会計ソフト・販売管理連携)。
入金消込の自動化は、消込そのものは会計ソフトに任せ、HubSpotには「入金済みか・残高はいくらか・期日を過ぎていないか」を持たせて営業が見られるようにする、という役割分担で進めるのが基本です。HubSpotの標準機能で記録・可視化できる範囲と、会計ソフトや連携アプリが担う範囲を、判断表と設定手順で示します。 入金消込の手動プロセスが引き起こす4つの課題。入金消込を自動化する3つのアプローチ(銀行API・会計ソフト・販売管理連携)。
入金消込の自動化は、消込そのものは会計ソフトに任せ、HubSpotには「入金済みか・残高はいくらか・期日を過ぎていないか」を持たせて営業が見られるようにする、という役割分担で進めるのが基本です。HubSpotの標準機能で記録・可視化できる範囲と、会計ソフトや連携アプリが担う範囲を、判断表と設定手順で示します。
入金消込の手動プロセスが引き起こす4つの課題。入金消込を自動化する3つのアプローチ(銀行API・会計ソフト・販売管理連携)。
「毎月月末になると、銀行の入出金明細と請求書を一件ずつ突き合わせる作業に丸一日かかる」「振込名義が請求先と違っていて、どの請求に対する入金なのか特定できない」「入金が確認できたかどうか、営業から経理への問い合わせが頻繁に発生する」——入金消込に関するこうした課題は、成長中の企業で多くの企業で起こりやすい構造的な問題です。
入金消込の自動化とは、銀行口座への入金情報と売掛金(請求書)データをシステム上で自動的に照合・突合し、消込処理と売掛金残高の更新を人手を介さずに完了させる仕組みのことです。 販売管理と会計をデータでつなぐことにより、経理担当者の照合作業を削減し、入金ステータスの即時可視化を実現します。
本記事では、入金消込の手動プロセスが抱える本質的な課題を整理したうえで、銀行API連携・会計ソフトの消込機能・販売管理システムとの連携という3つのアプローチから、自動化の設計パターンを解説します。 関連するトピックを横断的にまとめた営業マネジメントガイドもあわせてご覧ください。
「毎月月末になると、銀行の入出金明細と請求書を一件ずつ突き合わせる作業に丸一日かかる」「振込名義が請求先と違っていて、どの請求に対する入金なのか特定できない」とお感じの方に、特に参考になる内容です。
本記事は「販売管理とは?業務フロー・システム化のメリット・選び方を基礎から解説」シリーズの一部です。
入金消込とは、顧客からの入金と、自社が発行した請求書(売掛金)を照合し、「どの請求に対していくら入金されたか」を確定させる作業です。消込が完了することで売掛金の残高が減少し、会計帳簿上の正確性が担保されます。
プロセスは「入金情報の取得 → 請求データとの照合 → 消込処理 → 差異の処理(過入金・手数料差額等) → 入金ステータスの社内共有」の5ステップで構成されます。このうち特に「照合」と「ステータス共有」が、手動運用で最も工数がかかり、ミスが発生しやすいポイントです。
入金消込を手作業で行っている企業では、以下の課題が慢性的に発生しています。
銀行の入出金明細をダウンロードし、Excelや紙の請求書台帳と一件ずつ目視で突き合わせる——この作業は、取引先が増えるほど工数が膨らみます。月に100件の請求書を発行していれば、100件分の入金照合が必要です。
さらに厄介なのが「振込名義と請求先の不一致」です。次のようなパターンが発生するたびに、経理担当者は過去の履歴を遡ったり営業に確認を取ったりする必要があります。
消込作業が月末にまとめて行われる場合、月中の売掛金残高はリアルタイムの実態を反映しません。すでに入金済みの請求書が「未回収」として表示され続け、「実際にはいくら回収できているのか」を経営層が正確に把握できない状態が生まれます。キャッシュフロー予測の精度低下にも直結します。
「あの案件の入金は確認できましたか?」——この問い合わせは、手動消込の企業では日常的に発生します。営業は顧客フォローのために入金状況を知りたいのに、経理側は消込が追いついておらず即答できません。この非効率な往復が両部門の業務を圧迫します。
営業が入金状況を自ら確認できる仕組みについては「営業が入金状況を確認できる仕組みの作り方」で解説しています。
「あの振込名義はこの会社のことだ」「この取引先はいつも月末にまとめて振り込む」——こうした暗黙知が特定の担当者に依存していると、異動や退職で消込業務が停滞し、最悪の場合、売掛金の回収漏れにつながります。
入金消込の自動化には、主に3つのアプローチがあります。企業の規模やシステム環境に応じて、最適なアプローチは異なります。
最初の自動化ステップは、銀行口座の入出金明細をシステムに自動取得する仕組みの構築です。
銀行APIを活用することで、「インターネットバンキングからCSVをダウンロードしてExcelに貼り付ける」という作業を自動化できます。
| 連携方法 | 特徴 | 適したケース |
|---|---|---|
| 全銀EDI(ZEDI)対応 | 振込情報に請求書番号等の付加情報を付与可能 | 取引先にZEDI対応を依頼できる大企業間取引 |
| 銀行API(参照系) | 入出金明細をAPIで自動取得 | 会計ソフト・販売管理システムとのリアルタイム連携 |
| FinTechサービス経由 | アカウントアグリゲーション型で複数銀行を一元管理 | 複数の銀行口座を持つ企業 |
| インターネットバンキング連携 | 会計ソフト側の機能で明細を自動取込 | 中小企業で手軽に始めたい場合 |
特にZEDI(全銀EDIシステム)は、振込データに請求書番号や取引番号を付加できるため、入金と請求書の自動照合精度を高めやすくなります。ただし、取引先側もZEDIに対応している必要がある点には留意が必要です。
多くの会計ソフトには、銀行明細の自動取込と消込の補助機能が搭載されています。この機能を活用することが、導入ハードルの低い自動化アプローチです。
会計ソフトの消込機能で実現できることは、一般的に以下のとおりです。
ただし、会計ソフト単体での消込は、あくまで「会計帳簿上の処理」にとどまります。消込結果を営業部門に自動で共有したり、販売管理システムの入金ステータスを更新したりするには、後述する販売管理との連携が必要です。
効果が出やすいのは、販売管理システムと会計ソフトをデータ連携させ、入金消込の結果を販売管理側にも自動反映する設計です。
この連携により、会計ソフト上で消込が完了すると販売管理の入金ステータスも自動更新され、営業担当者がリアルタイムに入金状況を確認できるようになります。
【連携の全体像】

銀行口座
  ↓ API連携(明細自動取得)
会計ソフト
  ↓ 自動消込
  ↓ 消込結果をAPI/Webhookで連携
販売管理システム
  ↓ 入金ステータス自動更新
  ↓ 営業ダッシュボードに反映
営業担当者(リアルタイムで入金確認可能)販売管理と会計の連携設計の全体像については「販売管理と会計の連携設計」で体系的に解説しています。
HubSpot ゴールドパートナーが開発・提供
会計ソフトとの連携は、無料プランから試すことができます。HubSpotゴールドパートナーのStartLinkが開発したSync for Money ForwardとSync for freeeは、いずれもフリープランを用意しており、取引情報から見積書・請求書を作成する基本機能を試した上で導入を判断できます。
いずれも無料プランから試せます。インストールは Sync for freee(HubSpotマーケットプレイス) / Sync for Money Forward(同) から。
入金消込そのものは、会計ソフトの得意分野です。HubSpot側で担うのは「入金済みかどうか・残高はいくらか・期日を過ぎていないか」を営業が見られる状態にすることです。どこまでが標準機能で、どこから会計ソフトや連携アプリの領域かを、公開されている機能の範囲で整理します。
| 工程 | HubSpot標準で行えること | 会計ソフト・連携アプリ側 |
|---|---|---|
| 請求書の発行 | 「Revenue > Invoices」で作成。ステータスは Draft・Open・Paid・Void(公式) | 取引から請求書を作成して発行(Sync for Money Forward、Sync for freee) |
| 入金の記録 | 請求書の「Actions > Record payment」で手動記録し、Paidに変更。オンライン回収は Revenue > Payments に記録(公式) | 銀行明細の取込・自動消込は会計ソフトの機能。連携アプリの公開ページには入金消込の機能は記載されていません |
| 残高・期日の可視化 | 請求書プロパティ「Balance due」「Due date」「Days overdue」「Age category」「Payment Date」などで一覧・レポート化(公式) | 会計ソフト側の売掛金残高・年齢表で確認 |
| 取引先・商品の同期 | 会社・商品項目レコードで管理 | 取引先や品目の同期(マネーフォワード:会社と取引先の相互同期、品目の同期。freee:取引先の作成、商品項目マッピング) |
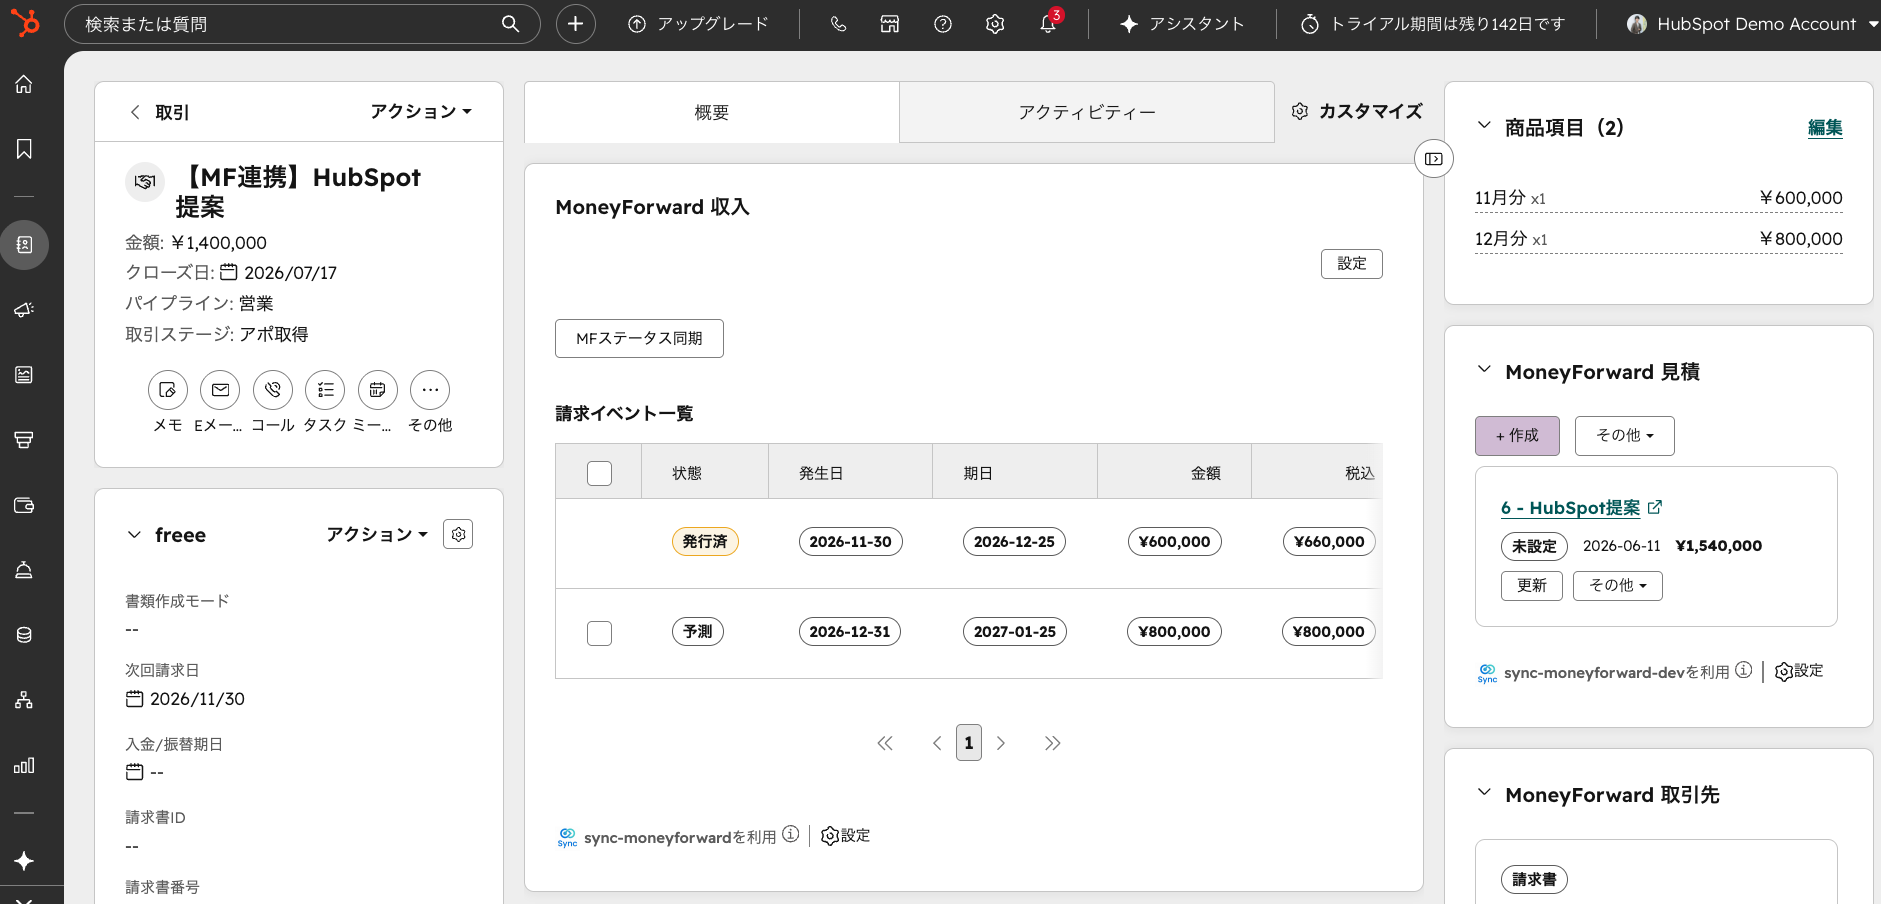
注意点として、Sync for Money Forwardで作成した請求書は、作成後にマネーフォワード側で編集する仕様です(HubSpot側からは更新できません。公開ページ記載)。したがって請求内容の修正は会計側、入金の最終確認も会計側で行い、結果をHubSpotへ反映する運用を前提にします。
| 回収方法 | 入金の正はどこか | HubSpotへの反映 |
|---|---|---|
| カード等のオンライン決済(HubSpot payments/Stripe) | HubSpotのPaymentsレコード | 自動でPaymentsに記録され、請求書がPaidに更新されます(処理中は未払い表示のことがあります) |
| 銀行振込(会計ソフトで消込) | 会計ソフト | 経理が消込後に「Record payment」で記録、またはカスタムプロパティを更新 |
| 一括振込・分割払い | 会計ソフト | 請求書ごとに入金を分けて記録します。1つの支払いを複数の請求書に紐づけることはできません |
企業様によって最適な形は異なります。請求・入金の件数が少なければHubSpotの標準記録だけで足り、件数や例外が増えるほど会計側を正にする設計が安定します。
入金消込の自動化と合わせて、売掛金管理全体の精度を高める設計を行うことが重要です。
入金と請求書を自動照合するためには、請求書番号に「顧客コード+発行年月+連番」を含める体系化が必要です(例:ABC-202603-001)。振込の摘要欄にこの番号が記載されていれば、システムが自動で対応する売掛金を特定できます。
振込名義と取引先の対応関係をマスタデータとして管理します。一度手動で紐づけた対応関係をデータベースに登録しておくことで、2回目以降の照合は自動化できます。
| 振込名義(銀行明細上) | 対応する取引先 | 備考 |
|---|---|---|
| カ)エービーシー | 株式会社ABC | カナ表記 |
| ABCホールディングス | 株式会社ABC | 親会社名義 |
| タナカ タロウ | 株式会社ABC | 経理担当者個人名 |
このマスタは、新しいパターンが発生するたびに追加・更新していく運用が必要です。
消込の自動化と並行して、未回収の売掛金を滞留日数で管理し、一定期間を超えた場合にアラートを自動発信する仕組みを設計します。
| 滞留区分 | 条件 | アクション |
|---|---|---|
| 正常 | 支払期日以内 | なし |
| 注意 | 支払期日超過1〜7日 | 経理にアラート通知 |
| 警告 | 支払期日超過8〜30日 | 経理+営業担当にアラート通知、リマインドメール送信 |
| 要対応 | 支払期日超過31日以上 | 管理職にエスカレーション |
こうした段階的なアラート設計により、「気づいたら3か月も未回収だった」という事態を未然に防ぐことができます。請求漏れの防止設計については「請求漏れ・売上計上漏れをゼロにする方法」もあわせてご参照ください。
入金予定日と実際の入金日を継続的に記録・分析することで、取引先ごとの支払い傾向(期日どおり/常に数日遅延/月末一括など)を把握できます。この傾向データはキャッシュフロー予測の精度向上に直結し、資金繰り計画の精度を高めます。
入金消込の自動化は、一度にすべてを実現するのではなく、以下の4段階で進めることを推奨します。
| フェーズ | 施策 | 期待効果 |
|---|---|---|
| 1 | 銀行明細の自動取込(会計ソフトの標準連携を有効化) | CSV手動取込の工数を削減 |
| 2 | 会計ソフトの自動消込機能を活用+振込名義マスタの初期整備 | 消込作業の多くを自動化 |
| 3 | 販売管理システムとのAPI連携(消込結果の自動反映) | 営業から経理への入金問い合わせの削減 |
| 4 | 売掛金の滞留管理+段階アラートの自動化 | 未回収の早期検知と対応の仕組み化 |
フェーズ1〜2は会計ソフトの標準機能だけで実現でき、追加の開発は基本的に不要です。フェーズ3以降はシステム間連携の設計が必要になりますが、フェーズ2までが安定してから着手すれば十分です。
フェーズ4まで完成すると、「入金消込」「売掛金管理」「営業への入金共有」「未回収のフォロー」という入金管理の全プロセスが、自動で回る範囲が大きくなります。
StartLinkはHubSpotゴールドパートナーとして、150社以上のHubSpot支援実績と、Sync for freee・Sync for Money Forwardの開発元としての知見をもとに、入金管理の設計を次の順で伴走します。
最初は入金確認の問い合わせが多い1つの部門から小さく始め、準委任で運用しながら広げていきます。会計連携の全体設計はCRM会計連携ガイド、請求までの設計は見積書・請求書の自動生成の仕組み、関連はQuote-to-Cash設計ガイド・販売管理と会計の連携設計・HubSpotとfreeeの業務自動化をご覧ください。会計事務所の活用は支援事例、導入支援の全体像はHubSpot導入・構築支援です。
なお、自動化の効果を最大化するには、前提として「請求データの正確性」が担保されている必要があります。請求書の発行漏れや金額の誤りが残っていると、いくら消込を自動化しても照合不一致が頻発します。
見積から入金までの全体設計は「Quote-to-Cash(見積から入金まで)の設計」、販売管理の基礎は「販売管理とは?業務フロー・システム化のメリット・選び方」で解説しています。
入金消込を手動で回し続けると、照合ミス・タイムラグ・属人化・月末集中の4つの課題が積み上がりやすくなります。自動化のアプローチは、銀行API連携による入金データの自動取得、会計ソフトの消込機能の活用、販売管理システムと会計の連携設計の3つで、取引件数と業務の複雑度に応じて選び分けるのが現実的です。
| 状況 | 選び方 |
|---|---|
| 月100件以下 | 会計クラウドの自動消込で十分 |
| それ以上 | 会計ソフトの消込に加えて、販売管理との連携設計 |
| 複数銀行・複数事業所が絡む場合 | API連携でデータモデルから設計したほうが運用が安定します |
自動化の前提として、消込ルール(同額一致・複数請求書合算・前受金充当など)の標準化と、突合できない例外の処理フローを文書化しておくことが重要です。
最初の一歩は現在の入金消込にかかっている月次工数を計測し、削減効果を金額で試算するところから始めてください。
会計ソフトの標準機能(銀行明細の自動取込・自動消込提案)を活用するだけであれば、追加の開発は基本的に不要です。販売管理システムとのAPI連携まで含める場合は設計・開発の費用が別途かかるため、まずは会計ソフト単体での自動化から段階的に始めることを推奨します。
効果はあります。自動化の効果は「取引件数」だけでなく「照合の複雑さ(名義不一致の頻度、分割振込の有無など)」にも依存します。件数が少なくても複雑なケースが多い場合は十分に効果を発揮します。
一括振込への対応は、消込自動化で難易度の高い課題です。取引先に請求書ごとの個別振込を依頼するのが確実性が高い方法です。
請求書発行の自動化が先です。入金消込の精度は請求データの正確性に依存するため、請求漏れや金額誤りが残っている状態では消込を自動化しても不一致が頻発します。請求漏れの防止設計については「請求漏れ・売上計上漏れをゼロにする方法」をご参照ください。
記事の内容を、そのまま実務に落とし込みたい方向け
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。