この記事の結論
マネジメントコントロールとは、予算統制・業績管理・報告体制の3つの柱で「経営の意図を仕組みで現場に届ける」仕組みです。KPIの連鎖構造と月次の予実差異分析をつなぎ、差異からアクションまでを毎月回す循環を作ること。
マネジメントコントロールとは、予算統制・業績管理・報告体制の3つの柱で「経営の意図を仕組みで現場に届ける」仕組みです。KPIの連鎖構造と月次の予実差異分析をつなぎ、差異からアクションまでを毎月回す循環を作ること。
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
マネジメントコントロールとは、予算統制・業績管理・報告体制の3つの柱で「経営の意図を仕組みで現場に届ける」仕組みです。KPIの連鎖構造と月次の予実差異分析をつなぎ、差異からアクションまでを毎月回す循環を作ること。
「予算は立てているが、月次の振り返りが形式的になっている」「KPIは設定しているが、現場の行動が変わっていない」「予実の数字をスプレッドシートで集め直すだけで、月初が終わってしまう」——マネジメントコントロールの仕組みが機能していない企業に共通する悩みです。こうした経営と現場のギャップは、仕組みの設計次第で解消できます。
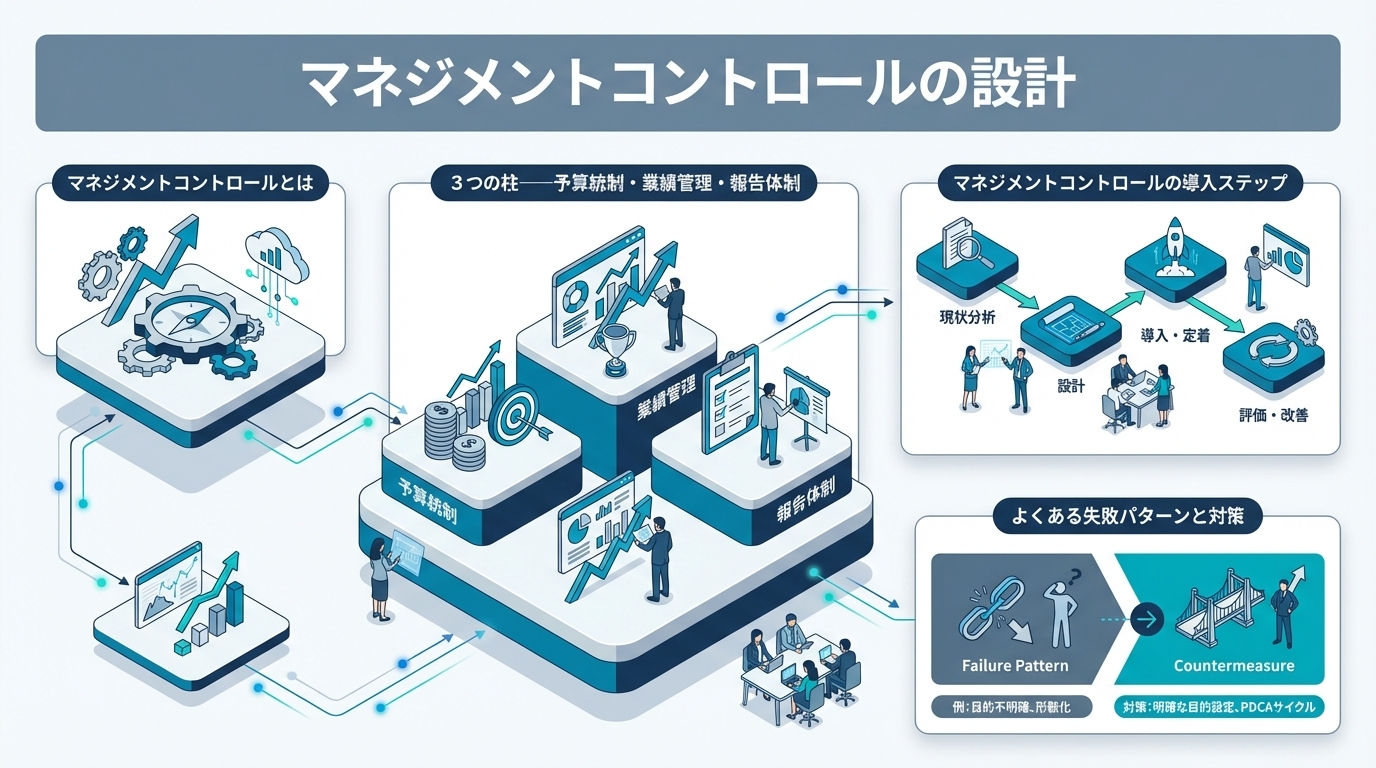
マネジメントコントロールとは、経営の意図を現場のアクションに変換し、組織全体を戦略的な方向に導く仕組みのことです。予算統制・業績管理・報告体制の3つを軸に、経営者のビジョンを現場の日常業務に接続するシステムを設計します。
本記事は「中小企業の経営課題ランキング|成長企業が優先的に解決する5つの論点」シリーズの一部です。
本記事はStartLinkの「経営管理DX完全ガイド」関連記事です。
予算・KPI・報告をばらばらに運用している状態から、3つを一つの循環としてつなぐまでの考え方と手順がわかります。各柱の設計方法に加えて、データの置き場所と入力の仕組みまで踏み込んで整理します。
「経営の意図が現場の行動に反映されない」「予算とKPIの連動がうまくいっていない」とお悩みの経営者・管理部門の方に、特におすすめの内容です。
マネジメントコントロールは、経営計画と日々の業務の「間」を埋める仕組みです。経営管理全体の中でどこに位置するのかを押さえると、予算・KPI・報告をなぜセットで設計するのかが見えやすくなります。まずは概念の出どころと、導入を考えるタイミングから整理します。
マネジメントコントロールは、ロバート・アンソニーが提唱した経営管理の概念で、「戦略的計画」と「業務管理」の中間に位置するコントロール・プロセスです。
| レベル | 内容 | 担当者 | 時間軸 |
|---|---|---|---|
| 戦略的計画 | 経営ビジョン・中期計画の策定 | 経営者 | 3〜5年 |
| マネジメントコントロール | 予算・KPI・報告による実行管理 | 経営者+管理職 | 1年(月次管理) |
| 業務管理 | 日常業務の遂行・タスク管理 | 現場 | 日次〜週次 |
この表で注目したいのは時間軸の差です。経営者が描く中長期の計画と、現場が向き合う日次・週次の業務では、見ている時間の長さがまったく異なります。その間を年度単位の予算と月次の管理でつなぐ役割を担うのが、マネジメントコントロールです。担当者が「経営者+管理職」となっている点も重要で、経営者だけで回すものではなく、管理職が現場に翻訳する役割を持つことを前提に設計します。
マネジメントコントロールの核心は「経営の意図を仕組みで現場に届ける」ことです。経営方針を伝えるだけでは不十分で、予算・KPI・報告という3つの仕組みを通じて、現場の行動を戦略的な方向に誘導する必要があります。
全社会議で方針を丁寧に説明しても、翌月の予算配分が変わらず、評価されるKPIも同じで、会議で問われる数字も以前のままであれば、現場は従来どおりに動きます。現場の行動を変えるのは言葉そのものではなく、「お金のつき方」「測られる指標」「問われる場」の3つだと考えています。
自社の状態を点検するときは、直近の経営方針で掲げた重点テーマが、次の3か所に表れているかを見てください。
| 点検する場所 | 表れている状態 | 表れていない場合の次の一手 |
|---|---|---|
| 予算配分 | 重点テーマに人員・費用が上乗せされている | 予算編成のプロセスに「重点投資領域の決定」を最初の工程として組み込む |
| KPI | 重点テーマの進み具合を示す指標が部門KPIにある | 全社KPIから部門KPIへの連鎖を引き直す |
| 報告の場 | 月次レビューの議題に重点テーマの数字が載っている | レビューの実績確認の冒頭に重点KPIを置く |
本記事では、3か所すべてに表れていれば「仕組みで届いている状態」、1か所でも欠けていればその柱から設計し直す状態と整理します。
組織規模の拡大に伴って、マネジメントコントロールの重要性は急増します。「中小企業の成長のカベ」で解説している30人・50人・100人の節目は、マネジメントコントロールの導入タイミングとも一致します。
判断の目安は「経営者が全員の仕事を直接把握できているかどうか」です。把握できている段階なら、月次レビューの構造化だけ先に整えておけば十分です。把握しきれなくなってきたと感じた時点で、KPIの連鎖構造と予実差異分析まで含めた仕組みづくりに進むことをおすすめします。
この状態では、どれだけ丁寧に設計しても、毎月の運用の中で仕組みが崩れていきます。ここでは、なぜスプレッドシート中心の運用が限界を迎えるのかを整理します。
予算のファイル、KPIの集計表、会議資料がそれぞれ別に存在すると、同じ「売上」という数字でも、どの時点のデータをもとにしたものかがファイルごとに異なります。会議の冒頭で「どちらの数字が正しいのか」の確認が始まり、本来の議題である差異の原因やアクションまで議論がたどり着かなくなります。
スプレッドシートで管理している場合、各担当者から数字を集め、転記し、グラフに直すという手作業が毎月発生します。管理部門の工数が集計に吸い取られ、本来担うべき差異の分析やアクションの提案に時間を割けません。手作業が増えるほど転記ミスも増え、数字への信頼も下がっていきます。
「受注」を口頭の内示で数える人と、契約書の締結で数える人がいると、同じKPIでも意味が変わります。定義がずれた数字を積み上げても、全社の予実差異は正しく読めません。定義を文書で配るだけでは、担当者の入れ替わりとともに再びずれていきます。
本記事では、スプレッドシート中心の運用と、仕組み化した運用の違いを次のように整理します。
| 観点 | スプレッドシート中心の運用 | 仕組み化した運用 |
|---|---|---|
| データの置き場所 | 予算・KPI・会議資料が別ファイル | 取引・顧客データを一か所に集め、レポートが同じデータを参照 |
| 集計 | 毎月の手作業による転記 | ダッシュボードで自動集計 |
| 数字の定義 | 人によって解釈がずれる | 入力ルールとステージ定義で揃える |
| 会議の中身 | 数字の突き合わせが中心 | 差異の原因とアクションの議論が中心 |
自社がどちらに近いかを見るには、毎月の会議資料をつくる過程で、手作業の転記がいくつ発生しているかを数えてみてください。転記が残っている指標から順に、元データの置き場所を一つに寄せていくのが現実的な進め方です。
予算は単なる「数字の計画」ではなく、経営戦略をリソース配分に翻訳したものです。予算の配分方法を見れば、その企業が何を重視しているかがわかります。ここでは、予算の組み立て方と、月次で差異を読み解く方法、売上予算を営業の動きとつなぐ考え方を解説します。
予算編成は、次の順番で進めます。
ポイントになってくるのは、最初の工程です。重点投資領域を決めないまま前年実績に一定の伸び率を掛けて予算を作ると、配分は前年と同じ形になり、経営の意図が予算に表れません。工程1で決めた重点領域が、工程2〜4のどこに上乗せされているかを説明できる状態になっていれば、次の工程に進めます。
月次で予算と実績の差異を分析し、差異の原因を「価格差異」「数量差異」「構成差異」に分解します。予実差異分析の具体的な進め方は予実管理のExcel脱却と仕組み化でも詳しく解説しています。
| 差異の種類 | 内容 | 分析例 |
|---|---|---|
| 価格差異 | 単価の変動 | 受注単価が予算より低い |
| 数量差異 | 件数・ボリュームの変動 | 受注件数が予算より少ない |
| 構成差異 | 売上構成比の変動 | 低単価サービスの比率が増加 |
差異を3つに分けるのは、打ち手がそれぞれ異なるからです。本記事では、差異の種類ごとに次に見るデータを次のように整理します。
| 大きく出た差異 | 次に見るデータ | 打ち手の方向 |
|---|---|---|
| 価格差異 | 値引きの有無、提案内容、競合の状況 | 値引きの承認ルール、提案の型の見直し |
| 数量差異 | 商談の件数と、ステージごとの進み具合 | 商談創出の強化、止まっているステージへのテコ入れ |
| 構成差異 | 重点サービスの提案件数 | 重点サービスを提案する場面の設計 |
「受注件数が少ない」という数量差異が出たときも、商談そのものが足りないのか、商談はあるのに途中のステージで止まっているのかで、打つべき手は変わります。差異の分解を一段深くするほど、会議でのアクションが具体的になります。
売上予算と実績の差異を月末になってから知るのでは、手を打つ時間が残りません。月の途中で着地を見通すためには、営業の取引データを予算と同じ物差しで管理しておくことが結構ミソになってくると考えています。
そのための土台として、パイプライン(取引の進み具合を段階ごとに管理する仕組み)を次の4要素で設計することをおすすめします。
| 要素 | 設計の考え方 |
|---|---|
| 取引ステージ | 受注の見込みが変わるポイントでステージを分ける |
| 受注確度 | 各ステージに受注の見込みを設定し、金額に掛け合わせて着地見込みを出す |
| ステージ定義 | 各ステージに進む条件を言葉で定義し、担当者による解釈のずれをなくす |
| 必須入力項目 | ステージを進めるときに金額やクローズ予定日の入力を求め、データの質を保つ |
この4要素が揃うと、「大きな案件をいくつも持っている」という担当者の感覚ではなく、ステージと確度を掛け合わせた見込みで月の着地を議論できます。HubSpotの予測(Forecast)ツールでは、取引パイプラインをもとに、チームや担当者ごとに期間別の売上見込みを確認できます。(出典:Set up the forecast tool)
ただし、受注確度は最初から正確には決まりません。最初はマネージャーやトッププレイヤーの感覚で仮置きし、数か月分の受注・失注の実績が貯まった段階で、ステージごとの実際の受注率と比べて見直していく進め方が現実的です。
京セラ創業者の稲盛和夫氏が確立した「アメーバ経営」は、マネジメントコントロールの好例です。組織を小集団(アメーバ)に分割し、各アメーバが独自の損益管理を行うことで、全員参加型の経営を実現しています。
ここから学べるのは、予算を「誰の責任の単位で見るか」を決めることの重要性です。全社の数字だけでは現場は自分ごとにできず、細かく切りすぎると集計が回らなくなります。会計データを部門別・プロジェクト別に分けられるかを先に確かめ、分けられる単位から損益を見始め、運用が回ってから細分化するのがよいと考えています。
業績管理の目的は、KPIを通じて現場の行動を経営戦略と一致させることです。予算が「どこにリソースを置くか」を決めるのに対して、KPIは「日々何を目指して動くか」を決めます。ここでは、KPIを選ぶ視点と、全社から個人までつなぐ設計を解説します。
ロバート・キャプランとデビッド・ノートンが開発したBSCは、4つの視点でKPIを設計するフレームワークです。
| 視点 | KPIの例 |
|---|---|
| 財務 | 売上成長率、粗利率、ROA |
| 顧客 | 顧客満足度、NPS、解約率 |
| 業務プロセス | リードタイム、品質不良率、プロセス効率 |
| 学習と成長 | 従業員満足度、研修参加率、離職率 |
財務指標だけでなく、4つの視点を組み合わせることで、短期的な業績と長期的な成長のバランスを取ることができます。BSCの詳細な導入手順は「バランストスコアカードの活用ガイド」で解説しています。
表の例をすべて採用する必要はありません。自社の重点テーマに照らして、各視点から「この数字が動けば戦略が進んでいると言えるもの」を選びます。財務の視点だけが厚く、顧客や学習と成長の視点が空いている場合は、売上の結果を待つしかない状態になっているサインです。
全社KPI → 部門KPI → チームKPI → 個人KPIの連鎖を設計し、全員が「自分の行動が全社目標にどうつながるか」を理解できる状態を作ります。KPIツリーの具体的な設計手法は経営管理指標・KPIの設計方法で解説しています。
連鎖を設計するときは、上位のKPIを「何が掛け合わさって決まるのか」に分解していきます。例えば全社の売上は、商談の件数・受注率・受注単価に分けられ、商談の件数はさらにマーケティング部門のリード獲得数につながります。こうして分解していくと、部門ごとに追うべき数字と、その数字が全社のどこに効くのかが一本の線でつながります。
以下の画面は、HubSpotのレポート「リード獲得数(目標対比)」を月次の棒グラフで表示した例です。

マーケティング部門のKPIを目標と並べて月次で見えるようにしておくと、売上という結果が出る前に、連鎖の上流で遅れが出ていないかを判断できます。
連鎖構造を設計しても、個人が自分の目標と現在地を日常的に見られなければ、行動は変わりません。HubSpotの目標(Goals)機能では、ユーザーやチームごとに期間を区切った目標を作成し、その進捗をレポートで追跡できます。(出典:Create goals)
以下の画面は、HubSpotのレポート「売上目標の達成」で、担当者別のクローズ済み金額を目標と並べて表示した例です。
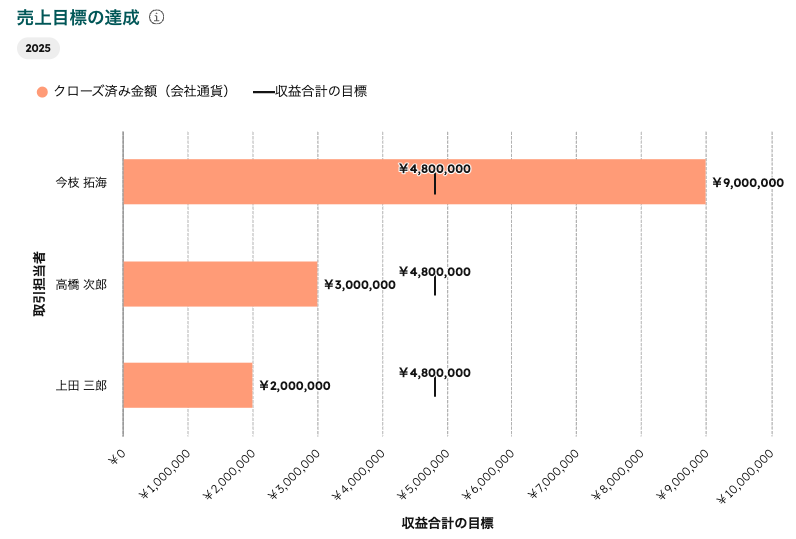
担当者ごとの達成状況が一覧で見えると、マネージャーは「誰の、どの数字に手を入れるべきか」を会議の前に把握できます。ここで見ておきたいのは、目標に届いていない担当者の取引がどのステージで止まっているかです。商談そのものが少ないなら商談創出の支援、特定のステージで止まっているならそのステージでの提案内容の見直し、というように打ち手を分けて記録していきます。
報告体制の目的は、「経営に必要な情報が、適切なタイミングで、適切なフォーマットで届く」仕組みを作ることです。予算とKPIを設計しても、それを見て判断する場が機能していなければ、数字は眺めるだけのものになります。ここでは、月次レビューの型と、それを支えるデータの流れを解説します。
| ステップ | 内容 | 所要時間 |
|---|---|---|
| 1. 実績確認 | 月次の業績データを確認 | 10分 |
| 2. 差異分析 | 予算との差異を把握し原因を特定 | 15分 |
| 3. アクション検討 | 差異に対する対策を議論 | 20分 |
| 4. 次月のコミットメント | 翌月の重点アクションを合意 | 15分 |
この配分で読み取りたいのは、実績確認より後ろの工程に会議時間の大半を充てている点です。実績の確認に時間がかかっている会議は、データの準備が会議の外で終わっていない状態です。前月に合意したコミットメントを翌月のステップ1で振り返る形にしておくと、会議と会議が一本の線でつながります。会議全体の組み立て方は経営会議のアジェンダ設計もあわせてご覧ください。
ユーザベース(SPEEDA運営)は、月次の業績レビューをダッシュボードベースで実施し、データに基づく建設的な議論を習慣化しています。
会議資料を毎月手作りしている場合、資料が完成するまで議論を始められず、作り手によって見せ方も変わります。ダッシュボードを会議の資料そのものにすると、参加者は会議の前から同じ数字を見られるため、会議の時間を差異の原因とアクションの議論に使えます。経営ダッシュボードの構成は経営ダッシュボードの作り方で詳しく解説しています。
数量差異の原因を深掘りしていくと、多くの場合「なぜ受注できなかったのか」という失注の理由に行き着きます。失注の理由を価格・競合他社・製品機能・時期・社内決裁といったカテゴリーで記録しておくと、差異の原因を個々の担当者の言い分ではなく、傾向として読めるようになります。
以下の画面は、HubSpotのレポート「失注分析(案件別の分析)- グラフ」をドーナツチャートで表示した例です。
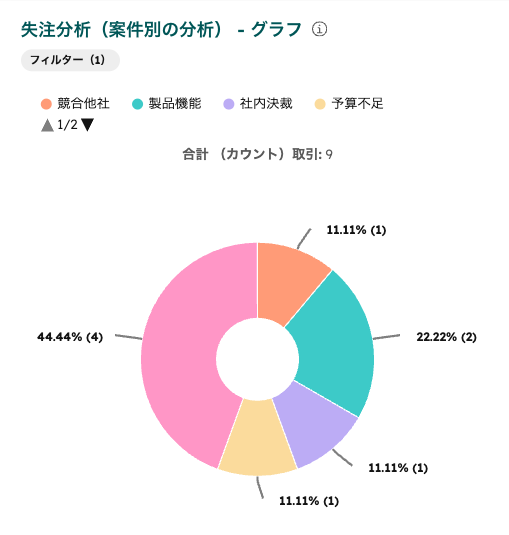
失注理由の内訳を月次レビューで共有すると、営業だけでなく、マーケティングや製品開発にもアクションを渡せます。製品機能による失注が目立つなら製品開発に要望として渡し、時期による失注が多いなら、その取引を一度ナーチャリング(関係を継続しながら検討の機会を待つ取り組み)に戻し、時期が来たら再び商談化を狙う流れを作ります。失注を終わりではなく次の商談の起点にする循環が、数量差異を中長期で埋めていく仕組みになると考えています。
レポートの読み込みや差異の要約といった作業は、AIの支援が向いている領域です。HubSpotのAI機能であるBreezeを含め、AIを使う場合も、本記事では次のように役割を分けることをおすすめします。
| AIに任せる作業 | 人が判断すること |
|---|---|
| レコードやレポートの要約の下書き | 差異の原因の解釈 |
| 失注理由などのテキストの分類 | 翌月の重点アクションの決定 |
| 会議の議事録の作成 | KPIの定義と予算配分 |
差異の原因には、数字に表れない顧客との関係や社内事情が絡みます。AIには材料をそろえる作業を任せ、解釈と決定は会議の場で人が行う形にすると、会議の準備時間を減らしながら判断の質を保てます。
3つの柱を個別に整えても、元になるデータがばらばらであれば、運用の中でまた分断が起こります。柱同士をつなぐのは、顧客との接点から請求までを一つの流れとして記録するデータの設計です。ここでは、CRMを起点にした全体フローの中で、どこで何を測るのかを整理します。
本記事では、顧客との関係の流れと、マネジメントコントロールの3つの柱の接点を次のように整理します。
| 流れの段階 | 記録するデータ | 業績管理(KPI) | 予算統制との接点 |
|---|---|---|---|
| コンタクト(見込み客) | 獲得経路、検討段階 | リード獲得数、商談化の件数 | 販管費(マーケティング費用)の配分 |
| 取引(商談) | ステージ、金額、クローズ予定日、失注理由 | 受注率、受注単価、ステージごとの滞留 | 売上予算の着地見込み |
| 顧客 | 契約内容、利用状況 | 解約率、顧客満足度 | 継続売上の予算 |
| 請求 | 請求額、請求時期 | 回収の状況 | 売上実績の確定 |
この流れが一つのデータでつながっていると、売上の差異をたどって、どの段階の数字が予定から外れているのかまでさかのぼれます。報告体制は、このデータを月次レビューで読み解く場という位置づけになります。
予実差異分析の精度は、取引データの入力の質で決まります。営業担当者に「きちんと入力してください」とお願いするだけでは、忙しい時期ほど入力が抜けていきます。人の意識に頼るのではなく、仕組みで入力を担保する設計をおすすめします。
ステージごとの入力項目は、新しく入ったメンバーにとって「この段階で何を顧客に確認すべきか」を示すガイドにもなります。担当者が入れ替わっても同じ品質でデータが貯まり、引き継ぎもしやすくなる点が、仕組み化の大きな利点です。
どちらにどのデータを置くかは、「その数字を見て、誰が、いつ行動を変えるのか」で判断します。営業やマーケティングが月の途中で行動を変えるための数字(商談の件数、ステージの進み具合、着地見込み)はCRMに置き、経営と管理部門が月次・四半期で見る損益は会計ソフトに置きます。両方を並べて見たい場合は、会計側の月次実績をCRMのダッシュボードに取り込むのか、BIツールで両方を集めるのかを、更新の頻度と手作業の量で比べて決めます。
ここまでの整理は一つの型であり、そのまま当てはめるものではありません。受注までの期間が長い事業と短い事業では見るべきステージの粒度が違いますし、継続課金の事業であれば請求や解約の段階のKPIの比重が大きくなります。自社にフィットした形でステージやKPIを定義することが、仕組みを長く運用するうえでのポイントになってきます。
マネジメントコントロールは、一度にすべてを整えようとすると、設計に時間がかかりすぎて現場が疲弊します。現状の可視化から報告体制の運用まで、段階的に積み上げていく進め方をおすすめします。各フェーズで「何ができていれば次に進めるか」をあわせて示します。
棚卸しでは、予算・KPI・会議資料のそれぞれについて、元データの置き場所、更新の担当者、手作業の転記の有無を書き出します。3つの柱のどこが欠けているか、どのデータが分断しているかを一枚にまとめられた時点で、Phase 2に進めます。
全社KPIから個人KPIまでの連鎖を一枚の図にし、各部門の責任者が「自部門のKPIが全社のどこに効くのか」を自分の言葉で説明できる状態になっていれば、次に進めます。最初は受注目標や受注件数など、データがすでにある取り組みやすい指標から始めると、運用に乗せやすくなります。
テンプレートには、差異を価格・数量・構成に分ける欄と、それぞれの原因と打ち手を書く欄を用意します。一度、前月分のデータで試しに差異分析を行い、原因の特定まで進められれば、Phase 4に進めます。データが足りずに原因まで進めない場合は、Phase 2に戻って取引データの入力項目を見直します。
運用が始まったら、四半期ごとに、月次レビューで合意したアクションが翌月の数字にどう表れたかを振り返ります。アクションの効果が読み取れないKPIは、連鎖の設計か定義のどこかがずれているサインなので、Phase 2に戻って見直します。
マネジメントコントロールの失敗は、仕組みの設計そのものよりも、運用の中で形骸化することから起こるケースが多くあります。典型的なパターンを知っておくと、兆候が出た段階で手を打てます。以下に失敗パターンと原因、対策を整理します。
| 失敗パターン | 原因 | 対策 |
|---|---|---|
| KPIが多すぎて焦点がぼやける | 網羅性を重視しすぎ | 重点KPIは3〜5個に絞る |
| 月次レビューが形式化 | データ確認で終わり、議論がない | 差異分析→アクションの構造を強制する |
| 予算が「使い切る」目標に | 残予算=無駄と認識される | 目標達成+コスト効率の両軸で評価 |
| 現場がKPIの意味を理解していない | 数字を設定しただけ | KPIの背景(Why)を丁寧に説明する |
どの失敗が起きているかは、会議と現場の様子から見分けられます。月次レビューで一度も話題に上らないKPIが多い場合は「KPIが多すぎる」状態、会議の時間の大半が数字の読み上げに使われている場合は「形式化」の状態です。
形式化した会議を立て直すときは、議題の順番から変えます。会議の前にダッシュボードを共有し、実績確認は差異の大きい数字だけに絞ります。そのうえで、差異ごとに「原因」「打ち手」「担当者」「期限」の4つが決まるまで次の議題に進まない、というルールを設けます。翌月の会議の冒頭では、前月に決めた打ち手の結果から振り返ります。この構造を会議の型として固定しておくと、司会が替わっても同じ質の議論を保てます。
KPIの意味が現場に伝わっていないときは、数字の説明を増やすよりも、連鎖構造の図を使って「この数字が動くと、全社のどの数字が動くのか」を示すほうが届きやすくなります。新しいKPIを導入するときは、目標値と一緒に、そのKPIを選んだ理由と、追いかけた結果どんな状態を目指すのかを言葉にして共有します。自分のKPIを自分の言葉で説明できるメンバーが増えるほど、現場の判断が経営の意図に沿うようになります。
経営者が全員の仕事を直接把握できなくなった段階が、仕組みとしてのマネジメントコントロールを導入する目安です。組織が拡大する節目については「中小企業の成長のカベ」で詳しく解説しています。ただし、少人数の段階でも月次のKPIレビューは有効です。早い段階から会議の型を作っておくと、組織が大きくなったときに仕組みを広げやすくなります。
原理は適用できますが、「小集団ごとの損益管理」を実現するには、会計データを細かく分けて記録できることが前提になります。まずは部門別・プロジェクト別の損益管理から始め、運用が安定してから段階的に細分化するのが現実的です。管理単位を細かくするほど集計の手間も増えるため、その数字を見て誰が行動を変えるのかで粒度を決めます。
4つの視点それぞれに少数ずつ設定し、全体として月次レビューで毎回話題にできる数に収めるのが目安です。多すぎると管理の手間が増えて焦点がぼやけ、少なすぎると特定の視点に偏った管理になります。まずは財務と顧客の視点から始め、運用に慣れてから業務プロセスや学習と成長の視点を加えていく進め方をおすすめします。
損益全体の予実はクラウド会計ソフトのレポート機能で見るのが手軽です。freeeやマネーフォワードには予算vs実績のレポート機能が搭載されています。売上の手前にある商談の件数やステージの進み具合まで含めて差異の原因を追う場合は、取引データを持つCRMのレポートを組み合わせます。より高度な分析が必要な場合は、BIツール(Looker Studio等)との連携を検討します。
まずは、月次の業績レビューを構造化するところから始めてみてください。次の3ステップで進められます。
その後、段階的にKPIの連鎖構造と予実差異分析の仕組みを構築していきましょう。KPI設計の詳細はKPI設計の実務ガイド、経営指標の読み方は経営ダッシュボードの設計を参考にしてください。
マネジメントコントロールの実現には、KPIデータのリアルタイム可視化と部門横断のデータ統合が欠かせません。StartLinkでは、HubSpotのダッシュボード機能を活用した経営指標のリアルタイム可視化から、営業・マーケティング・カスタマーサクセスのKPI連鎖構造の設計まで一貫したサポートを提供しています。
CRMを活用した業務効率化やAIとの連携に関するご相談は、StartLinkまでお気軽にお問い合わせください。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。