この記事の結論
中期経営計画は「作る」よりも「回す」ほうが圧倒的に難しい取り組みです。ビジョンの言語化から数値計画、モニタリング体制の設計までを7ステップでつなぎ、計画の数字を日々のCRMデータと接続できるかどうかが分かれ目になります。
中期経営計画は「作る」よりも「回す」ほうが圧倒的に難しい取り組みです。ビジョンの言語化から数値計画、モニタリング体制の設計までを7ステップでつなぎ、計画の数字を日々のCRMデータと接続できるかどうかが分かれ目になります。
中期経営計画は「作る」よりも「回す」ほうが圧倒的に難しい取り組みです。ビジョンの言語化から数値計画、モニタリング体制の設計までを7ステップでつなぎ、計画の数字を日々のCRMデータと接続できるかどうかが分かれ目になります。
「中計を作りたいが、どこから手をつければいいのかわからない」「数字は作ったものの、根拠を聞かれると答えに詰まる」「去年作った中計が、もう誰も見ていない」——経営企画や管理部門の方とお話ししていると、こうした声をよく伺います。多くの場合、計画そのものの出来より、計画と現場データがつながっていないことが原因です。
中期経営計画(中計)とは、企業の3〜5年後の姿を描き、そこに到達するための戦略と数値計画を体系化したドキュメントです。上場企業では投資家向けの開示資料として作成されますが、中小企業やスタートアップでも、成長の方向性を明確にし、組織の意思統一を図るために欠かせないツールになります。
本記事は「経営管理とは?目的・業務内容・必要なスキルをわかりやすく解説」シリーズの一部です。
本記事はStartLinkの「経営管理DX完全ガイド」関連記事です。
これから中期経営計画を作る方に向けて、迷いやすいポイントを順番に整理しました。
初めて中期経営計画の策定を任された経営企画・管理部門の方、そして中計を作ったものの運用が続かずに悩んでいる経営者の方に向けて書いています。最後まで読むと、7ステップの流れに沿って自社版の中計ドラフトを組み立て、その進捗を毎月確認できる仕組みまで設計できるようになります。
中計は「作らなければならないから作る」ものではなく、意思決定の質を上げるための道具です。ここでは、中計が果たす3つの役割を整理したうえで、計画を持つこと自体がなぜ成長につながるのかを見ていきます。特に人と資金が限られる規模の企業ほど、この3つの効果は大きくなります。
| 目的 | 内容 | 計画がないと起きること |
|---|---|---|
| 方向性の明確化 | 3〜5年後にどんな会社になりたいかを定義する | 年度ごとに戦略が揺れ、施策が積み上がらない |
| 資源配分の最適化 | 限られた経営資源を、成長領域に集中投入する判断基準を作る | 声の大きい部門に予算と人が流れる |
| 組織の意思統一 | 経営者の頭の中にある戦略を、全社で共有できる形にする | 現場が「なぜこれをやるのか」を説明できない |
中期経営計画を策定している中小企業は、全体で見るとまだ多数派とは言えません。それでも、策定に取り組んだ企業ほど、その後の成長スピードが上がりやすいという傾向を指摘する調査もあるとされています。計画を持つことが、成長の後押しになり得るという見方です。
ここで大事なのは、この差を「立派な計画書を作ったから」と読まないことです。計画を作る過程で、市場をどう見るか・どこに賭けるか・何をやらないかを決め切った企業が伸びている、と捉えるほうが実態に近いはずです。分厚さではなく、意思決定の量が価値になります。
ただし、すべての企業・すべてのタイミングで中計が有効とは限りません。次のような企業では、3年後の数値を精緻に固めても、前提のほうが数ヶ月で崩れてしまうことがあります。
こうした企業様には、まず1年単位の予算計画とKPI管理を固め、事業モデルがある程度安定してから中計に着手するという順番のほうが向いているケースもあります。
中計は「作ること」自体が目的ではなく、経営判断の精度を上げるための道具です。計画は、測れる形になって初めて計画としての価値を持ちます。
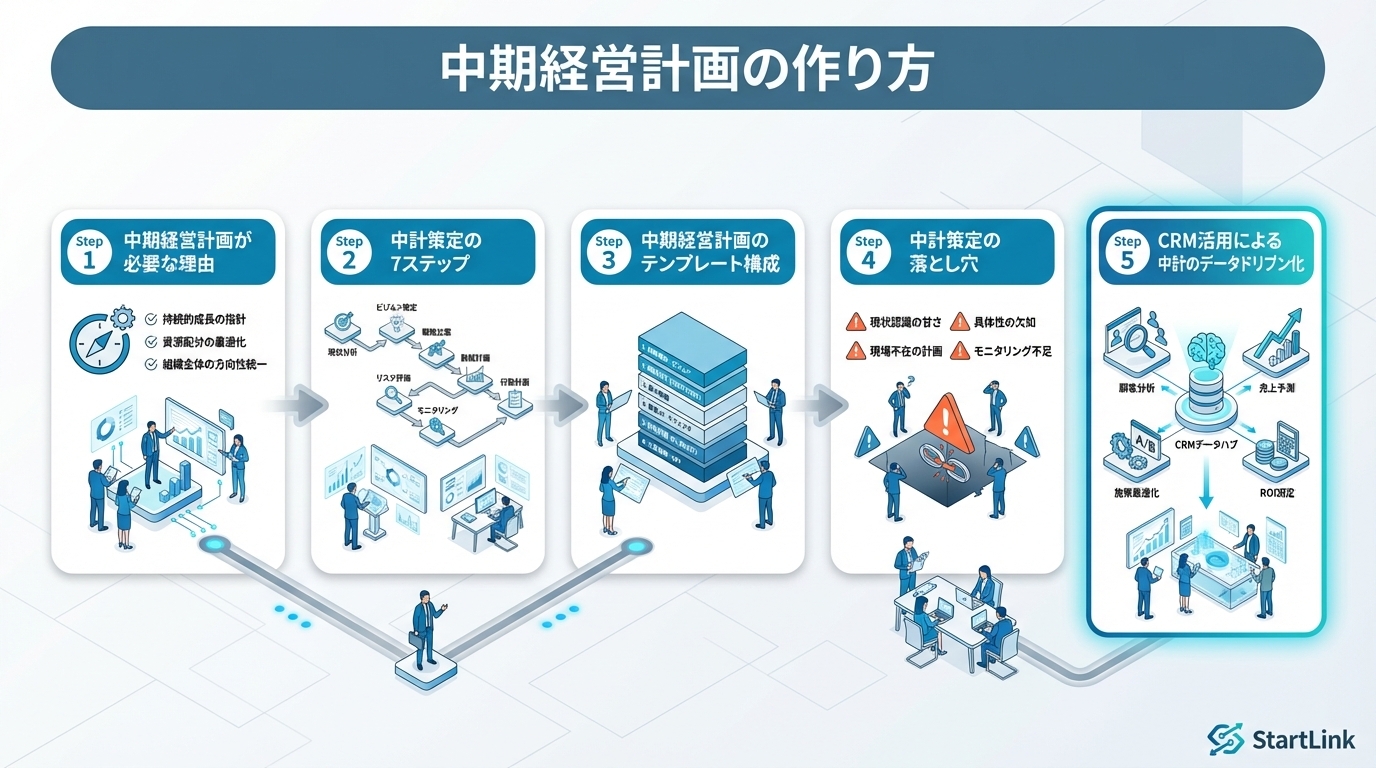
中期経営計画の策定は、ビジョンという定性的な出発点から、アクションプランという具体的な行動まで、粒度を段階的に細かくしていく作業です。この節では7ステップの全体像を示し、次節以降で各ステップを掘り下げます。順番を飛ばさないことが、計画の一貫性を保つポイントになってきます。
| ステップ | やること | 成果物 |
|---|---|---|
| 1. 経営ビジョンの言語化 | 3〜5年後の到達点を定量的に定義する | ビジョンステートメント |
| 2. 外部環境分析 | 市場・競合・マクロ環境を構造的に把握する | PEST/ファイブフォース/3Cの整理 |
| 3. 内部環境分析 | 自社の強み・弱み・経営資源を棚卸する | 事業ポートフォリオ表・資源評価 |
| 4. 戦略方針の策定 | 分析結果を統合し重点テーマを絞り込む | SWOTクロス分析・重点テーマ3〜5個 |
| 5. 数値計画の策定 | 戦略を財務数値に翻訳する | P/L・BS・CF・投資・人員計画 |
| 6. アクションプランの策定 | 誰がいつ何をするかに分解する | 施策別スケジュール・KPI |
| 7. モニタリング体制の設計 | 進捗を測り続ける会議体と指標を決める | レビューサイクル・ダッシュボード |
7ステップは一方通行ではありません。ステップ5で数値を積んだ結果、ステップ1のビジョンに届かないことがわかるのは、むしろ健全な状態です。
そのときは「ビジョンを下げる」か「戦略テーマを入れ替える」かの判断が必要になります。
この往復こそが中計策定の本体で、往復が一度も起きない計画は、どこかで思考をショートカットしています。
初めて中計を作る場合は、7ステップすべてを高い精度でやろうとすると、途中で息切れします。まずはステップ1・4・5・7の4つだけを、それぞれA4一枚で作り切ってみてください。
この4点セットがあれば計画は回り始めます。環境分析の精緻化は、二周目のローリングで足していけば十分です。
最初の3ステップは、計画の土台づくりです。ビジョンで行き先を決め、外部環境と内部環境の分析でいまの立ち位置を把握します。この土台が曖昧なまま数値計画に進むと、数字の根拠を問われたときに答えられない計画になってしまいます。
中期経営計画の出発点は、「3〜5年後にどうなっていたいか」というビジョンの言語化です。ビジョンは抽象的な理念ではなく、定量的な到達点を含むことが重要になります。
ビジョンの例としては、次のような書き方が挙げられます。
いずれも「いつまでに」「何の指標が」「どの水準に」の3点が入っています。逆に「顧客に選ばれ続ける企業になる」だけで止まると、達成・未達の判定ができず、モニタリングの対象になりません。
自社を取り巻く市場環境を、複数のフレームワークで多面的に把握します。1つのフレームワークだけだと視野が偏るため、マクロ・業界構造・顧客の3層で見るのがおすすめです。
| フレームワーク | 分析対象 | 見えるもの |
|---|---|---|
| PEST分析 | 政治(P)・経済(E)・社会(S)・技術(T)の4つのマクロ環境 | 中長期の追い風・向かい風 |
| ファイブフォース | 競合・新規参入・代替品・売り手・買い手の5つの競争要因 | 業界の収益構造と自社の交渉力 |
| 3C分析 | Customer(市場)・Competitor(競合)・Company(自社) | 勝ち筋の仮説 |
フレームワークを埋めること自体が目的にならないよう注意が必要です。埋めた後に「だから何を変えるのか」を一行で書けるかどうかが、分析の質を測る基準になります。
自社の強み・弱み・経営資源を棚卸します。ここは社内データが最も活きる工程です。
ただし、内部環境分析でつまずく企業は少なくありません。事業別の売上はExcelにあるけれど、顧客セグメント別の利益率や受注率になると誰も即答できない、というケースです。
分析結果を戦略に変換する工程です。ここでの最大の仕事は、やることを決めることよりも、やらないことを決めることになります。重点テーマが多すぎる計画は、実行段階で破綻しやすくなります。
外部環境と内部環境の分析結果を統合し、SWOT分析で戦略の方向性を導きます。
| 強み(S) | 弱み(W) | |
|---|---|---|
| 機会(O) | SO戦略:強みを活かして機会を掴む | WO戦略:弱みを克服して機会を活かす |
| 脅威(T) | ST戦略:強みで脅威に対抗する | WT戦略:弱みと脅威を最小化する |
4象限すべてに施策を並べたくなりますが、実行できる量には限りがあります。中堅・中小企業であれば、SO戦略を主軸に据え、WT戦略は守りのコストとして最小限に留める、といった強弱をつけるほうが機能します。
戦略方針は、3〜5つの重点テーマに絞り込みます。多すぎるとリソースが分散し、どれも中途半端になります。絞り込みの際は、次の問いを使うと判断しやすくなります。
| 問い | 通過基準 |
|---|---|
| ビジョンの数値に直接効くか | 売上・利益・成長率のいずれかに紐づく |
| 責任者を1人に決められるか | 兼務ではなく主担当が置ける |
| 3年以内に結果が出るか | 計画期間内にKPIで判定できる |
| 自社の強みを使うか | 他社でも同じようにできる施策ではない |
ここまでのフレームワークは一般的な型ですが、企業様によって最適な形は異なります。
型をそのまま当てはめるのではなく、自社の意思決定で迷っている論点にページを割く、という配分の考え方が要点になります。
戦略方針を数値に落とし込む工程です。中計の中で最も「作文」になりやすい部分でもあるため、どの数字に何の根拠を置くかを意識的に設計する必要があります。
| 計画 | 内容 | 粒度 |
|---|---|---|
| P/L計画 | 売上・原価・販管費・営業利益の推移 | 年度別(初年度は四半期) |
| BS計画 | 総資産・純資産・有利子負債の推移 | 年度別 |
| CF計画 | 営業CF・投資CF・財務CFの推移 | 年度別 |
| 投資計画 | 設備投資・M&A・R&D投資の金額と時期 | 案件別 |
| 人員計画 | 部門別の採用計画・人件費推移 | 年度別 |
初年度だけ四半期粒度にするのは、実行初期のズレを早く検知するためです。3年目を月次まで細かく作っても、前提が変わるので精度は上がりません。
数値計画は「ベースケース」「アップサイドケース」「ダウンサイドケース」の3パターンを作成することで、不確実性に対応できます。
重要なのは、3つのケースで変えるドライバーを1〜2個に限定することです。受注件数と単価、あるいは新規事業の立ち上がり時期など、変数を絞ることで「どの前提が崩れたら、どのケースに落ちるのか」が判定できるようになります。
売上計画を「前年比110%」で置いてしまうと、進捗を測る手段がなくなります。分解式に落とすと、モニタリングの対象が具体化します。
| 分解の型 | 式 | 進捗で見る指標 |
|---|---|---|
| 新規獲得型 | 商談数 × 受注率 × 平均単価 | 商談数・受注率の実績推移 |
| 既存拡大型 | 既存顧客数 × 継続率 × 単価成長率 | 解約数・アップセル件数 |
| 積み上げ型(サブスク) | 期初MRR + 新規MRR − 解約MRR | 月次MRRの純増 |
どの式を使うかは事業モデル次第ですが、式を1つ決めておくと、ステップ7のモニタリング指標がそのまま決まるという利点があります。計画と実績を同じ分解で見られる状態を作ることが、計画倒れを防ぐ最も効く仕掛けです。
計画を実行可能な単位に分解し、進捗を測り続ける仕組みを作る工程です。中計が形骸化する原因の多くは、この2ステップの設計不足にあると考えられます。
戦略方針を「いつ」「誰が」「何をするか」に分解します。アクションプランの記載例は次のとおりです。
| 重点テーマ | 施策 | 責任者 | 時期 | KPI |
|---|---|---|---|---|
| 新規事業立ち上げ | PoC開発・市場テスト | 事業開発部長 | 1年目 上期 | PoC完了・10社テスト |
| 営業力強化 | CRM導入・営業プロセス標準化 | 営業部長 | 1年目 第1四半期 | CRM導入完了 |
| 業務効率化 | SaaS棚卸・統合 | 管理部長 | 1年目 第2四半期 | 重複ツールの統合完了 |
責任者欄を「営業部」ではなく「営業部長」と個人単位にするのがポイントです。部署名で書くと、誰も動かないまま四半期が過ぎます。
計画は作って終わりではなく、実行状況を定期的にモニタリングする体制が必要です。会議体ごとに見る粒度を変えるのが基本形になります。
| サイクル | 会議体 | 見る内容 |
|---|---|---|
| 月次 | 経営会議 | KPIレビュー(商談数・受注率・売上進捗) |
| 四半期 | 取締役会 | 戦略進捗レビュー(重点テーマの前進度) |
| 半期 | 経営会議 | 中計のローリング見直し |
| 年次 | 経営会議・取締役会 | 中計全体の見直し・更新 |
月次レビューが続かない企業の多くは、会議の質ではなく準備コストで脱落します。ここは個人の頑張りではなく仕組みで解くべき領域です。
中計ドキュメントは、読む相手が判断できる順番で並べる必要があります。ここでは、社内の経営会議でも金融機関への説明でも使える7章構成を紹介します。ページ目安は、初めて作る場合の上限の目安として捉えてください。
| 章 | 内容 | ページ目安 |
|---|---|---|
| 1. エグゼクティブサマリー | 計画の要約・主要数値 | 1〜2ページ |
| 2. 経営ビジョン | 3〜5年後の到達点 | 1ページ |
| 3. 環境分析 | 外部環境・内部環境の分析結果 | 3〜5ページ |
| 4. 戦略方針 | 重点テーマ・事業戦略 | 3〜5ページ |
| 5. 数値計画 | P/L・BS・CF・投資計画 | 3〜5ページ |
| 6. アクションプラン | 施策・責任者・スケジュール | 3〜5ページ |
| 7. リスクと対策 | 想定リスクとコンティンジェンシー | 1〜2ページ |
エグゼクティブサマリーは冒頭に置きますが、執筆は最後です。2章以降を書き切ったうえで、「要するにこの3年で何をするのか」を1〜2ページに圧縮します。ここが書けない場合は、戦略方針の絞り込みが足りていないサインだと考えてよいと思います。
もう1つの設計ポイントは、変わらない部分と変わる部分を分けることです。
数値の実績をドキュメントに埋め込むと、作った瞬間から古くなり、更新のたびにファイルが乱立します。計画書は判断の根拠、ダッシュボードは現在地、という役割分担にしておくと運用が軽くなります。
最後に、実務でよく見かける失敗パターンを3つ取り上げます。いずれも計画の中身の問題というより、作り方・巻き込み方・運用の設計に起因するものです。
現状の延長線上は横ばいなのに、計画年度の後半で急激に売上が伸びる計画を「ホッケースティック計画」と呼びます。根拠のない成長カーブは、経営会議でも金融機関や投資家に対しても信頼されにくくなります。
回避するには、成長のドライバーを具体的に示すことが重要です。
経営企画部だけで作った中計は、現場の実感と合わないことがあります。事業部門のマネージャーを策定プロセスに巻き込み、ボトムアップの数値も反映させることで、実行力のある計画になります。
巻き込みのタイミングは、ステップ4(戦略方針)とステップ6(アクションプラン)の2回が効果的です。
完成後に説明会で共有するだけだと、現場から見れば「降ってきた数字」にしかなりません。
計画を作ったことに満足して、実行フェーズで放置してしまうケースは非常に多いです。経営計画の実行管理とPDCAも参考に、計画を「生きたドキュメント」として運用する体制を整えましょう。
進捗管理が続くかどうかは、意志の強さではなく、データがどこにあるかで決まります。
次の節では、この論点を扱います。
中期経営計画の数値計画は、過去データの分析に基づくほど精度が上がります。ここでは、営業データを計画の根拠とモニタリング指標の両方に使うための考え方を整理します。中計を「作る」フェーズと「回す」フェーズの両方に効く設計です。
多くの企業で、中計の数値根拠づくりは各部門へのExcel依頼から始まります。
これらが別々のファイルで管理されていると、顧客名の表記ゆれや集計期間の定義差で数字が合わず、突き合わせに時間がかかります。しかも手動更新なので、翌月には同じ作業をやり直すことになります。
CRMに営業データが一元化されていれば、この工程は集計作業ではなく分析作業になります。受注率、商談サイクル、顧客単価の推移といった指標が、同じ定義でいつでも取り出せる状態になるためです。中計の数字に「なぜこの受注率か」と聞かれたときに、実績レポートをそのまま示せることは、計画の説得力に直結します。
売上計画の根拠としてCRMデータを使うには、パイプラインの設計が前提になります。当社では、パイプライン設計を次の4要素で考えることをおすすめしています。
| 要素 | 内容 | 中計への効き方 |
|---|---|---|
| 取引ステージ | 受注率が変化するポイントでステージを分ける | ステージ別の通過率が売上予測の係数になる |
| 受注確度 | 各ステージに受注確率を設定し加重金額を算出 | 期中の着地見込み(フォーキャスト)が出せる |
| ステージ定義 | 各ステージの定義を社内で共有し属人化を防ぐ | 部門間で数字の意味が揃う |
| 必須入力プロパティ | ステージ移行時に必須入力を設定しデータ品質を担保 | 分析に耐えるデータが自然に貯まる |
たとえば「1,000万円の案件を3件持っています」という営業からの報告も、ステージが初期段階であれば受注確度を掛け合わせて評価する、という共通ルールがあれば、経営側は実態に近い見通しを持てます。
ステージ定義が曖昧なままだと、この加重計算は成立しません。データ品質は入力を呼びかけて上がるものではなく、必須入力という仕組みで担保するものだ、という発想が有効です。
HubSpotでは、コンタクト・会社・取引がリレーションデータベースとして紐づいており、マーケティングの接点から商談、受注後の顧客管理までが1本の線でつながります。この全体フロー(リード獲得 → 商談 → 受注 → 顧客維持)のどこに中計のKPIを置くかを決めると、モニタリングの指標が自動的に定まります。
これらはカスタムレポートとダッシュボードで可視化でき、経営会議の前に手作業で集計する必要がなくなります。
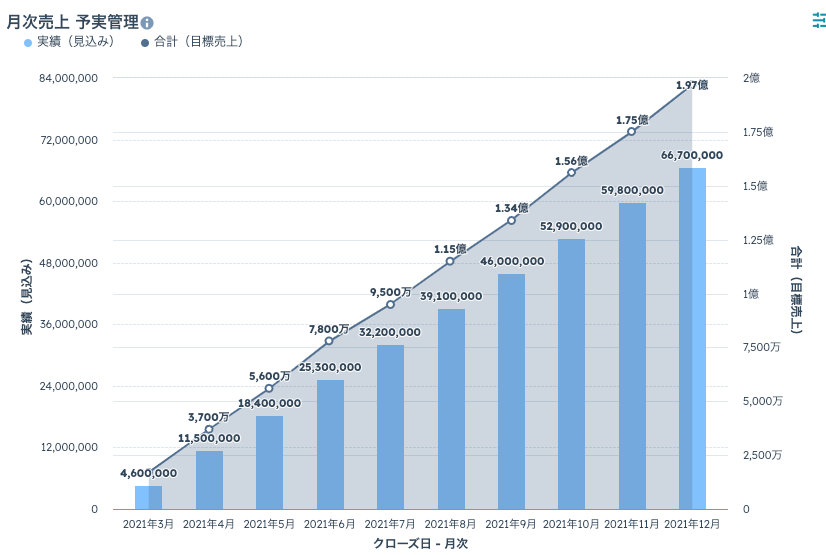
以下の画面は、実績と目標を月次の累積グラフで並べたレポートの例です。計画に対して実績がどの程度積み上がっているかを継続的に追えます。
また、失注データを活かす設計も中計に効きます。
ただし、CRMデータで裏づけられるのは主に売上側です。原価・販管費・投資計画は会計システム側のデータが必要になりますし、新規事業のように実績がない領域は、CRMデータからは予測できません。この部分は仮説ベースで置き、ダウンサイドケースで振れ幅を管理する、という切り分けが現実的です。
いきなり中計の全KPIをダッシュボード化しようとすると、プロパティ設計から始まって数ヶ月かかります。
項目は最小限のほうが、見る側も集中できます。
経営管理とはでも解説したとおり、CRMは経営管理の中核インフラとしての役割を果たします。導入の進め方については「CRM導入の進め方完全ガイド|準備・ツール選定・データ移行・定着化の全ステップ」で詳しく解説しています。
必要性は高いと考えています。中期経営計画を策定している企業は、策定していない企業と比べて中長期の成長スピードが上がりやすいという傾向を示す調査も見られます。最初から精緻な計画である必要はなく、3年後の売上・利益目標と、そこに至る重点テーマ3つをA4一枚に書くところから始めれば十分です。作る過程で「何をやらないか」を決められることが、最大の価値になります。
ベースケース・アップサイドケース・ダウンサイドケースの3パターンを作成することを推奨します。粒度は初年度が四半期単位、2年目以降は年度単位で十分です。精緻さよりも、売上を「商談数×受注率×単価」のように分解し、どの変数がどう動けばどのケースになるかを説明できる状態のほうが重要になってきます。
月次のKPIレビュー、四半期の戦略進捗レビュー、半期のローリング見直しというサイクルを先に決めてしまうことをおすすめします。あわせて、レビュー資料の作成に手作業が発生しない状態を作ることが鍵です。実績データがCRMや会計システムに入り、ダッシュボードが自動更新される設計であれば、会議の準備コストが下がり、運用が続きやすくなります。
すべて使う必要はありません。PEST・ファイブフォース・3C・SWOTは視点の補助線であり、埋めること自体が目的ではないためです。初回の策定であれば3CとSWOTのクロス分析だけでも十分に方向性は出せます。分析を1つ追加するかどうかは、「それで意思決定が変わるか」で判断してみてください。
重点テーマ1つにつき1〜2個、全体で5〜8個程度に収めると運用しやすくなります。KPIが多すぎると、月次レビューで全指標を眺めるだけになり、打ち手の議論に時間が使えません。運用しているうちに見なくなった指標は、思い切って外す判断も必要です。企業様によって見るべき指標は異なるため、半期のローリングでKPI自体も見直す前提にしておくとよいと思います。
中期経営計画は、ビジョンの言語化(ステップ1)から環境分析(2・3)、戦略方針の絞り込み(4)、数値計画(5)、アクションプラン(6)、モニタリング体制の設計(7)という順番で組み立てます。
重要なのは、ステップ5で決めた売上の分解式を、ステップ7のモニタリング指標にそのまま接続することです。計画と実績を同じ分解で見られる状態を作れるかどうかが、計画倒れを防ぐ分かれ目になります。
そして、その接続を支えるのがデータ基盤です。営業データがExcelに分散していると、レビューのたびに集計作業が発生し、いずれ運用が止まります。CRMに一元化し、ダッシュボードが自動更新される設計にしておけば、担当者が変わっても同じ数字が同じ定義で出続けます。
まずは、次の3ステップから始めてみてください。
CRMを活用した業務効率化やAIとの連携に関するご相談は、CRM特化型コンサルティングのHubSpotゴールドパートナーのStartLinkまでお気軽にお問い合わせください。
記事の内容を、そのまま実務に落とし込みたい方向け
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。