この記事の結論
財務データを判断に使える形へ整え、AIが示した分析案の根拠を人が確かめる。CFOのAI活用は、この順序から始めます。
財務データを判断に使える形へ整え、AIが示した分析案の根拠を人が確かめる。CFOのAI活用は、この順序から始めます。
財務データを判断に使える形へ整え、AIが示した分析案の根拠を人が確かめる。CFOのAI活用は、この順序から始めます。
| CFOの業務カテゴリ | 時間配分(現状) | AI活用後の時間配分 | AI適用の可能性 |
|---|---|---|---|
| 経理・会計処理 | 大きくなりがち | 照合と例外対応に絞れる | 高(定型処理の自動化に向く) |
| 財務レポーティング | 大きくなりがち | 確認と修正に絞れる | 高(下書きの作成に向く) |
| 予算管理・予実分析 | 中程度 | 差異の原因確認に絞れる | 高(予測案の作成に向く) |
| 戦略的意思決定支援 | 後回しになりやすい | 時間を確保しやすくなる | 中(AIが分析を支援) |
| 資金調達・投資家対応 | 後回しになりやすい | 時間を確保しやすくなる | 中(AIが資料作成を支援) |
表は、業務ごとにAIの使いどころを検討するための整理です。時間配分の変化や自社で得られる効果を示す実測値ではありません。まず同じ業務範囲について、集計、照合、説明、判断にかけた時間と、修正が必要になった箇所を記録します。集計が速くなっても照合や修正が増えるなら、対象を広げる前に入力データや確認手順を見直します。
「月次の数字をまとめるだけで時間が過ぎる」「売上の見込みはあるのに、入金時期が見えない」「支出を見直したいが、どの費用が業務に必要か判断しにくい」。こうした場面では、作業を速める前に、どの数字が確認済みで、どこからが見込みや判断なのかを分ける必要があります。
CFOのAI活用とは、財務データの整理、差異の発見、予測案の作成をAIで支援し、その根拠と事業への影響を人が確かめて意思決定につなげることです。財務分析、キャッシュフロー予測、コスト最適化で同じ取引を扱うなら、各工程が参照した期間と取引の状態をそろえます。数字が異なる場合は、どの工程で前提が変わったかをたどってから判断します。
月次の分析を見直したいCFOや財務責任者に向けて、手元のデータを確かめる順序と、次の判断へ進む条件を整理します。
読み進める際は、自社の月次レポートから、元データと計算式をたどれる項目を一つ選んでください。集計値が一致すれば説明文の確認へ進み、差が残れば抽出条件や計算式へ戻ります。この分岐を先に決めると、AIの出力を確認する担当者も次の作業を選べます。
CFOの業務には、次があります。
業務名だけでAIの対象を決めず、入力、集計、説明、判断のどこで作業が止まるかを確認します。元データや判断の根拠を追えない場合は、AIに渡す前に記録と確認の流れを整えます。
会計データを出力し、別のスプレッドシートへ転記し、担当者ごとに予実差異を説明する運用では、数字の照合と説明文の作成が一体になりがちです。まず、集計に時間がかかるのか、差異の理由が分からないのか、理由は分かっていても対応を決められないのかを見分けます。
どの段階で作業が止まったかを残し、次回も同じ条件で比べられるようにします。
AIには、データの分類案、前期との変動箇所、説明文の下書き、予測の前提を変えた場合の比較を任せられます。費用の妥当性、資金の使い道、投資の優先順位は、契約や事業計画を踏まえて人が決めます。
たとえば外注費の増加が示されたら、元の明細に戻り、案件の進行に伴う支出か、業務の重複かを確認します。
増加理由を確認できない間は削減案を結論にせず、担当部門へ確認する資料と論点を渡します。資料と判断理由を記録できたら、次の月に同じ基準で比較します。
財務分析では、会計データの対象期間、勘定科目、部門などをそろえてから差異を比較します。AI-OCR、財務指標の計算、異常値の検知、テキストレポートを使う場合も、各工程の結果を確認してから次へ渡します。
確認の順序は、次のとおりです。
説明文に根拠が見当たらなければ、その文が参照した集計値と取引まで戻ります。
請求書や領収書の読み取りを使う場合、読取結果と原本を照合し、取引先、日付、金額、勘定科目の分類を確認します。勘定科目が定まらない明細は推測で確定させず、経理担当者の確認対象として残します。CSVを使う場合も、抽出期間や集計単位が異なるファイルを混ぜないようにします。
売上総利益率や営業利益率などを比べるなら、計算式と参照する会計科目を先に決めます。
科目の扱いが変わっていた場合は、比較期間の数字にも同じ基準を適用できるか確認します。適用できなければ、その差を業績の変化として説明する前に、分類変更の影響を分けて示します。
AIが前期との差が大きい科目を挙げても、増減そのものは原因ではありません。旅費交通費が増えていれば、計上時期、利用部門、訪問活動との関係を明細で調べます。売掛金の回収が遅れて見えるなら、請求日、支払条件、実際の入金状況を照合します。
レポートでは、次を分けます。
要因を明細や担当部門への確認で裏付けられたら経営向けの説明に採用します。複数の理由が考えられる場合は、一つに決め打ちせず、それぞれを確かめる資料を挙げます。
確認できなければ調査中として残し、その説明を前提に対応を決めないようにします。
損益上の売上と銀行口座への入金は、同じ時点で発生するとは限りません。過去の入出金、顧客の支払い傾向、受注のパイプライン、固定費と変動費を使う際は、情報の出所と、予定が変わる条件を記録します。予測を読む人が、確定した予定と条件付きの見込みを区別できる形にします。
| 予測期間 | 予測の基準 | 精度の目安 | 活用シーン |
|---|---|---|---|
| 1週間先 | 確定した入出金スケジュール | 高い(確定情報が中心) | 日次の資金繰り管理 |
| 1ヶ月先 | 確定 + 高確度の見込み | 比較的高い(見込みの比重は小さい) | 月次の資金計画 |
| 3ヶ月先 | 見込み + パイプライン | 中程度(商談の進行に左右される) | 四半期の資金調達判断 |
| 6ヶ月先 | パイプライン + トレンド予測 | 低くなりやすい(前提の変化を受けやすい) | 中期の投資判断 |
| 12ヶ月先 | トレンド予測 + シナリオ分析 | 幅を持たせて読む(複数の前提で比較) | 年度予算・事業計画 |
表の期間と精度の表現は、確認する材料がどう変わるかを考えるための例であり、自社の予測精度や達成できる水準を示すものではありません。期間だけで精度を判断せず、各入出金の根拠と前提が更新された日を確かめます。自社では同じ対象範囲の予測と実績を比べ、差が生じた取引と理由を確認します。差の説明ができない場合は、見込みの置き方や更新手順を見直します。
入金側では、請求済みの売掛金、契約済みだが請求前の取引、受注前の商談を分けます。請求済みなら支払条件と入金状況を確認します。契約済みでも請求条件が未確認なら、入金時期は見込みとして扱います。受注前なら、商談の予定日から入金日を決めず、契約、請求、支払いまでの条件を別に確認します。取引がどの段階にあるか分からなければ、確定した入金予定には入れません。
出金側では、支払日が決まった費用と、活動量に応じて変わる費用を区別します。家賃や契約済みの利用料は支払予定を確認し、外注費や広告費は案件計画との関係を調べます。支払予定が分からなければ、担当部門に発生条件と時期を確認してから見込みへ加えます。入金と出金で参照する更新日が異なる場合も、どの時点の計画を比べているか明記します。
予測を更新するときは、前回の予測と実際の入出金を並べ、差を入金日の変更、受注状況の変更、支出の追加などに分けます。入金日の変更なら支払条件と顧客への確認状況を見直し、商談の見込みが原因なら営業側の取引情報へ戻ります。理由を特定できない差は、そのまま次回の予測に織り込まず、確認事項として残します。
楽観・標準・悲観のシナリオを置く場合も、各案で変える前提を明記します。主要な入金が予定どおりの場合と遅れる場合を比べ、どの支払い判断が変わるかを確認します。判断が変わる条件を特定できたら、その条件の確認担当者と確認する資料を決め、次回の更新項目に加えます。
費用の見直しでは、金額の増減を入口にしつつ、契約、利用状況、担っている業務を確認します。固定費と変動費、部門別・プロジェクト別の配賦、SaaS利用料、外注費、広告費、旅費交通費についても、支出の性質を分けてから対応を決めます。同じ費用でも、比較する期間や案件の範囲が違えば増減の意味が変わるため、先に比較条件をそろえます。
| コスト項目 | AI分析の観点 | 削減提案の例 |
|---|---|---|
| SaaS利用料 | 利用率の低いツールの検出 | 「アクティブユーザーが少ないツールは、利用者と担う業務を確認し、代替手段があれば契約の見直し候補にする」 |
| 外注費 | 単価・工数の推移分析 | 「単価が上がっている案件は、成果物と工数の変化を確認し、説明がつかなければ複数社の比較見積りを検討する」 |
| 広告費 | ROIの低いチャネルの検出 | 「獲得単価が他チャネルより高いチャネルは、商談・受注への貢献を確認し、貢献が小さければ予算の再配分を検討する」 |
| 旅費交通費 | パターンの異常検知 | 「前年より増えている部門は、訪問の目的を確認し、オンラインで代替できる業務から見直す」 |
表の項目が検出されても、支出の変更が妥当とは限りません。比較する期間と業務範囲をそろえ、費用が増えた理由と、変更した場合の影響を担当部門が確認してから対応を選びます。表の提案は調査を始めるための例です。代替手段や商談への貢献を確認できない場合は、変更を決めずに必要な記録を集めます。
勘定科目名だけで固定費と変動費を決めると、実態とずれることがあります。同じ外注費でも、継続契約の部分と案件に応じて増える部分があるためです。契約内容と費用の発生条件を確認し、売上や作業量が変わったときに支出がどう動くかを見ます。
共通費を部門や案件へ配賦する場合は、基準が費用の発生理由に合うかを確かめます。利用人数が実態に近い費用なら人数を基準にし、特定案件のための支出なら案件へ直接結び付けます。基準と例外を記録し、利用方法や契約が変わったときに見直します。配賦基準を変えた場合は、費用そのものの増減と配賦による見え方の変化を分けて説明します。考え方の違いは管理会計と財務会計の違いでも確認できます。
利用の少ないツールが見つかったら、誰がどの業務で使っているかを確認します。代替手段があり、移行時の業務への影響を担当部門が確認できれば、契約内容の見直しへ進みます。利用頻度が低くても重要な処理に使っているなら、維持を含めて検討します。
外注費は単価と工数に加え、成果物と社内で担える範囲を見ます。広告費はチャネル別の費用だけでなく、商談や受注への貢献を同じ対象期間で比べます。旅費交通費は訪問の目的を確認します。AIが示した項目を調査の入口にし、変更の可否と実施時期は担当部門とCFOが決めます。変更する場合は、何を見て業務への影響を確かめるかも先に決めます。
会計データだけでは、契約前の商談の動きは分かりません。一方、CRMの取引金額だけでは請求額や入金日は分かりません。商談、契約、請求、入金の各段階で情報が何を表すかを確認すると、資金予定に入れる数字と見込みとして扱う数字を分けられます。
HubSpotの取引情報を参照するなら、取引ステージ、金額、予定されるクローズ日から商談の状況を把握します。その後、契約条件、請求予定、支払条件を別に確認します。
ステージの定義が担当者によって異なる場合は、各ステージで何が決まっているかを営業とそろえてから、財務側での扱いを決めます。
金額や予定日が更新されても、その変更だけを入金予定の変更として扱わず、契約や請求の記録に反映されたかを確かめます。
HubSpotのレポートやダッシュボードで商談の動きを見る際は、対象とするデータや期間をそろえます。(出典:Create custom reports)
以下の画面は、Breezeで生成した商談動向レポートの例です。財務側で参照する際は、表示された商談の動きを請求や入金の記録と分けて読みます。動きの理由を調べるときは、対象の商談と更新内容を特定し、営業側の確認につなげます。
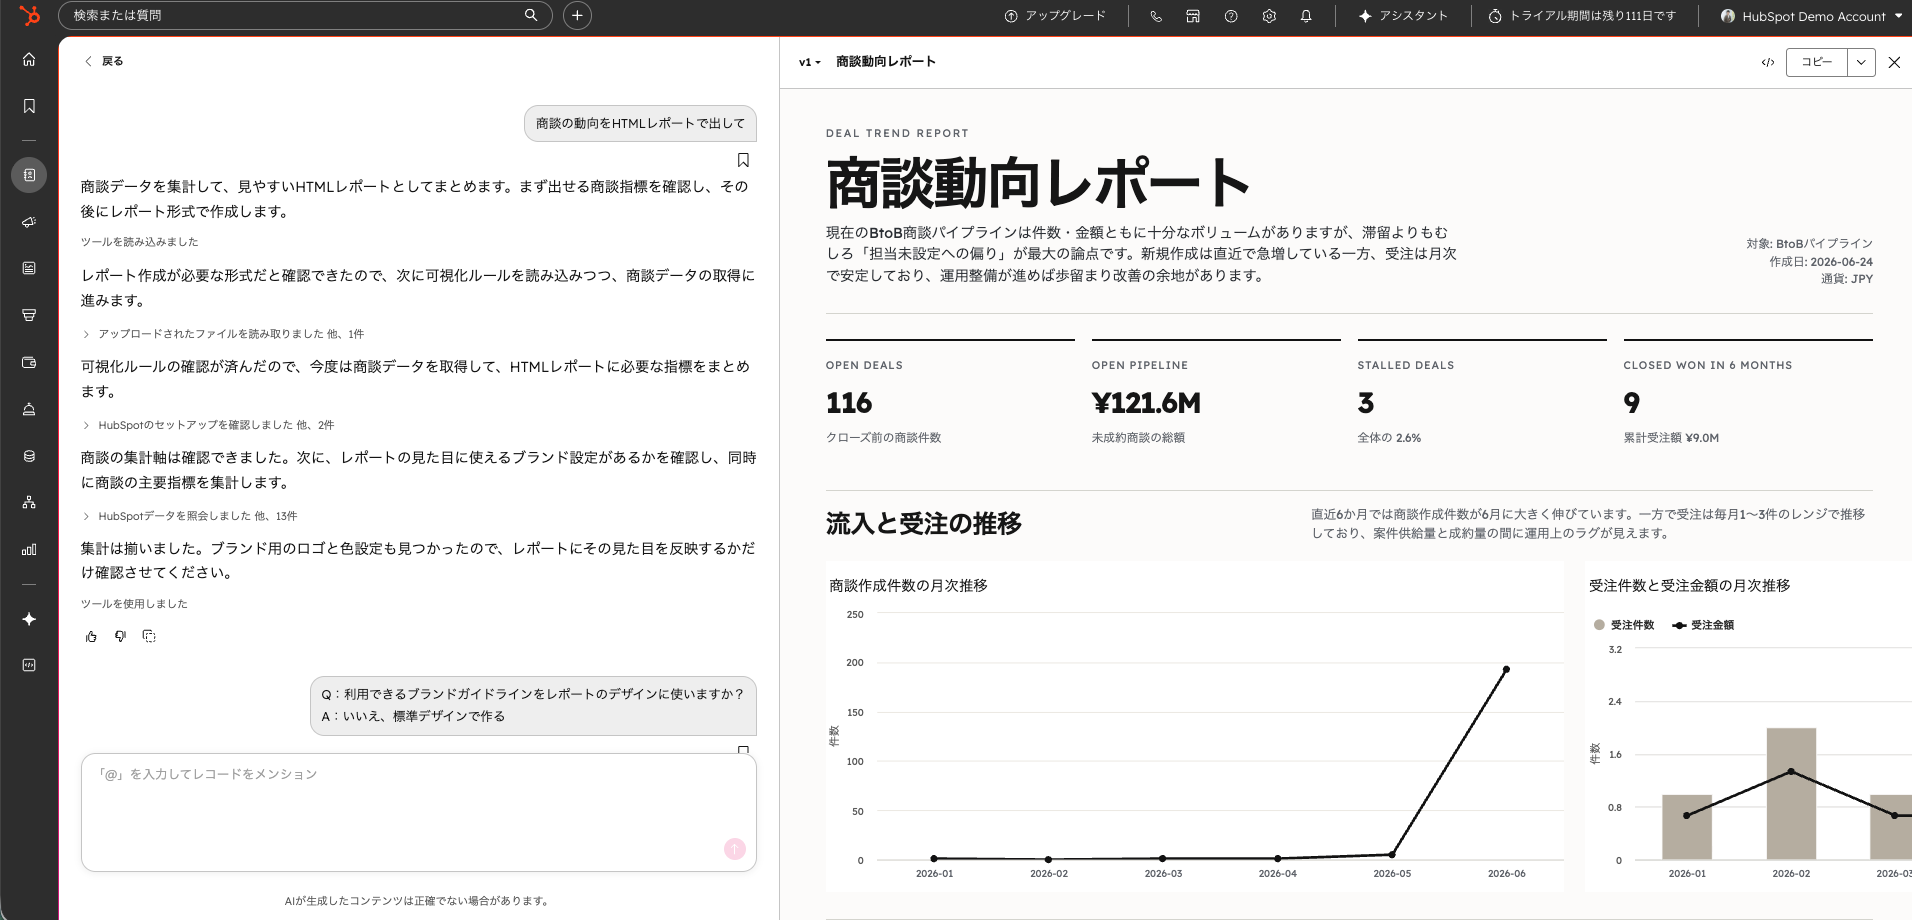
取引の変化を見つけたら、どの商談が変わったかを営業に確認し、契約や請求の見通しも確かめてから資金繰りの見込みへの反映を決めます。会計の確定値とCRMの見込み値には参照元と更新日を残します。経営ダッシュボードの作り方も、表示項目を考える際の参考になります。
AIを使う範囲は、入力と集計を確かめられる月次分析から始め、予測、意思決定支援へと広げます。企業様によって最適な形は異なります。
データの整い方、承認の流れ、判断に使う頻度を確認し、前の工程を再現できる範囲から進めます。
各段階で確認できなかったことを残し、次へ進む前に解消するか、判断材料から分けます。
月次レポートから、元データと計算式を確認できる項目を選びます。
説明の根拠をたどれるようになったら、使った数字、確認した人、修正した内容を残します。次回も同じ条件で集計し、説明の根拠を確認できれば、対象を広げるか判断します。確認に要した作業も記録し、下書きの作成によって後工程の負担が増えていないかを見ます。
月次の数字と説明を再現できたら、入出金の予測へ対象を広げます。
投資判断に使う場合は、AIが示した見通しに加え、契約、事業計画、資金の制約をCFOが並べて確認します。作業時間の変化と、判断に必要な情報がそろったかも分けて評価します。関連する評価方法はAI投資ROIの評価ガイドをご覧ください。
財務データには取引先や契約に関わる情報が含まれます。AIへ入力する前に目的に必要な項目を選び、社内規程や契約上扱える範囲かを確かめます。出力後は、説明文と予測値がどのデータから作られたかを追える状態にします。
次の担当者も明らかにします。
勘定科目ごとの増減を確認するなら、取引先の識別情報が必要かを検討します。
HubSpotのAIによるレポート作成に関する公式資料も、AI機能へ入力する内容に機密情報を含めないよう案内しています。(出典:Create reports using AI)
予測値の入力期間、対象取引、除外した支出が分からなければ、まずその条件を確認します。予測が変わったときは、元の取引と入出金予定に戻ります。
未確認の部分が支払い判断を変えうるなら、結論を出す前に確認する取引と担当者を特定します。
レポートの確認者と承認者も決めます。各段階で何を確認したかを残します。
確認事項が解消していなければ、結論として配布する前に担当者へ戻します。
月次レポートのうち、元データと計算式を確認できる項目を選びます。集計値が一致したらAIに差異説明の下書きを作らせ、明細で根拠を確かめます。一致しなければ、説明文を作る前に抽出条件と計算式へ戻ります。次回も同じ条件で照合できたら、ほかの項目へ広げるか検討します。
会計データから変動箇所を見つけた後、その理由を契約、請求、案件の状況と照合します。理由を確認できたものは説明に採用し、まだ確認できないものは調査事項として残します。確認できた説明をもとに、対応の要否を担当部門と判断します。
商談の見込みを把握する材料にはなります。取引の予定日と入金日は異なるため、契約、請求、支払条件を順に確認します。請求や入金の根拠がない取引は、確定した資金予定と分けて扱います。営業と財務で取引の状態を確認できたら、見込みの前提と更新日を記録します。
利用状況、契約条件、その費用が支える業務を確認します。代替手段と業務への影響を担当部門と確かめたうえで、見直すか維持するかを決めます。影響を確認できない間は、支出の変更を判断せず、確認する担当者と資料を決めます。
CFOのAI活用では、財務分析、キャッシュフロー予測、コスト最適化で使う数字の出所と前提をそろえます。AIが示す変動や説明案を元の明細と照合し、事業上の理由を人が確認します。CRMの商談情報も、請求・入金の予定とは分けて読みます。
まずは月次レポートの一項目で、次の順序を試してください。
CRMを活用した業務効率化やAIとの連携に関するご相談は、StartLinkまでお気軽にお問い合わせください。
記事の内容を、そのまま実務に落とし込みたい方向け
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。