この記事の結論
経理業務の年間スケジュールは、期限を並べるだけでなく、日々の取引を誰が確認し、何を月次や決算へ渡すかまで決めると使いやすくなります。
経理業務の年間スケジュールは、期限を並べるだけでなく、日々の取引を誰が確認し、何を月次や決算へ渡すかまで決めると使いやすくなります。
経理業務の年間スケジュールは、期限を並べるだけでなく、日々の取引を誰が確認し、何を月次や決算へ渡すかまで決めると使いやすくなります。
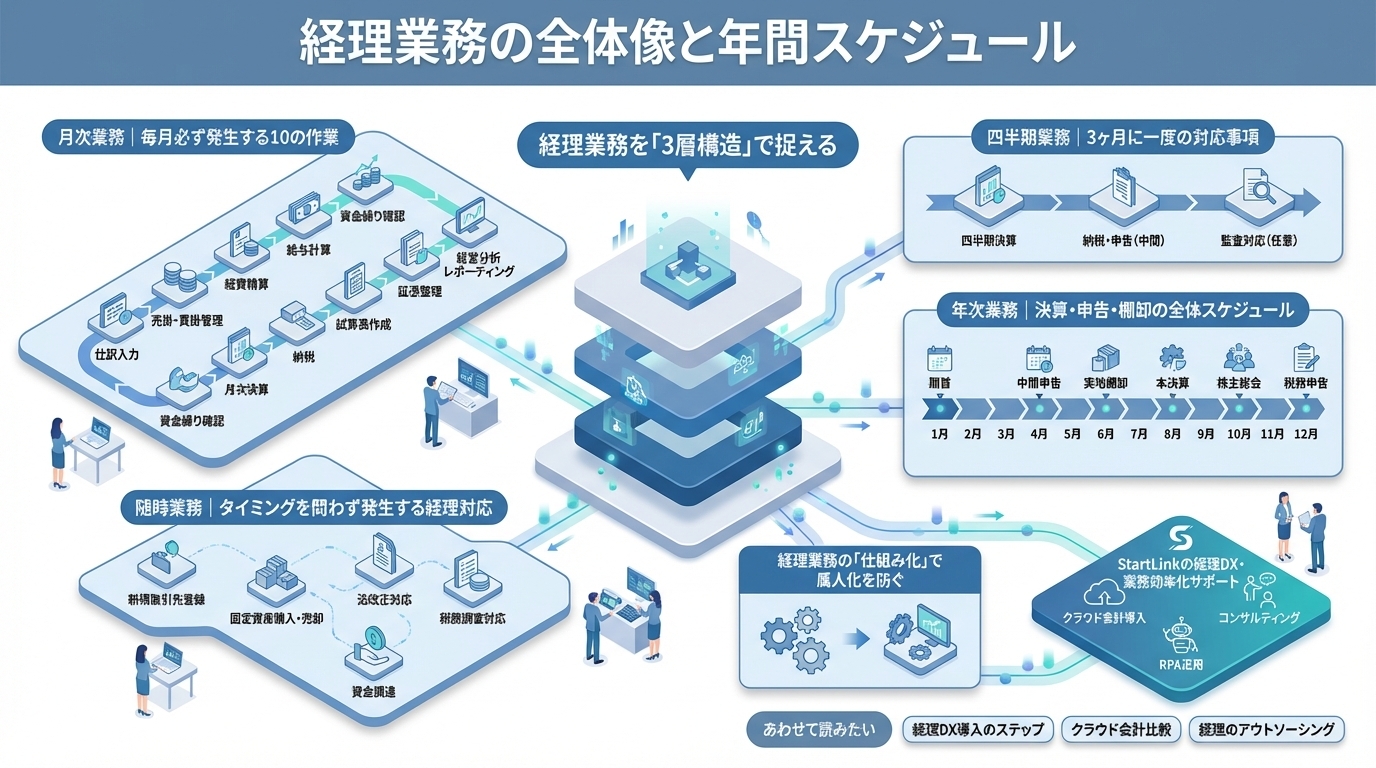
経理業務の年間スケジュールは、毎月の請求・入金・支払・仕訳を土台に、四半期の確認と年次決算の準備を重ねた予定表として作ります。法定期限と社内の準備日を分けて登録し、作業ごとに「着手に必要な資料」「確認する担当者」「次の受け渡し先」を書き添えると、担当者が替わっても回ります。本記事では、月次カレンダーの設計例、HubSpotの取引から請求へ情報を渡す設定手順、決算月別のタイムラインを整理します。
「請求書は発行したのに、入金確認が後回しになっている」「決算資料を集め始めてから、残高の不一致に気づく」「担当者が休むと、次に何をするか分からない」。こうした場面では、個々の作業の手順に加え、作業の間で情報が止まっていないかを確認する必要があります。
経理業務の年間スケジュールとは、日々の取引記録を月次の締めにつなぎ、四半期の確認と年次決算の準備を重ねて管理する予定表です。本記事では、請求・入金・支払・仕訳・決算の流れをたどりながら、担当者間の受け渡しと、法定期限と社内予定の分け方を解説します。
経理業務の役割から確認したい方は、経理業務完全ガイドもあわせてご覧ください。
経理を担当し始めた方や、限られた体制で経理を兼務している方に向けて、年間の作業を並べる方法と、作業が止まったときの確認先の決め方を説明します。
対象読者: 経理担当者、経理業務を兼務している管理部門の方、バックオフィス業務を見直したい経営者
読み終えたら、まず直近の月次業務を一つ選び、使う資料、担当者、完了の判断、次の受け渡し先を書き出してください。そこで見つかった確認待ちを起点にすると、年間表へ加えるべき準備日も決めやすくなります。
経理業務を整理するときは、「いつ行うか」と「前の作業から何を受け取るか」を並べて考えます。仕訳、請求、経費精算、申告、決算は実施時期が違っても、元になる取引や証憑でつながっています。年間表には作業名だけでなく、資料の所在と確認担当を添えましょう。
次の図は、日々の受付から月次の確認を経て、年次の作業へ資料を渡す流れを示しています。
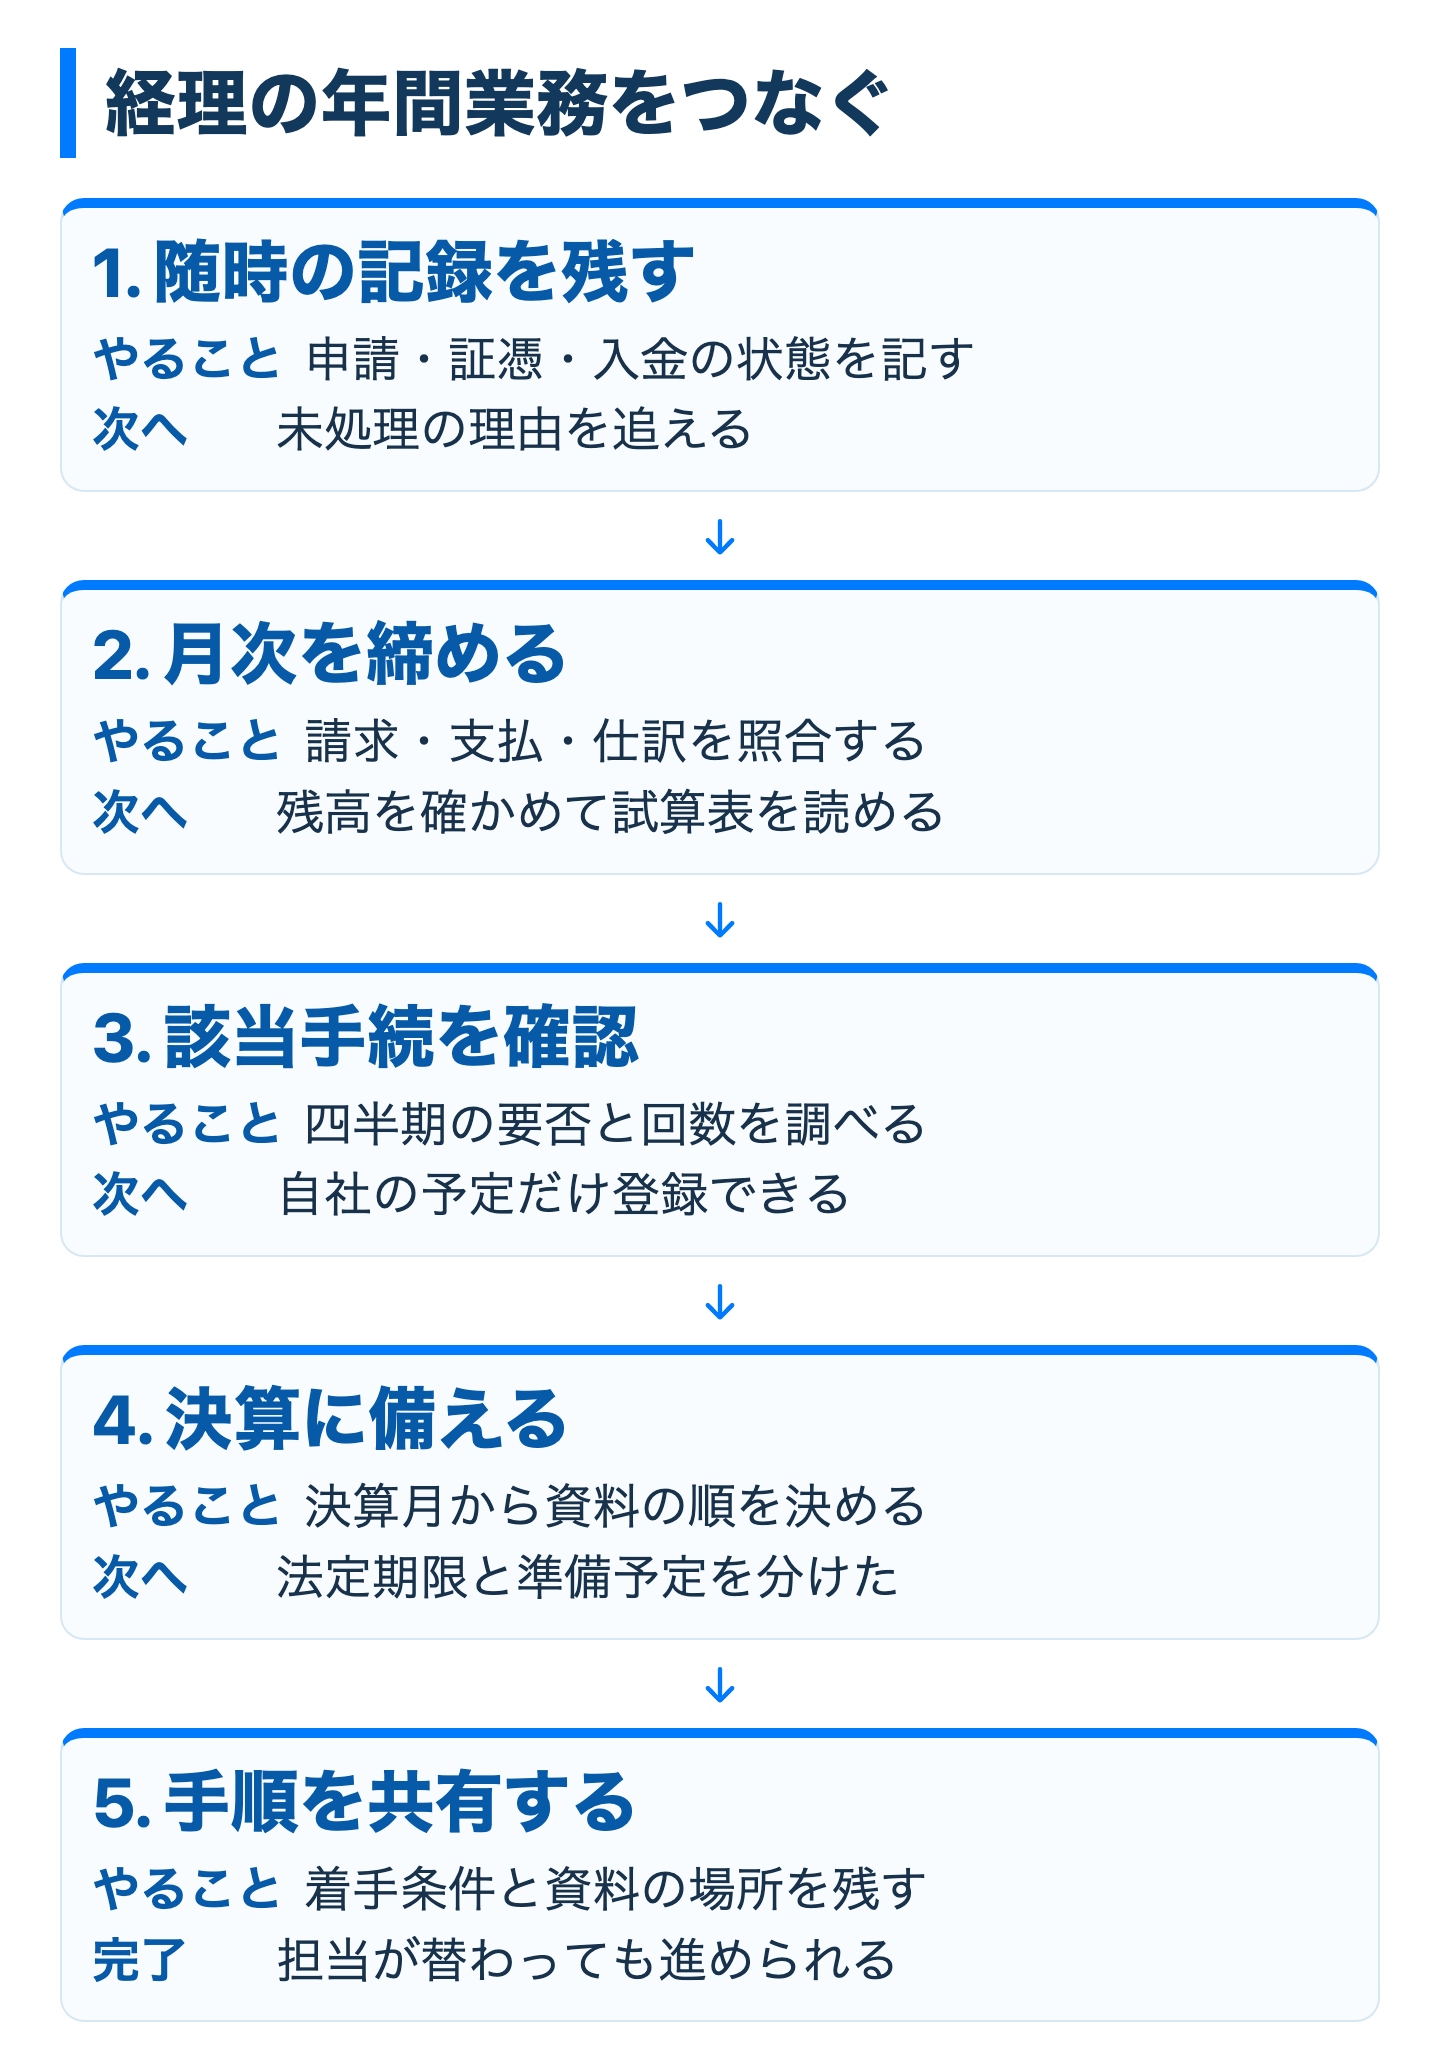
請求書、入金明細、支払先から届いた請求書、領収書は、それぞれ異なる担当者や場所から集まります。月末に初めて探すと、資料が届いていないのか、取引はあるのに処理されていないのかを見分けにくくなります。
発生した取引について、対応する証憑、保存先、処理担当、現在の状態を記録します。資料と取引が対応していれば月次の確認へ進めます。金額や相手先が一致しなければ、差異の内容と確認先を残し、必要な情報を持つ担当者へ戻します。
この段階で大切なのは、すべての疑問をその場で解決することよりも、未解決の取引を処理済みの取引と混ぜないことです。月次担当者が確認待ちの理由を追える状態になっていれば、残高に差が出た際も元資料へ戻れます。
毎月の請求・入金・支払・仕訳・残高確認を基礎に、自社に該当する四半期の手続きや、年次決算の準備を重ねます。年間表には、各作業について「着手に必要な資料」「判断する担当者」「完了後の受け渡し先」を記入します。
前の作業が終わらないと進めない場合は、先に受け渡し条件を決めてください。たとえば、請求先の確認が終わってから請求書を作るのか、不明点を残して経理へ渡すのかで、後の確認方法が変わります。条件を決めたら、担当者が替わっても同じ判断ができるよう、例外が起きたときの確認先も記録します。
月次業務では、請求、入金、支払、仕訳を別々に終えるだけでは、同じ取引の状態を追いにくくなります。まず、営業側が持つ受注・請求情報と、経理側が持つ入金・仕訳情報について、どこで照合するかを決めます。そのうえで、転記や個別連絡が多い箇所から受け渡しを見直します。
売上側では、受注内容と請求先を確認して請求書を発行し、発行した請求と入金を対応させます。入金が見つからないときは、次の順に確認します。
請求が未了なら発行担当へ、発行済みで入金が確認できなければ入金確認の担当へ戻します。
支払側では、受領した請求書の取引内容、金額、支払期日、承認状況をそろえます。承認済みのものを支払予定へ進め、未承認のものは判断に必要な資料とともに承認者へ戻します。支払後は明細と請求書の対応を記録し、処理済みかどうかを次の担当者が確認できるようにします。
請求書の作成を会計ソフト側で行う運用も考えられます。Sync for freeeとSync for Money Forwardを検討する場合は、まずHubSpotの取引で管理する情報と、会計ソフトで請求書を作る際に必要な情報を並べてください。請求先、金額、対象期間のうち、担当者が毎回確認・転記している項目が分かれば、どの受け渡しを整えるべきか判断できます。
請求の作成をHubSpot側から始める場合は、取引(Deal)から見積書・請求書を作成し、作成した請求書をHubSpot上で確認できる構成が選べます。Sync for freeeでは、HubSpotの取引から見積書を作成して請求書へ変換でき、請求書は「freee取引」レコードの右サイドバーのCRMカードで確認できます(出典:Sync for freee)。入金確認の担当者が、会計ソフトを開かなくても同じ取引の請求状況を追える点が、月次の確認を速くする要点です。
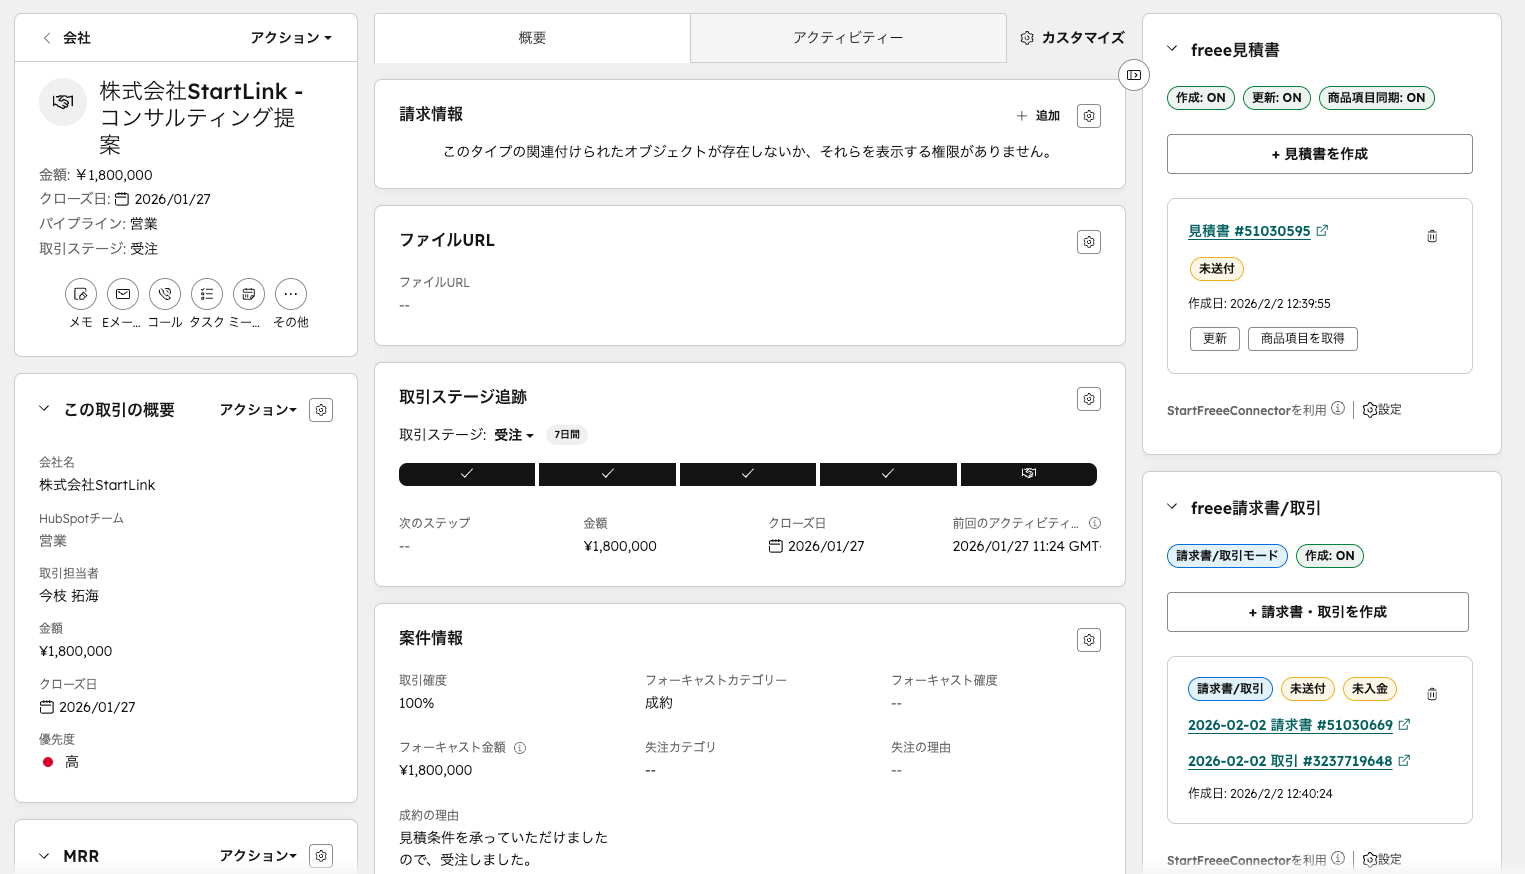
請求書をどこで作るかは、取引情報の持ち方で判断できます。
| 状況 | 向いている作り方 | 確認すること |
|---|---|---|
| 受注内容・金額・請求先を営業がHubSpotの取引に入力している | HubSpotの取引から見積書・請求書を作る | 請求に必要な項目が取引の必須項目になっているか |
| 請求書の発行は経理が会計ソフト上で行い、営業の入力は最小限 | 会計ソフト側で作り、請求状況だけをHubSpotで確認する | 請求書と取引を結び付けるキー(取引名や請求番号)を決めているか |
| 毎月・毎年の継続請求が多い | 継続請求に対応した連携を検討する(Sync for freeeの継続請求はProfessionalプラン以上) | 商品ごとの請求サイクルと締め日を一覧にしているか |
経理側の連携全体の設計は、CRM会計連携の設計、見積から請求までの流れは見積書・請求書の自動生成の仕組み、入金側は入金消込の自動化と売掛金管理でそれぞれ詳しく扱っています。HubSpotとfreeeの連携方法の全体像はHubSpotとfreee会計の連携方法2選をご覧ください。
月次の締めを担当者の記憶に頼らないために、営業日ベースで「何を、誰が、何がそろえば次へ渡すか」を表にしておきます。下の表は設計例で、日数は自社の締め日や承認体制に合わせて調整してください。
| 時期(目安) | 作業 | 次へ渡す条件 |
|---|---|---|
| 月末〜翌営業日1日 | 当月の受注・請求予定の洗い出し。請求書が未発行の取引を一覧にする | 未発行の取引ごとに、発行できない理由と確認先が書かれている |
| 翌営業日2〜3日 | 入金明細・カード明細の取り込みと、請求との消込 | 対応が分からない入金は、名義・金額・入金予定を添えて確認待ちに移してある |
| 翌営業日4〜5日 | 支払・経費精算の承認状況の切り分け | 承認済みは支払予定へ、未承認は判断に必要な資料を付けて承認者へ戻してある |
| 翌営業日6〜7日 | 売掛金・買掛金の残高を元資料と照合 | 差額の原因が特定できたか、確認担当と期限が決まっている |
| 翌営業日8〜10日 | 試算表の確認と、経営側への説明 | 記帳上の未解決事項と、事業上の変化が分けて報告できる |
通帳の入出金、カード明細、領収書を仕訳に反映したら、売掛金や買掛金の残高を元資料と照合します。差額があれば、未計上、重複、入金・支払の消込漏れなど、原因を元の取引まで戻って確認します。原因が判明したものは処理し、判明していないものは理由と確認担当を記録します。
その後に試算表を読み、損益計算書と貸借対照表について前月や予算との違いを確認します。事業上の変化で説明できる項目は背景を経営側へ共有し、記録の漏れが疑われる項目は元資料へ戻します。原因が確定していない項目を、そのまま経営判断の材料として扱わないことも月次の確認に含まれます。
四半期に必要な作業は、会社の状況によって異なります。消費税の中間申告を確認する一方で、資産の増減や業績の確認をどの時点で行うかも決めます。手続きの要否を調べる作業と、社内で情報を見直す作業を分けて年間表へ載せましょう。
次に、国税庁の案内で直前の課税期間の確定消費税額に応じた中間申告の要否と回数、対象期間ごとの提出・納付期限を確認します。(出典:中間申告の方法|国税庁)
申告が必要なら、提出と納付をそれぞれ予定に入れます。対象外と判断した場合も、確認に使った申告書と判断結果を残してください。翌期に予定表を見直す際、空欄の理由を調べ直さずに済みます。
棚卸資産や固定資産台帳を期中にも確認するかは、取引や資産の動きを見て決めます。増減を月次の資料だけでは追いにくいなら、台帳と元資料を照らし合わせる機会を年間表に入れます。動きが少なくても、決算前に誰が実物や資料を確認するかは決めておきます。
社内向けの進捗報告では、試算表と予算の差を見つけた後、その差が記帳上の未解決事項か、事業上の変化かを分けます。
理由が分からない場合は確認予定を示し、判断を保留する項目として扱います。
年次決算では、月次で記録した取引と残高を確認し、申告に必要な資料へつなぎます。年間表を使う前に、決算月、自社に適用される手続き、当年の案内を確認してください。表にある時期のうち、法定期限は適用条件を確かめて登録し、準備の目安は資料の集まり方と担当者の予定から決めます。
次の表には、申告・納付に関する時期と、決算に備えて社内で着手する時期が含まれます。各行を予定に移す際は、まず自社に該当するかを確認し、次に期限か準備目安かを分けてください。法人税の確定申告についても、自社の事業年度や期限に関する条件を確認してから予定を登録します。(出典:法人税、地方法人税及び防衛特別法人税の申告|国税庁)
| 時期 | 主な作業 | 法定期限・ポイント |
|---|---|---|
| 毎月10日 | 源泉所得税の納付(前月分) | 納期の特例適用時は7月10日・1月20日の年2回 |
| 決算月の3ヶ月前 | 固定資産台帳の棚卸、前払費用・未払費用の事前整理 | 早期着手で決算月の負荷を分散 |
| 決算月の2ヶ月前 | 減価償却スケジュールの確認、税理士への事前打ち合わせ | 償却方法の変更は事前届出が必要 |
| 決算月 | 売掛金・買掛金の残高確認、棚卸資産の実地棚卸、経過勘定の計上 | 月次処理と並行して実施 |
| 決算翌月 | 試算表の最終確認、税理士への決算資料提出、決算書の作成 | 税理士との連携スケジュールを事前に確定 |
| 決算から2ヶ月以内 | 法人税・消費税・法人住民税・事業税の確定申告と納付 | 期限超過で延滞税・加算税が発生 |
| 決算から3ヶ月以内 | 定時株主総会の開催、事業報告書・議事録の作成・保管 | 議事録は法令で定められた期間保管する |
| 1月末 | 償却資産税(固定資産税)の申告 | 市区町村への申告。課税標準額が免税点に満たない場合の扱いは市区町村の案内で確認 |
| 1月末 | 法定調書・給与支払報告書の提出 | 税務署・市区町村に提出 |
| 6〜7月 | 労働保険の年度更新(概算・確定保険料の申告・納付) | 申告期間は6月1日〜7月10日 |
| 7月上旬 | 社会保険の算定基礎届の提出 | 4〜6月の報酬をもとに標準報酬月額を決定 |
| 11〜12月 | 年末調整(給与所得者の所得税精算) | 12月最後の給与支払日までに完了 |
| 消費税中間申告 | 直前の課税期間の確定消費税額に応じて要否と回数が決まる | 回数の区分は国税庁の案内で確認し、対象期間ごとに提出・納付期限を登録 |
源泉所得税の納付予定も、納期の特例の適用状況を確認してから登録します。年間表には、期限だけでなく、判断に使った資料と確認担当を添えておくと、翌期の見直しに使えます。(出典:源泉所得税及び復興特別所得税の納付期限と納期の特例|国税庁)
固定資産台帳、前払費用、未払費用、売掛金、買掛金のうち、元資料を集めたり、社内外へ問い合わせたりする必要があるものを先に洗い出します。残高の根拠がそろっているものは照合へ進め、不足しているものは確認先と回答待ちの状態を記録します。
次に、どの資料がそろえば税理士へ渡せるかを確認し、社内の提出日を決めます。未解決の差異を残して渡す場合は、差異の内容と確認予定も添えます。準備日を動かす必要が生じたら、申告・納付の期限に間に合うかを先に確認し、担当の割り当てや資料収集の順序を見直してください。
年間表を自社のカレンダーに移すときは、決算月を基準に各作業を配置します。以下は3月決算の例です。月ごとの作業の重なりを把握したうえで、条件によって変わる手続きは、自社の資料と当年の案内で確認してから期限として登録してください。
次の表では、決算後の資料提出、年度更新、年末調整、次の決算準備がどの月に重なるかを確認できます。まず担当者ごとに作業を割り当て、同じ時期に資料収集が集中する場合は、先に準備できる資料を選びます。労働保険の年度更新と算定基礎届については、それぞれ担当機関の案内も確認してください。(出典:労働保険料の申告・納付の手続|厚生労働省、定時決定(算定基礎届)|日本年金機構)
| 月 | 主なイベント |
|---|---|
| 4月 | 新年度開始。前期の決算書作成に着手。月次仕訳の確認 |
| 5月 | 法人税・消費税の確定申告・納付(5月末期限)。定時株主総会の準備 |
| 6月 | 定時株主総会の開催(決算から3ヶ月以内)。労働保険の年度更新開始 |
| 7月 | 社会保険の算定基礎届提出(7月10日)。労働保険の年度更新期限(7月10日)。源泉所得税の特例納付(7月10日) |
| 8月 | 上半期の中間管理。消費税中間申告が必要な場合は、回数に応じた対象期間と期限を確認 |
| 9月 | 上半期末。中間決算がある場合は棚卸・残高確認 |
| 10月 | 下半期開始。予算と実績の乖離分析 |
| 11月 | 年末調整の準備(扶養控除等申告書の回収開始)。消費税中間申告(該当する場合) |
| 12月 | 年末調整の実施。賞与支払届の提出。翌年度の予算編成開始 |
| 1月 | 償却資産税の申告(1月末)。法定調書・給与支払報告書の提出(1月末)。源泉所得税の特例納付(1月20日) |
| 2月 | 決算準備の本格化。固定資産台帳の棚卸、前払費用・経過勘定の整理 |
| 3月 | 決算月。実地棚卸、売掛金・買掛金の残高確定、決算仕訳の計上 |
消費税の中間申告は、まず直前の課税期間の確定消費税額から要否と回数を確認します。該当する場合は対象期間を確かめ、提出と納付の予定を登録します。判断が済んでいない行は確定した期限として扱わず、確認担当を決めておきます。(出典:中間申告の方法|国税庁)
ほかの行も、社内の準備日と法定期限を別の予定にします。たとえば、税理士への資料提出日は、資料の収集状況を見て社内で調整する日程です。申告期限に影響しそうな遅れが分かったら、どの資料が不足しているかを確認し、担当者と税理士へ共有して準備の順序を見直します。
経費精算、領収書の受領、入金確認は、特定の月だけに発生する仕事ではありません。年間表には月次の締めへ渡す時点を載せ、日々の処理では受付、確認待ち、承認、処理済みの状態を追えるようにします。
申請者が提出する資料と、承認者が確認する内容を決めます。受け渡しは次のとおりです。
月次へ反映した時点も記録してください。
申請日や事前申請の条件は、自社の承認体制と支払方法に合わせて文書化します。電子化を検討する場合も、申請者が何を添付するか、承認者がどの状態で差し戻すかを先に決めます。差し戻しの理由が記録でき、次に誰が対応するか分かる状態になってから、運用に合う方法を選びましょう。
入金を確認したら、対応する請求と結び付けます。対応が分からない入金は、名義、金額、入金予定を照合し、それでも判断できなければ確認待ちとして残します。領収書や請求書も、受領しただけで完了とせず、取引への対応付けと保存先を記録します。
月次の担当者には、処理済み資料と確認待ち一覧を一緒に渡します。確認待ち一覧には理由、確認先、次の行動を記載します。後任が作業を引き継ぐときは、一覧から未解決の項目を選び、必要な資料がそろったものから月次処理へ進められます。
限られた体制の経理では、担当者が予定、資料の場所、確認先を記憶していることがあります。引き継ぎに備えるなら、まず繰り返す業務を一つ選び、着手条件から完了の記録までを共有できる形にします。その手順で実際に迷う箇所を確認し、対象を広げてください。
予定には作業名と担当者に加え、着手に必要な資料を記録します。着手条件を考える手がかりとして、次のような組み合わせがあります。
条件を満たしていないと分かったら、誰に何を確認するかまで予定に結び付けます。
法定期限、社内の提出日、資料を確認する日は区別します。社内の準備日を変更するときは、次の担当者へ渡す時間が確保できるかを確認します。確保できない場合は、資料の集め方や担当の割り当てから見直します。
手順書には、操作する場所だけでなく、元資料、照合先、差異が出たときの戻り先、完了後の保存先を書きます。請求、入金、支払、月次残高など、繰り返し発生する業務から始めると、実際の処理を通じて不足を見つけられます。
担当者が手順書を使っても判断できない場面があれば、その取引で何が不足したかを記録します。判断する担当者が決まったら、条件と戻り先を追記します。ツールの利用を検討するのは、担当者間で同じ条件を使って受け渡せるようになってからでも進められます。
受注情報を月次処理につなぐには、次の三つの情報を分けます。
HubSpotの取引情報を受け渡しに使う場合も、入力項目を増やす前に、経理が請求作業を始めるための条件を確認します。
営業側で受注内容が確定したら、請求先、対象となる取引、金額、請求の時期を確認します。不足があれば元の担当者へ戻し、そろっていれば会計ソフト側の請求作業へ進めます。発行後は請求書とHubSpotの取引の対応を記録し、入金確認の担当者が同じ取引を追えるようにします。
会計処理で判断する項目は、その判断を担当する側へ残します。勘定科目や税区分などを会計ソフト側で扱う運用なら、営業側に判断を求める前に、どの情報を渡せば経理が処理できるかを明文化してください。
HubSpotで「受注になったら、請求に必要な項目がそろっている」状態を作る設定例を示します。取引ステージの必須項目は、次の手順で設定します(出典:Set up and customize your deal pipelines)。
| プロパティ(例) | 入れる人 | 経理が使う場面 |
|---|---|---|
| 金額(Amount) | 営業 | 請求書の金額、売上の照合 |
| クローズ日 | 営業 | 請求の対象月の判断 |
| 請求区分(カスタム・ドロップダウン:一括/月額/年額) | 営業 | 請求書の作り方と、継続請求にするかの判断 |
| 請求開始月(カスタム・日付) | 営業 | 請求予定の登録と、入金予定の照合 |
| 請求書送付先メール(カスタム・単一行テキスト) | 営業 | 請求書の送付先の確認 |
必須化すると、手動でそのステージへ移すときは値を入れるまで進められません。一方で、フォームや連携アプリ経由で作られる取引には画面上の必須設定が働かないため、受注後の確認はワークフローでも補います。ワークフローは、「Automation > Workflows」から「Create workflow」>「From scratch」を選び、オブジェクトタイプを「取引」にして作ります(出典:Create workflows)。
ワークフローの利用には、対象製品のProfessionalまたはEnterpriseが必要です(出典:Choose your workflow actions)。まず直近の受注1件で、タスクが作られ、経理が請求書を発行し、入金確認まで追えるかを試してから対象を広げてください。
請求先の変更、金額の修正、請求の取り消しが起きた場合は、誰が変更を判断し、どの記録を更新するかを決めます。元の取引と発行済みの請求書の状態が食い違ったまま進まないよう、変更を受け付ける担当者と確認先をそろえます。
受注情報と発行した請求書を対応付けられる状態になったら、請求、入金まで同じ取引を追えるかを確認します。追えなくなる段階があれば、そこで不足する情報や転記している項目を洗い出します。その受け渡しが安定した段階で、連携の対象を検討できます。企業様によって最適な形は異なりますので、現在の業務で確認が止まる箇所を起点に範囲を決めてください。
StartLinkはHubSpotゴールドパートナーとして、150社以上のHubSpot支援実績をもとに、営業から請求・会計までの受け渡しを整理しています。進め方は、現状の整理・要件定義(どの情報が誰の手で転記されているかを洗い出す)、設計・構築(取引の必須項目・ワークフロー・会計連携の設計)、データ移行、テスト・検証(受注1件で請求から入金確認まで通す)、定着・運用改善の順です。最初から全工程を連携させず、止まっている受け渡し1箇所から始めるスモールスタートで広げ、準委任で伴走します。標準の連携で足りない部分は、自社開発のSync for freee・Sync for Notionなどで補えます。詳しくはHubSpot導入・構築支援と、会計事務所の支援事例をご覧ください。
よくいただく質問は次のとおりです。
日々の記帳、残高確認、決算資料の提出、申告について、自社の担当者と税理士の役割を並べます。次に、税理士へ渡す資料の一覧を作り、月次のうちに元資料と照合できる残高から確認します。差異が残る場合は理由と確認先を記録し、資料を渡す前にどこまで確認するかを税理士と共有してください。
請求書の発行待ち、経費精算の承認待ち、仕訳の未処理、残高の差異を分けて確認します。止まっている工程が分かったら、資料が届いていないのか、判断する担当者が決まっていないのかを調べます。資料の不足なら提出条件を、承認待ちなら判断に必要な情報と戻り先を見直し、次の月次でも同じ箇所が止まるか確認します。
担当者が予定を確認し、変更と完了を記録できる方法から選びます。GoogleカレンダーやNotionのカレンダービューも選択肢です。まず法定期限、社内の準備日、資料の受け渡しを区別して登録し、確認待ちの理由をどこに残すかを決めてください。担当者が替わっても次の行動を判断できるかが、選び方の目安になります。
直前の課税期間の確定消費税額に応じて、中間申告の回数と提出・納付期限を確認します。(出典:中間申告の方法|国税庁)
取引の「受注」ステージで、金額・請求区分・請求開始月・請求書送付先などを必須プロパティにし、受注になったら経理担当者へ「請求書の発行」タスクが作られるワークフローを設定します。必須化は手動のステージ移動に適用されるため、フォームや連携アプリ経由の取引はワークフローで補います。まず直近の受注1件で、請求から入金確認まで追えるかを試してください。
経理業務の年間スケジュールは、日々の取引記録を月次の残高確認へ、月次の結果を四半期の確認と年次決算へ渡す流れとして作ります。法定期限と社内の準備日は分け、自社に該当する手続きを確認してから予定を確定します。
最初の進め方は、次の順です。
CRMを活用した受注から請求までの情報整理や、経理担当者への受け渡しについて相談したい方は、StartLinkまでお問い合わせください。現在の業務で情報が止まる箇所を確認し、どの項目と手順から整えるかをご相談いただけます。
このテーマと関連する内容を、次の記事でも詳しく解説しています。
記事の内容を、そのまま実務に落とし込みたい方向け
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。