この記事の結論
中期経営計画が「絵に描いた餅」になる原因は、計画の質ではなく、計画と現実をつなぐ運用の仕組みが欠けていることにあります。核心は、CRMのパイプラインデータで売上見込みをリアルタイムに把握し、中計を動的に更新し続ける「ローリング運用」です。
中期経営計画が「絵に描いた餅」になる原因は、計画の質ではなく、計画と現実をつなぐ運用の仕組みが欠けていることにあります。核心は、CRMのパイプラインデータで売上見込みをリアルタイムに把握し、中計を動的に更新し続ける「ローリング運用」です。
中期経営計画が「絵に描いた餅」になる原因は、計画の質ではなく、計画と現実をつなぐ運用の仕組みが欠けていることにあります。核心は、CRMのパイプラインデータで売上見込みをリアルタイムに把握し、中計を動的に更新し続ける「ローリング運用」です。
「3年前に策定した中期経営計画を見返してみたら、初年度の数値すら達成できていなかった」「中計は作ったが、翌月から誰も参照しなくなり、経営会議で使われているのは結局Excelの月次レポートだけ」「中計の売上目標と今のパイプラインの乖離を聞かれても、誰も即答できない」——中期経営計画(以下、中計)に関して、こうした課題を抱えている企業は少なくありません。
中計のローリング運用とは、計画の対象期間を固定せず、四半期ごとなどの一定サイクルで計画期間を延長しながら、最新の実績とCRMパイプラインデータで計画値を修正し続ける運用手法です。
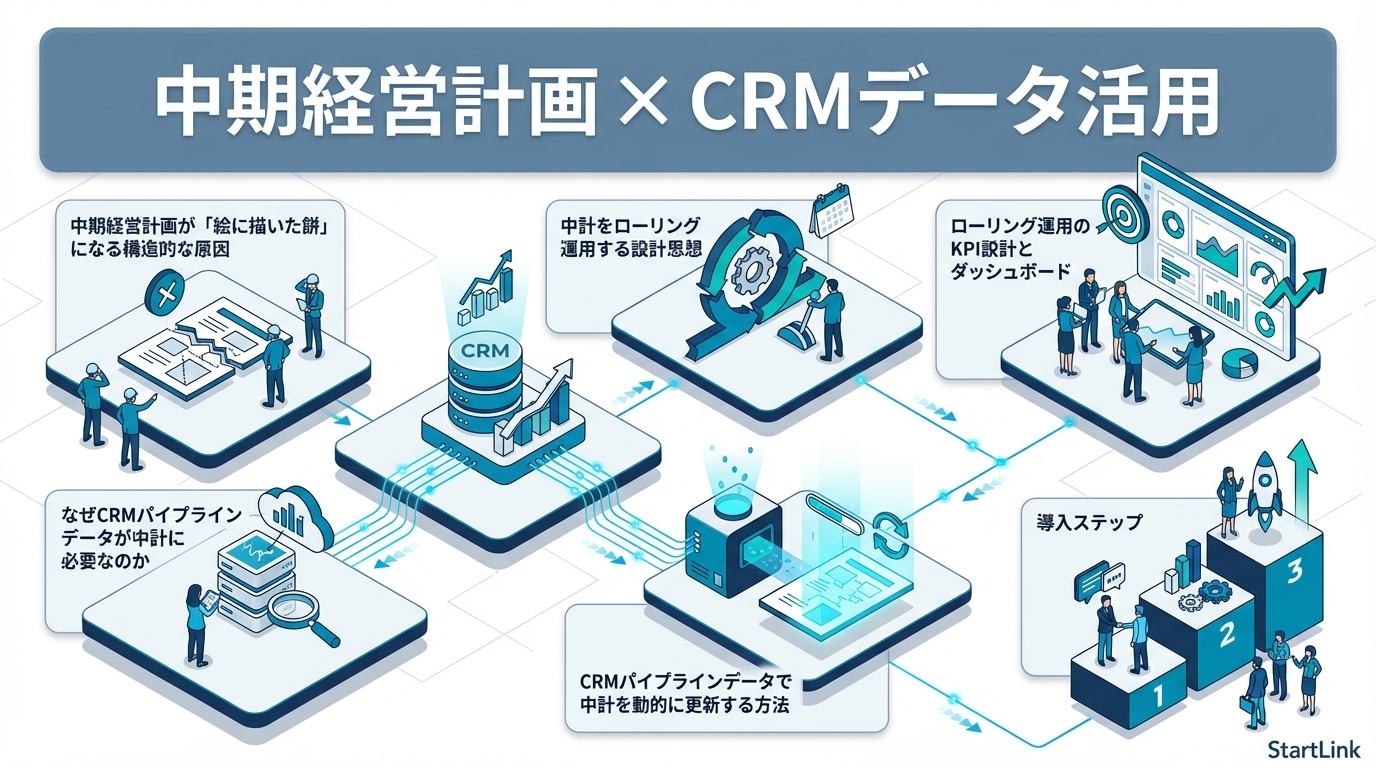
この記事では、中計が形骸化する構造的な原因を整理したうえで、CRMパイプラインデータを活用して中計をローリング運用する具体的な設計思想・KPI設計・導入ステップを解説します。
本記事は「CRMを起点としたバックオフィス統合の設計思想|フロントとバックをつなぐ事業基盤」シリーズの一部です。 前提となる考え方はCRM・会計連携ガイドで解説しています。
この記事は、中計の形骸化に課題を感じている経営者・経営企画担当者に向けて、形骸化の構造的な原因からCRMパイプラインデータを使ったローリング運用の設計・導入手順までを順に解説します。
中期経営計画の形骸化に課題を感じている経営者・経営企画担当者、営業部門と経営計画を接続したい営業責任者の方に向けて書いています。最後まで読むと、自社の中計をCRMパイプラインデータでローリング運用するための全体像と、最初の一歩が描けるようになります。
中計が機能しなくなる大きな理由は、策定時の「計画の甘さ」ではありません。問題は、策定後に計画と現実の乖離を検知し、修正するための仕組みが存在しないことです。
まず、形骸化が起きる構造を整理します。
| 要因 | 内容 |
|---|---|
| 要因1:策定時点の前提が固定されている | 中計は通常、策定時点の市場環境・受注見込み・コスト構造を前提に3年分の数値計画を組みます。しかし、事業環境は常に変化しており、策定から半年も経てば前提条件が変わっていることがほとんどです。前提が変わっているのに計画だけが固定されていれば、乖離が生まれるのは当然です。 |
| 要因2:実績データとの突合がリアルタイムにできない | 多くの企業では、中計の進捗確認は四半期に一度、Excelで手動集計した実績と計画を突合する形で行われています。この頻度では、計画との乖離を検知した時点ですでに手遅れになっているケースが多いのが実情です。 |
| 要因3:売上の「見込み」が属人的な感覚に依存している | 中計の売上予測を更新する際、「営業に聞いてみないとわからない」という状態では、予測の精度が担当者の感覚に左右されます。受注確度の定義が曖昧なまま集計された数値は、経営判断の根拠として心もとないものになります。 |
| 要因4:中計と日常の営業活動が断絶している | 中計は経営企画部門が管理し、営業はCRMや日報で日々の活動を記録しています。この2つのデータが接続されていないため、日々の営業活動の積み上げが中計の数値にどう影響するのかが見えません。 |
| 要因5:修正プロセスが定義されていない | 仮に中計と実績の乖離を検知できたとしても、「どの条件で」「誰が」「どのように」計画を修正するのかというプロセスが定義されていないため、結果として計画はそのまま放置されます。 |
5つの要因を踏まえると、解決の方向性は「計画を固定的に扱う運用」から「継続的に修正する運用」への転換になります。
両者の違いを整理すると以下のようになります。
| 比較項目 | 固定型中計 | ローリング型中計 |
|---|---|---|
| 更新頻度 | 策定時に固定、年1回見直し | 四半期ごと(または月次)に動的更新 |
| 前提条件の扱い | 策定時の前提を維持 | 環境変化に応じて前提を修正 |
| 売上予測の根拠 | 過去実績とトップダウン目標 | CRMパイプラインの加重金額 |
| 実績との突合 | 四半期〜年次(手作業) | リアルタイム(CRM + 会計SaaS連携) |
| 中計の鮮度 | 策定直後がピーク、以降劣化 | 常に最新の状態を維持 |
| 経営会議での活用 | 形式的に参照されるのみ | 意思決定の基盤として活用 |
中計をローリング運用するには、「現時点の売上見込み」をリアルタイムかつ客観的に把握できるデータ基盤が不可欠です。その基盤として適しているのが、CRMのパイプラインデータです。
ここではその理由と、中計の基盤として機能させるための設計上の前提を整理します。
| 理由 | 内容 |
|---|---|
| 理由1:売上の「見込み」を数値で構造化できる | CRMのパイプラインでは、すべての商談に「金額」「ステージ」「受注確度」「クローズ予定日」が紐づいています。これにより、「今後3年間でどれだけの売上が見込めるか」を、営業担当者の感覚ではなく、データに基づいて算出できます。 |
| 理由2:加重金額(ウェイテッドパイプライン)で現実的な予測ができる | パイプライン上の商談総額が1億円でも、受注確度を加味した加重金額は3,000万円かもしれません。この加重計算が、中計の売上予測の精度を格段に向上させます。 |
| 理由3:パイプラインの「健全性」が中計のリスク指標になる | パイプラインの残高、商談の滞留期間、ステージ別の転換率——これらのデータは、中計の達成可能性を評価するリスク指標として活用できます。パイプラインの健全性が低下していれば、早期に対策を打つトリガーになります。 |
「願望ベースの1億円」ではなく、「確度に基づく3,000万円」をベースに計画を修正できます。
なお、こうした考え方はHubSpotに限ったものではありません。以降の説明ではHubSpotを前提に進めますが、他のCRMをご利用の場合も基本的な設計思想は共通です。
CRMパイプラインを中計の基盤として機能させるには、以下の4要素を正しく設計する必要があります。ここがローリング運用の精度を左右する、要点になる部分です。
| 設計要素 | 内容 | 中計との関係 |
|---|---|---|
| 取引ステージ | 営業プロセスを受注確率の変化点で区切る | ステージ別の転換率が、中計の売上予測モデルの基礎になる |
| 角度(受注確度) | 各ステージに受注確率を設定する(例:10%/25%/50%/80%) | 加重金額を算出し、中計の売上予測値として活用する |
| ステージ定義 | 各ステージの進入条件を明文化し、全員で共有する | 属人的なバイアスを排除し、予測の信頼性を担保する |
| 必須プロパティ | ステージ移行時に入力を強制するプロパティを設定する | 中計に必要なデータ(金額・時期・決裁者等)の欠損を防ぐ |
この4要素のうち、特に「ステージ定義」と「必須プロパティ」は、個人の力量ではなく仕組みでデータ品質を担保するための設計です。
「ちゃんと入力してください」と依頼し続けるのではなく、システム側で入力を強制する形にしておくと、新人でも同じ水準でデータが蓄積され、中計の基盤が担当者に依存しなくなります。
パイプライン設計の詳細な手順については、「CRM × 予実管理の統合設計|売上パイプラインから予算管理のExcel脱却まで」で解説しています。
ただし、CRMパイプラインデータだけで中計のすべてをカバーできるわけではありません。パイプラインが提供するのはあくまで「売上の見込み」であり、以下のデータは別途統合する必要があります。
| データ種別 | パイプラインでカバーできるか | 補完するデータソース |
|---|---|---|
| 新規売上予測 | カバーできる | ー |
| 既存顧客の継続売上 | 一部カバー(更新商談をパイプラインに入れている場合) | 契約管理データ、MRR管理 |
| 売上原価・外注費 | カバーできない | 会計SaaS、案件管理ツール |
| 販管費の見通し | カバーできない | 予算管理ツール、会計SaaS |
| 設備投資計画 | カバーできない | 投資計画書(別管理) |
この点を踏まえ、CRMパイプラインを「売上予測の基盤」として位置づけ、会計SaaSや案件管理ツールと連携することで、中計に必要なデータ全体をカバーする設計が重要です。
私たちは、CRMを営業だけのツールではなく、受注から請求・会計まで一気通貫でつながる事業運営の基盤として捉えることをおすすめしています。
ローリング運用を機能させるには、ツール以前に「計画をどう扱うか」という設計思想の共有が欠かせません。ここではローリング運用の定義と、運用を支える3つの原則を整理します。
ローリング運用とは、中計の対象期間を固定せず、一定のサイクル(四半期ごとなど)で計画の対象期間を「延長」しながら、既存の計画値を最新のデータで「修正」していく運用手法です。
たとえば、3年中計をローリング運用する場合、四半期ごとに以下の作業を行います。
この運用を支えるデータの流れは、次の3層で考えると整理しやすくなります。
| 層 | データ | 担う役割 |
|---|---|---|
| 現場層 | 商談の金額・ステージ・受注確度・クローズ予定日 | 営業活動の事実をそのまま記録する |
| 予測層 | 加重金額・パイプラインカバレッジ | 現場データを「売上の見込み」に変換する |
| 計画層 | 中計の計画値・差異分析 | 予測と計画を突合し、修正判断につなげる |
中計が形骸化するのは、この3層のうち現場層と計画層が、CRMとExcelという別々のツールに分断されているためです。
ローリング運用とは、予測層を介して両者を接続し続ける仕組みだと捉えると、設計の全体像が見えやすくなります。
設計思想の違いは、日常の運用サイクルにも表れます。
| 運用項目 | 固定型中計 | ローリング型中計 |
|---|---|---|
| 策定時の工数 | 大(数ヶ月かけて策定) | 中(初回策定後は更新ベース) |
| 四半期レビュー | 計画と実績を比較するだけ | 計画を最新データで修正し、期間を延長 |
| 売上予測の更新 | 年1回(年度予算策定時) | 四半期ごと(パイプラインから自動取得) |
| 計画の鮮度 | 策定直後が最高、以降劣化 | 常に最新の状態を維持 |
| 経営判断への活用 | 参考程度 | 意思決定の中核 |
| 修正のルール | 未定義(暗黙的) | トリガーとプロセスを事前定義 |
ここからは、CRMパイプラインデータを使って中計を動的に更新する具体的な方法を、4つのステップで解説します。概念を実務の手順に落とし込む部分です。
中計の売上計画を、CRMパイプラインの「クローズ予定日」と紐づけて管理できる形に変換します。
| 中計の計画項目 | CRMでの管理方法 | 対応するCRMデータ |
|---|---|---|
| 年度売上目標 | HubSpotの売上目標(ゴール)機能 | 年度/四半期/月次の売上ゴール |
| 新規顧客売上 | パイプラインの新規商談の加重金額 | 取引ステージ × 受注確度 |
| 既存顧客売上 | 契約更新パイプラインまたは定期収益管理 | 更新商談 or MRRデータ |
| 商品/サービス別売上 | 取引のプロダクトラインプロパティ | 商品カテゴリ別の加重金額 |
CRMパイプラインの加重金額を使って、四半期ごとの売上着地予測を算出します。
フォーキャスト計算の具体例:
| 商談(ステージ・クローズ予定) | 金額 × 受注確度 | 加重金額 |
|---|---|---|
| 製造業 コンサル契約(見積提示・当四半期) | 600万円 × 50% | 300万円 |
| IT企業 システム導入(受注内示・当四半期) | 1,200万円 × 80% | 960万円 |
| SaaS企業 運用支援(ニーズ確認済み・当四半期) | 400万円 × 25% | 100万円 |
| 小売業 追加開発(提案済み・翌四半期) | 800万円 × 40% | 320万円 |
| 人材企業 新規提案(アポイント取得・翌四半期) | 500万円 × 10% | 50万円 |
この例では、次のように算出されます。
これを中計の計画値と突合し、達成見込みを評価します。
中計の各期の売上目標に対して、パイプラインがどれだけ積まれているかを「パイプラインカバレッジ」で評価します。
パイプラインカバレッジの算出:パイプラインカバレッジ = パイプライン総額 / 残り売上目標
| 評価(カバレッジ倍率) | 意味 | 推奨アクション |
|---|---|---|
| 十分(3倍以上) | 目標達成の確度が高い | 現行の営業活動を維持 |
| 注意(2〜3倍) | 達成可能だが油断できない | パイプライン積み増し施策を検討 |
| 危険(2倍未満) | 目標達成が困難な可能性 | 緊急の施策実行、目標の修正検討 |
四半期レビューのタイミングで、以下の手順で中計をローリング更新します。
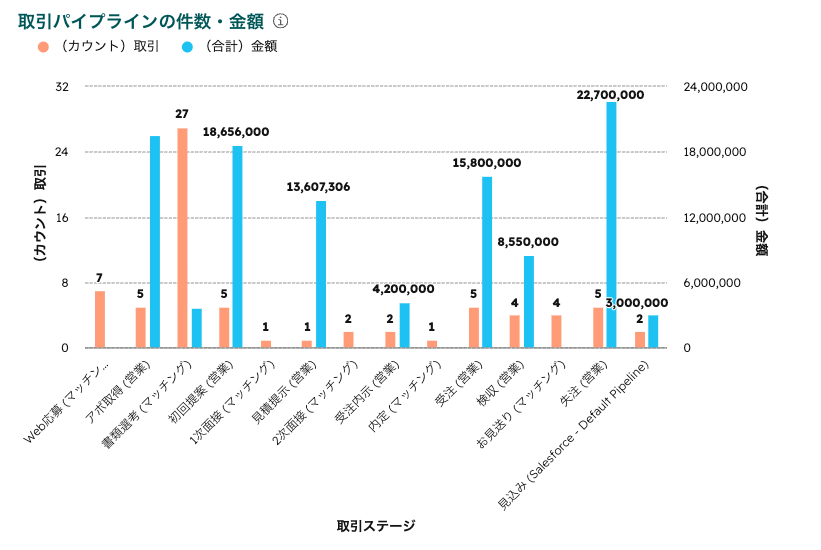
下の画面は、デモ環境のHubSpotレポートで取引パイプラインをステージ別の件数・金額で集計したものです。ローリング更新では、このようなパイプラインレポートが四半期ごとの修正の根拠データになります。
以下の画像は、デモ環境のHubSpotレポートで、取引パイプラインをステージ別の件数・金額で集計した画面ですです。
ローリング運用を定着させるには、「何を見て判断するか」をKPIとダッシュボードに落とし込む必要があります。ここでは必要なKPIと、目的別のダッシュボード構成を整理します。
| KPI(確認頻度) | 定義 | 目標値の目安 |
|---|---|---|
| 計画達成率(月次) | 実績 ÷ 中計の計画値 | 90〜110% |
| パイプラインカバレッジ(月次) | パイプライン総額 ÷ 残り売上目標 | 3倍以上 |
| フォーキャスト精度(四半期) | 予測と実績の乖離率から算出 | 85%以上 |
| 加重パイプライン成長率(月次) | 当月の加重金額 ÷ 前月の加重金額 | 前月と同等以上を維持 |
| 計画修正頻度(四半期) | 四半期あたりの中計修正回数 | 1回/四半期 |
中計のローリング運用に必要なダッシュボードは、「経営層向け」と「営業マネージャー向け」の2層で設計するのが効果的です。
経営層向けダッシュボード(中計進捗の全体像):
| レポート | 表示内容 | 更新頻度 |
|---|---|---|
| 中計 売上目標 vs 実績推移 | 年度/四半期ごとの計画値と実績の推移グラフ | 月次 |
| 当期パイプラインカバレッジ | 残り売上目標に対するパイプラインの倍率 | リアルタイム |
| 四半期着地予測 | 確定実績 + 加重フォーキャスト | リアルタイム |
| 中計前提条件の変化ログ | 計画修正の理由と修正内容の履歴 | 四半期 |
営業マネージャー向けダッシュボード(パイプラインの健全性):
| レポート | 表示内容 | 活用シーン |
|---|---|---|
| ステージ別パイプライン残高 | 各ステージの商談件数と金額 | 週次のパイプラインレビュー |
| 商談の滞留分析 | 一定期間以上ステージが動いていない商談 | 停滞商談への介入判断 |
| 受注確度別フォーキャスト | 確度帯ごとの加重金額 | フォーキャスト精度の検証 |
| 新規パイプライン生成量 | 当月に新規作成された商談の金額と件数 | 中計目標とのギャップ分析 |
ダッシュボードを構築する際のポイントは、「情報を詰め込みすぎない」ことです。1つのダッシュボードに20個以上のレポートを並べても、結局どこに注目すべきかがわからなくなります。
レポート数は、次の範囲に絞ることを推奨します。
また、ダッシュボードは「作って終わり」ではなく、四半期レビューで実際に使われる場を設計して初めて機能します。
経営会議や週次のパイプラインレビューのアジェンダに組み込み、「このダッシュボードを見て判断する」という運用ルールにしておくと定着しやすくなります。
ローリング運用は有効な手法ですが、すべての企業・すべての状況でそのまま機能するわけではありません。
導入を検討する前に確認しておきたい、向かないケースを率直に整理します。
CRMを導入したばかりでパイプラインに商談がほとんど無い状態では、加重フォーキャストの精度が出ません。
「中計は一度決めたら変えないもの」という文化が強い組織では、データが揃っていても修正のプロセスが動かず、結果として固定型中計に逆戻りするケースがあります。
パイプラインがカバーするのは「新規売上の見込み」が中心です。
中計のローリング運用は、一度にすべてを構築するのではなく、段階的に進めるのが成功の鍵です。
最適な設計は企業によって異なるため、スモールスタートで検証しながら拡張していくアプローチをおすすめします。
| やること | 具体的な作業 |
|---|---|
| 取引ステージの設計 | 自社の営業プロセスに合わせて6〜8ステージを定義する |
| 受注確度の仮設定 | 各ステージに受注確率を設定する(例:10%/25%/50%/80%) |
| ステージ定義の明文化 | 各ステージの進入条件を文書化し、営業チームに共有する |
| 必須プロパティの設定 | ステージ移行時の必須入力項目を設定する |
| 基本ダッシュボードの構築 | パイプライン残高と加重フォーキャストを可視化する |
Phase 1が完了した時点で、「現在のパイプラインから、今後の売上がどれだけ見込めるか」を加重金額で把握できる状態になります。
まずはこの数値を中計の売上計画と照らし合わせるだけでも、大きな気づきが得られるはずです。
| やること | 具体的な作業 |
|---|---|
| 中計の売上目標をCRMに設定 | HubSpotの売上目標(ゴール)機能で四半期/年度の目標を入力 |
| 会計SaaSとの連携設定 | 売上実績データの自動取得を構築する |
| パイプラインカバレッジの可視化 | 中計目標に対するパイプラインの倍率をダッシュボード化する |
| 初回のローリング更新を実施 | 四半期レビューの場で、中計の数値を最新パイプラインデータで修正する |
Phase 2で最初のローリング更新を実施することが、運用定着の重要なポイントです。「中計の数値を修正する」という行為自体が、組織にとって新しい体験になるかもしれません。
しかし、最新のデータに基づいて計画を修正すること自体が、経営の精度を高めるプロセスです。
| やること | 具体的な作業 |
|---|---|
| ローリング更新のサイクルを定着 | 四半期ごとのレビュー → 修正のプロセスを組織に根づかせる |
| フォーキャスト精度の検証 | 四半期ごとに予測と実績の乖離を分析し、受注確度を調整する |
| 修正トリガーの運用開始 | 「乖離15%以上で修正検討」などのルールを実運用に移す |
| シナリオ分析の導入 | 楽観/標準/保守の3シナリオで中計を管理する |
Excel管理からの段階的な移行については、「Excel業務からの脱却ロードマップ|CRM × SaaS連携で実現する業務デジタル化の手順」でも詳しく解説しています。
また、中計のローリング運用を実務に落とし込むには、CRMと会計SaaSなどのデータをつなぐ基盤が欠かせません。詳しくは「HubSpot Data Hubとは?データ同期・自動化・レポート機能を徹底解説」で解説しています。
社員数30〜50名以上で、CRMを導入済み(または導入予定)の企業であれば導入を検討できます。ポイントは企業規模よりも、CRMにパイプラインデータが蓄積されているかどうかです。パイプラインに商談が10件以上あれば、加重フォーキャストによる売上予測は有効に機能します。小規模な企業であればパイプラインの設計もシンプルに済むため、1〜2ヶ月で運用を開始できるケースも多いです。
四半期ごとのローリング更新が一般的で、バランスが取れています。月次だと更新の工数が大きく、年次だと鮮度が低下します。四半期決算のタイミングに合わせて、実績の確定・パイプラインの見直し・中計の修正を一連のプロセスとして実行するのが効果的です。ただし、事業環境の変化が激しい業界では、月次更新も選択肢として検討する価値があります。
パイプラインのデータ精度が低い状態では、ローリング運用の効果は限定的です。しかし、だからこそ「まずパイプラインの設計を正しく整備する」ことが出発点になります。受注確度の定義を明文化し、ステージの進入条件を統一し、必須プロパティの入力を徹底します。この基盤整備をPhase 1として先行実施し、データ品質が一定水準に達した段階でPhase 2のローリング運用に進むのが現実的なアプローチです。
まずは既存のExcel中計の「売上計画」部分だけをCRMパイプラインと照合してみることから始めていただければなと思います。中計の年度売上目標と、CRMの加重フォーキャスト(パイプラインの加重金額)を並べて比較するだけで、「計画と現実のギャップ」が数値で見えます。この突合を月次で繰り返し、四半期レビューで計画値を修正していきます。このサイクルが回り始めれば、自然とローリング運用に移行できます。Excel中計を一気に捨てる必要はなく、CRMのデータで補完・検証するところから段階的に移行するのがおすすめです。
取締役会や金融機関への報告には、引き続き「確定版」の中計を提示します。ローリング運用は中計の「社内運用」を動的にするものです。対外的な計画書を毎四半期変更するわけではありません。社内では最新のローリング版で意思決定を行い、対外的には年度ごとに確定版を更新する——この二層構造が現実的な運用です。ローリング運用によって計画の精度が上がることで、結果的に対外報告の説得力も向上します。
中計のローリング運用をCRMパイプラインで実現するための要点を整理します。
まずは、既存のExcel中計の年度売上目標と、CRMの加重フォーキャストを並べて比較することから始めるのがおすすめです。具体的には、次の3つのステップで進められます。
CRMを活用した業務効率化やAIとの連携に関するご相談は、CRM特化型コンサルティングのHubSpotゴールドパートナーのStartLinkまでお気軽にお問い合わせください。
記事の内容を、そのまま実務に落とし込みたい方向け
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。