この記事の結論
業務改善は「やれば良くなる」だけでは予算がつきません。稟議を通す力の正体は、効果を保守的に試算し、何もしないコストを可視化し、経営戦略に接続する三点セットです。
業務改善は「やれば良くなる」だけでは予算がつきません。稟議を通す力の正体は、効果を保守的に試算し、何もしないコストを可視化し、経営戦略に接続する三点セットです。
業務改善は「やれば良くなる」だけでは予算がつきません。稟議を通す力の正体は、効果を保守的に試算し、何もしないコストを可視化し、経営戦略に接続する三点セットです。
「業務改善が必要だとわかっているのに、予算が確保できない」「稟議を上げたが、ROIが不明確だと差し戻された」「効果を聞かれても、現場の実感しか答えられない」——こうした声は、改善推進を担う現場責任者の方から非常によくいただきます。
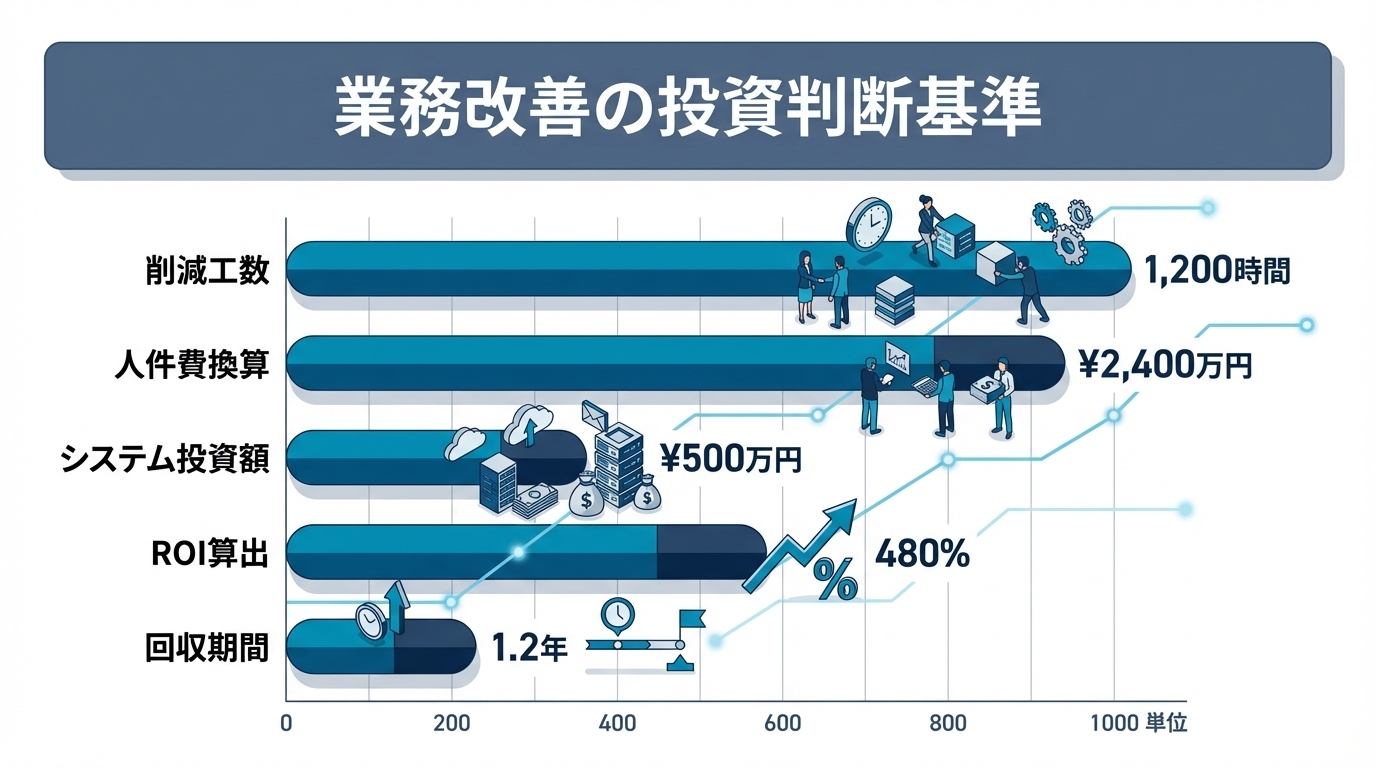
業務改善の投資判断基準とは、改善にかかる投資額と、そこから得られる年間効果を同じ土俵の数値に置き換え、回収期間・リスク・戦略整合性まで含めて承認可否を決める枠組みです。ROIの計算式そのものは単純で、難しいのは「効果をどう見積もるか」と「その数字をどう信じてもらうか」の部分にあります。本記事では、その2点を中心に、稟議が通る組み立て方を解説します。
本記事は、業務プロセス改革カテゴリの一部です。経営管理全体を体系的に学びたい方は経営管理完全ガイドをご覧ください。業務効率化の進め方で全体戦略を整理した上で、個別施策のROIを試算すると効果的です。
業務改善の効果を数値で示せなければ、経営層の意思決定は得られません。ここでは、ROI試算の型から稟議書の構成、そして試算した数字を運用で回収し続ける仕組み化まで、一連のプロセスを扱います。
業務改善プロジェクトの予算確保に苦労している現場責任者の方、稟議でROIが不明確だと却下された経験を持つ改善推進担当の方に向けて書いています。最後まで読むと、自社の改善施策について「投資額・効果・回収期間・リスク・代替案」を一枚に落とし込み、経営層と同じ言語で議論できるようになります。
稟議が却下される理由の多くは、施策そのものの質ではなく、「判断材料が足りない」ことにあります。経営層は反対しているのではなく、判断できないから保留しているケースが少なくありません。この構造を理解すると、稟議書に何を足すべきかが見えてきます。
現場から上がってくる稟議には、「手作業が多くて大変」「ミスが起きやすい」といった課題認識が並びます。これは事実として正しいのですが、経営層が扱う言語ではありません。経営層が意思決定に使うのは、金額・期間・リスクの3つです。同じ課題でも、「手作業が多い」ではなく「月32時間の手作業が発生しており、年間換算で◯◯万円の人件費に相当する」と表現した瞬間に、議論のテーブルが変わります。
もう一つよくあるのが、効果の根拠が自己申告ベースになっているパターンです。「たぶん半分くらいになると思います」という見積もりは、経営層から見ると検証のしようがありません。ここで効くのが、業務ログや操作ログといった客観データです。現状の工数を客観的に押さえられていれば、改善後の見積もりにも説得力が生まれます。
稟議には投資額が書かれますが、「何もしない場合のコスト」が書かれていないことがほとんどです。比較対象がゼロ円の現状維持案になってしまうため、投資案は常に不利な立場から議論が始まります。現状維持にも非効率のコストが発生し続けているという事実を数値で置くことが、公平な比較の出発点になります。
| よくある稟議の書き方 | 通りやすい書き方 |
|---|---|
| 手作業が多く負担が大きい | 月◯時間の手作業=年間◯万円の人件費に相当 |
| 効果が出ると思われる | 保守的シナリオで年間◯万円、回収◯ヶ月 |
| ツールを導入したい | 現状維持・簡易改善・ツール導入の3案を比較 |
| ミスが減る | エラー1件あたりの修正コスト×削減見込み件数 |
| 導入して終わり | 導入後の効果測定指標とレビュー時期を明記 |
投資判断の土台になるのがROI(投資対効果)です。計算式自体はシンプルですが、分子と分母に何を入れるかで結論が大きく変わります。ここでは計算式・投資額の内訳・効果の分類という3点を押さえます。
業務改善のROIは、次の基本式で算出します。
ROI(%)=(年間削減効果 − 年間投資額)÷ 年間投資額 × 100
たとえば、年間500万円の投資で年間800万円のコスト削減が見込める場合、ROIは60%です。一般的に、業務改善プロジェクトは投資額に対して十分に高い効果が見込める場合に、積極的な投資が検討されます。
ただし、ROIの数値だけで判断するのは危険です。効果の発現時期、リスク、戦略的意義なども含めた総合的な判断が必要になります。
業務改善プロジェクトの投資額は、以下の項目で構成されます。
| 費用項目 | 内容 | 見積もりのポイント |
|---|---|---|
| ツール・システム費用 | ソフトウェアライセンス、インフラ構築 | 初期費用+ランニングコストを分離 |
| コンサルティング費用 | 外部専門家の支援 | スコープを明確にして見積もりを取得 |
| 社内人件費 | プロジェクトメンバーの工数 | 月間工数×単価で算出 |
| 教育・研修費用 | 新プロセスの習得に必要な研修 | 受講者数×研修日数で算出 |
| 移行コスト | データ移行、並行稼働期間の追加工数 | 既存システムとの連携を考慮 |
見落としがちなのが「社内人件費」と「移行コスト」です。プロジェクトメンバーの工数は、通常業務との兼務であっても費用として計上すべきです。キーエンスは、業務改善の投資判断において、社内の機会費用(その人材が改善プロジェクトではなく本業に充てた場合の収益貢献)も考慮に入れるとされています。
移行コストも同様で、データ移行や並行稼働期間の追加工数は、導入初期に集中して発生します。ここを計上せずに稟議を通すと、プロジェクト中盤で「聞いていた話と違う」という不信感につながり、次の稟議が通りにくくなります。
効果は「定量効果」と「定性効果」に分けて整理します。両者を混ぜると、定量の説得力が定性に引きずられて弱くなります。
定量効果(数値化できるもの)
定性効果(数値化しにくいもの)
稟議書では、まず定量効果だけでROIを算出し、その上で「さらにこうした定性効果が見込まれます」と積み上げる構成にすると、数字の信頼性を保ったまま総合的な訴求ができます。
ROI試算で最も頻繁に使われるのが工数削減効果です。ここでは現状測定から金額換算までの3手順と、試算精度を高めるコツを扱います。どの手順も特別な道具は要りませんが、「客観データで押さえる」という一点だけは妥協しない方がよいです。
手順1:現状の工数を測定する
対象業務にかかっている時間を正確に測定します。担当者の自己申告だけでなく、可能であれば業務ログやシステムの操作ログから客観的に把握します。ここで手間を惜しむと、後の数字がすべて砂上の楼閣になります。
手順2:改善後の工数を見積もる
改善手法(ツール導入、プロセス変更、自動化など)を適用した場合の工数を見積もります。類似事例のベンチマークや、ツールベンダーの導入実績データを参考にします。
手順3:削減工数を金額換算する
削減時間 × 時間単価 × 対象者数 × 年間稼働日数で年間効果を算出します。
たとえば、月次決算業務の所要時間を現状の10日から6日に短縮できる場合、以下のように試算します。
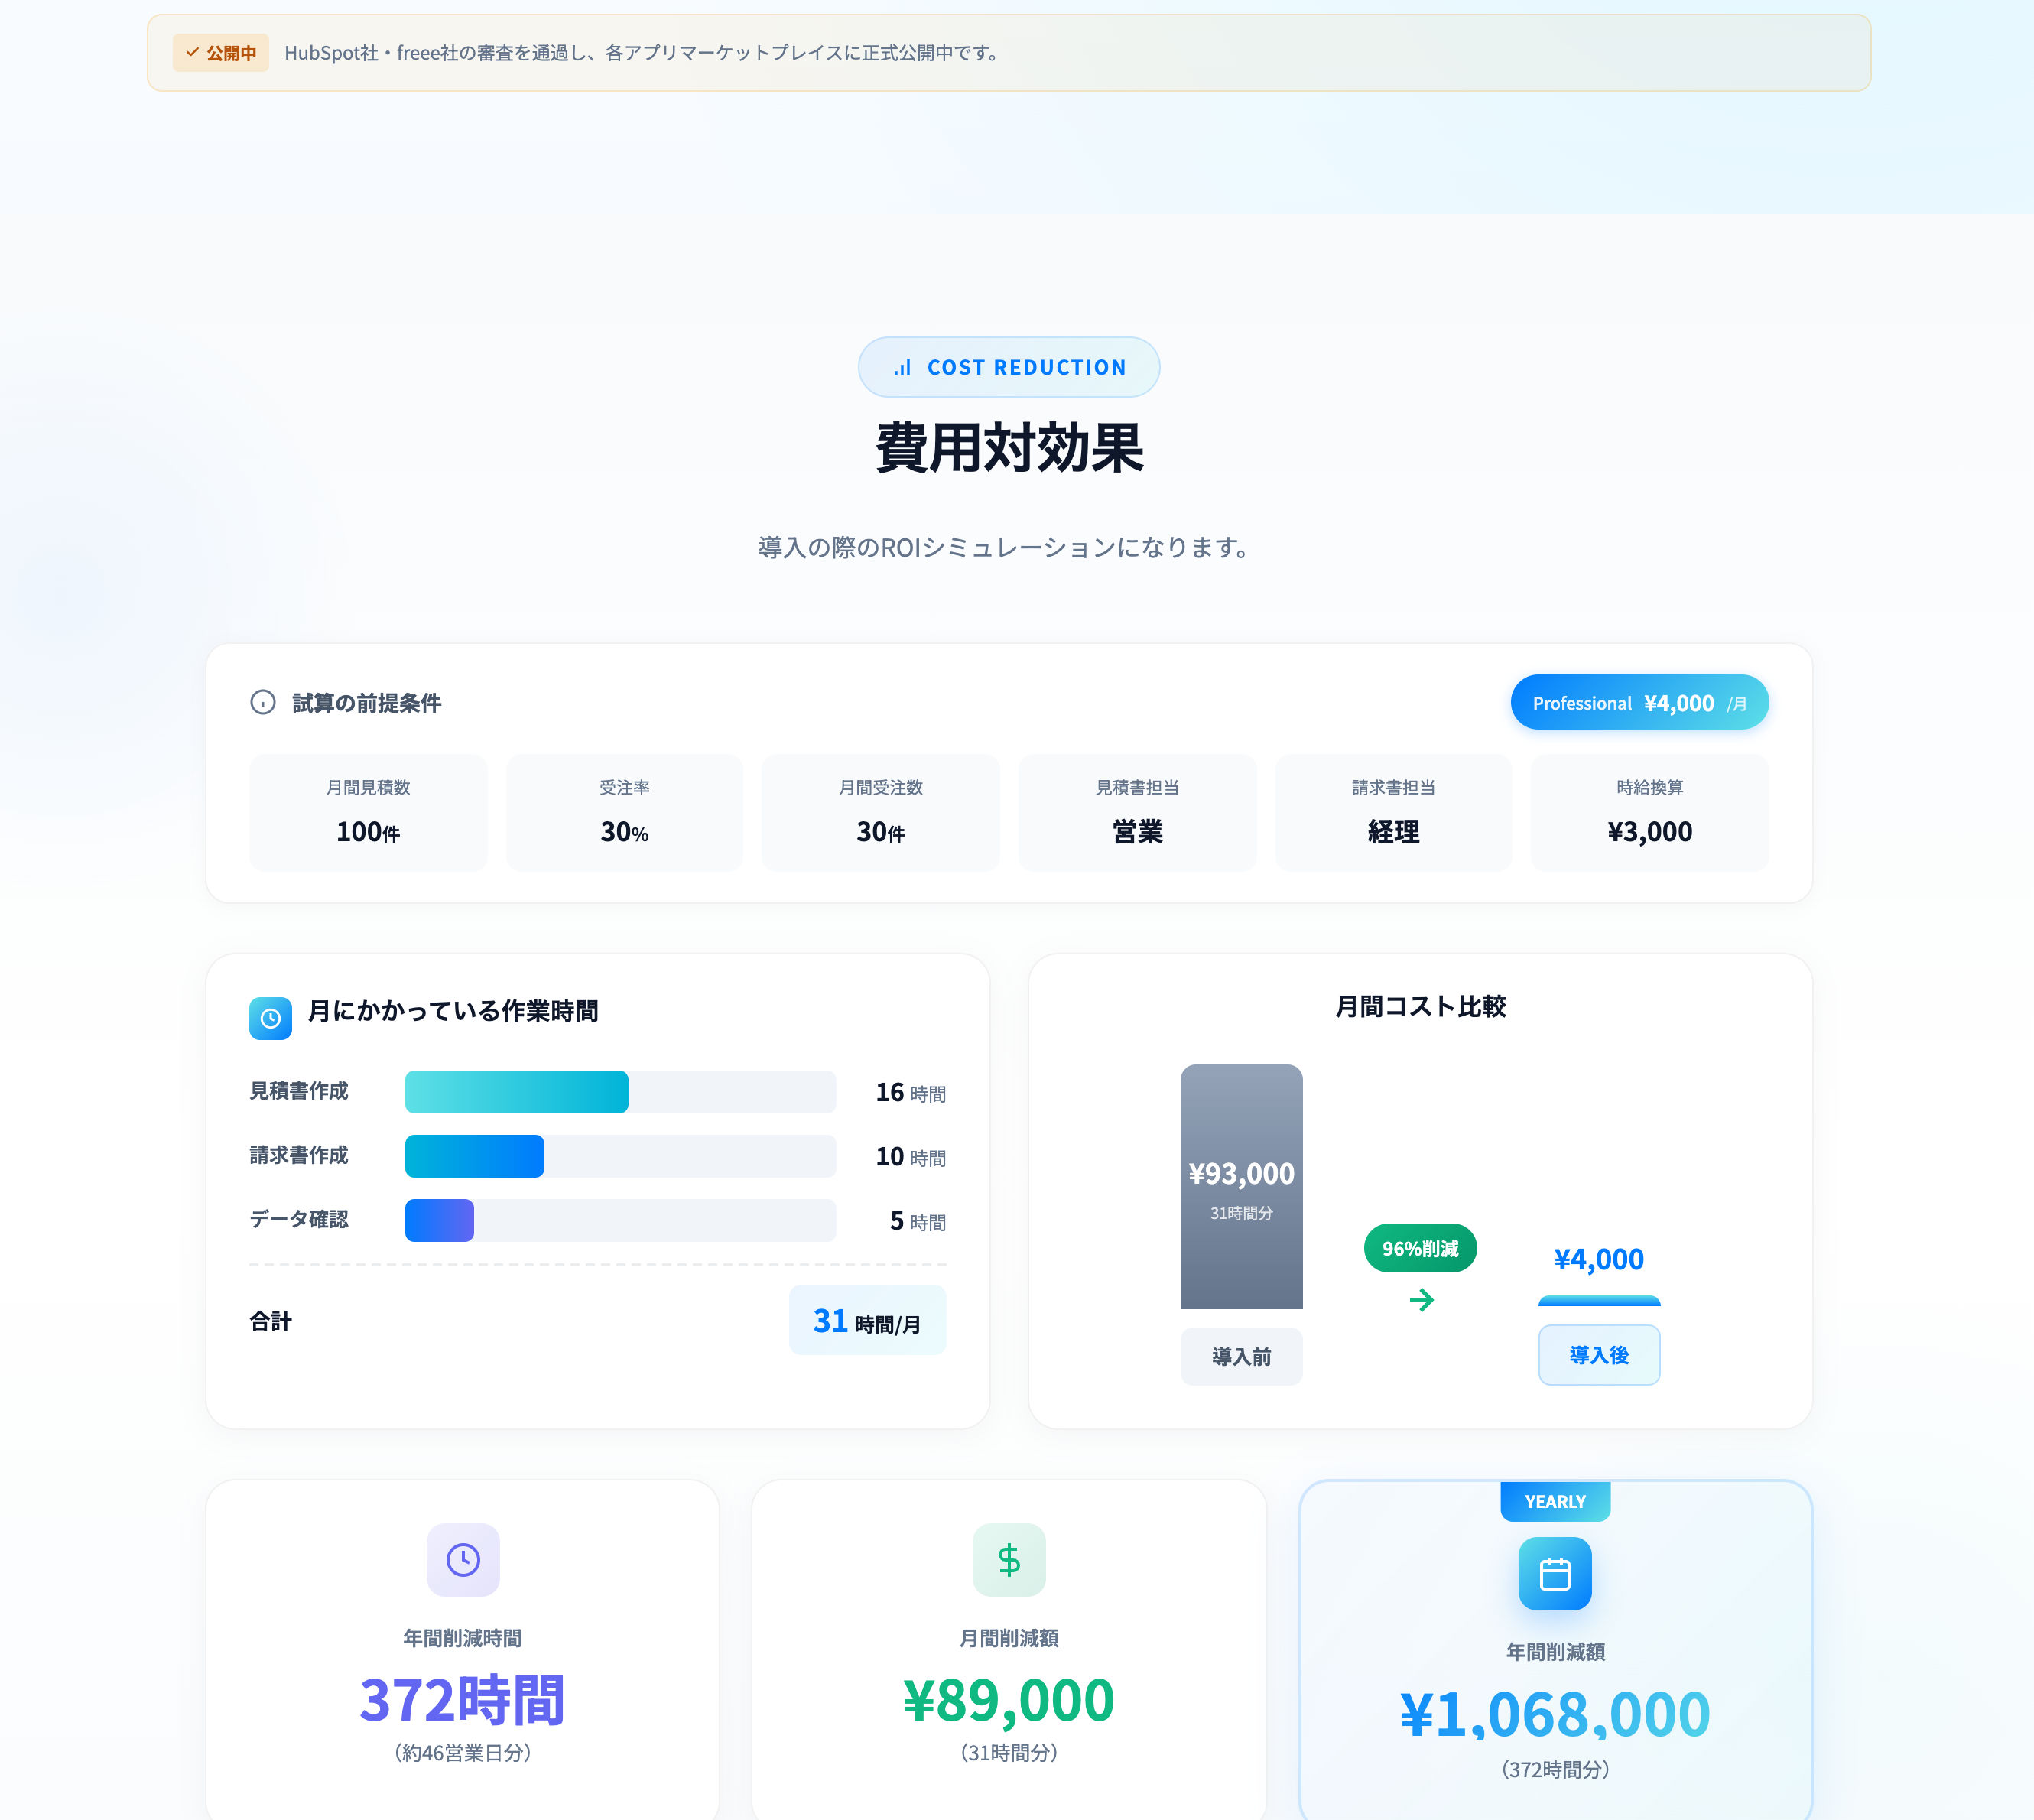
以下の画面は、作業時間を業務別に積み上げて時給換算し、導入前後の月間コストを比較したROI試算のイメージです。業務単位で分解しておくと、どの工程の削減が効いているのかが後から検証できます。
コツ1:保守的な見積もりを使う
効果は控えめに、コストは多めに見積もるのが稟議を通すコツです。楽観的な数字で通した結果、実績が下回ると、次回以降の稟議が通りにくくなります。実際の企業では、期待値ではなく一定の割合を割り引いた「見込み効果」として申請する慣行を設けている例もあるとされています。
コツ2:効果の発現時期を明示する
「年間800万円の効果」と言っても、初年度からフル効果が出るわけではありません。導入期(3ヶ月)、立ち上げ期(3ヶ月)、安定期(6ヶ月〜)というフェーズごとに効果の推移を示すと、経営層の納得感が高まります。
コツ3:比較案を用意する
「現状維持(何もしない)」のコストも試算します。業務改善をしないことで発生し続ける非効率のコスト、つまり「何もしないコスト」を可視化することで、投資の必要性を強調できます。
単一の数字だけを出すと、「その前提が崩れたらどうなるのか」という質問で議論が止まります。楽観・標準・保守の3シナリオを並べ、稟議の判断は保守シナリオで行う、という提示の仕方が有効です。
| シナリオ | 前提の置き方 | 稟議での使い方 |
|---|---|---|
| 楽観 | 全対象者が想定どおり定着 | 上振れ余地として補足的に提示 |
| 標準 | 一部業務で例外対応が残る | プロジェクト計画の基準値 |
| 保守 | 定着に時間がかかり効果が一部のみ | 承認可否の判断はこの数字で行う |
保守シナリオでも投資回収が成立するなら、その稟議は説得力の強い提案になります。逆に保守シナリオで回収できない場合は、スコープを絞って投資額を下げる方向に設計し直すサインです。
定性効果は数値化が難しいからといって無視してはいけません。むしろ、定量効果だけでは判断がつかない場面で、定性効果が意思決定の決め手になることがあります。ここでは、定性効果を説得力ある形に変換する3つの方法を扱います。
たとえば「属人化の解消」は直接的に金額換算が難しいですが、「担当者が退職した場合の採用・教育コスト(年間300万円のリスク回避効果)」と表現すれば、間接的に定量化できます。ポイントは、効果そのものではなく「回避できるコスト」に置き換えることです。
トヨタが「カイゼン活動」の効果を従業員のモチベーション向上や組織文化の醸成として捉えているように、定性効果が中長期的な競争力に寄与することを、他社の事例で裏付けます。自社だけの主張にせず、外部の実践に接続すると受け入れられやすくなります。
「この改善は、中期経営計画で掲げている『顧客体験の向上』に直結する」という形で、経営戦略との関連性を示します。戦略に紐づく投資は、ROI単体では判断されにくい場面でも承認されやすくなります。
ただし、率直に申し上げると、定性効果を前面に出しすぎるのは逆効果です。
定量効果が薄いことを定性効果で埋めようとしている、と受け取られると、提案全体の信頼性が下がります。あくまで定量効果でROIの骨格を作り、定性効果は補強材として添える。この順序は崩さない方がよいでしょう。
稟議書は、書き手が伝えたい順ではなく、決裁者が判断する順に並べると通りやすくなります。ここでは9セクションの標準構成と、決裁者が実際に見ているポイントを整理します。
| セクション | 内容 | ポイント |
|---|---|---|
| 背景・課題 | なぜこの改善が必要か | 現状の問題を数値で示す |
| 目的・ゴール | 何を達成するか | 達成基準を明確に定義 |
| 施策概要 | 何をするか | 具体的な施策と実施期間 |
| 投資額 | いくらかかるか | 項目別の内訳を明示 |
| 期待効果 | どれだけの効果があるか | 定量+定性、保守的な見積もり |
| ROI・投資回収期間 | いつ元が取れるか | 投資回収期間を月単位で示す |
| リスクと対策 | 何がうまくいかない可能性があるか | リスクを隠さず、対策を示す |
| 代替案との比較 | 他の選択肢はないか | 「何もしない」を含む比較 |
| スケジュール | いつまでに完了するか | マイルストーンを明示 |
経営者や事業責任者が稟議で確認しているのは、ROIの数値だけではありません。
投資回収期間:「ROI 200%」と言われても、回収に5年かかるなら判断が変わります。一般的に、業務改善の投資回収期間は短めに収まる計画が望ましいとされています。
「何もしない」リスク:改善しない場合に何が起きるか。競合に遅れをとる、人材が流出するなど、投資しないリスクを明示することが重要です。
実行可能性:どんなに効果が大きくても、実行できなければ意味がありません。推進体制、必要なスキル、現場の受容度など、実行面での見通しを示します。
戦略整合性:この投資が会社の中長期戦略と合致しているか。リクルートでは、個別の業務改善投資であっても、経営戦略との整合性が判断基準の一つになっているとされています。
リスクの欄を空欄にしたり、「特になし」と書いたりする稟議は、かえって疑問を招きます。定着しない可能性、想定より移行に時間がかかる可能性、担当者が異動する可能性。いずれも現実に起こり得ることです。リスクを先に開示し、それぞれに「発生したらこうする」という対策を添えると、提案者としての信頼度が上がります。稟議は一度きりの勝負ではなく、次の稟議への信用を積み上げる場でもあります。
稟議が通った瞬間がゴールではありません。むしろ本番はそこからで、試算した効果を実績として示せるかどうかが、次の投資判断を左右します。ここで問題になるのが、効果測定が担当者個人の手作業に依存してしまう構造です。
ROI試算をExcelやスプレッドシートで作ること自体は、まったく問題ありません。当社でも初期の試算はスプレッドシートで組むことが多いです。問題は、その後の効果測定まで同じ手作業で回そうとすることです。
これは業務改善プロジェクトそのものが非効率を生んでいる状態で、皮肉な話です。効果測定は、個人の頑張りではなく仕組みで回す設計にしておく必要があります。
業務改善の効果が営業・マーケティング・カスタマーサクセスのプロセスに関わる場合、効果の源泉となるデータはCRMに集約しておくと測定が一気に楽になります。HubSpotであれば、コンタクト・会社・取引・チケットがリレーションデータベースとして紐づくため、「どのリードが、どの取引につながり、いつクローズしたか」を人の集計作業なしで追えます。
たとえばリードタイム短縮を効果として掲げた場合、取引の作成日とクローズ日はレコードに自動で記録されるため、改善前後の平均日数はレポートで比較できます。エラー削減であれば、チケットオブジェクトで対応件数と種別を分類しておけば、件数推移がそのまま効果測定のデータになります。
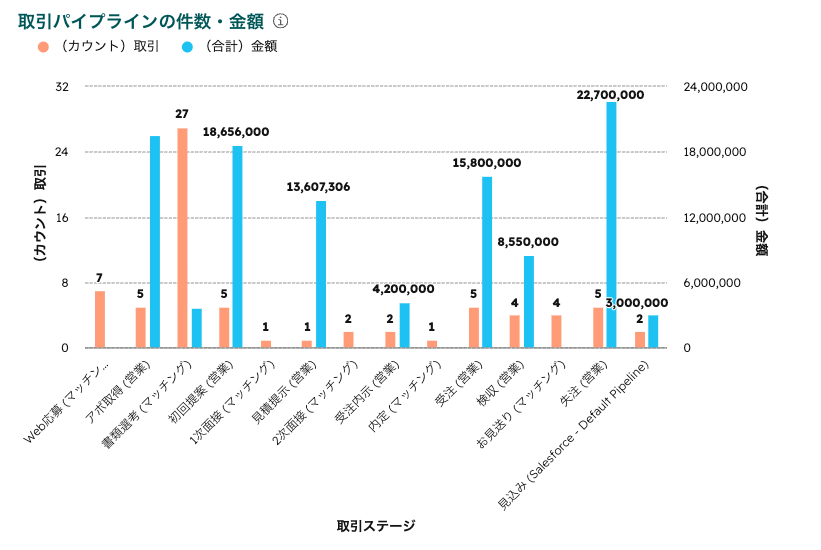
以下の画面は、HubSpotのレポートで取引パイプラインの件数・金額をステージ別に可視化したものです。効果測定のために別途集計する必要がなく、日々の運用データがそのままレポートになる点が重要です。
レポートが機能する前提は、データがきちんと入力されていることです。ここを現場の努力に委ねると崩れやすくなります。当社がご支援する際に重視しているのは、次のような仕組み側の設計です。
| 課題 | 人に頼る解決 | 仕組みで解決 |
|---|---|---|
| 入力漏れが多い | 入力を徹底するよう周知 | 取引ステージ移行時に必須プロパティを設定 |
| 項目が多すぎて埋まらない | 記入マニュアルを配布 | プロパティを最小限に絞り、編集権限を管理者に限定 |
| 集計を忘れる | 担当者が月次でリマインド | ダッシュボードの定期配信を設定 |
| 数値が後から書き換わる | 書き換えないよう依頼 | クローズ後の金額・日付の編集をルールで制限 |
特に最後の点は、効果測定の信頼性に直結します。受注日や金額が後から動くと、「先月報告した数字と違うのでは」という話になり、レポート全体が信用されなくなります。編集できない状態をシステム側で作っておくことが、レポートの信頼性を守ります。
項目を増やしすぎないことも大切です。SFAやCRMでよくあるのが、使われていないプロパティが大量に存在し、実際に見ているのはごく一部という状態です。項目が少ない方が入力も集中できますし、新しく入ったメンバーでも迷わず運用できます。
効果測定の運用にAIを組み合わせる場合、役割分担を最初に決めておくことをおすすめします。HubSpotのAI機能であるBreezeや、ワークフロー内でのAI処理は、分類や要約といった作業を引き受けてくれます。
| AIに任せやすい | 人が判断すべき |
|---|---|
| 問い合わせ・失注理由の分類 | 効果指標として何を置くか |
| レコードや商談内容の要約 | 投資判断の可否と優先順位 |
| レポートの下書き・コメント生成 | 数字の解釈と経営への説明 |
| データのクレンジング・名寄せ | ビジネスルールの定義 |
AIは超一流のアナリストというより、下準備をしてくれるアシスタントに近い存在です。分類や集計の下ごしらえは任せつつ、「この数字は何を意味しているのか」「だから次に何をするか」の判断は人が持つ。この線引きをしておくと、AIを入れても報告の質が落ちません。
ここまで一般的な枠組みを扱ってきましたが、実際の判断基準は企業様によって最適な形が異なります。事業規模、意思決定の階層、既存システムの状況によって、求められる精緻さも承認ラインも変わってきます。
従業員数十名規模の企業と数千名規模の企業では、同じ投資額でも意味合いが違います。決裁者と現場の距離が近い組織では、詳細なROI試算よりも「何が課題で、どう変わるのか」の解像度が重視されることもありますし、逆に階層が深い組織では、各階層で異なる関心事に答える必要があります。
また、BtoBとBtoCでは効果の出方も違います。商談期間が長いBtoBでは、改善の効果が売上に現れるまでに時間がかかるため、リードタイムや商談化率といった先行指標を効果指標に置く設計が現実的です。ここは自社のビジネスモデルに合わせて設計いただくことが要点になる部分です。
精緻なROI試算が常に正解というわけではありません。以下のようなケースでは、時間をかけた試算がかえって足かせになります。
最初から全社横断の大型プロジェクトとして稟議を上げると、投資額が大きくなり、リスクの議論も複雑になって承認のハードルが跳ね上がります。おすすめしているのは、1部門・1業務に絞って小さく始め、そこで得た実績値を根拠に横展開の稟議を上げる進め方です。
| 段階 | スコープ | 稟議で示すもの |
|---|---|---|
| 第1段階 | 1部門・1業務のトライアル | 小規模投資と、実データ取得という目的 |
| 第2段階 | 同部門内の関連業務へ拡張 | 第1段階の実績値に基づく効果試算 |
| 第3段階 | 他部門・全社への横展開 | 複数部門の実績に基づく標準化の効果 |
第1段階の稟議は、効果額ではなく「検証する」という目的で通しやすくなります。そして第2段階以降は、推測ではなく自社の実績値で語れるため、説得力が段違いになります。なかなか全てを一気に進めるのは難しいので、自社で効果が出そうなところから優先順位をつけてトライいただければなと思います。
投資判断は単発のイベントではなく、改善サイクルの一部です。課題の定義 → ROI試算(仮説)→ 稟議・承認 → 実行 → 効果測定(実績)→ 次の投資判断、という流れの中に置くと、一度きりの説得ではなく、組織としての投資判断力が蓄積されていきます。
この流れをCRM上で回すと、リード獲得から商談、受注、継続取引までのデータが一本につながるため、改善施策が最終的な売上にどう効いたかまで追えるようになります。個別の業務効率化と、事業成長の指標が分断されないこと。これが、業務改善への投資を継続的に承認してもらうための土台になります。
基本式は「ROI=(効果−投資)÷投資×100(%)」です。例えば年間500万円の投資で年間800万円のコスト削減が見込める場合、ROIは60%になります。効果の算出では、削減時間×時給単価で定量化し、楽観・標準・保守の3シナリオで見積もることで信頼性を高めます。承認可否の判断は、保守シナリオの数字で行うことをおすすめします。
3つあります。①保守的な見積もりで信頼性を確保すること、②「何もしないコスト」を可視化して投資の必要性を示すこと、③経営戦略との接続を明確にして単なるコスト削減ではなく戦略的投資として位置づけることです。経営者はROIの数値だけでなく、投資回収期間・リスク・実行可能性・戦略整合性も見ています。
基本構成は、①課題の定義(現状の問題と放置した場合のコスト)、②提案する改善施策の内容、③投資額と回収期間、④定量効果と定性効果、⑤リスクと対策、⑥実行スケジュールです。数値の根拠を明示し、保守的な見積もりで組み立てることが承認を得る鍵になります。リスク欄を「特になし」にせず、対策とセットで書く方が信頼されます。
「回避できるコスト」に置き換えて間接的に定量化する方法が有効です。例えば属人化の解消は、担当者が退職した場合の採用・教育コストのリスク回避効果として表現できます。それでも定量化が難しい場合は、無理に数字を作らず、経営戦略との接続や小規模トライアルでの実データ取得に切り替える判断も必要です。
効果の源泉データは、日々の業務システムに集約しておくのが確実な方法のひとつです。営業やカスタマーサポートに関わる改善であれば、HubSpotのようなCRMに取引やチケットのデータが蓄積されるため、リードタイムや対応件数の推移をレポートで追えます。測定作業自体が新たな手作業にならないよう、ダッシュボードの定期配信まで設定して仕組み化しておくと継続します。
業務改善の投資判断は、「ROI=(効果−投資)÷投資」という基本式をベースに、定量効果と定性効果を組み合わせて組み立てます。ただし稟議を左右するのは計算式そのものではなく、投資額に社内人件費と移行コストまで含めているか、効果を保守シナリオで語れているか、「何もしないコスト」を比較対象として置けているか、という前提の作り方です。そして通った後は、効果測定を個人の手作業ではなく仕組みで回せるかどうかが、次の投資判断の精度を決めます。
まずは、対象業務1つに絞って現状工数を客観データで測るところから始めてみてください。次の3ステップで進められます。
ROI試算は事前の「仮説」です。事後の改善効果のROI測定と組み合わせてPDCA的に精度を高めていくことが、組織として業務改善に継続的に投資する文化を育てる鍵になります。中小企業がリソースを抑えて改善に取り組む方法は中小企業の業務改善(スモールスタート実践法)を、バックオフィスのデジタル化投資を検討している方は中小企業のバックオフィスDXもあわせてご覧ください。
CRMを活用した業務効率化やAIとの連携に関するご相談は、CRM特化型コンサルティングのHubSpotゴールドパートナーのStartLinkまでお気軽にお問い合わせください。
記事の内容を、そのまま実務に落とし込みたい方向け
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。