この記事の結論
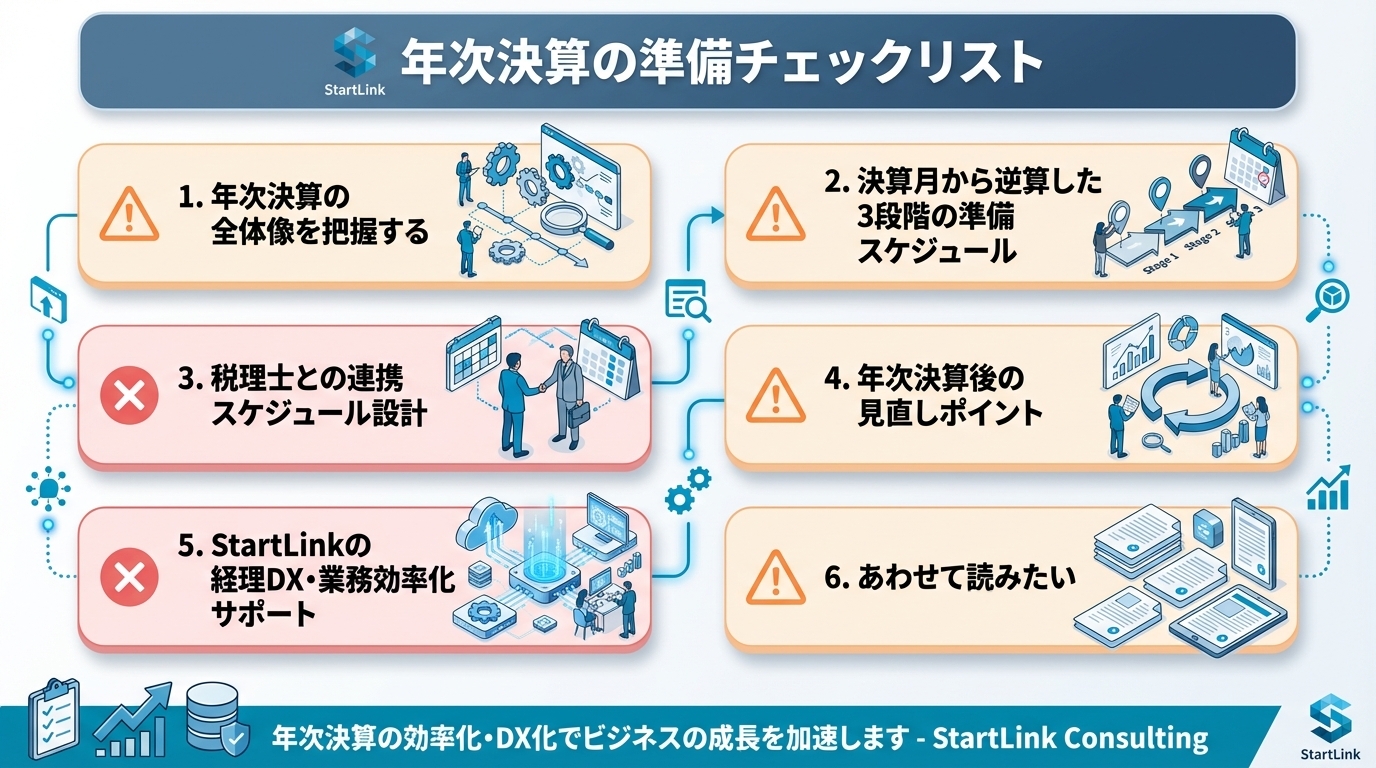
年次決算の精度は、決算月に入る前の準備でほぼ決まります。決算月から逆算した3段階の業務スケジュールに、作業を先に割り振っておくことが、余裕と正確さの両方を生みます。
年次決算の精度は、決算月に入る前の準備でほぼ決まります。決算月から逆算した3段階の業務スケジュールに、作業を先に割り振っておくことが、余裕と正確さの両方を生みます。
年次決算の精度は、決算月に入る前の準備でほぼ決まります。決算月から逆算した3段階の業務スケジュールに、作業を先に割り振っておくことが、余裕と正確さの両方を生みます。
「決算月に入ってから、固定資産台帳が何年も更新されていないことに気づいた」「前払費用の期ずれを確認しないまま試算表を締めてしまった」「税理士から資料を求められて、初めて足りないものがわかった」——。決算前の経理現場では、こうした声をよく伺います。
年次決算とは、事業年度の最後に行う決算処理で、年間の損益を確定させ、法人税・消費税などの申告・納付につなげる一連の業務です。そして、そこで発生する作業の多くは、決算月の2〜3ヶ月前から前倒しで着手できます。本記事では、年次決算の準備を「決算月から逆算した業務スケジュール」として捉え直し、何をいつまでに終わらせるべきかをチェックリストの形で整理します。
前提となる考え方は経理業務完全ガイドで解説しています。
年次決算を計画的に進めるための準備チェックリストと、担当者が変わっても同じ品質で回るスケジュール設計の考え方をまとめました。
決算業務を担当する経理担当者、初めて年次決算を迎える経理初任者、税理士との連携を効率化したい管理部門の方に向けて書いています。最後まで読むと、自社の決算月を起点に「いつ・誰が・何を確認するか」を書き出した、自社版の準備チェックリストを作れるようになります。
年次決算を「決算月にまとめてやる作業」と捉えると、作業が溢れやすくなります。まずは全体を4つの工程に分解し、それぞれで経理担当者が何を握るのかを明確にしておくと、前倒しできる範囲が見えてきます。ここを曖昧にしたまま走り出すと、税理士に任せられる部分と自社で持つべき部分の線引きがつかず、どちらも中途半端になりがちです。
| 工程 | 主な内容 | 経理担当者の役割 |
|---|---|---|
| 1. 決算整理 | 未計上の費用・収益・資産の計上、減価償却・棚卸・引当金の処理 | 台帳・一覧の整備と仕訳の実行 |
| 2. 決算書作成 | 損益計算書・貸借対照表・キャッシュフロー計算書の作成 | 精度の高い元データの提供(作成は税理士のケースが多い) |
| 3. 申告書提出 | 法人税・消費税・地方税の申告と納付 | 資料提出と申告内容の確認 |
| 4. 株主総会 | 決算報告と剰余金処分の決定 | 報告資料の準備 |
1年間の仕訳を見直し、未計上の費用・収益・資産を正確に計上する工程です。減価償却費の確定、棚卸資産の評価、貸倒引当金の設定、前払費用・前受収益の計上などが主な作業になります。
この工程の質が、以降すべての工程の質を決めます。決算整理で拾い漏れた項目は、決算書にも申告書にもそのまま流れていくためです。逆に言えば、ここで扱う項目の大半は「元になる台帳・一覧」さえ整っていれば機械的に処理できるものであり、だからこそ前倒しの効果が最も大きい工程でもあります。
整理済みの帳簿データをもとに、損益計算書(P/L)・貸借対照表(B/S)・キャッシュフロー計算書(C/F)を作成します。中小企業の場合、税理士が最終的な決算書を作成することが多いのですが、元データの精度が決算書の質を決める点は変わりません。
税理士に依頼しているから安心、という状態は危うい面があります。税理士が見られるのは渡された資料の範囲であり、帳簿に載っていない廃棄済み資産や、社内でしか把握していない回収懸念のある売掛金までは把握しようがありません。
決算書を元に法人税・消費税・地方税の申告書を作成し、決算期末から2ヶ月以内に申告・納付します。さらに株式会社の場合、事業年度末から3ヶ月以内に定時株主総会を開催し、決算報告と剰余金の処分を決定します。
この2つは期限が法律で決まっているため、スケジュールの「動かせない杭」になります。逆算スケジュールを組むときは、まずこの2つの期限をカレンダーに置き、そこから前に向かって作業を配置していくのが実務的です。
年次決算の準備は、「決算月の3ヶ月前・1ヶ月前・決算月当月」の3段階で進めると整理しやすくなります。この3段階を当社では、それぞれ「整備する」「確認する」「確定させる」フェーズと呼び分けています。性質の異なる作業を混ぜないことが、決算月のパンクを防ぐポイントになってきます。
3ヶ月前にやるべきことは、台帳や一覧の整備、つまり「情報を揃える」作業です。1ヶ月前は、揃った情報が正しいかを突き合わせる「確認」の作業です。そして決算月当月は、確認済みの情報を仕訳に落として数字を確定させる作業です。
この順序を守らないと、確定作業の最中に情報不足が発覚し、そこから台帳整備に戻る手戻りが起きます。決算月に起きる混乱の多くは、作業の難しさではなく、この順序の崩れが原因です。
| フェーズ | 性質 | 主な作業 | 終わっている状態 |
|---|---|---|---|
| 3ヶ月前 | 整備する | 固定資産台帳の棚卸、前払費用一覧の整備、偶発債務・関連当事者取引の洗い出し、税理士への相談事項整理 | 決算整理に必要な台帳・一覧が揃っている |
| 1ヶ月前 | 確認する | 売掛金・買掛金の残高確認、棚卸準備、役員報酬の確認、引当金の見直し | 帳簿と実態のズレが把握できている |
| 決算月当月 | 確定させる | 決算整理仕訳の実行、試算表の最終確認 | 数字が確定し、税理士に渡せる |
率直に書いておくと、この3段階スケジュールは「月次決算がある程度の精度で回っていること」を前提にしています。月次で帳簿が締まっていない状態で3ヶ月前フェーズに入っても、そもそも整備すべき台帳の元データが揃っていません。
その場合は、年次決算の準備よりも先に月次クローズの立て直しから着手する方が結果的に近道です。月次の進め方は月次決算の進め方|クイッククローズ(10日締め)を実現する業務手順で整理しています。
すでに決算月まで1ヶ月を切っているという場合、3ヶ月前フェーズを丸ごと飛ばすことになります。その場合は、影響額の大きい項目だけを優先してください。固定資産台帳の現物確認と、前払費用の期ずれ確認の2つは、金額インパクトが出やすいため、時間がない中でも先に着手する価値があります。
完璧なチェックリストを最初から作ろうとすると、かえって着手が遅れます。まずは1フェーズ分だけ作って運用し、翌期に残り2フェーズを足していく進め方をお勧めします。企業様によって決算業務の重心(棚卸の有無、拠点数、取引の複雑さ)は異なるため、最適な配分は自社の実情に合わせて調整してください。
この段階での作業は、決算月に発生する作業量を減らすための事前整備です。いずれも「今すぐやらなくても困らないが、決算月にやると大きく時間を取られる」性質のものばかりで、だからこそ意識的に前倒しする必要があります。
固定資産台帳の棚卸を行います。帳簿上に計上されている固定資産が実際に存在するか、廃棄・売却済みのものが帳簿から外れているかを確認します。実在しない資産が帳簿に残っていると、減価償却費の過大計上や、帳簿価値の誤りが生じます。
前払費用・前受収益の一覧を整備します。年間一括払いのサービス(保険料・リース料・年間サブスクリプションなど)について、決算期間内の費用を確認し、翌期分の費用が当期に計上されていないかを点検します。この一覧は毎期同じ形式で作り直すのではなく、前期のものを更新していく運用にすると、担当者が変わっても引き継げる資産になります。
偶発債務の確認を行います。訴訟・保証債務・係争中の税務問題など、将来の支出が発生する可能性がある事象を洗い出します。注記事項として開示が必要になるケースがあるため、顧問弁護士や税理士と事前に情報共有しておきます。
関連当事者取引の洗い出しを行います。役員やその親族が経営する企業との取引、株主との取引など、関連当事者との間で発生した取引を一覧にまとめます。中小企業でも税務調査で確認されることが多い項目です。
この2つは経理部門だけでは情報が揃わない点が難所です。法務・営業・経営層への確認が必要になるため、依頼から回答までのリードタイムを見込んで3ヶ月前に動き出しておくと安全です。
次のような相談項目を事前にリストアップし、決算前に確認できる状態にしておきます。
ここで効いてくるのが、日々の業務の中で「判断に迷った取引」をその場で書き留めておく習慣です。決算期に思い出そうとしても抜け落ちます。取引が発生した時点で「要相談」とメモを残せる場所を1つ決めておくだけで、3ヶ月前の相談リスト作成が楽になります。
この段階での作業は、帳簿の精度を高める最終確認です。3ヶ月前フェーズで揃えた情報が実態と合っているかを突き合わせ、ズレがあれば決算月前に手当てします。
売掛金・買掛金の残高確認を行います。取引先ごとの売掛金・買掛金の残高が、相手方の帳簿と一致するかを確認します。金額が大きい取引先については残高確認書を送付するケースもあります。
棚卸資産の評価準備をします(物販・製造業の場合)。在庫の数量・単価・状態を現物と帳簿で照合します。不良在庫・陳腐化した在庫の評価減についても税理士と事前確認しておきます。評価方法の判断は決算月当月に急いで決めるものではなく、この段階で方針を固めておく項目です。
役員報酬の確認をします。役員報酬は事業年度開始から3ヶ月以内に改定した金額のみが損金算入されるルール(定期同額給与)があります。年度途中で変更していた場合は税理士に相談が必要です。また、賞与を損金算入する場合は「事前確定届出給与」として所定の届出を税務署に提出済みであることを確認します。届出と異なる金額を支給した場合は全額が損金不算入になるため、届出書の内容と実際の支給予定を照合しておくことが重要です。
貸倒引当金の見直しをします。回収可能性が低下した売掛金がないかを確認し、必要に応じて個別評価による貸倒引当金の積み増しを検討します。取引先の倒産・民事再生申請・長期未回収(6ヶ月以上など)の情報を営業部門からも収集します。
退職給付引当金の確認をします。退職金制度がある場合は、当期末時点の退職給付債務を計算し、引当金の過不足を確認します。中小企業退職金共済(中退共)を利用している場合は、掛金と退職金の差額の確認が必要です。
貸倒引当金の判断材料である「取引先の状況」は、経理部門が最後に知る情報になりがちです。営業担当者は取引先の異変を早い段階で把握していても、それが経理に届く経路がなければ決算には反映されません。
ここは担当者の気配りに頼るのではなく、経路として用意しておきたい部分です。たとえばCRM上で取引先の状況や与信に関するメモが残る場所を決めておけば、経理側はそこを見に行くだけで済みます。HubSpotを使っている場合は、会社レコードのプロパティとして次のような項目を持たせ、営業が更新した内容を経理がビューで一覧化する形が運用しやすいかと思います。
属人的な声かけではなく、見る場所を固定するという仕組み化の発想です。
決算前の確認で見落としやすいのが、営業側では受注になっているのに、請求書がまだ発行されていない取引です。期末をまたぐと売上の計上月がずれるため、1か月前フェーズで一度洗い出しておきます。HubSpotでは、次の手順で専用のビューを作れます。メニュー名は公式ナレッジ(ビューの作成と管理)で確認した名称です。
請求書そのものをHubSpotで作る場合は、取引レコード右側の「Invoices」セクションで Add をクリックし、「Convert deal to invoice」を選ぶと、取引の情報と関連する明細(ラインアイテム)を使った請求書が作れ、取引と自動で関連付きます(請求書の作成の公式ナレッジ)。こうして関連付けておけば、手順3のプロパティを手で更新しなくても、請求書の有無で突き合わせられます。ただし、会計上の仕訳や入金消込は会計ソフトの領域であり、HubSpotの請求書がそれを置き換えるわけではありません。
ビューを作ったら、次の観点で会計ソフトの数字と突き合わせます。差異が出たときは、原因の候補を表から当たると、確認が短くなります。
| 突き合わせる項目 | HubSpotで見る場所 | 差異が出る典型的な原因 |
|---|---|---|
| 当期の売上(月別) | カスタムレポートで、取引の「金額」を「クローズ日」の月ごとに集計 | 受注月と請求月のずれ、値引き・取消の入力漏れ |
| 受注済みで未請求の取引 | 手順で作った「決算前チェック_受注未請求」ビュー | 請求書の発行漏れ、対象外の理由が未入力 |
| 年間契約の前受分 | 取引の定期のラインアイテム(請求頻度・期間) | 期をまたぐ契約の按分が会計側で未処理 |
| 回収懸念のある取引先 | 会社レコードの与信ステータス・回収懸念の有無 | 営業の把握が経理へ届かず、貸倒引当金の判断材料が不足 |
売上の月別集計は、HubSpotの More > Reporting > Reports から Create > Create report で、Custom report を選んで作れます(ProfessionalまたはEnterpriseの対象製品が必要です)。Primary data source に Deals を選び、フィルターの「Include data if it matches」で ALL を選んで「取引ステージ が 受注」を指定し、グループ化に「クローズ日」を使います。手順はカスタムレポートビルダーの公式ナレッジに沿っています。
前項のプロパティ設計は、経理が会社レコードのビューで見る前提で、次のように最小の項目に絞ります。
| プロパティ(例) | 種類と選択肢の例 | 更新する人・タイミング |
|---|---|---|
| 与信ステータス(credit_status) | ドロップダウン: 通常/要注意/取引停止 | 営業担当者。取引先の異変を知った時点 |
| 回収懸念の有無(collection_risk) | ドロップダウン: なし/あり(期日超過)/あり(相手の経営不安) | 営業担当者。経理からの確認依頼があったとき |
| 回収懸念メモ(collection_note) | 複数行テキスト(経緯を1〜2行) | 営業担当者。変更理由の記録 |
ここで重要なのは、項目を増やしすぎないことです。経理が決算前に見る「要注意」と「あり」の会社だけを、ビューで1画面に並べられれば十分です。
この段階での作業は、決算整理仕訳の実行と試算表の最終確定です。前の2フェーズが機能していれば、当月の作業は「確認済みの情報を仕訳に落とす」だけに絞られます。
| 作業 | 内容 | 確認ポイント |
|---|---|---|
| 減価償却費の計上 | 固定資産ごとの月割計算 | 期中取得・廃棄の按分計算 |
| 棚卸資産の計上 | 期末在庫の金額確定 | 評価方法(先入先出法・平均法)の確認 |
| 前払費用の調整 | 翌期分の繰延 | 年払いサービスの月割計算 |
| 未払費用の計上 | 当期発生・翌月支払いの費用 | 給与・外注費の当月分未払い |
| 貸倒引当金の設定 | 回収懸念がある売掛金の評価 | 個別評価・一括評価の区分 |
| 税効果会計の検討 | 繰延税金資産・繰延税金負債の計上 | 将来減算一時差異の回収可能性 |
| 消費税の確認 | 課税・非課税・免税の区分確認 | 仕入税額控除の対象確認 |
| 試算表の最終確認 | 残高の異常値チェック | 前期比較で大きな乖離がないか |
試算表の最終確認では、残高そのものを眺めるよりも、前期比較で大きな乖離がある科目を拾う方が効率的です。乖離には理由があり、事業上の理由で説明できれば問題なく、説明できなければ計上漏れや二重計上を疑うべき箇所になります。
この「乖離の理由を一言メモする」作業を毎期残しておくと、翌期の担当者にとって引き継ぎ資料になります。決算書そのものよりも、なぜその数字になったかの記録の方が、引き継ぎ時の価値は高いと感じています。
税効果会計の回収可能性や、棚卸資産の評価減といった「判断を伴う項目」を決算月当月に初めて検討し始めると、時間切れで安易な処理に流れやすくなります。判断が必要な項目は前フェーズで税理士と方針を固め、当月は方針に沿って処理するだけの状態にしておくのが理想です。
中小企業の多くは、年次決算を税理士と共同で行います。このとき重要なのが、「税理士が必要とする資料を、いつまでに用意するか」を事前に合意しておくことです。決算直前に初めてすり合わせると、双方の想定がずれて待ち時間が生まれます。
一般的な資料提出のタイムラインは次の通りです。決算月末日までに「月次試算表・固定資産台帳・棚卸資産リスト・前払費用一覧」を経理側で準備します。決算月翌月10日〜15日までに税理士に提出し、翌月末〜申告期限2週間前には申告書の内容確認を行います。
| タイミング | 経理側の担当 | 税理士側の担当 |
|---|---|---|
| 決算月末日 | 試算表・各種台帳の準備完了 | — |
| 決算月翌月10日〜15日 | 資料一式を提出、索引とメモを添付 | 資料受領・内容確認 |
| 決算月翌月末〜申告期限2週間前 | 申告書の内容確認、質問事項の回答 | 申告書作成・説明 |
| 申告期限(決算期末から2ヶ月以内) | 納付手続き | 申告・提出 |
このタイムラインは年度が始まった時点で税理士と合意し、カレンダーに登録しておくことをお勧めします。合意した日付があると、社内の他部門に資料を依頼するときの説得力も変わってきます。
税理士へ資料を提出する際は、「何がどこにある」という索引も一緒に渡すと、税理士側の確認作業が効率化されます。特に初めて取引する案件や、前期と異なる処理をした項目については、理由と根拠をメモとして添付しておくと、後からの確認がスムーズです。
この索引とメモは、税理士のためだけのものではありません。翌期に同じ資料を作る自社の担当者にとっての手順書にもなります。1つの成果物が2つの役割を果たすので、作る手間に対する効果が大きい部分かと思います。
税理士に任せるケースが多い法人税申告書ですが、経理担当者が最低限チェックすべきポイントを把握しておくと、税理士との連携がスムーズになります。
別表四(所得の金額の計算に関する明細書)は、会計上の利益から税務上の所得を計算する調整表です。ここで「加算」される代表的な項目は、交際費の損金不算入額・減価償却の超過額・役員報酬の損金不算入額です。前期の別表四と比較して、大きく変動している加算・減算項目があれば、その理由を税理士に確認しておくと、翌期の計画に活かせます。
別表五(一)(利益積立金額及び資本金等の額の計算に関する明細書)は、税務上の純資産の推移を記録する表です。貸借対照表の「繰越利益剰余金」の金額と別表五(一)の「差引合計額」が整合しているかを確認します。この整合が取れない場合は、過年度の申告調整に問題がある可能性があります。
年次決算の準備チェックリストは、作ることよりも「毎期更新され続けること」の方が難しい部分です。担当者の手元のExcelにだけ存在するチェックリストは、その担当者が異動した瞬間に価値を失います。
多くの経理現場で、決算チェックリストは担当者個人のExcelやスプレッドシートで管理されています。ファイル名に日付が付いた版が複数あって最新版がわからなくなったり、前任者の作ったシートの意図が読み取れずにゼロから作り直したりする場面は、決して珍しくありません。
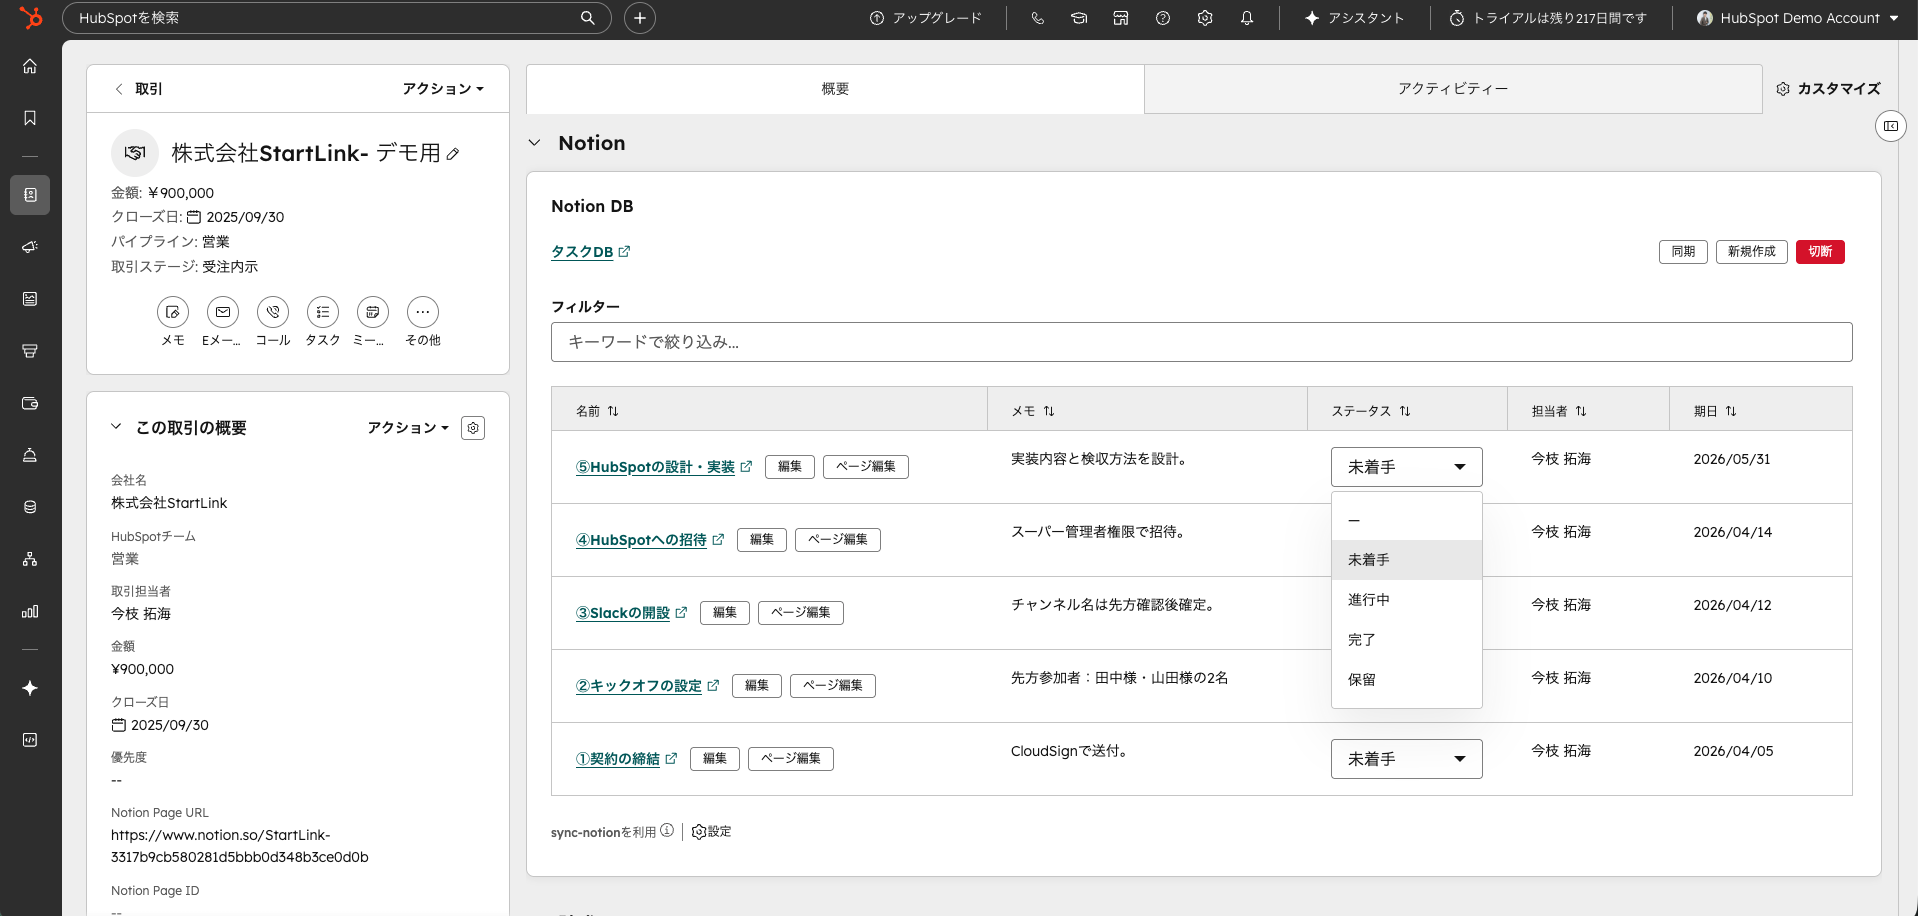
チェックリストで大事なのは項目の網羅性そのものよりも、「誰が・いつ・何を確認したか」が残ることです。であれば、置き場所は共有され、更新履歴が追える場所である方が適しています。当社では、チェックリストの本体はNotionのデータベースで持ち、案件や取引先に紐づく確認事項はHubSpotのCRMレコード側に残す、という使い分けをしています。
上の画面は、HubSpotの取引レコードからNotionのデータベースを直接参照・編集できるようにした連携カードです。会計側の確認事項とCRM側の取引情報を、画面を行き来せずに突き合わせられます。
以下の画面は、HubSpotデモポータルの取引レコードとNotion DB連携カード(Sync for Notion)です。
チェックリストは、見直さないままにすると項目が増え続けます。「念のため」で追加された項目が積み重なると、全体を見渡す人がいなくなってしまいます。これはSFAで使われないプロパティが増えていく構造と同じです。
項目が少ない方が確認に集中できますので、毎期の振り返りで「今期一度もチェックしなかった項目」を削る運用をお勧めします。追加する権限は決めておき、誰でも思いつきで増やせない状態にしておくと、リストの実効性が保たれます。
チェックリストの各項目に「なぜそれを確認するのか」という一言を添えておくと、経験の浅い担当者でも判断の理由まで理解しながら作業できます。パイプラインの必須入力項目が新人に「何を確認すべきか」を教えるのと同じで、チェックリストも設計次第で育成ツールになります。
ただし、これは一度作って終わりではなく、毎期の振り返りで文言を磨き続ける前提の話です。マニュアル整備の進め方は経理業務マニュアルの作り方|属人化をなくして引継ぎゼロに近づける整備手順で詳しく扱っています。
決算が完了したタイミングは、翌期に向けた経理業務の見直しを行う最適なタイミングです。記憶が新しいうちに振り返らないと、同じ詰まり方を翌期も繰り返します。
勘定科目の見直しでは、「今期ほとんど使わなかった科目」「誤ってよく使ってしまった科目の組み合わせ」を洗い出し、科目マスタの整理と運用ルールの更新を行います。
業務フローの見直しでは、「決算作業でボトルネックになった工程」を特定し、翌期に向けた改善策を立てます。「前払費用の管理がスプレッドシートで煩雑だった」「固定資産台帳が最新化されていなかった」など、具体的な問題を次期の改善課題として記録しておきます。
振り返りは決算作業の完了から時間を空けずに行うのがポイントです。30分でも枠を取って、詰まった箇所をそのまま書き出すだけで十分な材料になります。
HubSpotを活用している場合は、年次決算の数値とCRMのデータを突き合わせ、「どの顧客セグメントが最も収益に貢献したか」「案件単価の傾向と外注費の関係」などの経営分析につなぐことも有効です。年次決算は数字を確定させる作業であると同時に、翌期の経営戦略を立てるためのデータ入力の完成でもあります。
ここで前提になるのが、コンタクト→取引→顧客→請求という一気通貫のデータの流れです。取引が受注になったら請求データが作られ、その請求が会計側の数字と一致している。この流れが途切れていると、決算の数字とCRMの数字が合わず、突き合わせ自体に時間を取られます。
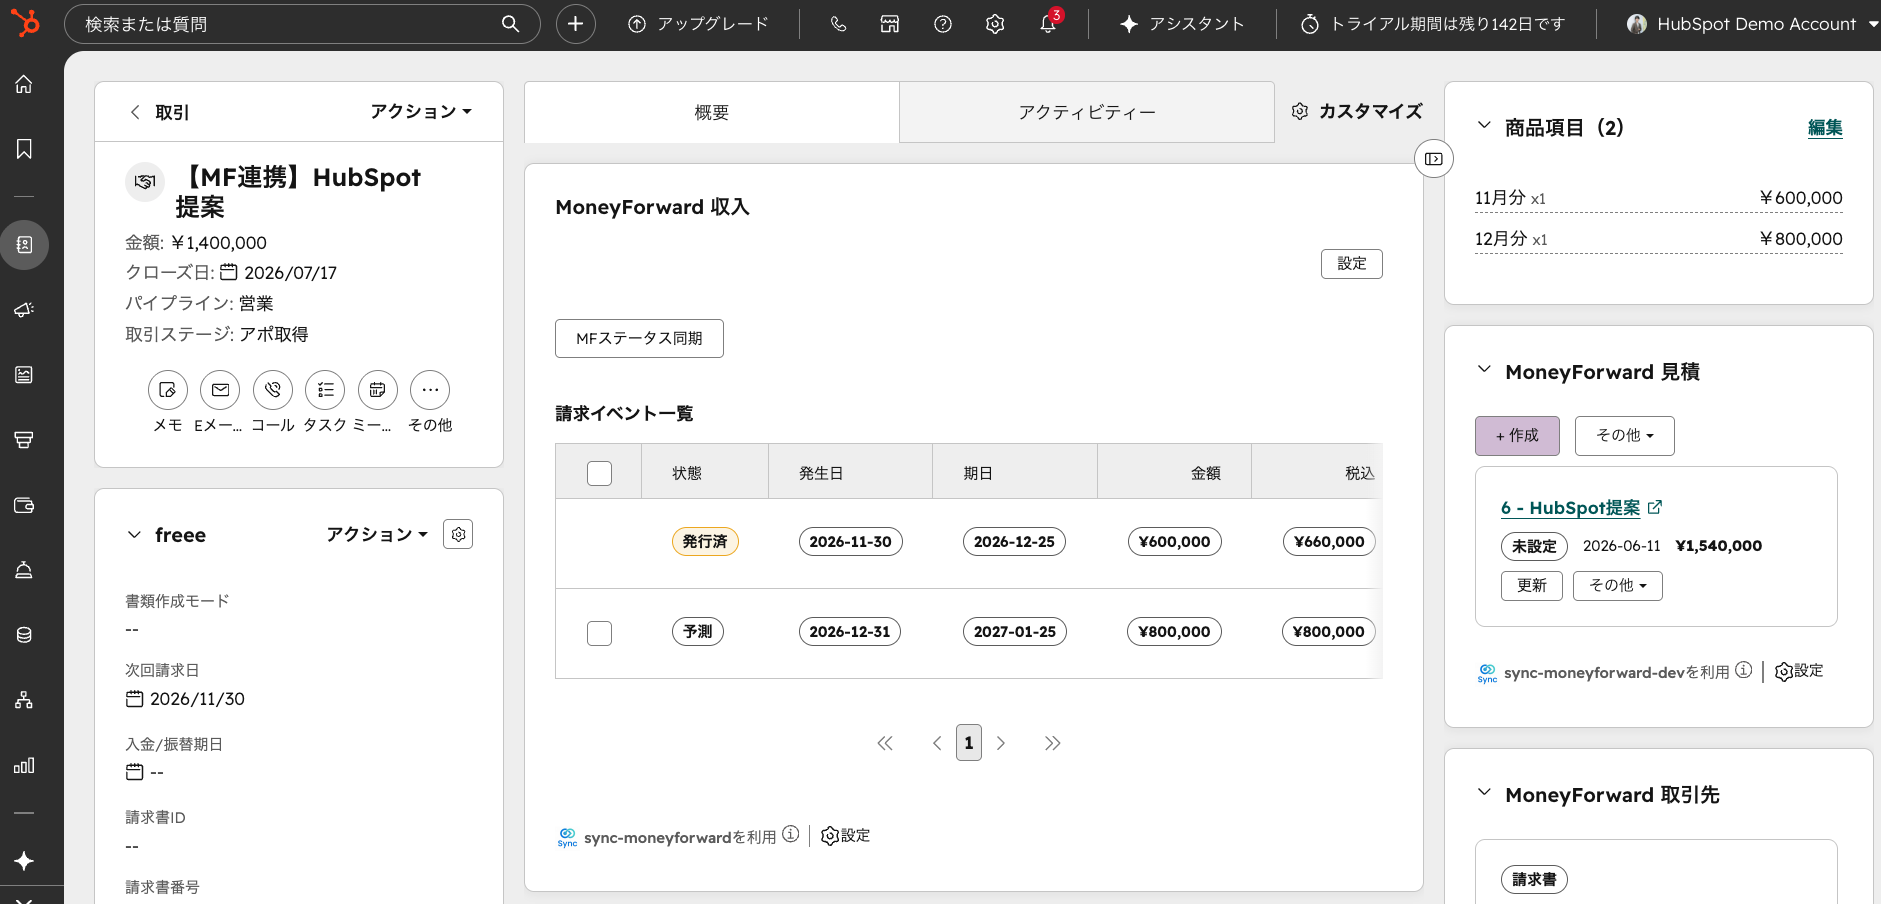
上の画面は、HubSpotの取引レコード上に見積・取引先の情報と請求イベントの一覧を表示している例です。営業側の取引情報と会計側の請求データが同じ画面に並ぶため、期末の突き合わせで画面を行き来する手間が減ります。
以下の画像は、HubSpot取引画面(MoneyForward連携カード表示)です。
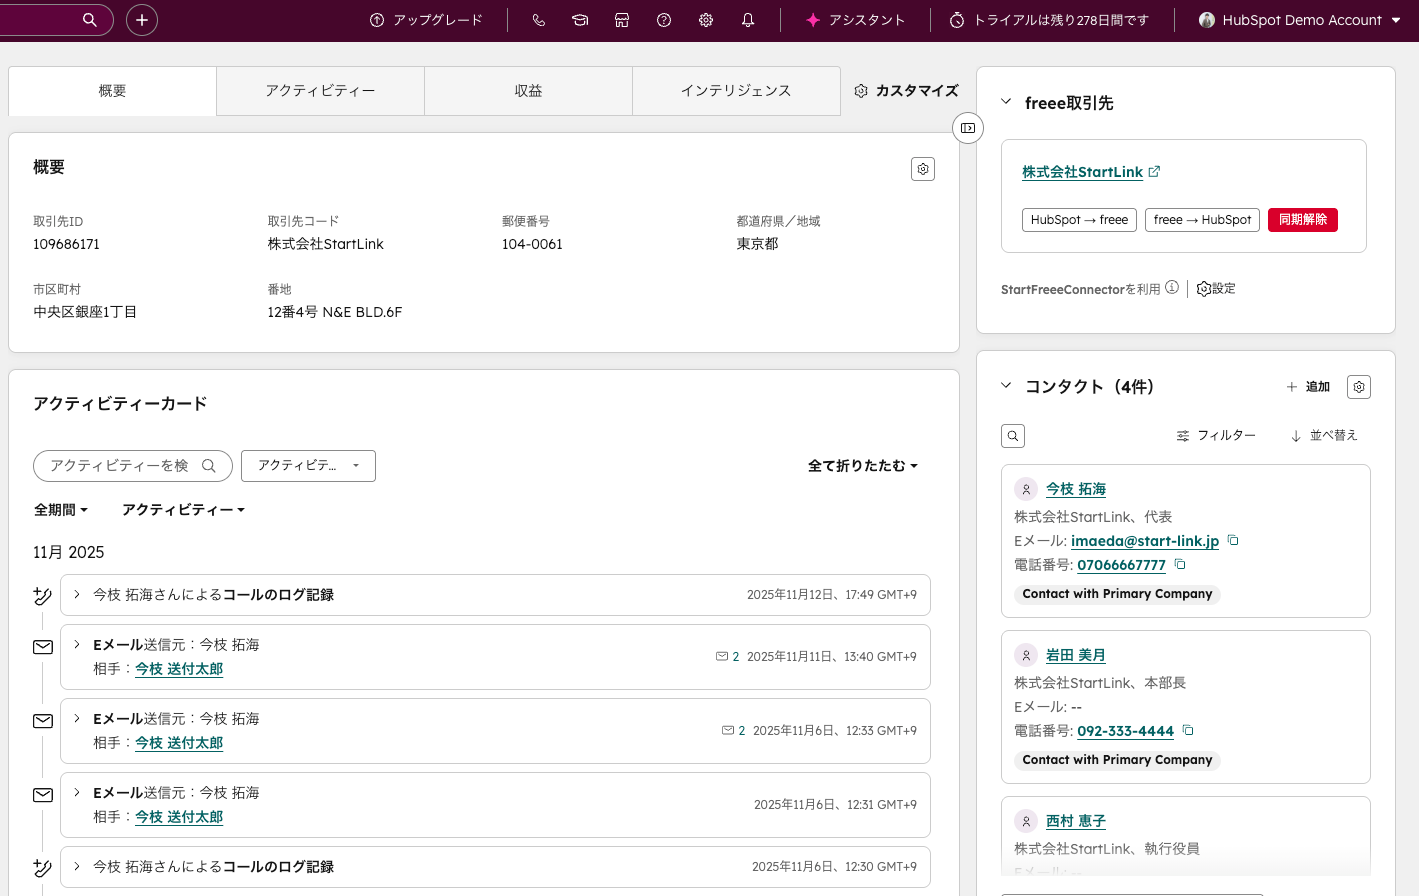
以下の画面は、HubSpotの会社レコードにfreeeの取引先連携カード(Sync for freee)が表示されている例です。CRM側の会社情報と会計側の取引先情報が同じレコード上に並ぶため、請求データとの突き合わせの起点になります。
ただし、これは決算そのものをHubSpotで行うという話ではありません。会計処理は会計ソフトの領域であり、HubSpot側が担うのは「営業データと会計データの整合を取りやすくする」部分です。ここを混同すると導入の期待値がずれるので、率直に線引きしておきます。
なお、会計ソフトへの二重入力に悩んでいる場合は、HubSpotと会計ソフトをつなぐ連携も選択肢になります。StartLinkは、次の連携アプリを提供しており、取引情報から見積書・請求書を自動作成できます。
主要なクラウド会計の両方に対応しているため、既存の経理体制に合わせて選べます。インストールはSync for freee(HubSpotマーケットプレイス) / Sync for Money Forward(同)から行えます。
StartLinkは、HubSpotゴールドパートナーとして150社以上のHubSpot支援に携わり、Sync for freeeやSync for Notionを開発しています。決算前の確認を楽にするためのCRM〜会計の整備は、次の5つの工程で進めます。
最初は、受注済みで未請求の取引の一覧化のような小さな範囲から始め、効果を確かめて広げるスモールスタートを基本とし、準委任の形で伴走します。詳しくはHubSpot導入・構築支援、会計事務所のCRM活用は会計事務所の事例をご覧ください。連携方式の選び方はfreeeと連携できるCRMの選び方、設計の考え方はCRM会計連携の設計とHubSpot×会計(freee等)連携のハブ記事、請求から入金までの流れは見積書・請求書の自動生成の仕組みと入金消込の自動化と売掛金管理で解説しています。
決算前の確認業務の中には、AIに下書きを任せられるものがあります。前期比較で乖離の大きい科目の抽出、チェックリスト項目の文言整備、税理士に渡す索引の叩き台作成などは、AIに一度作らせてから人が直す進め方が向いています。HubSpotを使っている場合は、AI機能群であるBreezeにレコードの要約やメモの整理を任せる使い方もあります。
一方で、税効果会計の回収可能性の判断、棚卸資産の評価減の要否、役員報酬に関する税務上の取り扱いといった項目は、人が判断すべき領域です。ここをAIの出力のまま通してしまうと、誤りに気づける人が誰もいない状態になります。
| AIに任せやすい | 人が判断すべき |
|---|---|
| 前期比較での異常値の抽出 | 税効果会計の回収可能性の判断 |
| チェックリストの文言整備・要約 | 棚卸資産の評価減の要否 |
| 資料索引の叩き台作成 | 役員報酬・届出給与の税務判断 |
| 過去の判断メモの検索・整理 | 税理士への最終的な確認事項の決定 |
AIは超一流の会計専門家というより、下調べをして方向性を持ってきてくれるアシスタントに近い存在です。その前提で使う範囲を決めておくと、期待値のずれが起きにくくなります。
回答の要点は次のとおりです。
A: 固定資産台帳には、資産の名称・取得日・取得価額・耐用年数・減価償却方法・期末帳簿価額を記載します。freeeやマネーフォワードには固定資産管理機能があり、取得時に登録すると自動的に減価償却費が計上されます。まず「帳簿に残っているすべての資産の現物確認」から始めることをお勧めします。
A: 株式会社の場合、定款変更と税務署への届出により、事業年度の変更が可能です。ただし、変更時の事業年度が1年未満になるため、消費税や法人税の計算に影響が出ることがあります。変更を検討する場合は税理士と事前に相談してください。
A: 前期の申告に誤りがあった場合、「修正申告」(追加納付がある場合)または「更正の請求」(還付がある場合)という手続きが必要です。修正申告は誤りに気づいた時点でなるべく早く行うことで、延滞税を抑えられます。税理士に状況を伝え、どの手続きが必要かを確認してください。あわせて、なぜその誤りが起きたのかをチェックリストに項目として反映しておくと、同じ誤りの再発を防ぎやすくなります。
A: 月次での精度維持が最大のポイントです。毎月の帳簿を正確に維持していれば、決算月の追加作業は「整理仕訳の確認」と「税理士への資料提出」に絞られます。逆に月次の精度が低いと、決算月に1年分の修正作業が重なって処理しきれなくなります。月次クローズの習慣化が年次決算のハードルを下げる近道です。
A: 業種や事業年度の構成によって最適な形は異なります。棚卸がない業態であれば1ヶ月前フェーズの負荷は軽くなりますし、拠点や子会社が複数ある場合は情報収集のリードタイムを長めに取る必要があります。3段階という枠組みは共通で使えますが、各フェーズに何を置くかは自社の実情に合わせて調整してください。
A: 決算前の確認では、「受注済みで未請求の取引」「期をまたぐ年間契約」「回収懸念のある取引先」の3点をビューとレポートで一覧にし、会計ソフトの数字と突き合わせる使い方が現実的です。取引ステージとクローズ日で絞ったビューを経理に共有すれば、営業への確認が一度で済みます。
A: いいえ。HubSpotの請求書は、取引の情報と明細から請求書を作り、取引と関連付けるための機能です。仕訳・入金消込・決算書の作成は会計ソフトの領域のため、会計ソフトは引き続き必要です。HubSpotと会計ソフトの整合を取りやすくする目的で、連携を設計します。
年次決算は、決算月の3ヶ月前から「整備する・確認する・確定させる」の3段階で作業を割り振ることで、精度と余裕の両方が得られます。
押さえておきたいポイントは以下の通りです。
まずは、自社の決算月をカレンダーに置き、そこから3ヶ月前・1ヶ月前の2つの日付に印を付けるところから始めてみてください。そのうえで、次の3ステップを進めると、翌期には自社版のチェックリストが形になります。
CRMを活用した業務効率化やAIとの連携に関するご相談は、CRM特化型コンサルティングのHubSpotゴールドパートナーのStartLinkまでお気軽にお問い合わせください。
なお当社では、クラウド会計ソフト自体の導入代行や記帳代行・年次決算業務の代行は対応範囲外としています。「CRM〜会計のデータ整合を整えたい」「AIで決算前の確認業務を効率化したい」というご相談を得意としています。
記事の内容を、そのまま実務に落とし込みたい方向け
HubSpotゴールドパートナーのStartLinkが、HubSpot導入・AI活用・CRM整備・業務効率化までをまとめて支援しています。記事で気になったテーマを、そのまま相談ベースで整理できます。
株式会社StartLinkは、事業推進に関わる「販売促進」「DXによる業務効率化(ERP/CRM/SFA/MAの導入)」などのご相談を受け付けております。 サービスのプランについてのご相談/お見積もり依頼や、ノウハウのお問い合わせについては、無料のお問い合わせページより、お気軽にご連絡くださいませ。